



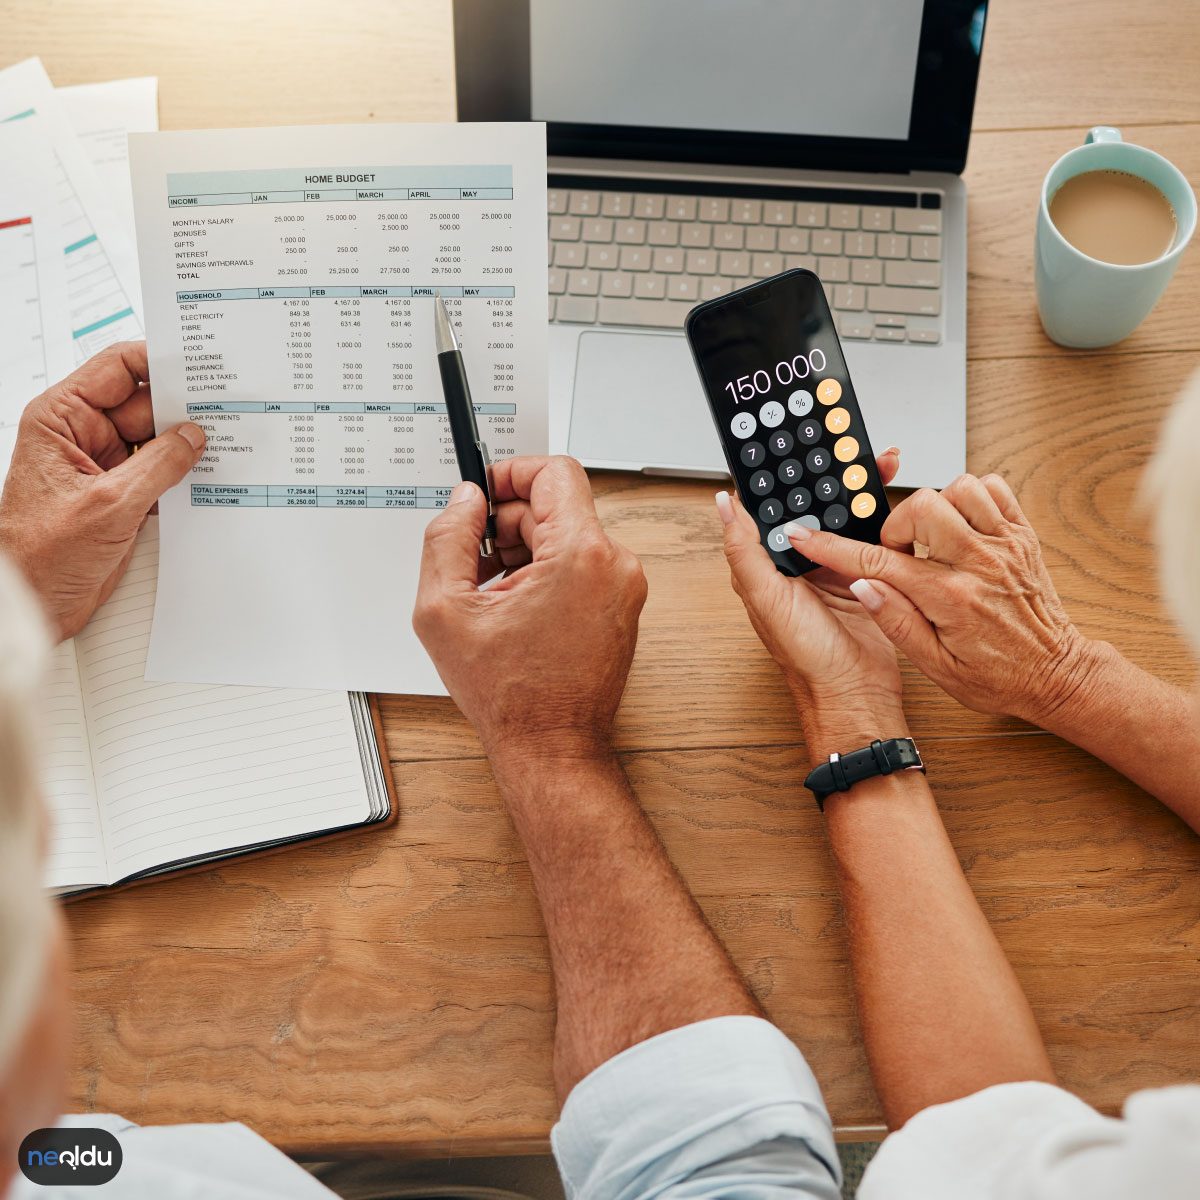
Risparmiare denaro è più di una semplice disciplina. È tutta una questione di dati. Non puoi aggiustare ciò che non misuri. Tuttavia, la maggior parte delle persone salta i passaggi più basilari. Pensano di sapere dove vanno i soldi. Raramente corrisponde alla realtà.
Prima di provare a ridurre, devi vedere la perdita. Non si tratta di giudicare. È tutta una questione di visibilità.
Registra ogni spesa
Inizia scrivendo tutti i soldi che spendi. Non si tratta solo di acquisti in blocco. Il caffè. L’abbonamento che hai dimenticato di annullare. Acquisto d’impulso alla cassa.
Se non lo segui, non puoi controllarlo.
Usa l’app. Usa il tuo quaderno. Note su un telefono cellulare. Il metodo non ha importanza. La coerenza sì.
Traccia per almeno 30 giorni. Più lungo è, meglio è. Hai bisogno di un ciclo completo per vedere i modelli. Bollette mensili. Generi alimentari settimanali. Prelibatezze sporadiche.
Perché funziona
Trovi rifiuti. Se bevi un cappuccino da 5 dollari al giorno, sono 150 dollari al mese. Sono 1.800 dollari all’anno. Ne vale la pena? Decidi tu. Ma ora hai una scelta.
Puoi anche vedere dove vengono spesi “realmente” i tuoi soldi. Non è quello che pensi. I risparmi si nascondono nel divario tra percezione e realtà.
Compromesso
Il monitoraggio richiede tempo. È noioso. Potresti sentirti imbarazzato da ciò che vedi. Questo è normale.
Ma i premi sono chiari. Una volta che conosci i numeri, puoi fare un piano. Puoi adattarti. Puoi salvare.
Senza questo passaggio, la strategia di risparmio diventa un’ipotesi. E le supposizioni non creano ricchezza.
2. Determina le tue priorità
All’inizio hai annotato le tue entrate e le tue uscite. Ora è il momento di sistemare la cosa. Hai monitorato le tue spese. Hai identificato uscite non necessarie. Hai preparato un piano di risparmio. Quindi, secondo questo piano, quale fattura dovrebbe essere pagata per prima? Su quali spese si possono fare agevolazioni?
È qui che la maggior parte delle persone rimane bloccata. Rendere l’elenco semplicemente lungo non è sufficiente. È necessario dare la priorità.
Separare i bisogni urgenti dai desideri
Gli oggetti di sopravvivenza di base vengono prima. Il tuo affitto. Bollette di elettricità e acqua. Cibo. Premio assicurativo. Se questi non vengono pagati, la tua vita sarà stravolta. Ciò che viene dopo sono gli elementi di lusso o di comfort. Andare a cena. Comprare un vestito nuovo. Abbonamenti.
Quando si effettua questa distinzione, è possibile utilizzare il concetto di rapporto di coinvolgimento. Le tue spese fisse non devono superare il 50% del reddito mensile. 20% per risparmi e investimenti. Il restante 30% è destinato alle spese personali. Questa regola può essere flessibile, ma definisce il quadro.
Perché dovrebbe essere così severo? Perché è necessaria una gerarchia di priorità per rimanere resilienti di fronte all’incertezza. Sai già quale puoi tagliare in caso di emergenza. Invece di stressarti nel momento della decisione. Stai già implementando un’azione pianificata.
Quando decidi quale spesa tagliare per prima, chiediti: “La mia vita si fermerà se non faccio questa spesa?” Se ottieni la risposta no. Puoi posticiparlo o eliminarlo definitivamente.

Se le tue priorità non sono chiare, il budget si trasforma in caos. L’affermazione che tutto è importante in realtà significa che nulla è importante. Sii realistico.
4. Costruisci un fondo di emergenza
La vita non va come pianifichi. La gomma dell’auto scoppia. Ti fa male il dente. Lascerai il tuo lavoro. Tali spese impreviste sono inevitabili nella vita.
Molte persone caricano le loro carte di credito in queste situazioni. O peggio, chiede un prestito personale ad alto interesse. Questo è il modo più veloce per indebitarsi.
La soluzione è semplice ma difficile da attuare: Fondo di emergenza.
Perché è necessario?
Questo fondo funge da cuscinetto contro le sorprese indesiderate della tua vita. Ti consente di continuare a pagare le bollette se diventi disoccupato. Non sarai inondato di interessi sul prestito quando si verifica una spesa medica imprevista.
Quanto si dovrebbe risparmiare?
La maggior parte degli esperti finanziari consiglia un costo della vita da 3 a 6 mesi.
- 3 mesi: Questo potrebbe essere sufficiente se hai un lavoro stabile e il tuo settore è sicuro.
- 6 mesi o più: Un rifugio più sicuro per liberi professionisti, imprenditori o coloro il cui reddito oscilla.
Il modo per calcolare questo fondo è semplice. Somma le tue spese fisse mensili (affitto, bollette, generi alimentari, trasporti). Quindi moltiplica questo numero per 3 e 6. Ecco il tuo obiettivo.
Dove metterlo?
Un fondo di emergenza non è un luogo in cui assumere rischi. Non dovresti tenere i tuoi soldi in attività volatili come i mercati azionari o le criptovalute. Quando improvvisamente hai bisogno di questi soldi, devi prenderli quando il mercato crolla.
Le caratteristiche che possono raggiungere questo obiettivo sono:
* Liquidità: Devi avere accesso immediato al denaro.
* Sicurezza: È essenziale proteggere il tuo capitale.
* Rendimento: Sebbene non esista una protezione completa contro l’inflazione, non dovrebbe nemmeno esserci un rendimento pari a zero.
Gli strumenti che soddisfano questi criteri sono generalmente conti di risparmio ad alto interesse o titoli di stato a breve termine. Mantenere i tuoi soldi qui crea una rete di sicurezza a cui puoi accedere regolarmente ogni mese.
Come iniziare?
All’inizio, l’obiettivo può sembrare spaventoso. Se le vostre spese per 6 mesi sono 30mila lire, difficilmente riuscirete a risparmiare mille lire al mese.
Inizia in piccolo. Il denaro accumulato regolarmente, anche se ammonta a 100 lire al mese, cresce nel tempo. Una parte del tuo stipendio con istruzioni automatiche
4. Riduci le bollette
Il divario lasciato quando si tagliano le spese non necessarie è il momento ideale per rivedere le voci della fattura. Supponiamo che tu annulli uno dei tuoi abbonamenti in corso. Questo passaggio influisce direttamente sulla quantità di denaro che scorre dalla cassa. Anche stare lontani dallo shopping di lusso ha lo stesso effetto. Ma le bollette? Questi a volte aumentano automaticamente.
Le aziende aumentano segretamente i prezzi. Le condizioni cambiano. Senza il tuo consenso. Questo è noto come “aumento dei prezzi”. Se ottieni un abbonamento annuale a Internet o in palestra. Potresti aver ottenuto un buon affare per il primo anno. Nel secondo anno, l’azienda introduce una nuova tabella dei prezzi. In silenzio. Non te ne accorgi finché non arriva il conto.
È qui che devi intervenire.
Non ignorare ogni fattura quando arriva. Leggilo riga per riga. Quanto paghi per quale servizio? A quanto ammonta il “costo per il supporto tecnico” sulla bolletta internet? Le sanzioni per il superamento del limite dati del pacchetto telefonico sono ragionevoli?
Confrontare. Le aziende concorrenti offrono prezzi più convenienti? Un servizio simile viene offerto sul mercato a un prezzo inferiore? Anche effettuare una singola ricerca può ridurre le spese fisse mensili dal 10% al 20%.
Inoltre, parla con il tuo attuale fornitore. “Il concorrente costa meno, cosa puoi fare?” chiedere. Di solito concedono sconti per proteggere i propri minuti. È come un premio di fedeltà. Ma se non lo chiedi, non lo otterrai.
Alcune fatture sono flessibili. Ridurre la velocità di Internet può ridurre la bolletta. Allenarsi a casa invece che in palestra rende superfluo il canone di abbonamento. Ciò richiede un piccolo cambiamento nel tuo stile di vita. Ma dà un grande contributo al tuo budget.
Il punto critico è che gli importi appaiono piccoli. Un abbonamento mensile di $ 50 vale $ 600 all’anno. Questo denaro potrebbe essere investito. oppure potrebbe far parte del tuo fondo di emergenza. Tappare piccole perdite è come riempire un grande pozzo.
Dove stai commettendo errori? Non tenere traccia delle date di pagamento delle fatture. Non beneficiare di sconti per pagamenti anticipati. Oppure non impedire che il pagamento automatico passi a un pacchetto più costoso di cui in realtà non hai bisogno.
Questo processo richiede disciplina. Dovrebbe diventare una routine ricorrente ogni mese. Perché risparmiare richiede più tempo che scavare. Ma il risultato è prendere il controllo del tuo flusso di cassa.
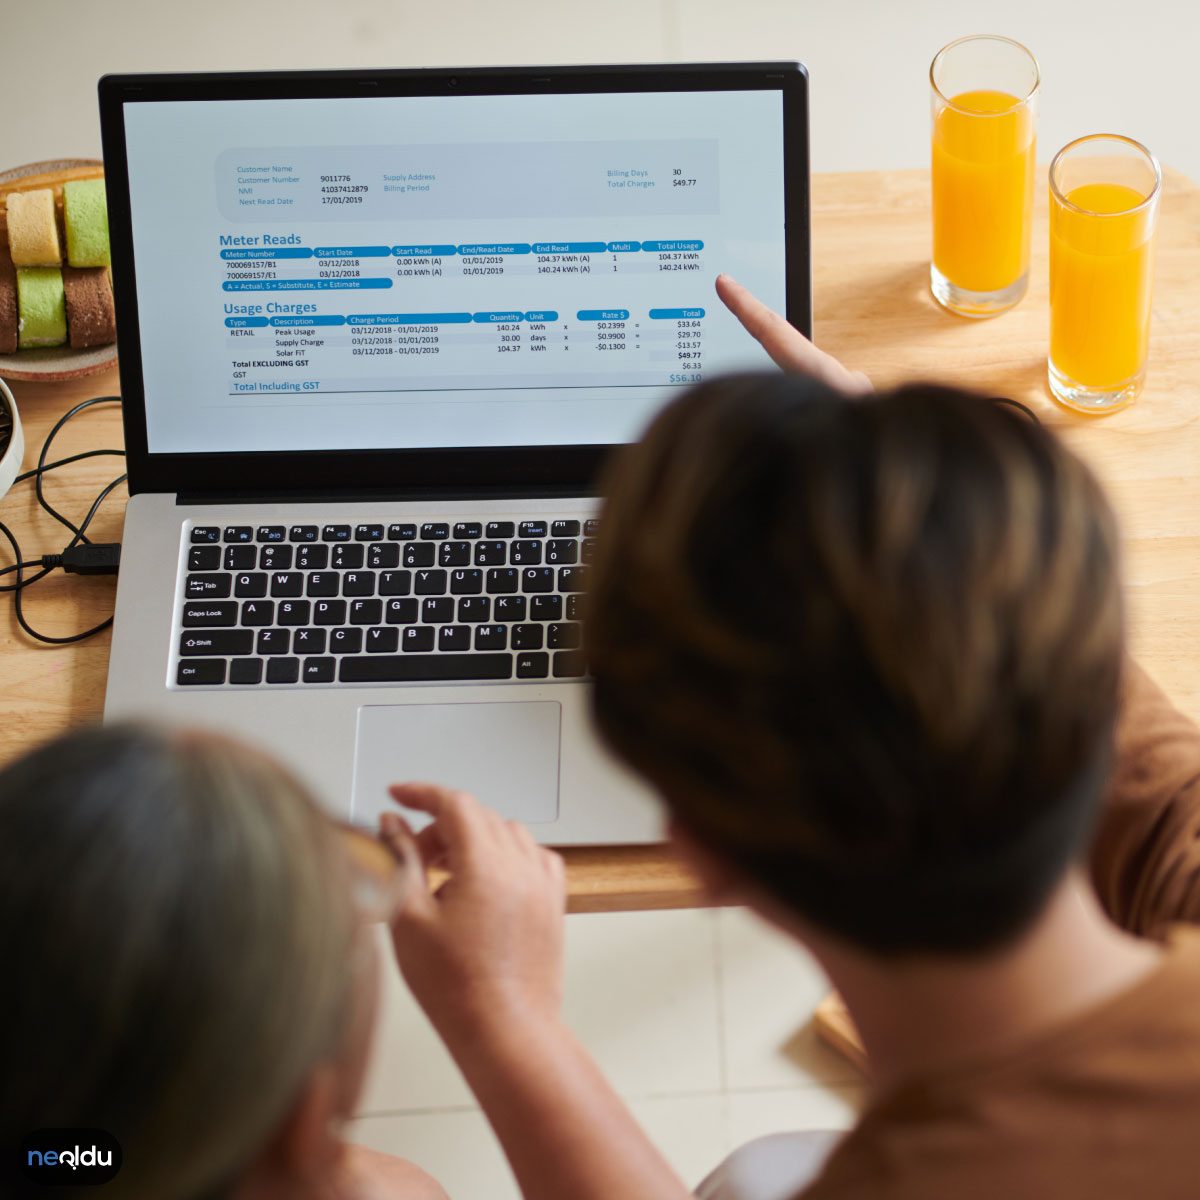
Quei piccoli acquisti che passano inosservati nella nostra vita quotidiana consumano lentamente il budget mensile. Quando si tratta di fatture non necessarie, la prima cosa che viene in mente potrebbe essere ancora un abbonamento a un giornale cartaceo o a riviste che non usi. Ma quanto valgono queste pubblicazioni tradizionali nell’era digitale?
Prendersi una pausa da eventi, attività a pagamento o anche servizi acquistati “per ogni evenienza” fa una grande differenza nel tuo portafoglio. Non si tratta solo di risparmiare denaro, ma anche di acquisire abitudini di spesa consapevoli.
3. Non utilizzare carte di credito
Sebbene le carte di credito possano sembrare una parte indispensabile della vita finanziaria moderna, possono essere il tuo peggior nemico se hai un obiettivo di risparmio.
Perché? Perché una carta di credito disconnette il tuo potere d’acquisto dal tuo saldo effettivo. Pagare con la carta crea nel tuo cervello l’illusione che “i soldi non siano ancora usciti”. Questa distanza psicologica ti spinge a spese inutili.
- Spese fuori budget: quando effettui spese in contanti o con carta di debito, ti interrompi quando il saldo diminuisce. Con una carta di credito non hai questo senso del limite.
- Trappola degli interessi: ogni mese in cui non paghi l’intero importo della tua carta, dovrai affrontare tassi di interesse elevati. Questi interessi consumano i soldi che hai risparmiato.
- Errore sugli sconti: la maggior parte delle campagne di sconti hanno in realtà lo scopo di incoraggiare la spesa. Il vero risparmio non consiste nell’acquistare ciò che non ti serve.
“La carta di credito non è uno strumento di pagamento, ma uno strumento di prestito.”
Metodi di pagamento alternativi
- Utilizzo di contanti: prova a pagare le tue spese quotidiane in contanti. Una perdita di liquidità visibile attira più attenzione psicologica.
- Limite carta di debito: invece di una carta di credito, utilizza una carta di debito che puoi spendere fino al saldo. Ciò crea un “limite sacrificabile”.
- Carte prepagate: Le carte prepagate, che funzionano con un saldo limitato, sono uno strumento efficace per il controllo della spesa.
Risultato
Risparmiare non significa semplicemente spendere meno, ma spendere in modo più consapevole. L’annullamento degli abbonamenti non necessari, l’abbandono delle carte di credito e l’adozione di metodi di pagamento in contanti/ibridi gettano le basi per la tua libertà finanziaria a lungo termine.
6. Vai meno nei centri commerciali
Una delle più grandi insidie di una carta di credito è che non solo cambia il metodo di pagamento, ma distorce anche il tuo comportamento. Quando tiri fuori la tua carta ti senti come se non avessi soldi. Questa distanza psicologica rende più facile rimanere nei limiti del budget.
I centri commerciali sono i luoghi che meglio conoscono questa sensazione. L’illuminazione, la musica, gli ampi corridoi dell’aeroporto: è tutto progettato per trattenerti lì più a lungo e spendere di più.
Non devi fermarti qui.
Il costo del passaggio da un negozio all’altro
Trascorrere del tempo nei centri commerciali può essere un hobby. Tuttavia, è un fattore di rischio per le tue tasche. Ogni voce del negozio può creare un nuovo prodotto, un nuovo sconto o una nuova esigenza.
- Costi visibili: Abbigliamento, accessori, elettronica.
- Costi invisibili: Tempo, energia, stato psicologico attuale.
Gli sconti non sono sempre un vantaggio. Acquistare un prodotto scontato del 50% se non lo utilizzerai mai significa solo risparmiare il 50%. Se avessi risparmiato quei soldi, avresti risparmiato il 100%.
Trappola per le rate
Quando diciamo di stare lontani dalle rate, la maggior parte delle persone pensa che non ci siano problemi perché è “senza interessi”. Sbagliato.
Lo shopping a rate espande improvvisamente il tuo limite di spesa. Il debito totale alla fine del mese può includere gran parte del tuo stipendio.
- Supera il limite: Se hai un limite di 5.000 TL sulla tua carta, spendere 5.000 TL a rate significa consumare l’intero budget per quel mese.
- Costruire l’immunità: La spesa regolare a rate allena il tuo cervello a percepire “questo denaro non esiste”.
- Usa contanti: Contanti o denaro prelevati direttamente dal tuo conto bancario sono dannosi. Questo dolore agisce come il freno che ti ferma.
Strategie alternative
Non devi smettere completamente di andare nei centri commerciali. Tuttavia, è necessario installare personalmente il freno.
- Entra con una lista: Prendi solo ciò che è scritto in quella lista.
- Entra con denaro: Lascia la tua carta a casa. Porta con te solo l’importo che spenderai quel giorno in contanti.
- Ordinare dall’esterno: Ordina ciò di cui hai bisogno online. Paga direttamente alla porta o con carta di debito. Salta l’opzione di rata.
I centri commerciali sono una macchina che ti tiene costantemente in movimento. Nel momento in cui ti fermi, inizi a vedere i valori reali
7. Cucina a casa
I centri commerciali sono spesso pieni di vendite a tempo limitato. Queste offerte innescano la tendenza a spendere inutilmente. Mangiare fuori è un’azione istintiva. Molte persone hanno fame mentre fanno la spesa. Ciò porta a ristoranti costosi o catene di fast food.
La soluzione è semplice. Mangia fuori meno.
Mangiare fuori prosciugherà rapidamente il tuo budget. Al costo del pasto vengono aggiunti servizi aggiuntivi, tasse e mance. Il denaro speso per un pasto può essere da tre a cinque volte quello speso per lo stesso pasto a casa. Questa differenza determina i tuoi obiettivi di risparmio mensili.
Cucinare a casa richiede tempo. Tuttavia, questa volta è un grande investimento a lungo termine. Prepara i pasti settimanali. Lavare le verdure. Marinare la carne. Questo processo riduce l’affaticamento decisionale. Un giorno non dovrai più pensare a cosa mangiare.
Confrontiamo i costi.
- Caffè fuori: 50-100 TL
- Caffè a casa: 5-10 TL
- Pranzo fuori: 200-400 TL
- Pranzo a casa: 50-100 TL
Queste differenze si accumulano e raggiungono cifre elevate. Fattore di risparmio annuale nel budget per le vacanze o nel fondo di investimento. Se si pianifica lo shopping al mercato si evitano gli sprechi. L’acquisto di prodotti la cui durata di conservazione si avvicina consente di risparmiare sul budget.
Inoltre, cucinare a casa influisce sulla salute. Hai il controllo. Quanto sale? Quantità di olio? Contenuto di zucchero? Sei tu a determinare tutto. Mangiare fuori contiene calorie nascoste e un alto contenuto di sodio. Ciò aumenta i costi sanitari nel lungo termine.
Imparare a cucinare è un’abilità. Inizia con ricette semplici all’inizio. Pasta, riso, insalate semplici. Nel tempo, passa a ricette più complesse. Questo fa risparmiare denaro e si trasforma in un hobby divertente.
In definitiva, ridurre i pasti fuori casa aumenta la tua libertà finanziaria. Ogni risparmio significa fare un ulteriore passo avanti.
8. Non fare shopping quando hai fame
Andare a fare la spesa a stomaco vuoto potrebbe essere il regalo più costoso che tu abbia mai fatto al tuo portafoglio. Questo non è un semplice esperimento psicologico, è un fatto provato di economia comportamentale.
Quando hai fame, il tuo cervello cerca una ricompensa a breve termine. Pertanto, è più probabile che ti rivolgi a cibi ipercalorici e trasformati che non sono nel tuo menu quel giorno, ma ti fanno dire “sarebbe meglio se mangio adesso”. Pensaci. Dopo una mattinata fredda, quando lo stomaco brontola e navighi tra gli scaffali, i tuoi occhi vagano sui biscotti con gocce di cioccolato o sui prodotti fast food già pronti, anche se hai in mente un programma di “pasto sano”.
Ciò non è solo vantaggioso per il budget, ma è anche fondamentale per un consumo consapevole. Gli alimenti assunti quando si ha fame sono generalmente ottenuti per impulso, non per necessità. Pertanto, il costo medio nel carrello aumenta. Invece di ingredienti sani e basilari che possono essere cucinati in casa, si preferiscono alternative veloci da consumare e spesso più costose.
Quale strategia seguire?
- Mangia fino a sazietà: fai uno spuntino leggero prima di andare a fare la spesa. Anche una mela, una manciata di noci crude o un bicchiere di yogurt spengono l’allarme di “energia urgente” del cervello.
- Fai acquisti pianificati: Scrivi nella tua lista della spesa solo ciò che ti serve per il menu di quel giorno. È facile allontanarsi dalla tua lista quando hai fame.
- Attenzione all’orario di chiusura: Acquistare prodotti scontati durante l’orario di chiusura del mercato evita spese a sorpresa acquistate per fame.
Fare acquisti mentre sei affamato rovinerà i tuoi obiettivi di risparmio a lungo termine. Perché quella scatola extra di cioccolatini o fast food verrà detratta direttamente dal tuo budget di risparmio per il mese successivo.
Cambiare questa abitudine aumenterà non solo la tua spesa ma anche la tua disciplina di spesa complessiva.
9. Prendi l’abitudine di mangiare a casa
Ordinare da asporto o mangiare al ristorante è una delle maggiori perdite di budget della vita moderna.
Ogni pasto acquistato da fuori incide non solo sul prezzo del cibo; Include costi di servizio, costi di spedizione e talvolta tasse nascoste. Ad esempio, il prezzo di un pasto in un normale kebab o in una pizzeria può essere tre o addirittura quattro volte superiore a quello di un pasto fatto in casa con la stessa quantità di carne, verdure e carboidrati.
Perché questa differenza è così grande?
- Lavoro e affitti: Ristoranti, personale di cucina, affitto,
Probabilmente hai già sentito questo consiglio, ma la scienza dietro è più difficile da ignorare di quanto la maggior parte della gente pensi. Esiste una connessione fisiologica diretta tra i livelli di zucchero nel sangue e la salute del portafoglio. Quando il tuo stomaco è vuoto, il tuo cervello entra in modalità sopravvivenza. Dà priorità alla gratificazione immediata e il controllo degli impulsi cade a picco. La ricerca mostra che gli acquirenti con bassi livelli di zucchero nel sangue hanno maggiori probabilità di acquistare prodotti che non intendevano acquistare. Sì, acquistano calorie, ma acquistano anche comodità e comodità. risultato? Esci dal supermercato con un carrello pieno di snack costosi e alimenti di prima necessità dimenticati.
La soluzione non è la forza di volontà. La forza di volontà è una risorsa limitata e si esaurisce nel corso della giornata. La soluzione è la biologia. Mangia prima. Vai a fare shopping più tardi. Sembra eccessivamente semplice, ma funziona perché rimuove completamente la variabile della fame dall’equazione. Non stai combattendo il tuo corpo. ci stai lavorando.
Il potere del risparmio fisico
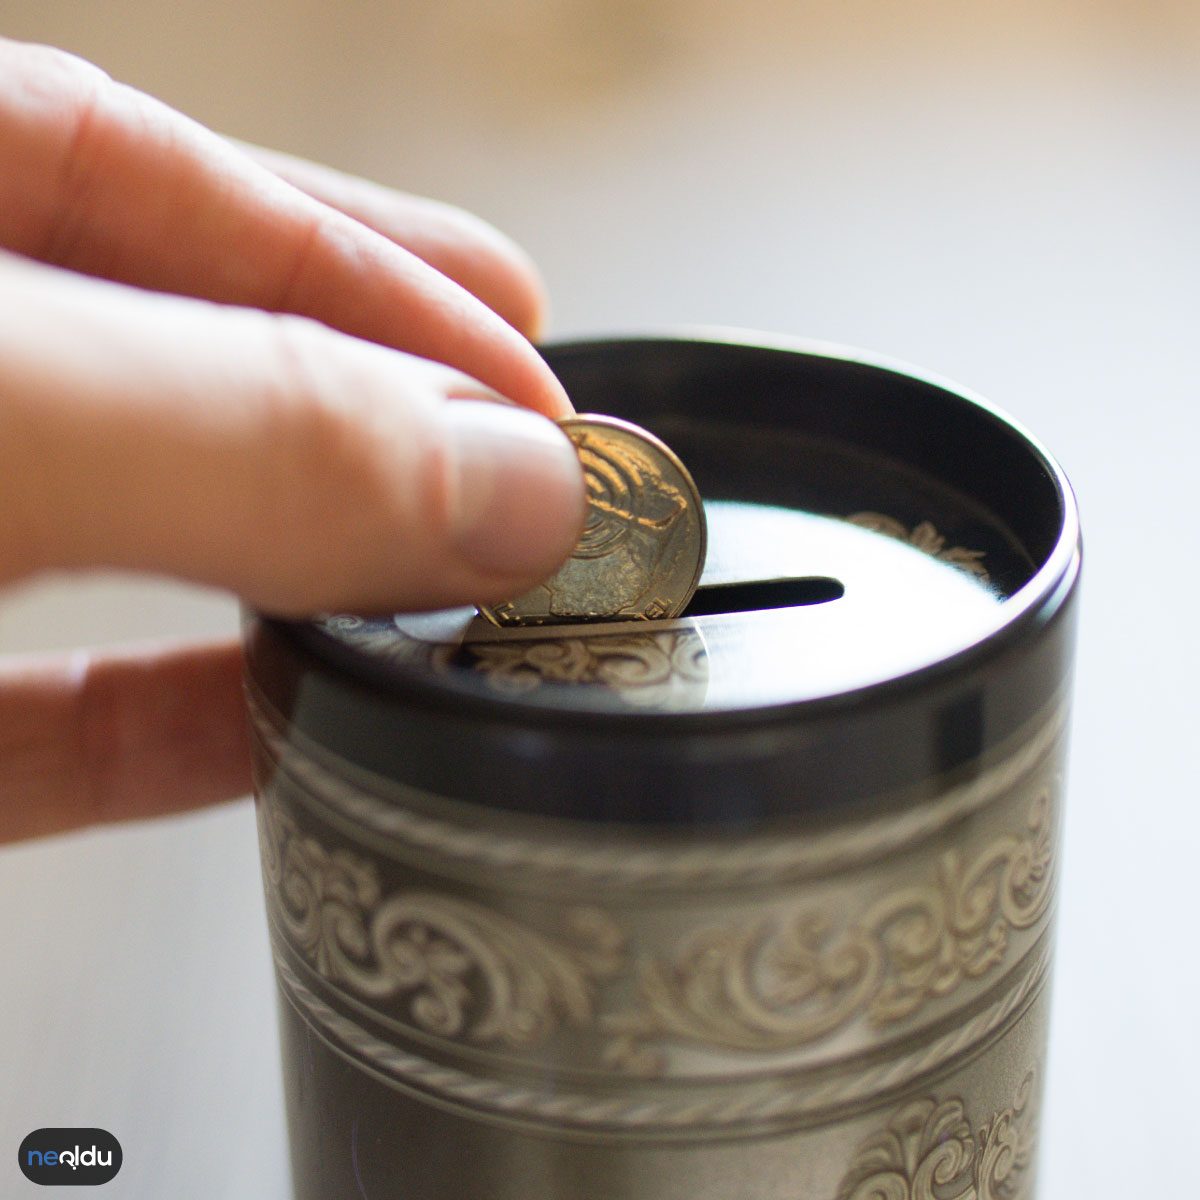
Grazie al servizio di digital banking, strisciare la tua carta è semplicissimo. È molto veloce. È invisibile. Non c’è feedback tattile quando una transazione viene portata a termine. È qui che entra di nuovo in gioco l’umile salvadanaio, il barattolo fisico di monete.
Questo non ha nulla a che fare con le monete. Un barattolo pieno di monete potrebbe farti guadagnare solo $ 15 o $ 20. Non è un fondo pensione. Riguarda la psicologia dell’accumulazione. Vedere accumulare denaro fisico crea un ciclo di ricompensa visiva. Vedi aumentare il peso dei tuoi risparmi. Sentirai il suono delle monete che cadono. Questo piccolo feedback sensoriale rafforza l’abitudine di mettere da parte i soldi.
“Il risparmio non dipende solo dalla quantità di denaro, ma dalla coerenza delle tue azioni.”
La maggior parte delle persone fa affidamento sul trasferimento di denaro da o verso il proprio conto di risparmio. Quando il denaro si muove, dimentichiamo che esiste. Sto entrando nella sindrome “sto perdendo la vista, sto perdendo conoscenza”. Ma un barattolo sul bancone? Lo vedi ogni volta che entri in cucina. Agisce come un promemoria costante e gentile del tuo obiettivo.
Il meccanismo è semplice.
– Identificare le piccole spese quotidiane.
– Conserva il resto di riserva per ogni transazione.
– Deposita ogni mese l’importo accumulato su un conto di risparmio ad alto rendimento.
Non si tratta di arricchirsi con pochi centesimi. Si tratta di costruire un’abitudine alla separazione. Puoi separare efficacemente la tua paghetta dai tuoi risparmi. Nel mondo digitale, questa barriera fisica può essere uno strumento efficace per frenare il consumo impulsivo.
Trappola bersaglio ambiguo
È qui che la maggior parte delle persone fallisce. Dicono: “Voglio risparmiare più soldi” e “Voglio essere più ricco”. Questi non sono obiettivi. Sono desideri. Il cervello umano non risponde bene ai concetti astratti. Risponde a specifiche.
“Risparmiare soldi per viaggiare” è vago. “Risparmia $ 2.000 durante un viaggio in Giappone fino a dicembre” è concreto. La differenza conta. Quando il tuo obiettivo è specifico, il tuo cervello può lavorare all’indietro per capire i passi che devi compiere ogni giorno o settimana. Conosci l’importo esatto che devi accantonare per ogni busta paga. Puoi visualizzare il risultato finale.
Obiettivi vaghi portano a sforzi vaghi. Obiettivi concreti portano ad azioni concrete.
Pensa a ciò che vuoi veramente. È un acconto? Vuoi saldare il tuo debito? Un anno sabbatico? Per favore, nominalo. metti un
La motivazione non è statica. È andato giù. Il trucco è continuare a farlo, anche dopo che l’eccitazione iniziale svanisce. Aiuta a visualizzare il risultato finale. Immagina le ricompense. vacanza? Una macchina nuova? Fondi di investimento? Gli obiettivi concreti trasformano i numeri astratti in ricompense tangibili.
Perché le spese di follow-up non possono essere negoziate
I contenuti non tracciati non possono essere salvati. Questo è il primo passo. L’ignoranza costa. Se non riesci a vedere dove vanno a finire tutti i tuoi soldi, i piccoli buchi possono scomparire rapidamente. Il monitoraggio è molto più che una semplice contabilità. Questa è la coscienza. Scoprirai modi di cui non eri a conoscenza.
Il ruolo del tuo conto di risparmio
Separare denaro e consumo è strategico. Il tuo conto di risparmio è molto più di un semplice luogo in cui depositare contanti. Questo è un disturbo. Impedisce gli acquisti d’impulso. Permette anche di prepararsi per le emergenze. Quando la vita non va bene, niente panico. I preparativi sono completi. Questa disposizione rende meno doloroso investire nel futuro perché il denaro sembra fuori portata.
Ridurre i costi energetici
Non si tratta solo di acquistare in grandi quantità. Riguarda l’attrito quotidiano. Spegni i dispositivi elettronici. Non ci sono solo i computer. Tutto. La potenza in standby aumenta. Ciò ha un impatto negativo sul tuo portafoglio e sull’ambiente. Abitudini semplici possono produrre risultati complessi nel tempo.
Il potere del budget personale
Non c’è limite al tuo budget. Questo è il meccanismo di controllo. Senza di esso, la spesa si ferma. In questo modo potrai eliminare le spese inutili. Puoi decidere dove vanno i soldi prima che lascino le tue mani. Questa anticipazione impedisce il rimpianto. Allinea la tua spesa con le tue priorità.
Non ha senso fare un piano se non lo segui. La motivazione diminuisce. La disciplina viene mantenuta. Il divario tra sogni e azioni può essere colmato mediante un’azione continua. Mantieni la tua visione chiara. Lascia il libro aperto.


