



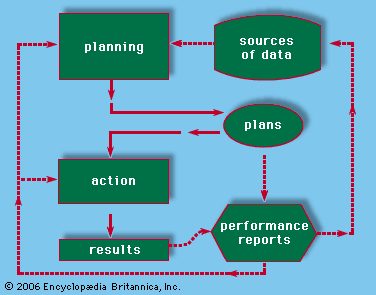
Boekhouding is de systematische ontwikkeling en analyse van de economische zaken van een organisatie. Het is niet alleen maar cijfermatig werken. Het is het proces waarbij een beeld wordt gecreëerd van waar een bedrijf staat en waar het naartoe gaat. Managers gebruiken deze gegevens om de bedrijfsvoering te controleren. Eigenaren gebruiken het om de prestaties te beoordelen. Kredietverstrekkers en leveranciers gebruiken het om te beslissen hoeveel krediet ze willen verstrekken. Overheden gebruiken het om belastingverplichtingen vast te stellen. Zelfs klanten kunnen in de boeken kijken als contracten op kosten gebaseerde prijzen vereisen.
De output van dit proces valt in twee delen uiteen. Het grootste deel ervan is historisch. De accountant registreert wat er al is gebeurd. Ze observeren activiteiten, leggen de effecten ervan vast en vatten deze samen in rapporten. De rest is voorspellend. Dit zijn voorspellingen en plannen voor de huidige en toekomstige perioden.
Boekhouding is van toepassing op elke entiteit. Het volgt de economische activiteiten van hele landen. Dit artikel richt zich op bedrijfsboekhouding.
De doelstellingen en kenmerken van financiële verslaggeving
Het belangrijkste doel van financiële rapportage is het verstrekken van nuttige informatie aan investeerders, crediteuren en andere geïnteresseerde partijen. Het ideale boekhoudsysteem helpt belanghebbenden de bedragen, timing en onzekerheid van toekomstige kasstromen te voorspellen. Het onthult ook details over economische hulpbronnen en de claims op die hulpbronnen.
Stakeholders eisen nu meer dan alleen cijfers. Er is een groeiende druk op informatie over sociale gevolgen. Bedrijven rapporteren steeds vaker over milieurisico’s, arbeidsomstandigheden, maatschappelijke betrokkenheid en consumentenveiligheid. Een groot deel van deze berichtgeving blijft vrijwillig, vooral in de Verenigde Staten.
Kwantitatieve gegevens worden nu aangevuld met nauwkeurige verbale beschrijvingen van bedrijfsdoelstellingen. In de VS moeten beursgenoteerde bedrijven een ‘management’s discussie en analyse’ (MD&A) opnemen in hun jaarverslagen. Dit document vat de historische prestaties samen. Het bevat ook toekomstgerichte informatie.
Voor accountants definiëren twee kenmerken nuttige informatie.
- Relevantie
- Betrouwbaarheid
Relevantie betekent dat de informatie mogelijk een beslissing kan veranderen. Het helpt bij het verbeteren van voorspellingen van toekomstige gebeurtenissen. Het bevestigt de uitkomst van eerdere voorspellingen. Het moet beschikbaar zijn voordat er een besluit wordt genomen.
Betrouwbaarheid betekent dat de informatie verifieerbaar, representatief betrouwbaar en neutraal is. Neutraliteit is de sleutel. Boekhoudkundige informatie mag niet zodanig worden geselecteerd dat zij ten goede komt aan één klasse gebruikers, terwijl andere worden verwaarloosd.
Er is een afweging tussen relevantie en betrouwbaarheid. Maar informatie die aan beide ontbreekt, wordt als onvoldoende beschouwd voor de besluitvorming.
Boekhoudkundige informatie moet ook vergelijkbaar en consistent zijn. Door vergelijkbaarheid kunt u twee bedrijven in dezelfde branche op één bepaald moment met elkaar vergelijken. Dankzij consistentie kunt u hetzelfde bedrijf over een bepaalde periode vergelijken.
Financiële verslaggeving moet in het algemeen voldoen aan het beginsel van volledige openbaarmaking. Alle informatie die een geïnformeerde besluitvormer zou kunnen beïnvloeden, moet duidelijk in de financiële overzichten worden vermeld.
Financiële overzichten van het bedrijf
Het primaire resultaat van de financiële boekhouding is het jaarlijkse financiële overzicht. Het bevat drie hoofdcomponenten.
- De balans
- De resultatenrekening
- Het kasstroomoverzicht
In sommige rechtsgebieden zijn samenvattende financiële overzichten elk kwartaal beschikbaar of vereist. Deze rapporten worden verzonden naar investeerders en anderen buiten de beheergroep.
Sommige bedrijven plaatsen deze verklaringen online. In de Verenigde Staten zijn overheidsbedrijven toegankelijk via de website van de Securities and Exchange Commission (SEC). Het opstellen van deze rapportages valt onder de financiële verantwoording.
Economen zien inkomen anders dan accountants. Voor economen is inkomen eenvoudig. De verandering in een actief in de loop van de tijd. Omvat niet het door de eigenaar toegevoegde of opgenomen geld. Het meet hoeveel een bedrijf vandaag kan uitgeven terwijl de werkelijke activa aan het einde van het jaar ongewijzigd blijven.
Laten we eens naar een eenvoudig voorbeeld kijken. Als het nettovermogen stijgt van $1.000 naar $1.200 en het bedrijf een dividend van $100 uitkeert, bedraagt het economisch inkomen $300. Neem de uiteindelijke waarde ($1.200), trek de startwaarde ($1.000) af en tel weer op wat er is weggenomen ($100). Het is heel mooi. Het is gebaseerd op waarden.
Accountants betwisten dit. Ze vonden ‘waardenormen’ te verwarrend. We vertrouwen te veel op toekomstige speculaties. Toekomstige waarde is moeilijk, zo niet onmogelijk, onafhankelijk te verifiëren. Daarom gebruiken ze een ‘transactionele aanpak’.
De transactiebenadering van inkomen
In dit systeem worden opbrengsten pas verantwoord als er een echte transactie met een externe partij plaatsvindt. Opbrengsten worden verantwoord wanneer de werkzaamheden zijn voltooid, de goederen zijn geleverd en de klanten zijn gefactureerd. Het gaat niet om ‘hoeveel’ iets waard is. Dit gaat over wat er werkelijk is gebeurd.
Deze methode vereist twee soorten schattingen.
- Inkomstenschattingen: Hoeveel geld krijgt u?
- Kostenschattingen: Welke middelen zijn gebruikt om deze inkomsten te genereren?
Het schatten van het inkomen is half eenvoudig. Maar het draagt nog steeds een oordeel met zich mee. Het grootste risico zijn slechte schulden. U moet inschatten hoeveel van de totale omzet onbetaald blijft. Klanten kunnen niet betalen. Ook kunnen wij defecte producten retourneren. U moet op dit verlies anticiperen.
Het inschatten van de kosten is ingewikkelder. Deze zijn doorgaans gebaseerd op historische kosten. Het netto inkomen is in wezen het verschil tussen het ontvangen inkomen en de kosten van de verbruikte middelen. Het moeilijkste deel is om te bepalen hoeveel van de kosten van het actief gedurende deze periode zijn uitgegeven.
Afschrijving en waarde van onroerend goed
Niet alle bezittingen verdwijnen in één keer. Sommige slijten na verloop van tijd. Dit is waar afschrijving een rol gaat spelen.
Afschrijvingen zijn de kosten van het deel van een actief dat wordt gebruikt om gedurende een bepaalde periode inkomsten te genereren. In de balans worden de activa gewaardeerd tegen de oorspronkelijke aanschaffingswaarde verminderd met de afschrijvingen. Deze vergoeding vertegenwoordigt een percentage van de totale economische levensduur van het gebruikte actief.
Om de afschrijvingskosten te schatten, moet u op twee dingen anticiperen:
* De tijd waarin het asset een nuttige dienst levert.
* Gebruikte servicecapaciteit per periode.
Accountants gebruiken zelden complexe natuurkunde om dit probleem op te lossen. Ze gebruiken een eenvoudige formule. De twee meest voorkomende zijn:
- Lineaire afschrijving: Registreer elk jaar hetzelfde bedrag aan uitgaven. Het is voorspelbaar en saai.
- Degressieve afschrijving: Registreer meer uitgaven in de beginjaren dan in latere jaren. Hierbij wordt ervan uitgegaan dat de waarde of efficiëntie van het actief in de loop van de tijd zal afnemen.
Deze schattingen worden geverifieerd door onafhankelijke auditors. Het is hun taak ervoor te zorgen dat de formule stabiel is en jaar na jaar consistent wordt toegepast. Als het bedrijf zijn aanpak onredelijk verandert, verliezen deze cijfers hun betekenis.
Kosten van verkochte goederen en inventaris
Afschrijvingen zijn niet de enige boekhouding die meerdere waarderingsprincipes kent. Cost of Goods Sold (COGS) volgt een vergelijkbare logica.
Bereken de kosten van verkochte goederen door te beginnen met de totale kosten van goederen die beschikbaar zijn voor verkoop. Dit is de som:
1. De kosten voor het starten van de inventaris.
2. Aankoopkosten van producten gedurende de periode.
Vervolgens moeten we dit bedrag verdelen. Dit kan worden onderverdeeld in de kosten van de verkochte goederen en de kosten van de eindinventaris. Afhankelijk van hoe u uw eindvoorraad waardeert, kunnen de bedragen van uw kosten van verkochte goederen (COGS) veranderen. Hierdoor verandert het netto inkomen. Het bedrag aan belasting dat u betaalt, verandert mee.
De keuze van de voorraadwaarderingsmethode (FIFO, LIFO of gewogen gemiddelde) is belangrijk. Iedereen behandelt de overdracht van goederen anders. Elk heeft invloed op het resultaat.
“De omzet wordt gemeten wanneer het werk van de externe klant klaar is, de goederen zijn geleverd of de klant is gefactureerd.”
Deze verklaring geeft de overtuiging van de accountant weer. Het gaat niet om potentieel. Het gaat om transactie. Maar zelfs deze deal is gebaseerd op schattingen. slechte schulden. Levensduur van activa. Voorraadstroom.
De cijfers in de jaarverslagen zien er sterk uit. Ze zijn tot op de cent nauwkeurig. Maar ze zijn gebaseerd op speculaties over de toekomst. Deze aannames moeten begrepen worden. Anders is wat je leest fictie, vermomd als feit.
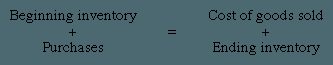

Accountants gebruiken drie hoofdmethoden om de voorraadkosten te verlagen. Eerst erin, eerst eruit (FIFO). Het is last in, first out (LIFO). en gemiddelde kosten.
LIFO wordt veel gebruikt in de Verenigde Staten. De Internal Revenue Service (IRS) accepteert het ook voor inkomstenbelastingdoeleinden. Hoe zit het met de meeste andere landen? Ze houden zich aan FIFO of gemiddelde kostenvariatie.
Hier is het probleem. Gemiddelde kosten en FIFO leveren zeer vergelijkbare resultaten op. Dus als je probeert te begrijpen hoe prijzen tussen boeken veranderen, kijk dan eens naar FIFO en LIFO.
Hoe First In, First Out (FIFO) eigenlijk werkt
Elke keer dat u een product koopt, maakt u een nieuwe batch aan. Aan elk lot hangt een speciaal prijskaartje.
De first-in, first-out-kosten van verkochte goederen (COGS) zijn geen gok. Dit is een berekening. U kunt beginnen met uw oudste inventaris. Voeg dan de oude toe. Ga door totdat het verkoopvolume is bereikt.
Niet op voorraad? Dit geeft u de prijs van de laatst gekochte batch. Dit is de laatste.
Denk aan een supermarkt. De melk op de onderste plank is ouder dan de melk op de bovenste plank. Verkoop eerst de oude melk. Dit is wat FIFO doet.
Specifieke voorbeelden
Laten we naar de cijfers kijken. Echt nummer.
Stel dat uw oorspronkelijke inventaris en aankoopsituatie als volgt zijn:
- Partij A: 100 stuks, $10 per stuk
- Partij B: 100 stuks, $12 per stuk
- Partij C: 100 stuks, $14 per stuk
Als u 150 eenheden heeft verkocht, betekent FIFO dat u het volgende heeft verkocht:
– Lot A 100 stuks (US$1.000)
– Kavel B, 50 stuks ($600)
De kosten van verkochte goederen bedragen $ 1.600.
Wat is uw eindvoorraad? Dit omvat de resterende 50 eenheden van perceel B en alle 100 eenheden van perceel C. Dit zijn de meest recente kosten.
Dit is belangrijk. Waarom? Dit komt doordat FIFO in een inflatoire omgeving de kosten van verkochte goederen verlaagt. Er worden oudere, goedkopere nummers gebruikt. Dit betekent dat de gerapporteerde winsten zullen stijgen. Maar het betekent ook dat de belastingen moeten worden verhoogd.
Het tegenovergestelde van de LIFO-regel. Gebruik het meest recente en duurste prijscijfer voor verkochte producten. De winst zal kleiner zijn. lagere belastingen.
Uw nettowinst varieert afhankelijk van de methode die u kiest. Hierdoor verandert het bedrag aan belasting dat moet worden geïnd. Het verandert de perceptie van investeerders over de efficiëntie van het bedrijf.
Er is geen ‘juist’ antwoord. De opties zijn gewoon anders.
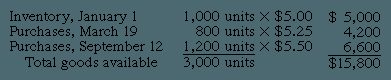

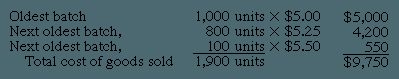

De status van uw eindinventaris varieert afhankelijk van de boekhoudmethode die u gebruikt. FIFO (first in, first out) betekent dat de oudste het gebouw als eerste verlaat. De nieuwste blijft dus op de plank liggen.
In dit geval heeft het bedrijf 1.900 eenheden overgedragen. Er zijn ook 1.100 stuks op voorraad.
FIFO gaat ervan uit dat het eerste gekochte artikel het eerste verkochte artikel is, dus de resterende 1.100 artikelen worden gewaardeerd tegen de meest recente aankoopprijs. Die prijs is $ 5,50 per eenheid.
Daarom is de uiteindelijke voorraadwaarde:
1.100 eenheden x $ 5,50 = $ 6.050
Het is heel eenvoudig. De “laatste” aankoop blijft in de boekhouding staan. De “eerste” aankoop wordt de kostprijs van de verkochte goederen.
Waarom draait LIFO het script om?
Laten we vervolgens eens kijken naar LIFO (last in, first out). Deze methode gaat uit van het tegenovergestelde. De veronderstelling is dat de nieuwste producten als eerste verkocht worden.
Dit is belangrijk. Veel.
Met LIFO zet u uw huidige kosten tegenover de huidige omzet. Bij de LIFO-methode bestaan de kosten van verkochte goederen eerst uit recente aankopen. Dan de volgende meest recente. Blijf stapelen totdat u het totale aantal verkopen bereikt.
Hier bedraagt het totaal 1.900 eenheden.
Daarom is het niet nodig om naar oude inventaris te kijken om de LIFO-kosten van verkochte goederen te vinden. Je kijkt naar de laatste aankopen. Begin met de meest recente aankoopdatum en tel het bedrag achteruit totdat je 1.900 artikelen hebt geteld.
Wat is het belangrijkste verschil? FIFO laat de nieuwste en duurste producten op voorraad. LIFO duwt deze nieuwe kosten onmiddellijk naar de onkostenkolom.
Naarmate de prijzen stijgen, vertoont LIFO hogere kosten en verlaagt het belastbaar inkomen. Met FIFO zullen de kosten lager zijn en de gerapporteerde winsten hoger.
Het mechanisme is eenvoudig. Het gaat erom welke eenheden u als eerste als ‘verkocht’ declareert.
In het FIFO-voorbeeld kennen we de eindwaarde van de voorraad ($6.050). Indien nodig kunt u de kosten van terugverkochte goederen berekenen.
Gebruik LIFO om te beginnen met het verkoopaantal (1.900 stuks) en pas daarop de meest recente prijs toe. De berekening volgt het inkoopschema in omgekeerde volgorde.
Het resultaat zijn COGS-gegevens die recente marktprijzen weerspiegelen in plaats van historische kosten aan het begin van het jaar.
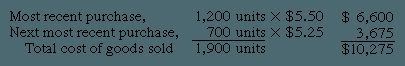

Eindvoorraad schatten met behulp van de LIFO-methode
De last-in, first-out (LIFO)-methode keert de berekening om. De producten die wij verkopen zijn de nieuwste producten. De items die nog in de schappen liggen, zijn het oudst. Hierdoor ontstaat een bijzondere balanswaarde.
De eindvoorraadkosten weerspiegelen de prijs van de oudste beschikbare eenheid. Het weerspiegelt niet de huidige vervangingskosten. Het gaat allemaal terug tot begin dit jaar. Of verder.
Laten we een eenvoudig scenario bekijken. Het bedrijf begon met 1000 eenheden. Prijs $ 5 per stuk. Dat is $5.000.
Ze kopen het hele jaar door meer. Eén aankoop omvat 100 stuks met een prijs van $ 5,25. Dat voegt $ 525 toe aan het totaal.
Als uw bedrijf LIFO sinds dag één gebruikt, bestaat de eindinventaris uit de eerste 1.000 artikelen. Plus de 100 eenheden vanaf de eerste aankoop. Het totaal is $ 5.525.
Waarom is dit belangrijk? Omdat inflatie de prijzen doet stijgen. LIFO houdt oudere, goedkopere kosten in voorraad. Nieuwe en hogere kosten worden overgeboekt naar de kosten van verkochte goederen. Hierdoor wordt het belastbaar inkomen verlaagd. Maar het betekent ook dat de voorraad er op papier kleiner uitziet. Je weet niet wat de werkelijke contante waarde is van wat je achterlaat.
Deze methode kan vergelijkingen vertekenen. Bedrijven die LIFO gebruiken zien er anders uit dan bedrijven die FIFO gebruiken (first in, first out). De waarde verandert afhankelijk van het moment van aankoop. bij verkoop.
Waarom multinationale bedrijven een gemeenschappelijke financiële taal nodig hebben
Het kapitaal geeft niets om grenzen. Maar er zitten regels achter.
Uniforme standaarden voor jaarrekeningen zijn essentieel voor het goed functioneren van de wereldeconomie. Het gaat er niet alleen om dat de spreadsheet er goed uitziet. Dit heeft tot doel de enorme kosten van grensoverschrijdend zakendoen te verminderen en internationale markten echt efficiënt te maken. Geld beweegt sneller als beleggers het ene met het andere kunnen vergelijken.
Dit streven naar consistentie gebeurt niet op zichzelf. Het wordt gedreven door de opkomst van multinationale ondernemingen en de explosieve groei van de internationale kapitaalmarkten. Denk aan de ineenstorting van de Sovjet-Unie en de oprichting van de Europese Monetaire Unie of NAFTA. Deze veranderingen dwingen de minst ontwikkelde landen om hun deuren te openen en dezelfde economische taal te spreken als andere landen om buitenlandse investeringen aan te trekken.
De cijfers kloppen nog steeds niet
Zelfs vandaag de dag zijn de technische verschillen duidelijk. Je zou het niet uit de krantenkoppen halen, maar de manier waarop landen activa waarderen kan het algemene beeld van de gezondheid van een bedrijf veranderen.
In Groot-Brittannië worden de vastgoedprijzen doorgaans bepaald door de huidige marktprijzen. Staten? Dit werd als te onbetrouwbaar beschouwd. Wij houden ons aan historische kosten. Als u een pand in 1950 heeft gekocht, is de boekwaarde de waarde uit 1950 en niet de dagwaarde.
Dan is er Japan. Hun pensioenberekening is gericht op de cashflow. Ons? We zijn geobsedeerd door toekomstige schulden.
Dit zijn geen kleine eigenaardigheden. Ze kunnen de waarde van effecten, voorraden en zelfs goodwill beïnvloeden. Sommige rechtsgebieden geven bedrijven een ruime mate van vrijheid bij het kiezen van hun regels. Anderen zijn moeilijk. De verschillen in uitgestelde belastingen, leasingbetalingen en onderzoekskosten zijn voldoende om het accountants moeilijk te maken.
Openbaarmaking en handhaving: verborgen barrières
Het grootste obstakel is niet alleen wiskunde. Dit is cultuur.
Financiële verslaggeving is een spiegel die het rechtssysteem, de taal en de economische geschiedenis van een land weerspiegelt. Duitsland en Japan hebben historisch gezien veel minder openbaarmaking nodig gehad dan de Verenigde Staten en Groot-Brittannië. Waarom? Omdat hun economieën afhankelijk zijn van het kapitaal van een paar grote banken. Als de banken weten wat er aan de hand is, hoeft het publiek het niet te weten.
Maar de dingen zijn veranderd. De regelgeving wordt strenger nu Europese en Japanse bedrijven kapitaal beginnen aan te trekken bij een bredere groep investeerders. Regeringen in beide regio’s erkennen dat openheid essentieel is voor het functioneren van het moderne kapitalisme. De rapportagevereisten zijn strenger geworden.
Maar de handhavingsinspanningen zijn fragmentarisch. Sommige landen reguleren actief boeken. Sommige mensen laten bedrijven hun gang gaan. Dit maakt het bijna onmogelijk om de ‘kwaliteit’ van grensoverschrijdende inkomsten te vergelijken zonder gedetailleerde forensische boekhouding.
De strijd voor transnationale normen
Nationale normen zijn zo verankerd dat een werkelijk ‘internationale’ boekhouding niet zomaar is ontstaan. Het werd gebouwd door een groep die deze ongelijksoortige systemen met elkaar probeerde te verbinden.
Er worden sleutelfiguren ingeschakeld om zware taken uit te voeren.
* Internationale Federatie van Accountants, met hoofdkantoor in New York, die 114 beroepsverenigingen vertegenwoordigt.
Het International Accounting Standards Committee (IASC) werd in 1973 in Londen opgericht.
* Organisatie voor Economische Samenwerking en Ontwikkeling (OESO).
Europese Economische Gemeenschap.
IASC is een pionier. In 2001 evolueerde het naar de International Accounting Standards Board (IASB) en nam het de verantwoordelijkheid op zich voor de volgende fase van coördinatie.
Hoe de IASC en IASB het spel veranderen
De vooruitgang is langzaam, maar gestaag. In 1999 had de IASC een lijst met “kernstandaarden” opgesteld. Dit zijn niet alleen maar suggesties. Deze worden de facto het regelboek van de mondiale financiële wereld.
Early adopters werden gedwongen te volgen. De beurzen van Londen en Hong Kong eisen dat buitenlandse beursgenoteerde bedrijven voldoen aan de IASC-normen. Dit is een enorme overwinning voor standaardisatie.
De politieke druk is ook reëel. De ministers van Financiën van de G7-landen (Canada, Frankrijk, Duitsland, Italië, Japan, Groot-Brittannië en de Verenigde Staten) hebben deze normen goedgekeurd. Ze willen uniforme regels.
Deze druk heeft reële gevolgen voor de Verenigde Staten. De Financial Accounting Standards Board (FASB) heeft de controversiële ‘pooling van belangen’ voor bedrijfscombinaties geëlimineerd. Deze aanpak maakt het voor bedrijven mogelijk om te fuseren zonder bepaalde kosten te erkennen, waardoor het voor investeerders moeilijk wordt om de werkelijke kosten van de overname te begrijpen. Het elimineren ervan zou US GAAP dichter bij de IASC-normen brengen. Het American Institute of Certified Public Accountants steunt publiekelijk de inspanningen van de IASC om te streven naar afdwingbare mondiale regels.
De vrijwillige valstrik
Maar laten we duidelijk zijn: dit probleem is nog niet opgelost.
Ondanks de aandacht die de IASB-standaarden begin deze eeuw kregen, bleven de Verenigde Staten bij hun standpunt. Buitenlandse in de VS genoteerde bedrijven moeten hun boekhouding nog steeds aanpassen aan US GAAP en niet aan de aanbevelingen van de International Accounting Standards Board.
Bovendien is de naleving van de IASB-normen nog steeds vrijwillig.
Vrijwillige normen kunnen niet worden afgedwongen. Als Brazilianen of Braziliaanse bedrijven besluiten de basisnormen te negeren, zijn er geen tanden om ze te dwingen hieraan te voldoen. Hierdoor ontstaat een systeem met twee niveaus. Wij zijn een bedrijvengroep die transparante en hoogwaardige regels volgt. Speel met anderen.
Totdat dit verplicht wordt gesteld en breed wordt geïmplementeerd, zal de mondiale boekhouding gefragmenteerd blijven. Het enige wat investeerders kunnen doen is vertalen tussen dialecten in plaats van één enkele taal te lezen.
De veranderingsmechanismen zijn al klaar. De normen zijn geschreven. Maar zonder wettelijke handhaving zijn het slechts richtlijnen. In de financiële wereld worden richtlijnen vaak gezien als aanbevelingen.
De International Accounting Standards Board (IASB) wordt geconfronteerd met een structurele blinde vlek. De regels zelf worden vaak bekritiseerd omdat ze te breed zijn. Interpretatieve richtlijnen blijven achter bij de feitelijke normen. Dit laat veel ruimte voor onduidelijkheid. Naar de details kunnen bedrijven en accountants alleen maar gissen.
De IASB beschikt niet over de infrastructuur om de handhaving te garanderen.
Dit is niet alleen een theoretische vraag. Het is een praktisch obstakel. Zonder duidelijke uitleg lijdt de consistentie. Twee bedrijven in verschillende landen kunnen dezelfde normen op totaal verschillende manieren toepassen. De bedoeling is uniformiteit. De werkelijkheid is gefragmenteerd.
Soevereiniteit en weerstand
De kwestie heeft een politieke dimensie. Dit is niet alleen een technisch boekhoudkundig vraagstuk. Rechtsgebieden doen hun gezag gelden. Veel regeringen zijn niet bereid de controle uit handen te geven. Zij beschouwen het vaststellen van boekhoudregels als een kwestie van nationale soevereiniteit.
Een internationaal orgaan kan lokale wetten niet gemakkelijk terzijde schuiven. Hierdoor ontstaan wrijvingspunten. Sommige regio’s kunnen deze normen overnemen, maar met aanzienlijke lokale wijzigingen. Sommigen zijn er misschien helemaal tegen. Het doel van een gemeenschappelijke mondiale standaard stuit op obstakels van nationale trots en onafhankelijkheid op het gebied van de regelgeving.
De infrastructuur is leeg
Het gebrek aan handhavingsinfrastructuur is een belangrijke beperking. De IASB stelt de regels vast. Het controleert ze niet. Er bestaat geen mondiale boekhoudpolitie. Dit betekent dat naleving afhankelijk is van lokale regelgevende instanties. Deze toezichthouders variëren in hun bereidheid en vermogen om te handhaven.
Hierdoor ontstaat een patchworksysteem. Op sommige plaatsen worden de regels van de IASB serieus genomen. In andere gevallen worden ze genegeerd of verdraaid. Als gevolg daarvan zijn ‘mondiale’ standaarden zelden echt mondiale standaarden. Het is een verzameling lokale interpretaties, bijeengehouden door hoop.
Waarom dit belangrijk is voor beleggers
Voor beleggers is deze dubbelzinnigheid gevaarlijk. Dit maakt vergelijkingen lastig. Als bedrijf A in Europa en bedrijf B in Azië hun inkomsten rapporteren op basis van vergelijkbare IASB-regels, zijn hun cijfers mogelijk niet vergelijkbaar. De interpretaties verschillen. De handhaving verschilt.
Het gebrek aan volledigheid in de leidraad betekent dat gebruikers van de jaarrekening tussen de regels door moeten lezen. Je kunt niet alleen op standaarden vertrouwen. Ze moeten in de aantekeningen duiken. Ze moeten de lokale situatie begrijpen. Dit voegt een niveau van due diligence toe dat vaak over het hoofd wordt gezien.
Het doel van de IASB is convergentie. Maar zonder implementatie en duidelijke uitleg is convergentie ambitieus. Niet waar. De kloof tussen de regels en de werkelijkheid is nog steeds groot.
De verborgen berekeningen achter productprijzen
Je kunt geen prijs plakken op iets dat je niet begrijpt. Het berekenen van de kosten is de saaie machinekamer van bedrijfsplanning. Dit is hoe bedrijven de kosten inschatten van het vervaardigen van een product, het onderhouden of zelfs onderhouden van een bepaalde afdeling. Sommige cijfers herinneren ons aan wat er is gebeurd. Sommigen voorspellen wat er zal “gebeurt”. Maar ze volgen allemaal dezelfde regels. Dit betekent dat de aan een object (werk, product, proces) toegerekende kosten moeten overeenkomen met alle daadwerkelijk gemaakte kosten voor dat object.
Als de producten identiek zijn: Proceskostenberekening
Als u cement maakt of bloem maalt, is het resultaat gelijkmatig. U hoeft niet elke zak meel bij te houden. Het enige dat u hoeft te doen, is uw totale factuur voor de maand kennen en deze delen door het totale aantal geproduceerde zakken. Dit zijn de proceskosten. Dit is de eenvoudigste kostprijsberekeningsmethode, omdat deze uitgaat van uniformiteit. Voor elke productieactiviteit in een bepaalde periode kunt u kosten verzamelen. Dit bedrag wordt opnieuw gemiddeld door de totale kosten te delen door de totale productie.
Dit werkt alleen als de afzonderlijke processen redelijk consistente producten opleveren. Dit is continue productie. Het is gebaseerd op kwantiteit. Het is heel eenvoudig. Maar wat als je maatwerk doet? Deze methode is mislukt.
Aangepaste werkregistratie: kostenberekening van werkorders
Als uw afdeling meerdere producten verwerkt in plaats van één enkele Stream, kunt u overstappen op werkordercalculatie. Hier worden fabriekskosten onderverdeeld in twee categorieën: primaire kosten en overhead.
Primaire kosten zijn directe kosten. Kan worden herleid tot een specifieke partij of kluspartij. Directe arbeid. direct materiaal. Deze worden rechtstreeks in de kostentabel van de werkorder ingevoerd.
Overhead is het rommelige spul. Het kan niet aan één functie worden gekoppeld. Het salaris van de afdelingssupervisor? Overhead. De elektriciteit voor de hele verdieping? Overhead. Gebruik overhead om deze kosten toe te wijzen. Het is de verhouding tussen de overheadkosten en de totale productie over een bepaalde periode.
Toerekening van de onzichtbare kosten
Voor elke productieafdeling kunt u afzonderlijke overheadtarieven berekenen. Als uw afdelingen uiteenlopende activiteiten hebben, kunt u deze opdelen in meer homogene kostenplaatsen, die elk hun eigen prijzen hebben. Soms gaat het nog dieper. Als de bedrijfskosten van individuele machines qua stroomverbruik, onderhoud en afschrijving aanzienlijk verschillen, is het zinvol om aparte tarieven te hanteren.
De productie van deze centra is niet uniform, dus je kunt niet zomaar de eenheden tellen. De output kan worden gemeten in machine-uren of directe arbeidsuren. Nadat u deze prijs heeft bepaald, kunt u aan elke taak overhead toevoegen.
Voorbeeld: Als de overhead $3 per machine-uur bedraagt en taaknummer 7128 600 machine-uren gebruikt, wijst u $1.800 aan overhead alleen aan deze taak toe.
Maar wacht. Er is ook een ondersteunende afdeling. Onderhoud. Kwaliteitscontrole. schoon. Energieproductie. Deze worden niet gebruikt om producten te maken. Zij ondersteunen degenen die dat wel doen. Schat de kosten in en wijs deze toe aan productieafdelingen op basis van het aandeel diensten dat door elke afdeling wordt ontvangen. In de overheadtarieven van de afdeling wordt met deze toegerekende kosten rekening gehouden.
Naast kwantiteit: op activiteiten gebaseerde kostenberekening
Wat als de kosten niet stijgen naarmate de hoeveelheid van het product toeneemt? Voer Activiteitsgebaseerde kostenberekening in. Deze benadering erkent dat veel kosten worden veroorzaakt door andere factoren dan het productievolume. De eerste stap is het identificeren van de activiteiten die kosten genereren. Vervolgens worden de kosten van elke activiteit geschat en uitgedrukt als een gemiddelde waarde per activiteitseenheid.
Managers kunnen deze gemiddelden gebruiken om verspilling te verminderen. Als u de prijs van een specifiek product wilt weten, kunt u een schatting maken van het aantal activiteitseenheden dat voor dat product wordt gebruikt en dit vermenigvuldigen met de gemiddelde kosten.
Beschouw een product dat uit zes delen is samengesteld. Het kost $100 per jaar per onderdeel om het in de productlijn te houden. Dat is $600 per jaar, ongeacht het bedrag. Zelfs als je niets produceert, moet je nog steeds €600 betalen.
Voeg nu batchkosten toe. Als uw kosten voor productiebatches gemiddeld € 100,- per batch bedragen, kost het gebruik van een batch van 1.000 eenheden € 0,10 per eenheid.
Voeg machinetijd toe. Als uurwerk gemiddeld €12 per machine-uur kost en een batch 15 uur nodig heeft, is dat €180 per batch. Deel het door 1.000 eenheden en je krijgt $ 0,18 per eenheid.
Als de productie 10.000 eenheden bedraagt, bedragen de onderhoudskosten van het product $ 0,06 per eenheid. De batchkosten bedragen $ 0,10. De machine kostte $ 0,18. Alle? $ 0,34 per eenheid. Voeg de materialen toe. Het bevat ook andere verborgen activiteiten die je nog niet hebt gevolgd.
Houdt uw huidige prijsmodel rekening met de kosten voor het onderhouden van uw productlijn, of maakt u alleen maar aannames op basis van arbeid en materialen? Het verschil tussen winst en verlies zit vaak in de details die anderen niet opmerken.
De realiteit van de preproductieschattingen
Het kennen van de werkelijke kosten van een product voordat het wordt vervaardigd, vereist zelden een eenvoudige optelling. Dit is meestal een onderbouwde gok. Of u nu op activiteiten gebaseerde kostenberekening, proceskostenberekening of taakorderkostenberekeningen gebruikt, het kan zijn dat u schattingen gebruikt in plaats van werkelijke ontvangsten.
Bij proceskostenberekening worden kosten toegewezen naarmate de productie beweegt. Bij taakorderkosten wordt het bedrag vastgelegd dat aan een specifieke taak wordt besteed. Het probleem hier is echter dat de overheadkosten die bij beide methoden worden gebruikt, meestal vooraf bepaald zijn. Deze weerspiegelen de gemiddelde geplande overhead.
Waarom? Dit komt omdat de werkelijke overheadkosten afhankelijk zijn van de algehele operationele efficiëntie en het piekvolume. Dit zijn externe variaties. Ze beperken zich niet tot één taak. Als deze variaties de overhead wijzigen die aan een bepaalde taak wordt toegewezen, wordt de kosteninformatie irrelevant. Je krijgt dan ruis in plaats van signaal.
Veel bedrijven gaan verder. Ze schatten niet alleen. Ze maken routinematige schattingen voor alle soorten materialen, elke bewerking en alle producten. Dit zijn standaardkosten. Uw nummer is gemakkelijk bereikbaar wanneer u het nodig heeft. Deze dienen ook als benchmark voor latere prestatierapportage.
Diensten brengen ook kosten met zich mee
Dit geldt niet alleen voor fabrieken. Dienstverleners gebruiken vergelijkbare methoden om de kosten te achterhalen en te schatten.
Denk aan een reclamebureau. Of een adviesbureau. Zij houden gegevens over de arbeidskosten bij. Dit wordt gedaan om een correcte facturatie aan klanten te garanderen. Dit wordt ook gedaan om de winstgevendheid van individuele accounts te beoordelen. Het mechanisme is hetzelfde. Volg uw invoer. Je kent tarieven toe. Je ziet of de marge stand houdt.
Volledige kosten versus variabele kosten
De bovenstaande methode wordt volledige kostenberekening of absorptiekostenberekening genoemd. Overhead omvat voorzieningen voor “alle” productiekosten.
Dezelfde methoden kunnen worden aangepast aan variabele kosten. In dit model worden alleen de variabele productiekosten meegenomen in de productkosten.
De gedragsverschillen zijn als volgt:
– Variabele kosten stijgen of dalen afhankelijk van de productie.
– De totale vaste kosten blijven constant (binnen het normale bereik) op verschillende volumeniveaus.
Bij variabele kosten zijn de eenheidskosten eenvoudigweg de gemiddelde variabele kosten voor het produceren van het product. Het is vaak nuttiger dan de gemiddelde totale kosten voor zakelijke beslissingen op de korte termijn.
Overweeg de keuze om goederen in grote partijen te vervaardigen. Het management moet de kosten schatten van grotere eindproducten in voorraad. Het vergroten van de voorraad veroorzaakt meer variabele kosten. De vaste productiekosten worden over het algemeen niet beïnvloed.
Wanneer een beslissing een verandering in de vaste kosten van een bedrijf veroorzaakt, is de verandering zelden evenredig met het volume. De gemiddelde vaste kosten vormen geen voldoende basis voor het evalueren van de kosteneffecten van dergelijke beslissingen. Variabele kosten nemen de verleiding weg om gemiddelde vaste kosten te gebruiken in plaats van variabele kosten.
De GAAP-valstrik
Zelfs als u variabele kosten gebruikt voor interne besluitvorming, moet u nog steeds de vaste overhead bijhouden. aanvullende tarieven bieden voor vaste overheadkosten. Dit is nodig om de kosten te meten die zijn toegewezen aan de eindejaarsvoorraad.
Waarom is deze extra stap nodig? Algemeen aanvaarde boekhoudprincipes (GAAP) in de Verenigde Staten en de meeste andere landen vereisen dat in externe financiële rapportage de voorraad wordt gewaardeerd tegen de volledige kostprijs van het product.
Je kunt de aandacht van de Belastingdienst en aandeelhouders niet ontwijken. Maar wat als de manager naar een prijsdilemma staart? Variabele kosten brengen duidelijkheid. Verwijder het geluid. Laat alleen de delen over die bewegen volgens het volume.
Het alternatief is duidelijk. Ontvang nauwkeurige externe rapporten en een volledige kostenberekening. Variabele kosten helpen u betere beslissingen te nemen in uw bedrijf. Je moet met beide leven.


