



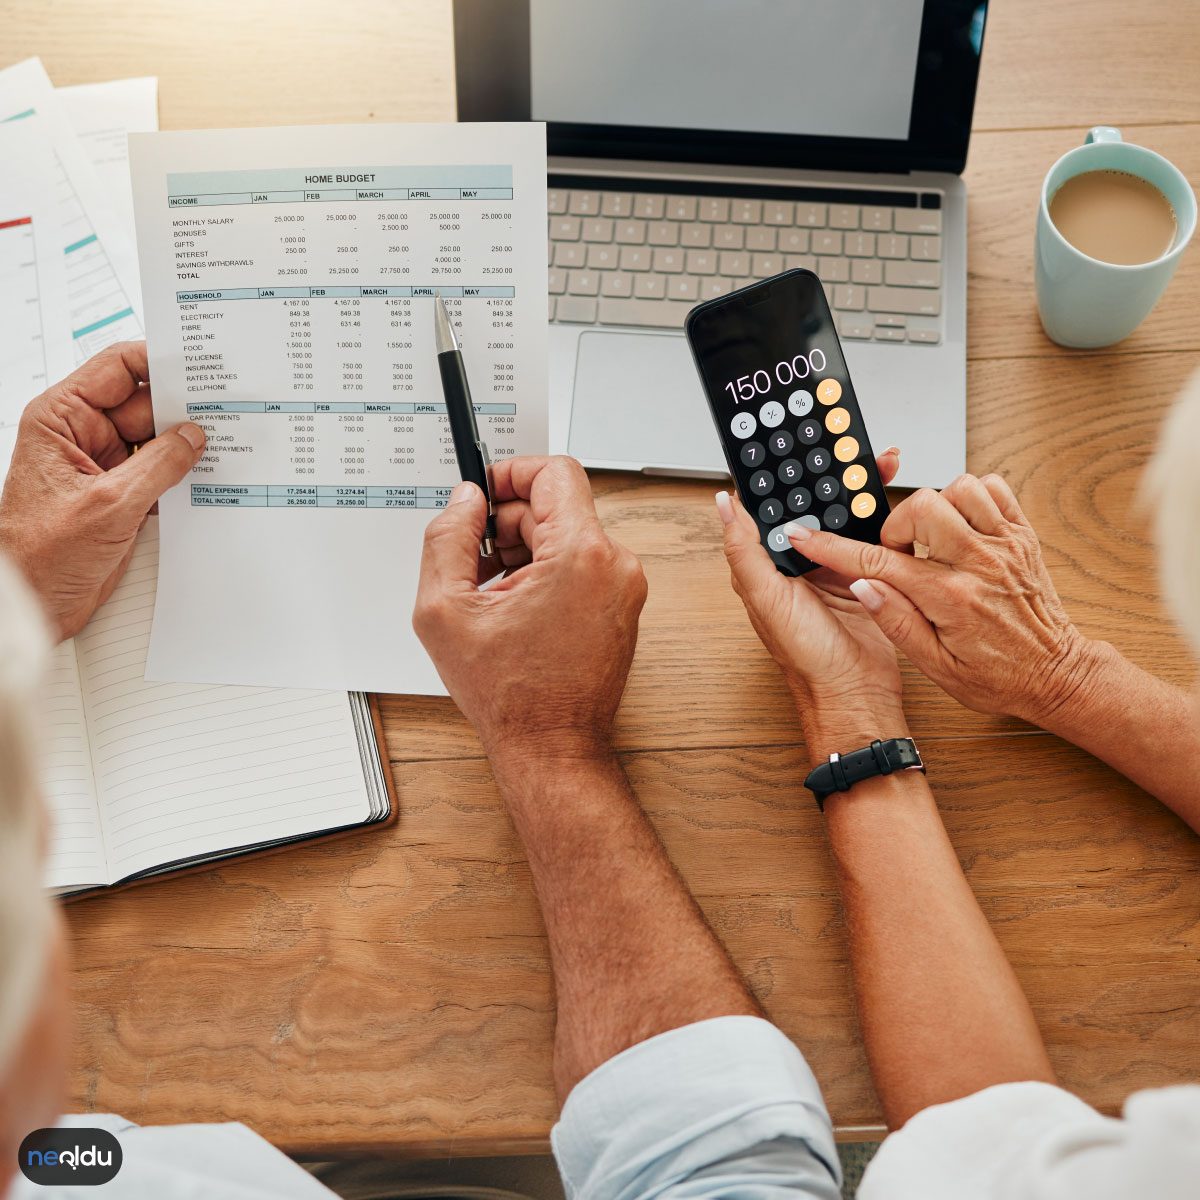
Economizar dinheiro é mais do que apenas uma disciplina. É tudo uma questão de dados. Você não pode consertar o que não mede. No entanto, a maioria das pessoas pula as etapas mais básicas. Eles acham que sabem para onde vai o dinheiro. Raramente corresponde à realidade.
Antes de tentar reduzir, você precisa ver o vazamento. Não se trata de julgamento. É tudo uma questão de visibilidade.
Registre todas as despesas
Comece anotando todo o dinheiro que você gasta. Não se trata apenas de compras em grandes quantidades. O café. A assinatura que você esqueceu de cancelar. Compra por impulso na finalização da compra.
Se você não seguir, não poderá controlá-lo.
Use o aplicativo. Use seu caderno. Notas em um telefone celular. O método não importa. A consistência sim.
Acompanhe por pelo menos 30 dias. Quanto mais tempo, melhor. Você precisa de um ciclo completo para ver os padrões. Contas mensais. Compras semanais. Guloseimas esporádicas.
Por que isso funciona
Você encontra desperdício. Se você bebe um café com leite de US$ 5 por dia, isso equivale a US$ 150 por mês. São US$ 1.800 por ano. Vale a pena? Você decide. Mas agora você tem uma escolha.
Você também pode ver onde seu dinheiro está “realmente” sendo gasto. Não é o que você pensa. A poupança está escondida na lacuna entre a percepção e a realidade.
Compromisso
O rastreamento leva tempo. É chato. Você pode se sentir envergonhado com o que vê. Isso é normal.
Mas as recompensas são claras. Depois de conhecer os números, você pode fazer um plano. Você pode ajustar. Você pode economizar.
Sem este passo, a estratégia de poupança torna-se uma adivinhação. E suposições não geram riqueza.
2. Determine suas prioridades
Você anotou suas receitas e despesas no início. Agora é hora de resolver isso. Você rastreou suas despesas. Você identificou saídas desnecessárias. Você preparou um plano de poupança. Então, de acordo com esse plano, qual conta deve ser paga primeiro? Em que despesas podem ser feitas concessões?
É aqui que a maioria das pessoas fica presa. Simplesmente tornar a lista longa não é suficiente. Você precisa priorizar.
Separe as necessidades urgentes dos desejos
Itens básicos de sobrevivência vêm em primeiro lugar. Seu aluguel. Contas de luz e água. Comida. Prêmio de seguro. Se estes não forem pagos, sua vida ficará de cabeça para baixo. O que vem depois são elementos de luxo ou conforto. Indo jantar. Comprando uma roupa nova. Assinaturas.
Ao fazer essa distinção, você pode usar o conceito de índice de engajamento. Suas despesas fixas não devem ultrapassar 50% da renda mensal. 20% para poupança e investimento. Os 30% restantes são para despesas pessoais. Esta regra pode ser flexível, mas estabelece o enquadramento.
Por que deveria ser tão rigoroso? Porque você precisa de uma hierarquia de prioridades para permanecer resiliente diante da incerteza. Você já sabe qual pode cortar em caso de emergência. Em vez de ficar estressado no momento da decisão. Você já está implementando uma ação planejada.
Ao decidir qual despesa cortar primeiro, pergunte: “Minha vida vai parar se eu não fizer essa despesa?” Se você obtiver a resposta não. Você pode adiá-lo ou excluí-lo permanentemente.

Se as suas prioridades não estiverem claras, o orçamento vira um caos. A afirmação de que tudo é importante significa, na verdade, que nada é importante. Seja realista.
4. Construa um Fundo de Emergência
A vida não acontece como você planeja. O pneu do carro estourou. Seu dente dói. Você vai largar seu emprego. Essas despesas inesperadas são inevitáveis na vida.
Muitas pessoas carregam seus cartões de crédito nessas situações. Ou pior, contrai um empréstimo pessoal com juros altos. Esta é a maneira mais rápida de contrair dívidas.
A solução é simples, mas difícil de implementar: Fundo de Emergência.
Por que é necessário?
Este fundo atua como uma proteção contra surpresas indesejadas em sua vida. Ele permite que você continue pagando contas se ficar desempregado. Você não será inundado com juros do empréstimo quando surgir uma despesa médica inesperada.
Quanto deve ser economizado?
A maioria dos especialistas financeiros recomenda custo de vida de 3 a 6 meses.
- 3 meses: Isso pode ser suficiente se você tiver um emprego estável e seu setor estiver seguro.
- 6 meses ou mais: Um refúgio mais seguro para freelancers, empreendedores ou aqueles cuja renda varia.
A forma de calcular esse fundo é simples. Some suas despesas fixas mensais (aluguel, contas, compras, transporte). Em seguida, multiplique esse número por 3 e 6. Aqui está o seu objetivo.
Onde colocar?
Um fundo de emergência não é um lugar para assumir riscos. Você não deve manter seu dinheiro em ativos voláteis, como mercados de ações ou criptomoedas. Quando você precisar repentinamente desse dinheiro, terá que agarrá-lo quando o mercado cair.
Os recursos que podem conseguir isso são:
* Liquidez: Você deve ter acesso imediato ao dinheiro.
* Segurança: É essencial proteger seu capital.
* Retorno: Embora não haja proteção total contra a inflação, também não deveria haver retorno zero.
Os instrumentos que atendem a esses critérios são normalmente contas de poupança com juros altos ou títulos governamentais de curto prazo. Manter seu dinheiro aqui cria uma rede de segurança que você pode acessar regularmente todos os meses.
Como começar?
A princípio, o objetivo pode parecer assustador. Se suas despesas de 6 meses são de 30 mil liras, é difícil economizar mil liras por mês.
Comece pequeno. O dinheiro acumulado regularmente, mesmo que seja 100 liras por mês, cresce com o tempo. Uma parte do seu salário com instrução automática
4. Reduza suas contas
A lacuna deixada quando você corta despesas desnecessárias é o momento ideal para revisar os itens da fatura. Digamos que você cancele uma de suas assinaturas em andamento. Esta etapa afeta diretamente a quantidade de dinheiro que flui do caixa. Ficar longe de compras de luxo também tem o mesmo efeito. Mas contas? Às vezes, estes aumentam automaticamente.
As empresas aumentam secretamente os preços. As condições mudam. Sem o seu consentimento. Isso é conhecido como “aumento de preço”. Se você obtiver uma assinatura anual da Internet ou da academia. Você pode ter conseguido um bom negócio no primeiro ano. No segundo ano, a empresa apresenta uma nova tabela de preços. Silenciosamente. Você não percebe até que a conta chegue.
É aqui que você precisa intervir.
Não ignore todas as contas quando elas chegarem. Leia linha por linha. Quanto você paga por qual serviço? Quanto é a “taxa de suporte técnico” na sua conta de internet? As penalidades por exceder o limite de dados do pacote do seu telefone são razoáveis?
Comparar. As empresas concorrentes oferecem preços mais acessíveis? Existe um serviço semelhante oferecido no mercado a um preço mais baixo? Até mesmo fazer uma única pesquisa pode reduzir suas despesas fixas mensais em 10% a 20%.
Além disso, fale com seu provedor atual. “O concorrente é mais barato, o que você pode fazer?” perguntar. Eles costumam dar descontos para proteger seus minutos. É como uma recompensa de fidelidade. Mas se você não pedir, você não conseguirá.
Algumas faturas são flexíveis. Reduzir a velocidade da Internet pode reduzir a conta. Malhar em casa em vez de na academia torna desnecessária a taxa de assinatura. Isso requer uma pequena mudança em seu estilo de vida. Mas dá uma grande contribuição para o seu orçamento.
O ponto crítico é que os montantes parecem pequenos. Uma assinatura mensal de US$ 50 vale US$ 600 anuais. Esse dinheiro poderia ser investido. ou pode fazer parte do seu fundo de emergência. Tapar pequenos vazamentos é como encher um poço grande.
Onde você está cometendo erros? Não acompanhar as datas de pagamento das contas. Não beneficiando de descontos por pagamento antecipado. Ou não impedir que o pagamento automático mude para um pacote mais caro e que você realmente não precisa.
Este processo requer disciplina. Deve se tornar uma rotina recorrente todos os meses. Porque economizar leva mais tempo do que cavar. Mas o resultado é assumir o controle do seu fluxo de caixa.
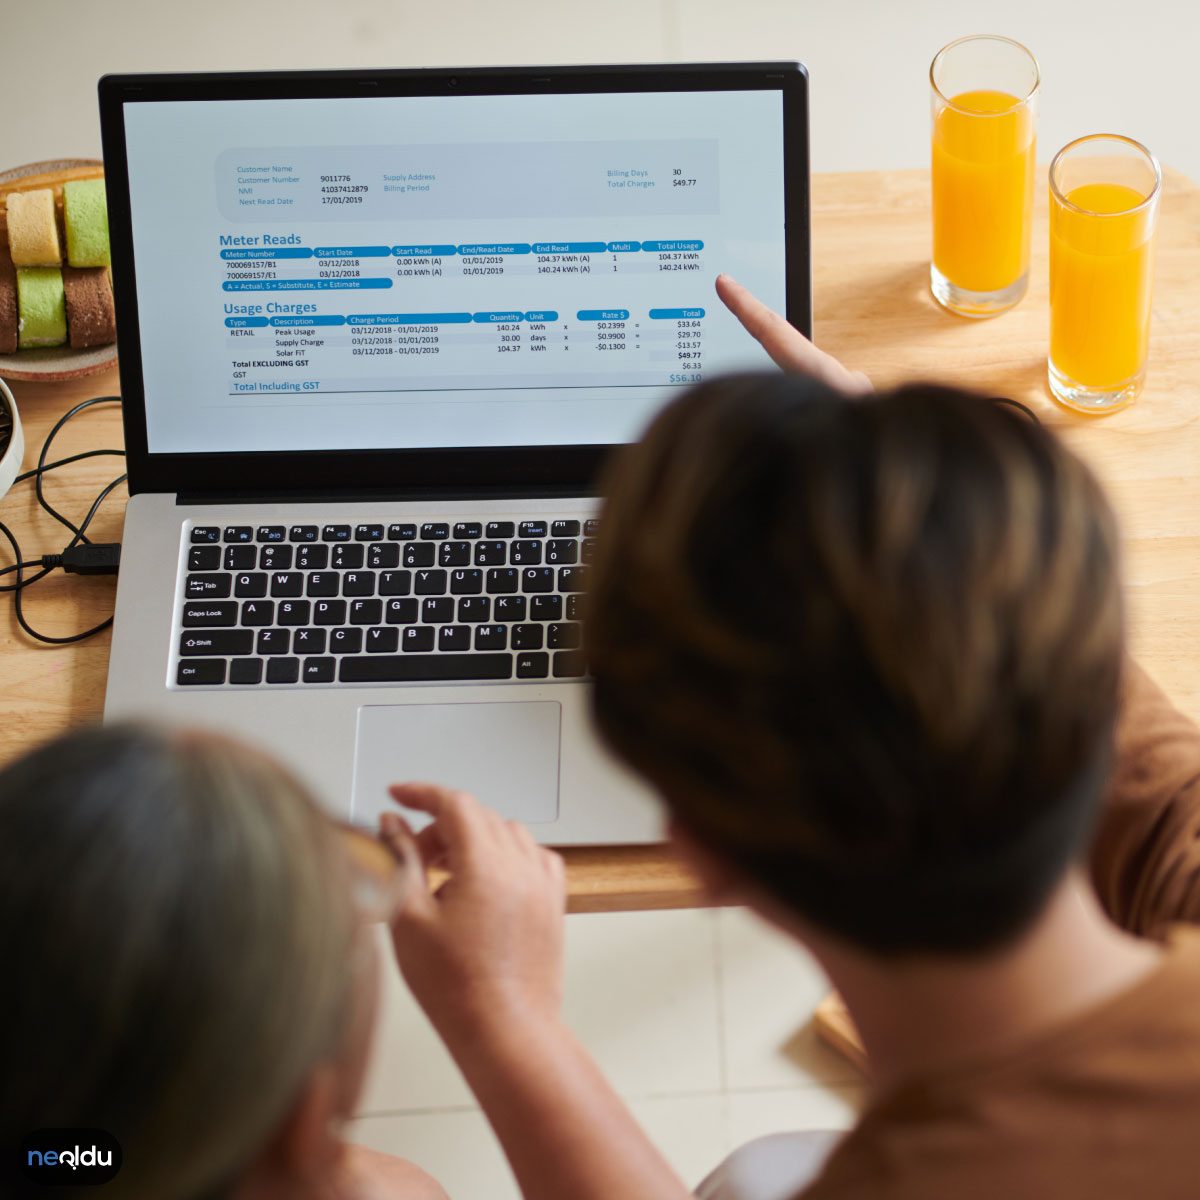
Aquelas pequenas compras que passam despercebidas em nosso dia a dia corroem aos poucos o orçamento mensal. Quando se trata de contas desnecessárias, a primeira coisa que vem à mente ainda pode ser a assinatura de um jornal impresso ou de revistas que você não usa. Então, quanto valem essas publicações tradicionais na era digital?
Fazer uma pausa em eventos, atividades pagas ou mesmo serviços adquiridos “por precaução” faz uma grande diferença na sua carteira. Não se trata apenas de poupar dinheiro, trata-se de adquirir hábitos de consumo conscientes.
3. Não use cartões de crédito
Embora os cartões de crédito possam parecer uma parte indispensável da vida financeira moderna, eles podem ser o seu pior inimigo se você tiver uma meta de poupança.
Porquê? Porque um cartão de crédito desliga o seu poder de compra do seu saldo real. Pagar com cartão cria em seu cérebro a ilusão de que “o dinheiro ainda não saiu”. Essa distância psicológica leva você a gastos desnecessários.
- Gastos fora do orçamento: Quando você gasta com dinheiro ou cartão de débito, você para à medida que seu saldo diminui. Com um cartão de crédito, você não tem essa sensação de limite.
- Armadilha de juros: Todo mês que você não pagar integralmente o cartão, enfrentará altas taxas de juros. Esses interesses corroem o dinheiro que você economizou.
- Falácia do desconto: A maioria das campanhas de desconto tem como objetivo incentivar os gastos. Economia real não significa comprar o que você não precisa.
“O cartão de crédito não é um instrumento de pagamento, mas sim um instrumento de empréstimo.”
Métodos de pagamento alternativos
- Usando dinheiro: Tente pagar suas despesas diárias com dinheiro. A perda visível de dinheiro atrai mais atenção psicológica.
- Limite do cartão de débito: Em vez de um cartão de crédito, use um cartão de débito que você possa gastar até o saldo. Isso cria um “limite dispensável”.
- Cartões Pré-pagos: Os cartões pré-pagos, que funcionam com saldo limitado, são uma ferramenta eficaz para controle de gastos.
Resultado
Economizar não é apenas gastar menos, é gastar de forma mais consciente. Cancelar assinaturas desnecessárias, abandonar os cartões de crédito e adotar métodos de pagamento em dinheiro/híbridos estabelece as bases para sua liberdade financeira de longo prazo.
6. Vá menos aos shoppings
Uma das maiores armadilhas de um cartão de crédito é que ele não apenas altera a forma de pagamento, mas também distorce o seu comportamento. Quando você tira seu cartão você sente que não tem dinheiro. Essa distância psicológica torna mais fácil permanecer dentro do seu orçamento.
Os shoppings são os lugares que melhor conhecem esse sentimento. A iluminação, a música, os amplos corredores do aeroporto – tudo foi pensado para que você permaneça lá por mais tempo e gaste mais.
Você não precisa parar aqui.
O custo de funcionamento de loja em loja
Passar um tempo em shoppings pode ser um hobby. Porém, é um fator de risco para o seu bolso. Cada entrada na loja pode criar um novo produto, um novo desconto ou uma nova necessidade.
- Custos visíveis: Roupas, acessórios, eletrônicos.
- Custos invisíveis: Tempo, energia, estado psicológico atual.
Os descontos nem sempre são uma vantagem. Comprar um produto com desconto de 50% se você nunca for usá-lo significa apenas economizar 50%. Se você economizasse esse dinheiro, teria economizado 100%.
Armadilha de parcelamento
Quando falamos para ficar longe do parcelamento, a maioria das pessoas pensa que não tem problema porque é “sem juros”. Errado.
Comprar parcelado expande repentinamente seu limite de gastos. A dívida total no final do mês pode incluir grande parte do seu salário.
- Exceder o limite: Se você tem um limite de 5.000 TL no seu cartão, gastar 5.000 TL parcelado significa consumir todo o seu orçamento daquele mês.
- Criar imunidade: Gastos parcelados regulares treinam seu cérebro para perceber que “esse dinheiro não existe”.
- Use dinheiro: Dinheiro ou dinheiro caindo diretamente de sua conta bancária prejudica. Essa dor atua como um freio que o impede.
Estratégias Alternativas
Você não precisa parar completamente de ir aos shoppings. No entanto, você mesmo deve instalar o freio.
- Entre com uma lista: Pegue apenas o que está escrito nessa lista.
- Entre com dinheiro: Deixe seu cartão em casa. Traga apenas o valor que você gastará naquele dia em dinheiro.
- Pedidos de fora: Encomende o que você precisa online. Pague diretamente na porta ou com cartão de débito. Ignore a opção de parcelamento.
Os shoppings são uma máquina que mantém você em constante movimento. No momento em que você para, você começa a ver os valores reais
7. Cozinhe em casa
Os shoppings costumam estar cheios de vendas por tempo limitado. Essas ofertas desencadeiam a tendência de gastar desnecessariamente. Comer fora é uma ação instintiva. Muitas pessoas sentem fome enquanto fazem compras. Isso leva a restaurantes caros ou redes de fast-food.
A solução é simples. Coma menos fora.
Comer fora esgotará rapidamente seu orçamento. Serviços adicionais, impostos e gorjetas são adicionados aos custos das refeições. O dinheiro gasto em uma refeição pode ser de três a cinco vezes o gasto na mesma refeição em casa. Essa diferença determina suas metas mensais de economia.
Cozinhar em casa leva tempo. Porém, desta vez é um grande investimento a longo prazo. Faça a preparação semanal das refeições. Lave os legumes. Marinar a carne. Este processo reduz o cansaço da decisão. Um dia você não terá que pensar no que comer.
Vamos comparar os custos.
- Café ao ar livre: 50-100 TL
- Café em casa: 5-10 TL
- Almoço ao ar livre: 200-400 TL
- Almoço em casa: 50-100 TL
Essas diferenças se acumulam e atingem números elevados. A economia anual é levada em consideração em seu orçamento de férias ou fundo de investimento. Se as compras no mercado forem planeadas, evita-se o desperdício. Comprar produtos cujo prazo de validade está se aproximando economiza o orçamento.
Além disso, cozinhar em casa afeta a saúde. Você tem controle. Quanto sal? Quantidade de óleo? Conteúdo de açúcar? Você determina tudo. Comer fora contém calorias ocultas e alto teor de sódio. Isso aumenta os custos de saúde no longo prazo.
Aprender a cozinhar é uma habilidade. Comece com receitas simples no início. Massa, arroz, saladas simples. Com o tempo, passe para receitas mais complexas. Isso economiza dinheiro e se transforma em um hobby agradável.
Em última análise, reduzir o hábito de comer fora aumenta sua liberdade financeira. Cada poupança significa dar um passo adiante.
8. Não vá às compras quando estiver com fome
Ir ao supermercado com o estômago vazio pode ser o presente mais caro que você já colocou na carteira. Este não é um simples experimento psicológico, é um fato comprovado da economia comportamental.
Quando você está com fome, seu cérebro procura recompensas de curto prazo. Portanto, é mais provável que você opte por alimentos processados e com alto teor calórico que não estão em seu cardápio naquele dia, mas que fazem você dizer “seria melhor se eu comesse agora”. Pense nisso. Depois de uma manhã fria, quando seu estômago ronca e você vasculha as prateleiras, seus olhos se voltam para biscoitos de chocolate ou fast-food prontos, mesmo que você tenha um plano de “refeição saudável” em mente.
Isto não é apenas favorável ao orçamento, mas também fundamental para o consumo consciente. Os alimentos ingeridos quando estamos com fome geralmente são obtidos por impulso e não por necessidade. Portanto, o custo médio do seu carrinho aumenta. Em vez de ingredientes básicos e saudáveis que podem ser cozinhados em casa, preferem-se alternativas de consumo rápido e muitas vezes mais caras.
Qual estratégia deve ser seguida?
- Coma até ficar saciado: Faça um lanche leve antes de ir ao supermercado. Até mesmo uma maçã, um punhado de nozes cruas ou um copo de iogurte desligam o alarme de “energia urgente” do cérebro.
- Faça compras planejadas: Escreva apenas o que você precisa para o cardápio daquele dia em sua lista de compras. É fácil desviar-se da sua lista quando você está com fome.
- Fique atento ao horário de fechamento: Pegar produtos com desconto no horário de fechamento do mercado evita despesas surpresa compradas por fome.
Fazer compras com fome arruinará suas metas de economia no longo prazo. Porque aquela caixa extra de chocolates ou fast food será deduzida diretamente do seu orçamento de poupança para o próximo mês.
Mudar esse hábito aumentará não apenas suas compras de supermercado, mas também sua disciplina geral de gastos.
9. Adquira o hábito de comer em casa
Pedir comida para viagem ou comer em um restaurante é um dos maiores gastos no orçamento da vida moderna.
Cada refeição comprada de fora afeta não apenas o preço dos alimentos; Inclui taxa de serviço, custos de envio e, às vezes, impostos ocultos. Por exemplo, o preço de uma refeição numa loja de kebab ou pizzaria comum pode ser três ou até quatro vezes o custo de uma refeição feita em casa com a mesma quantidade de carne, vegetais e hidratos de carbono.
Por que essa diferença é tão grande?
- Mão de obra e aluguéis: Restaurantes, pessoal de cozinha, aluguel,
Você provavelmente já ouviu esse conselho antes, mas a ciência por trás dele é mais difícil de ignorar do que a maioria das pessoas pensa. Existe uma conexão fisiológica direta entre os níveis de açúcar no sangue e a saúde da carteira. Quando seu estômago está vazio, seu cérebro entra em modo de sobrevivência. Ele prioriza a gratificação imediata e o controle dos impulsos cai do penhasco. A pesquisa mostra que os compradores com baixo nível de açúcar no sangue são mais propensos a comprar produtos que não pretendiam comprar. Sim, eles estão comprando calorias, mas também comprando conforto e conveniência. resultado? Você sai do supermercado com um carrinho cheio de salgadinhos caros e alimentos básicos esquecidos.
A solução não é força de vontade. A força de vontade é um recurso limitado e se esgota ao longo do dia. A solução é a biologia. Coma primeiro. Vá às compras mais tarde. Isto parece demasiado simples, mas funciona porque remove completamente a variável fome da equação. Você não está lutando contra seu corpo. você está trabalhando com isso.
O poder da economia física
Graças ao serviço de banco digital, passar o cartão é muito fácil. É muito rápido. É invisível. Não há feedback tátil quando uma transação é concluída. É aqui que o humilde cofrinho, o pote de moedas físico, entra em ação novamente.
Isso não tem nada a ver com moedas. Um pote cheio de moedas pode custar apenas US$ 15 ou US$ 20. Isso não é um fundo de aposentadoria. É sobre a psicologia da acumulação. Ver o dinheiro físico se acumulando cria um ciclo visual de recompensa. Você vê o peso de suas economias aumentar. Você ouvirá o som de moedas caindo. Esse pequeno feedback sensorial reforça o hábito de guardar dinheiro.
“Economizar dinheiro não é apenas a quantidade de dinheiro, mas a consistência de suas ações.”
A maioria das pessoas depende da transferência de dinheiro de ou para sua conta poupança. Quando o dinheiro se move, esquecemos que ele existe. Estou entrando na síndrome “Estou perdendo a visão, estou perdendo a consciência”. Mas um pote no balcão? Você vê isso toda vez que entra na cozinha. Ele atua como um lembrete constante e gentil de seu objetivo.
O mecanismo é simples.
– Identifique pequenas despesas diárias.
– Guarde trocos extras para cada transação.
– Deposite o valor acumulado em uma conta poupança de alto rendimento todos os meses.
Não se trata de ficar rico com centavos. Trata-se de construir o hábito da separação. Você pode separar efetivamente seu dinheiro de bolso e suas economias. No mundo digital, esta barreira física pode ser uma ferramenta eficaz para conter o consumo impulsivo.
Armadilha de alvo ambíguo
É aqui que a maioria das pessoas falha. Eles dizem: “Quero economizar mais dinheiro” e “Quero ser mais rico”. Estes não são objetivos. Eles são desejos. O cérebro humano não responde bem a conceitos abstratos. Ele responde a detalhes.
“Economizar dinheiro para viajar” é vago. “Economize US$ 2.000 em uma viagem ao Japão até dezembro” é concreto. A diferença importa. Quando seu objetivo é específico, seu cérebro pode trabalhar de trás para frente para descobrir as etapas que você precisa realizar a cada dia ou semana. Saiba o valor exato que você precisa reservar para cada contracheque. Você pode visualizar o resultado final.
Metas vagas levam a esforços vagos. Metas concretas levam a ações concretas.
Pense no que você realmente deseja. É um adiantamento? Você quer pagar sua dívida? Um período sabático? Por favor, dê um nome. coloque um
A motivação não é estática. Desceu. O truque é continuar, mesmo depois que a excitação inicial passar. Ajuda a visualizar o resultado final. Imagine as recompensas. feriado? Um carro novo? Fundos de investimento? Metas concretas transformam números abstratos em recompensas tangíveis.
Por que as taxas de acompanhamento não podem ser negociadas
O conteúdo não rastreado não pode ser salvo. Este é o primeiro passo. A ignorância custa caro. Se você não consegue ver para onde está indo todo o seu dinheiro, pequenos buracos podem desaparecer rapidamente. Monitoramento é mais do que apenas contabilidade. Isto é consciência. Você descobrirá maneiras que não conhecia.
O papel da sua própria conta poupança
Separar dinheiro e consumo é estratégico. Sua conta poupança é mais do que apenas um lugar para depositar dinheiro. Isso é um distúrbio. Evita compras por impulso. Também permite que você se prepare para emergências. Quando a vida não estiver indo bem, não entre em pânico. Os preparativos estão completos. Este acordo torna o investimento no futuro menos doloroso porque o dinheiro parece fora de alcance.
Reduza custos de energia
Não se trata apenas de comprar a granel. É sobre o atrito diário. Desligue dispositivos eletrônicos. Não são apenas computadores. todos. A potência em espera aumenta. Isso prejudica sua carteira e seu ambiente tranquilos. Hábitos simples podem produzir resultados complexos ao longo do tempo.
O poder do orçamento pessoal
Não há limite para o seu orçamento. Este é o mecanismo de controle. Sem isso, os gastos param. Desta forma você pode eliminar despesas desnecessárias. Você pode decidir para onde vai o dinheiro antes de sair de suas mãos. Essa antecipação evita o arrependimento. Alinhe seus gastos com suas prioridades.
Não adianta fazer um plano se você não o seguir. A motivação diminui. A disciplina é mantida. A lacuna entre sonhos e ações pode ser preenchida por meio de ações contínuas. Mantenha sua visão clara. Deixe o livro aberto.


