



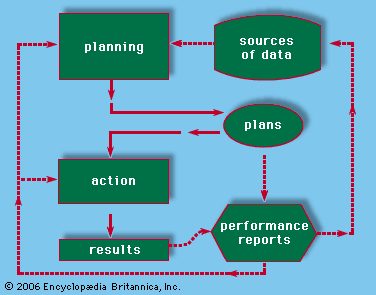
Akuntansi adalah pengembangan sistematis dan analisis urusan ekonomi suatu organisasi. Ini bukan sekedar angka-angka. Ini adalah proses menciptakan gambaran tentang posisi perusahaan dan tujuannya. Manajer menggunakan data ini untuk mengendalikan operasi. Pemilik menggunakannya untuk menilai kinerja. Pemberi pinjaman dan pemasok menggunakannya untuk memutuskan berapa banyak kredit yang akan diberikan. Pemerintah menggunakannya untuk menentukan kewajiban pajak. Bahkan pelanggan mungkin melihat pembukuan ketika kontrak memerlukan penetapan harga berdasarkan biaya.
Output dari proses ini terbagi dalam dua kelompok. Sebagian besarnya bersifat historis. Akuntan mencatat apa yang telah terjadi. Mereka mengamati aktivitas, mencatat dampaknya, dan merangkumnya dalam laporan. Sisanya bersifat prediktif. Ini adalah perkiraan dan rencana untuk periode saat ini dan masa depan.
Akuntansi berlaku untuk entitas mana pun. Ini melacak operasi ekonomi seluruh negara. Artikel ini berfokus pada akuntansi bisnis.
Tujuan dan Karakteristik Pelaporan Keuangan
Tujuan utama pelaporan keuangan adalah untuk memberikan informasi yang berguna kepada investor, kreditor, dan pihak berkepentingan lainnya. Sistem akuntansi yang ideal membantu pemangku kepentingan memprediksi jumlah, waktu, dan ketidakpastian arus kas masa depan. Hal ini juga mengungkapkan rincian tentang sumber daya ekonomi dan klaim atas sumber daya tersebut.
Para pemangku kepentingan kini menuntut lebih dari sekedar angka. Ada peningkatan tekanan terhadap informasi mengenai dampak sosial. Perusahaan semakin banyak melaporkan risiko lingkungan, kondisi karyawan, keterlibatan masyarakat, dan keselamatan konsumen. Sebagian besar pelaporan ini bersifat sukarela, khususnya di Amerika Serikat.
Data kuantitatif kini dilengkapi dengan deskripsi verbal yang tepat tentang tujuan bisnis. Di AS, perusahaan publik harus menyertakan “diskusi dan analisis manajemen” (MD&A) dalam laporan tahunan mereka. Dokumen ini merangkum kinerja historis. Ini juga mencakup informasi berwawasan ke depan.
Bagi akuntan, ada dua karakteristik yang menentukan informasi berguna.
- Relevansi
- Keandalan
Relevansi berarti informasi berpotensi mengubah suatu keputusan. Ini membantu meningkatkan prediksi kejadian di masa depan. Ini menegaskan hasil prediksi sebelumnya. Itu harus tersedia sebelum keputusan dibuat.
Keandalan berarti informasi tersebut dapat diverifikasi, akurat secara representasi, dan netral. Netralitas adalah kuncinya. Informasi akuntansi tidak boleh dipilih untuk menguntungkan satu kelompok pengguna dan mengabaikan kelompok pengguna lainnya.
Ada trade-off antara relevansi dan keandalan. Namun kurangnya informasi dianggap tidak cukup untuk pengambilan keputusan.
Informasi akuntansi juga harus dapat dibandingkan dan konsisten. Komparabilitas memungkinkan Anda membandingkan dua perusahaan di industri yang sama pada satu titik waktu. Konsistensi memungkinkan Anda membandingkan perusahaan yang sama selama periode waktu tertentu.
Pelaporan keuangan secara umum harus memenuhi prinsip pengungkapan penuh. Informasi apa pun yang dapat mempengaruhi pengambil keputusan yang terinformasi harus diungkapkan dengan jelas dalam laporan keuangan.
Laporan Keuangan Perusahaan
Output utama akuntansi keuangan adalah laporan keuangan tahunan. Ini berisi tiga komponen utama.
- Neraca
- Laporan laba rugi
- Laporan arus kas
Di beberapa yurisdiksi, ringkasan laporan keuangan tersedia atau diwajibkan setiap triwulan. Laporan-laporan ini dikirim ke investor dan pihak lain di luar grup manajemen.
Beberapa perusahaan memposting pernyataan ini secara online. Di Amerika Serikat, perusahaan publik dapat diakses melalui situs Securities and Exchange Commission (SEC). Penyusunan laporan ini termasuk dalam akuntansi keuangan.
Ekonom melihat pendapatan secara berbeda dibandingkan akuntan. Bagi para ekonom, pendapatan itu sederhana. Perubahan suatu aset selama periode waktu tertentu. Tidak termasuk dana yang ditambah atau ditarik oleh pemiliknya. Ini mengukur berapa banyak yang dapat dibelanjakan perusahaan saat ini sambil mempertahankan aset aktualnya tidak berubah pada akhir tahun.
Mari kita lihat contoh dasarnya. Jika kekayaan bersih meningkat dari $1.000 menjadi $1.200 dan perusahaan membayar dividen $100, pendapatan ekonominya adalah $300. Dapatkan nilai akhir ($1.200), kurangi nilai awal ($1.000), dan tambahkan kembali nilai yang dikeluarkan ($100). Ini sangat indah. Hal ini didasarkan pada nilai-nilai.
Akuntan membantah hal ini. Mereka menganggap “standar nilai” terlalu membingungkan. Kita terlalu bergantung pada spekulasi masa depan. Nilai masa depan sulit, bahkan mustahil, untuk diverifikasi secara independen. Itu sebabnya mereka menggunakan “pendekatan transaksional”.
Pendekatan Transaksi Terhadap Pendapatan
Dalam sistem ini, pendapatan hanya diakui ketika terjadi transaksi asli dengan pihak eksternal. Pendapatan diakui pada saat pekerjaan selesai, barang diserahkan dan ditagih kepada pelanggan. Ini bukan tentang “berapa” sesuatu itu berharga. Ini tentang apa yang sebenarnya terjadi.
Metode ini memerlukan dua jenis estimasi.
- Perkiraan pendapatan: Berapa banyak uang yang Anda dapatkan?
- Perkiraan biaya: Sumber daya apa yang digunakan untuk menghasilkan pendapatan ini?
Memperkirakan pendapatan itu setengah mudah. Tapi itu tetap membawa penilaian. Risiko terbesar adalah kredit macet. Anda perlu memperkirakan berapa banyak dari total penjualan yang belum dibayar. Pelanggan tidak dapat membayar. Kami juga dapat mengembalikan produk yang cacat. Kerugian ini harus Anda antisipasi.
Memperkirakan biaya lebih rumit. Hal ini biasanya didasarkan pada biaya historis. Pendapatan bersih pada dasarnya adalah perbedaan antara pendapatan yang diterima dan biaya sumber daya yang dikonsumsi. Bagian tersulitnya adalah menentukan berapa banyak biaya aset yang dikeluarkan selama periode ini.
Depresiasi dan nilai properti
Tidak semua aset hilang sekaligus. Beberapa menjadi usang seiring berjalannya waktu. Di sinilah depresiasi berperan.
Penyusutan adalah biaya bagian suatu aset yang digunakan untuk menghasilkan pendapatan selama periode waktu tertentu. Di neraca, aset disajikan sebesar biaya perolehan awal dikurangi penyusutan. Tunjangan ini merupakan persentase dari total umur ekonomis aset yang digunakan.
Untuk memperkirakan biaya penyusutan, Anda perlu mengantisipasi dua hal:
* Waktu dimana aset memberikan layanan yang bermanfaat.
* Kapasitas layanan yang digunakan untuk setiap periode.
Akuntan jarang menggunakan fisika kompleks untuk memecahkan masalah ini. Mereka menggunakan rumus sederhana. Dua yang paling umum adalah:
- Depresiasi garis lurus: Catat jumlah pengeluaran yang sama setiap tahun. Itu mudah ditebak dan membosankan.
- Penyusutan biaya menurun: Mencatat lebih banyak pengeluaran di tahun-tahun awal dibandingkan tahun-tahun berikutnya. Di sini asumsinya adalah nilai atau efisiensi aset akan menurun seiring berjalannya waktu.
Perkiraan ini diverifikasi oleh auditor independen. Tugas mereka adalah memastikan formula tersebut stabil dan diterapkan secara konsisten dari tahun ke tahun. Jika perusahaan mengubah pendekatannya secara tidak wajar, angka-angka ini akan kehilangan maknanya.
Harga pokok penjualan dan persediaan
Penyusutan bukan satu-satunya akuntansi yang memiliki banyak prinsip pengukuran. Harga Pokok Penjualan (COGS) mengikuti logika serupa.
Hitung harga pokok penjualan dengan memulai dengan total harga pokok barang tersedia untuk dijual. Ini jumlahnya:
1. Biaya persediaan awal.
2. Biaya pembelian produk selama periode tersebut.
Selanjutnya, kita perlu membagi jumlah ini. Ini dapat dibagi menjadi harga pokok penjualan dan harga pokok persediaan akhir. Bergantung pada bagaimana Anda menilai persediaan akhir, jumlah harga pokok penjualan (COGS) Anda dapat berubah. Ini mengubah laba bersih. Jumlah pajak yang Anda bayarkan akan berubah.
Pemilihan metode penilaian persediaan (FIFO, LIFO atau rata-rata tertimbang) adalah penting. Masing-masing memperlakukan pemindahan barang secara berbeda. Masing-masing berdampak pada hasilnya.
“Pendapatan diukur ketika pekerjaan pelanggan eksternal selesai, barang dikirimkan atau pelanggan telah ditagih.”
Pernyataan ini mewakili keyakinan akuntan. Ini bukan tentang potensi. Ini tentang transaksi. Namun kesepakatan ini pun masih berdasarkan perkiraan. hutang buruk. Kehidupan aset. Aliran inventaris.
Angka-angka dalam laporan tahunan terlihat kuat. Mereka tepat sampai ke sen. Namun semua itu didasarkan pada spekulasi mengenai masa depan. Asumsi ini harus dipahami. Jika tidak, apa yang Anda baca adalah fiksi yang disamarkan sebagai fakta.
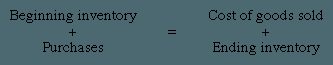

Akuntan menggunakan tiga metode utama untuk mengurangi biaya persediaan. Masuk pertama, keluar pertama (FIFO). Ini adalah yang terakhir masuk, keluar pertama (LIFO). dan biaya rata-rata.
LIFO banyak digunakan di Amerika Serikat. Internal Revenue Service (IRS) juga menerimanya untuk keperluan pajak penghasilan. Bagaimana dengan sebagian besar negara lain? Mereka berpegang pada FIFO atau variasi biaya rata-rata.
Inilah masalahnya. Biaya rata-rata dan FIFO menghasilkan hasil yang sangat mirip. Jadi ketika mencoba memahami bagaimana harga berubah antar buku, lihat saja FIFO dan LIFO.
Cara kerja First In, First Out (FIFO) sebenarnya
Buat batch baru setiap kali Anda membeli produk. Setiap lot memiliki label harga khusus.
Harga pokok penjualan (COGS) masuk pertama keluar pertama bukanlah perkiraan. Ini adalah perhitungan. Anda dapat memulai dengan inventaris terlama Anda. Lalu tambahkan yang lama. Lanjutkan hingga volume penjualan tercapai.
Stok Habis? Ini akan memberi Anda harga batch terakhir yang dibeli. Ini yang terakhir.
Bayangkan sebuah toko kelontong. Susu di rak paling bawah lebih tua dibandingkan susu di rak paling atas. Jual dulu susu yang lama. Inilah yang dilakukan FIFO.
Contoh spesifik
Mari kita lihat angkanya. Bilangan nyata.
Katakanlah situasi inventaris dan pembelian awal Anda adalah sebagai berikut:
- Lot A: 100 buah, masing-masing $10
- Lot B: 100 buah, masing-masing $12
- Lot C: 100 buah, $14 masing-masing
Jika Anda menjual 150 unit, FIFO berarti Anda menjual:
– Lot A 100 buah (US$1.000)
– Lot B, 50 buah ($600)
Harga pokok penjualan adalah $1.600.
Berapa stok terakhir Anda? Ini termasuk sisa 50 unit Lot B dan 100 unit Lot C. Ini adalah biaya terkini.
Ini penting. Mengapa? Hal ini karena dalam lingkungan inflasi, FIFO mengurangi harga pokok penjualan. Nomor yang lebih lama dan lebih murah digunakan. Artinya laba yang dilaporkan akan meningkat. Tapi itu juga berarti menaikkan pajak.
Kebalikan dari aturan LIFO. Gunakan angka harga terkini dan termahal untuk produk yang dijual. Keuntungan akan lebih kecil. pajak yang lebih rendah.
Keuntungan bersih Anda akan bervariasi tergantung pada metode yang Anda pilih. Ini mengubah jumlah pajak yang harus dipungut. Hal ini mengubah persepsi investor terhadap efisiensi perusahaan.
Tidak ada jawaban yang “benar”. Pilihannya hanya berbeda.
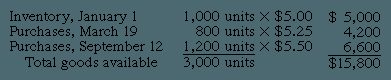

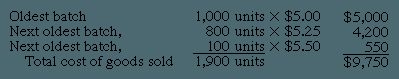

Status persediaan akhir Anda bervariasi tergantung pada metode akuntansi yang Anda gunakan. FIFO (masuk pertama, keluar pertama) artinya yang tertua meninggalkan gedung terlebih dahulu. Jadi yang terbaru tetap ada di rak.
Dalam kasus ini, perseroan mentransfer sebanyak 1.900 unit. Stoknya juga ada 1.100 unit.
FIFO mengasumsikan barang pertama yang dibeli adalah barang pertama yang terjual, sehingga 1.100 item sisanya dinilai berdasarkan harga pembelian terakhir. Harga tersebut $5,50 per unit.
Oleh karena itu, nilai persediaan akhir adalah:
1.100 unit x $5,50 = $6.050
Ini sangat sederhana. Pembelian “terakhir” tetap ada dalam akuntansi. Pembelian “pertama” menjadi harga pokok penjualan.
Mengapa LIFO membalik skrip?
Selanjutnya, mari kita lihat LIFO (masuk terakhir, keluar pertama). Metode ini berasumsi sebaliknya. Asumsinya adalah produk terbaru yang terjual terlebih dahulu.
Ini penting. Banyak.
Dengan LIFO, biaya Anda saat ini terhadap pendapatan saat ini. Dalam metode LIFO, harga pokok penjualan terdiri dari pembelian terakhir terlebih dahulu. Lalu berikutnya yang terbaru. Terus susun hingga Anda mencapai jumlah total penjualan.
Di sini totalnya 1.900 unit.
Oleh karena itu, tidak perlu melihat persediaan lama untuk mengetahui harga pokok penjualan LIFO. Anda melihat pembelian terbaru. Mulailah dengan tanggal pembelian terbaru dan tambahkan jumlahnya ke belakang hingga Anda menghitung 1.900 item.
Apa perbedaan utamanya? FIFO menyisakan stok produk terbaru dan termahal. LIFO segera memasukkan biaya-biaya baru ini ke dalam kolom pengeluaran.
Ketika harga naik, LIFO menunjukkan pengeluaran yang lebih tinggi dan mengurangi penghasilan kena pajak. Dengan FIFO, pengeluaran akan terlihat lebih rendah dan laba yang dilaporkan lebih tinggi.
Mekanismenya sederhana. Ini hanya tentang unit mana yang Anda nyatakan “terjual” terlebih dahulu.
Dalam contoh FIFO, kita mengetahui nilai akhir persediaan ($6.050). Jika perlu, Anda dapat menghitung harga pokok penjualan kembali.
Gunakan LIFO untuk memulai dengan kuantitas penjualan (1.900 unit) dan terapkan harga terkini pada kuantitas tersebut. Perhitungannya mengikuti jadwal pembelian dengan urutan terbalik.
Hasilnya adalah data COGS yang mencerminkan harga pasar terkini dan bukan biaya historis di awal tahun.
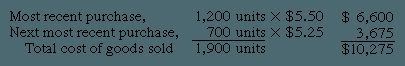

Memperkirakan persediaan akhir menggunakan metode LIFO
Metode masuk terakhir, keluar pertama (LIFO) membalikkan penghitungan. Produk yang kami jual merupakan produk terbaru. Barang-barang yang tertinggal di rak adalah yang tertua. Hal ini menciptakan nilai neraca khusus.
Biaya persediaan akhir mencerminkan harga unit terlama yang tersedia. Ini tidak mencerminkan biaya penggantian saat ini. Semuanya kembali ke awal tahun ini. Atau lebih jauh.
Mari kita pertimbangkan skenario sederhana. Perusahaan memulai dengan 1000 unit. Harga $5 masing-masing. Itu $5.000.
Mereka membeli lebih banyak sepanjang tahun. Satu pembelian termasuk 100 buah dengan harga $5,25. Itu menambahkan $525 ke total.
Jika perusahaan Anda telah menggunakan LIFO sejak hari pertama, persediaan akhir terdiri dari 1.000 item pertama. Ditambah 100 unit dari pembelian pertama. Totalnya adalah $5.525.
Mengapa ini penting? Karena inflasi menaikkan harga. LIFO mempertahankan biaya persediaan yang lebih lama dan lebih murah. Biaya baru dan lebih tinggi ditransfer ke harga pokok penjualan. Hal ini mengurangi penghasilan kena pajak. Namun ini juga berarti inventaris terlihat lebih kecil di atas kertas. Anda tidak mengetahui nilai sebenarnya dari apa yang Anda tinggalkan.
Metode ini dapat mendistorsi perbandingan. Perusahaan yang menggunakan LIFO terlihat berbeda dengan perusahaan yang menggunakan FIFO (first in, first out). Nilainya berubah tergantung waktu pembelian. saat menjual.
Mengapa perusahaan multinasional memerlukan bahasa keuangan yang sama
Modal tidak peduli dengan perbatasan. Namun ada aturan di baliknya.
Standar akuntansi yang seragam sangat penting agar perekonomian global dapat berfungsi dengan baik. Ini bukan hanya tentang spreadsheet yang terlihat bagus. Hal ini bertujuan untuk mengurangi biaya besar dalam menjalankan bisnis lintas batas negara dan menjadikan pasar internasional benar-benar efisien. Uang bergerak lebih cepat ketika investor dapat membandingkan hal yang sama dengan hal yang sama.
Upaya mencapai konsistensi ini tidak terjadi secara terpisah. Hal ini didorong oleh bangkitnya perusahaan-perusahaan multinasional dan pertumbuhan pesat pasar modal internasional. Misalnya runtuhnya Uni Soviet dan pembentukan Uni Moneter Eropa atau NAFTA. Perubahan ini memaksa negara-negara berkembang untuk membuka pintunya dan menggunakan bahasa ekonomi yang sama dengan negara lain untuk menarik investasi asing.
Jumlahnya masih belum bertambah
Bahkan saat ini, perbedaan teknisnya masih terlihat jelas. Anda mungkin tidak akan mengetahuinya dari berita utama, namun cara suatu negara menilai aset dapat mengubah gambaran kesehatan perusahaan secara keseluruhan.
Di Inggris Raya, harga properti biasanya ditentukan oleh harga pasar saat ini. Di Amerika Serikat? Hal ini dianggap terlalu tidak dapat diandalkan. Kami tetap berpegang pada biaya historis. Jika Anda membeli sebuah bangunan pada tahun 1950, nilai bukunya adalah nilai tahun 1950, bukan nilai saat ini.
Lalu ada Jepang. Perhitungan pensiun mereka berfokus pada arus kas. Kita? Kami terobsesi dengan hutang di masa depan.
Ini bukanlah keanehan kecil. Hal ini dapat mempengaruhi nilai surat berharga, persediaan dan bahkan goodwill. Beberapa yurisdiksi memberi perusahaan keleluasaan dalam memilih aturan mereka. Yang lainnya sulit. Perbedaan pajak tangguhan, pembayaran sewa dan biaya penelitian cukup menyulitkan auditor.
Pengungkapan dan penegakan hukum: hambatan tersembunyi
Tantangan terbesarnya bukan hanya matematika. Ini adalah budaya.
Pelaporan keuangan adalah cermin yang mencerminkan sistem hukum, bahasa, dan sejarah ekonomi suatu negara. Jerman dan Jepang secara historis memerlukan pengungkapan yang jauh lebih sedikit dibandingkan Amerika Serikat dan Inggris. Mengapa? Karena perekonomian mereka bergantung pada modal beberapa bank besar. Kalau bank tahu apa yang terjadi, masyarakat tidak perlu tahu.
Tapi banyak hal telah berubah. Peraturan semakin ketat karena perusahaan-perusahaan Eropa dan Jepang mulai meningkatkan modal dari investor yang lebih luas. Pemerintah di kedua kawasan menyadari bahwa keterbukaan sangat penting agar kapitalisme modern dapat berfungsi. Persyaratan pelaporan menjadi lebih ketat.
Namun upaya penegakan hukum masih belum merata. Beberapa negara secara aktif mengatur buku. Beberapa orang membiarkan perusahaan tergelincir. Hal ini membuat hampir mustahil untuk membandingkan “kualitas” pendapatan lintas batas tanpa akuntansi forensik yang terperinci.
Perjuangan untuk standar transnasional
Standar nasional sudah begitu mengakar sehingga akuntansi yang benar-benar “internasional” tidak muncul begitu saja. Itu dibangun oleh sebuah kelompok yang mencoba menghubungkan sistem-sistem yang berbeda ini bersama-sama.
Pemain kunci didatangkan untuk menangani tugas-tugas berat.
* Federasi Akuntan Internasional, yang berkantor pusat di New York, mewakili 114 perkumpulan profesional.
Komite Standar Akuntansi Internasional (IASC) didirikan di London pada tahun 1973.
* Organisasi untuk Kerjasama Ekonomi dan Pembangunan (OECD).
Masyarakat Ekonomi Eropa.
IASC adalah pionir. Pada tahun 2001, badan ini berkembang menjadi Dewan Standar Akuntansi Internasional (IASB) dan mengambil tanggung jawab untuk tahap koordinasi berikutnya.
Bagaimana IASC dan IASB mengubah keadaan
Kemajuannya lambat, namun stabil. Pada tahun 1999, IASC telah menyusun daftar “standar inti”. Ini bukan sekedar saran. Hal ini secara de facto menjadi buku peraturan keuangan global.
Pengadopsi awal terpaksa mengikuti. Bursa saham London dan Hong Kong mewajibkan emiten asing untuk mematuhi standar IASC. Ini adalah kemenangan besar bagi standardisasi.
Tekanan politik juga nyata. Menteri keuangan negara-negara G7 (Kanada, Perancis, Jerman, Italia, Jepang, Inggris dan Amerika Serikat) telah menyetujui standar-standar ini. Mereka menginginkan aturan yang seragam.
Tekanan ini mempunyai konsekuensi nyata bagi Amerika Serikat. Dewan Standar Akuntansi Keuangan (FASB) telah menghilangkan kontroversial “penyatuan kepentingan” untuk kombinasi bisnis. Pendekatan ini memungkinkan perusahaan untuk melakukan merger tanpa mengakui biaya tertentu, sehingga menyulitkan investor untuk memahami biaya akuisisi yang sebenarnya. Menghilangkannya akan membawa US GAAP lebih dekat ke standar IASC. Institut Akuntan Publik Amerika secara terbuka mendukung upaya IASC untuk mengupayakan peraturan global yang dapat ditegakkan.
Jebakan sukarela
Namun mari kita perjelas: masalah ini belum terpecahkan.
Meskipun standar IASB mendapat perhatian pada awal abad ini, Amerika Serikat tetap mempertahankan pendiriannya. Perusahaan asing yang terdaftar di AS tetap harus menyesuaikan akuntansinya dengan US GAAP dan bukan dengan rekomendasi Dewan Standar Akuntansi Internasional.
Selain itu, kepatuhan terhadap standar IASB masih bersifat sukarela.
Standar sukarela tidak dapat ditegakkan. Jika masyarakat Brazil atau perusahaan Brazil memutuskan untuk mengabaikan standar dasar tersebut, maka tidak ada kekuatan untuk memaksa mereka mematuhinya. Hal ini menciptakan sistem dua tingkat. Kami adalah grup perusahaan yang mengikuti peraturan yang transparan dan berkualitas tinggi. Bermain dengan orang lain.
Sebelum hal ini diamanatkan dan diterapkan secara luas, akuntansi global akan tetap terfragmentasi. Yang bisa dilakukan investor hanyalah menerjemahkan antar dialek alih-alih membaca satu bahasa.
Mekanisme perubahan sudah siap. Standarnya tertulis. Namun tanpa penegakan hukum, hal tersebut hanya sekedar pedoman. Dalam dunia keuangan, pedoman sering kali dianggap sebagai rekomendasi.
Dewan Standar Akuntansi Internasional (IASB) menghadapi titik buta struktural. Peraturannya sendiri sering dikritik karena terlalu luas. Pedoman interpretatif tertinggal dari standar sebenarnya. Hal ini menyisakan banyak ruang untuk ambiguitas. Perusahaan dan auditor hanya bisa menebak-nebak detailnya.
IASB tidak memiliki infrastruktur untuk memastikan penegakan hukum.
Ini bukan sekedar pertanyaan teoretis. Ini adalah rintangan praktis. Tanpa penjelasan yang jelas, konsistensi akan terganggu. Dua perusahaan di negara berbeda dapat menerapkan standar yang sama dengan cara yang sangat berbeda. Tujuannya adalah keseragaman. Realitas terfragmentasi.
Kedaulatan dan perlawanan
Isu ini mempunyai dimensi politik. Ini bukan hanya masalah akuntansi teknis. Yurisdiksi menegaskan otoritasnya. Banyak pemerintah yang tidak bersedia melepaskan kendalinya. Mereka menganggap penetapan aturan akuntansi adalah masalah kedaulatan nasional.
Sebuah badan internasional tidak dapat dengan mudah mengesampingkan hukum setempat. Hal ini menciptakan titik gesekan. Beberapa daerah mungkin mengadopsi standar-standar ini, namun dengan modifikasi lokal yang signifikan. Beberapa orang mungkin menentangnya sama sekali. Tujuan dari standar global bersama menghadapi hambatan terhadap kebanggaan nasional dan independensi peraturan.
Infrastruktur kosong
Kurangnya infrastruktur penegakan hukum merupakan keterbatasan utama. IASB menetapkan aturannya. Itu tidak mengawasi mereka. Tidak ada polisi akuntansi global. Artinya, kepatuhan bergantung pada otoritas regulasi setempat. Para regulator ini memiliki kemauan dan kemampuan yang berbeda-beda dalam menegakkan peraturan.
Hal ini menciptakan sistem tambal sulam. Di beberapa tempat, peraturan IASB ditanggapi dengan serius. Dalam kasus lain, mereka diabaikan atau terdistorsi. Akibatnya, standar “global” jarang sekali merupakan standar global. Ini adalah kumpulan interpretasi lokal yang disatukan oleh harapan.
Mengapa hal ini penting bagi investor
Bagi investor, ambiguitas ini berbahaya. Hal ini membuat perbandingan menjadi sulit. Jika Perusahaan A di Eropa dan Perusahaan B di Asia melaporkan pendapatannya menggunakan aturan IASB yang serupa, jumlahnya mungkin tidak dapat dibandingkan. Penafsirannya berbeda-beda. Penegakannya berbeda-beda.
Kurangnya panduan yang komprehensif menyebabkan pengguna laporan keuangan harus membaca yang tersirat. Anda tidak bisa hanya mengandalkan standar. Mereka harus menggali catatannya. Mereka perlu memahami situasi setempat. Hal ini menambah tingkat uji tuntas yang sering diabaikan.
Tujuan IASB adalah konvergensi. Namun tanpa implementasi dan penjelasan yang jelas, konvergensi tidak akan terwujud. Tidak benar. Kesenjangan antara aturan dan kenyataan masih besar.
Perhitungan tersembunyi di balik penetapan harga produk
Anda tidak dapat memberi harga pada sesuatu yang tidak Anda pahami. Mencari tahu biaya adalah ruang mesin perencanaan bisnis yang membosankan. Beginilah cara perusahaan memperkirakan biaya pembuatan suatu produk, servis, atau bahkan pemeliharaan departemen tertentu. Beberapa angka mengingatkan kita pada apa yang terjadi. Ada yang meramalkan apa yang akan “terjadi”. Tapi mereka semua mengikuti aturan yang sama. Artinya biaya yang dibebankan pada suatu objek (pekerjaan, produk, proses) harus sesuai dengan seluruh biaya yang sebenarnya dikeluarkan untuk objek tersebut.
Jika produknya identik: Penetapan biaya proses
Jika membuat semen atau menggiling tepung, hasilnya akan rata. Anda tidak perlu melacak setiap kantong tepung. Yang perlu Anda lakukan hanyalah mengetahui total tagihan Anda pada bulan tersebut dan membaginya dengan jumlah total tas yang diproduksi. Ini adalah biaya proses. Ini adalah metode penetapan biaya yang paling sederhana karena mengasumsikan keseragaman. Anda dapat memungut biaya untuk setiap aktivitas produksi dalam jangka waktu tertentu. Jumlah ini dirata-ratakan kembali dengan membagi total biaya dengan total produksi.
Ini hanya berhasil jika masing-masing proses menghasilkan produk yang cukup konsisten. Ini adalah produksi berkelanjutan. Hal ini didasarkan pada kuantitas. Ini sangat sederhana. Namun bagaimana jika Anda melakukan pekerjaan khusus? Metode ini gagal.
Pelacakan pekerjaan yang disesuaikan: Penetapan biaya perintah kerja
Jika departemen Anda memproses beberapa produk dan bukan satu Aliran, Anda dapat beralih ke penetapan biaya pesanan. Di sini, biaya pabrik dibagi menjadi dua kategori: biaya utama dan overhead.
Biaya utama adalah biaya langsung. Dapat ditelusuri ke suatu lot atau pekerjaan tertentu. tenaga kerja langsung. materi langsung. Ini dimasukkan langsung ke dalam tabel biaya perintah kerja.
Overhead adalah hal yang berantakan. Tidak bisa terikat pada satu pekerjaan saja. Gaji supervisor departemen? Atas. Listrik untuk seluruh lantai? Atas. Gunakan overhead untuk mengalokasikan biaya-biaya ini. Ini adalah rasio tarif overhead terhadap total produksi selama periode waktu tertentu.
Mengalokasikan biaya yang tidak terlihat
Anda dapat menghitung tarif overhead terpisah untuk setiap departemen manufaktur. Jika departemen Anda memiliki operasi yang bervariasi, Anda dapat membaginya menjadi pusat biaya yang lebih homogen, yang masing-masing memiliki harga tersendiri. Kadang-kadang bahkan lebih dalam. Jika biaya pengoperasian masing-masing mesin berbeda secara signifikan dalam hal konsumsi daya, pemeliharaan, dan penyusutan, masuk akal untuk menerapkan tarif terpisah.
Produksi di sentra-sentra ini tidak seragam sehingga tidak bisa dihitung unitnya saja. Output dapat diukur dalam jam mesin atau jam tenaga kerja langsung. Setelah Anda menentukan harga ini, Anda dapat menambahkan overhead ke setiap pekerjaan.
Contoh: Jika overhead adalah $3 per jam mesin dan pekerjaan nomor 7128 menggunakan 600 jam mesin, alokasikan overhead sebesar $1,800 ke pekerjaan ini saja.
Tapi tunggu. Ada juga departemen pendukung. Pemeliharaan. Kontrol kualitas. membersihkan. Produksi listrik. Ini tidak digunakan untuk membuat produk. Mereka mendukung mereka yang melakukannya. Memperkirakan dan mengalokasikan biaya ke departemen produksi berdasarkan proporsi jasa yang diterima oleh masing-masing departemen. Biaya-biaya yang dialokasikan ini diperhitungkan dalam tarif overhead departemen.
Selain kuantitas: penetapan biaya berdasarkan aktivitas
Bagaimana jika biaya tidak meningkat seiring dengan bertambahnya kuantitas produk? Masukkan Penetapan Biaya Berdasarkan Aktivitas. Pendekatan ini menyadari bahwa banyak biaya disebabkan oleh faktor-faktor selain volume produksi. Langkah pertama adalah mengidentifikasi aktivitas yang menghasilkan biaya. Biaya setiap kegiatan kemudian diperkirakan dan dinyatakan sebagai nilai rata-rata per unit kegiatan.
Manajer dapat menggunakan rata-rata ini untuk mengurangi pemborosan. Jika Anda menginginkan harga suatu produk tertentu, Anda dapat memperkirakan jumlah unit aktivitas yang digunakan untuk produk tersebut dan mengalikannya dengan biaya rata-rata.
Pertimbangkan sebuah produk yang dirangkai dari enam bagian. Biayanya $100 per tahun per komponen untuk mempertahankannya di lini produk. Itu berarti $600 setahun berapa pun jumlahnya. Sekalipun Anda tidak menghasilkan apa pun, Anda tetap harus membayar $600.
Tambahkan biaya batch sekarang. Jika biaya Anda ditentukan oleh batch produksi rata-rata $100 per batch, penggunaan batch 1.000 unit akan dikenakan biaya $0,10 per unit.
Tambahkan waktu mesin. Jika biaya per jam rata-rata $12 per jam mesin dan satu batch memerlukan 15 jam, itu berarti $180 per batch. Bagi dengan 1.000 unit dan Anda mendapatkan $0,18 per unit.
Jika produksi 10.000 unit, biaya pemeliharaan produk adalah $0,06 per unit. Biaya batchnya adalah $0,10. Harga mesinnya $0,18. Semua? $0,34 per unit. Tambahkan bahannya. Ini juga mencakup aktivitas tersembunyi lainnya yang belum Anda ikuti.
Apakah model penetapan harga Anda saat ini memperhitungkan biaya pemeliharaan lini produk Anda, atau apakah Anda hanya membuat asumsi berdasarkan tenaga kerja dan material? Perbedaan antara untung dan rugi sering kali terletak pada detail yang tidak diperhatikan orang lain.
Realitas Perkiraan Pra-Produksi
Mengetahui harga sebenarnya suatu produk sebelum diproduksi jarang memerlukan penambahan sederhana. Ini sebagian besar merupakan tebakan yang cerdas. Baik Anda menggunakan penetapan biaya berdasarkan aktivitas, penetapan biaya proses, atau penetapan biaya pesanan pekerjaan, Anda mungkin menggunakan perkiraan, bukan penerimaan sebenarnya.
Penetapan biaya proses mengalokasikan biaya seiring pergerakan produksi. Penetapan biaya pesanan mencatat jumlah yang dibelanjakan untuk pekerjaan tertentu. Namun, masalahnya di sini adalah biaya overhead yang digunakan dalam kedua metode tersebut biasanya telah ditentukan sebelumnya. Ini mencerminkan rata-rata biaya overhead yang direncanakan.
Mengapa? Hal ini karena biaya overhead sebenarnya bergantung pada efisiensi operasional secara keseluruhan dan volume puncak. Ini adalah variasi eksternal. Mereka tidak terbatas pada satu pekerjaan saja. Jika variasi ini mengubah overhead yang dialokasikan pada pekerjaan tertentu, informasi biaya menjadi tidak relevan. Anda berakhir dengan kebisingan, bukan sinyal.
Banyak perusahaan melangkah lebih jauh. Mereka tidak hanya memperkirakan. Mereka membuat perkiraan rutin untuk semua jenis bahan, setiap operasi dan semua produk. Ini adalah biaya standar. Nomor Anda mudah diakses saat Anda membutuhkannya. Hal ini juga menjadi tolok ukur pelaporan kinerja di kemudian hari.
Layanan Juga Ada Biayanya
Hal ini tidak hanya berlaku pada pabrik saja. Penyedia layanan menggunakan metode serupa untuk mengetahui dan memperkirakan biaya.
Bayangkan sebuah biro iklan. Atau perusahaan konsultan. Mereka memelihara catatan biaya pekerjaan. Hal ini dilakukan untuk memastikan keakuratan faktur pelanggan. Hal ini juga dilakukan untuk menilai profitabilitas masing-masing akun. Mekanismenya sama. Lacak masukan Anda. Anda menetapkan tarif. Anda melihat apakah marginnya bertahan.
Penetapan Biaya Penuh versus Penetapan Biaya Variabel
Cara di atas disebut full costing atau penyerapan biaya. Overhead mencakup ketentuan untuk “semua” biaya produksi.
Metode yang sama dapat disesuaikan dengan penetapan biaya variabel. Dalam model ini, hanya biaya produksi variabel yang dimasukkan dalam biaya produk.
Perbedaan perilakunya adalah sebagai berikut:
– Biaya variabel naik atau turun sesuai dengan produksi.
– Total biaya tetap tetap konstan (dalam kisaran normal) pada tingkat volume yang berbeda-beda.
Dalam penetapan biaya variabel, biaya per unit hanyalah biaya variabel rata-rata untuk memproduksi produk. Hal ini seringkali lebih berguna daripada total biaya rata-rata untuk keputusan bisnis jangka pendek.
Pertimbangkan pilihan untuk memproduksi barang dalam jumlah besar. Manajemen harus memperkirakan harga pokok barang jadi yang lebih besar dalam persediaan. Meningkatnya persediaan menyebabkan lebih banyak biaya variabel. Biaya produksi tetap umumnya tidak terpengaruh.
Ketika suatu keputusan menyebabkan perubahan dalam biaya tetap perusahaan, perubahan tersebut jarang sebanding dengan volume. Biaya tetap rata-rata bukanlah dasar yang cukup untuk mengevaluasi dampak biaya dari keputusan tersebut. Penetapan biaya variabel menghilangkan godaan untuk menggunakan biaya tetap rata-rata daripada biaya variabel.
Perangkap GAAP
Bahkan jika Anda menggunakan biaya variabel untuk pengambilan keputusan internal, Anda tetap perlu melacak biaya overhead tetap. memberikan tarif tambahan untuk biaya overhead tetap. Hal ini diperlukan untuk mengukur biaya yang dialokasikan pada persediaan akhir tahun.
Mengapa langkah tambahan ini diperlukan? Prinsip akuntansi yang berlaku umum (GAAP) di Amerika Serikat dan sebagian besar negara lain mengharuskan, dalam pelaporan keuangan eksternal, persediaan dinilai sebesar harga pokok produk.
Anda tidak bisa menghindari perhatian otoritas pajak dan pemegang saham. Namun bagaimana jika manajer dihadapkan pada dilema penetapan harga? Biaya variabel memberikan kejelasan. Hapus kebisingan. Sisakan hanya bagian yang bergerak sesuai volumenya.
Alternatifnya jelas. Dapatkan laporan eksternal yang akurat dan akuntansi biaya yang lengkap. Biaya variabel membantu Anda membuat keputusan yang lebih baik dalam bisnis Anda. Anda harus hidup dengan keduanya.


