Menyimpan uang lebih dari sekedar disiplin. Ini semua tentang data. Anda tidak dapat memperbaiki apa yang tidak Anda ukur. Namun, kebanyakan orang melewatkan langkah paling dasar. Mereka pikir mereka tahu ke mana perginya uang itu. Jarang sekali hal ini sesuai dengan kenyataan.
Sebelum Anda mencoba menguranginya, Anda perlu melihat kebocorannya. Ini bukan tentang penghakiman. Ini semua tentang visibilitas.
Catat setiap pengeluaran
Mulailah dengan menuliskan semua uang yang Anda belanjakan. Ini bukan hanya tentang pembelian massal. Kopi. Langganan yang lupa Anda batalkan. Pembelian impulsif saat checkout.
Jika Anda tidak mengikutinya, Anda tidak dapat mengendalikannya.
Gunakan aplikasinya. Gunakan buku catatan Anda. Catatan di ponsel. Metodenya tidak penting. Konsistensinya begitu.
Lacak setidaknya selama 30 hari. Semakin lama semakin baik. Anda memerlukan siklus penuh untuk melihat pola. Tagihan bulanan. Belanjaan mingguan. Camilan sporadis.
Mengapa ini berhasil
Anda menemukan sampah. Jika Anda minum $5 latte sehari, itu berarti $150 sebulan. Itu berarti $1.800 setahun. Apakah itu layak? Anda yang memutuskan. Tapi sekarang Anda punya pilihan.
Anda juga dapat melihat di mana uang Anda “sebenarnya” dibelanjakan. Bukan itu yang kamu pikirkan. Penghematan tersembunyi dalam kesenjangan antara persepsi dan kenyataan.
Kompromi
Pelacakan membutuhkan waktu. Itu membosankan. Anda mungkin merasa malu dengan apa yang Anda lihat. Ini normal.
Namun imbalannya jelas. Setelah Anda mengetahui angkanya, Anda bisa membuat rencana. Anda bisa menyesuaikan. Anda bisa menghemat.
Tanpa langkah ini, strategi menabung menjadi hanya dugaan belaka. Dan tebakan tidak membangun kekayaan.
2. Tentukan Prioritas Anda
Anda mencatat pemasukan dan pengeluaran Anda di awal. Sekarang saatnya untuk menyelesaikannya. Anda melacak pengeluaran Anda. Anda telah mengidentifikasi jalan keluar yang tidak perlu. Anda telah menyiapkan rencana tabungan. Lantas, menurut rencana ini, tagihan mana yang harus dibayar terlebih dahulu? Pengeluaran manakah yang dapat diberikan kelonggaran?
Di sinilah kebanyakan orang terjebak. Membuat daftar yang panjang saja tidak cukup. Anda perlu memprioritaskan.
Pisahkan kebutuhan mendesak dari keinginan
Item bertahan hidup dasar adalah yang utama. Sewa Anda. Tagihan listrik dan air. Makanan. Premi asuransi. Jika ini tidak dibayar, hidup Anda akan terbalik. Yang muncul setelahnya adalah unsur kemewahan atau kenyamanan. Pergi makan malam. Membeli pakaian baru. Langganan.
Saat membuat perbedaan ini, Anda dapat menggunakan konsep rasio keterlibatan. Pengeluaran tetap Anda tidak boleh melebihi 50% dari pendapatan bulanan. 20% untuk tabungan dan investasi. Sisanya 30% untuk pengeluaran pribadi Anda. Aturan ini mungkin fleksibel, namun menetapkan kerangka kerja.
Mengapa harus begitu ketat? Karena diperlukan hierarki prioritas agar tetap tangguh dalam menghadapi ketidakpastian. Anda sudah tahu mana yang bisa Anda potong ketika terjadi keadaan darurat. Daripada menjadi stres pada saat pengambilan keputusan. Anda sudah menerapkan tindakan yang direncanakan.
Saat memutuskan pengeluaran mana yang harus dikurangi terlebih dahulu, tanyakan: “Apakah hidup saya akan berhenti jika saya tidak melakukan pengeluaran ini?” Jika Anda mendapatkan jawaban tidak. Anda dapat menundanya atau menghapusnya secara permanen.
Jika prioritas Anda tidak jelas, anggaran menjadi kacau. Pernyataan bahwa segala sesuatu itu penting sebenarnya berarti tidak ada yang penting. Bersikaplah realistis.
4. Membangun Dana Darurat
Hidup tidak berjalan sesuai rencana Anda. Ban mobil pecah. Gigimu sakit. Anda akan berhenti dari pekerjaan Anda. Pengeluaran tak terduga seperti itu tidak bisa dihindari dalam hidup.
Banyak orang memuat kartu kredit mereka dalam situasi ini. Atau lebih buruk lagi, mengambil pinjaman pribadi berbunga tinggi. Ini adalah cara tercepat untuk terjerumus ke dalam utang.
Solusinya sederhana namun sulit diterapkan: Dana Darurat.
Mengapa perlu?
Dana ini bertindak sebagai penyangga terhadap kejutan-kejutan yang tidak diinginkan dalam hidup Anda. Ini memungkinkan Anda untuk terus membayar tagihan jika Anda menjadi pengangguran. Anda tidak akan kebanjiran bunga pinjaman ketika timbul biaya pengobatan yang tidak terduga.
Berapa Banyak yang Harus Dihemat?
Kebanyakan pakar keuangan merekomendasikan biaya hidup 3 hingga 6 bulan.
- 3 bulan: Ini mungkin cukup jika Anda memiliki pekerjaan tetap dan industri Anda aman.
- 6 bulan atau lebih: Tempat yang lebih aman bagi pekerja lepas, wirausaha, atau mereka yang pendapatannya berfluktuasi.
Cara menghitung dana ini sederhana. Tambahkan pengeluaran tetap bulanan Anda (sewa, tagihan, bahan makanan, transportasi). Lalu kalikan angka ini dengan 3 dan 6. Inilah tujuan Anda.
Dimana Meletakkannya?
Dana darurat bukanlah tempat untuk mengambil risiko. Anda tidak boleh menyimpan uang Anda pada aset yang mudah berubah seperti pasar saham atau mata uang kripto. Ketika Anda tiba-tiba membutuhkan uang ini, Anda harus mengambilnya saat pasar sedang turun.
Fitur yang dapat mencapai hal ini adalah:
* Likuiditas: Anda harus memiliki akses langsung ke uang.
* Keamanan: Penting untuk melindungi modal Anda.
* Pengembalian: Meskipun tidak ada perlindungan penuh terhadap inflasi, pengembalian juga tidak boleh nol.
Instrumen yang memenuhi kriteria ini biasanya berupa rekening tabungan berbunga tinggi atau obligasi pemerintah jangka pendek. Menyimpan uang Anda di sini menciptakan jaring pengaman yang dapat Anda akses secara rutin setiap bulan.
Bagaimana Memulainya?
Pada awalnya, tujuannya mungkin tampak menakutkan. Kalau pengeluaran Anda selama 6 bulan 30 ribu lira, sulit menabung seribu lira sebulan.
Mulailah dari yang kecil. Uang yang terkumpul secara teratur, meskipun 100 lira per bulan, terus bertambah seiring waktu. Sebagian dari gaji Anda dengan instruksi otomatis
4. Kurangi Tagihan Anda
Kesenjangan yang tersisa ketika Anda memotong pengeluaran yang tidak perlu adalah waktu yang ideal untuk meninjau item faktur. Katakanlah Anda membatalkan salah satu langganan Anda yang sedang berlangsung. Langkah ini secara langsung mempengaruhi jumlah uang yang mengalir dari kasir. Menjauhi belanja barang mewah juga memiliki efek yang sama. Tapi tagihan? Ini terkadang meningkat secara otomatis.
Perusahaan diam-diam menaikkan harga. Kondisi berubah. Tanpa persetujuan Anda. Hal ini dikenal sebagai “harga merayap”. Jika Anda mendapatkan keanggotaan internet atau gym tahunan. Anda mungkin mendapatkan banyak hal untuk tahun pertama. Pada tahun kedua, perusahaan memperkenalkan tabel harga baru. Diam-diam. Anda tidak menyadarinya sampai tagihan tiba.
Di sinilah Anda perlu turun tangan.
Jangan abaikan setiap tagihan yang datang. Bacalah baris demi baris. Berapa banyak Anda membayar untuk layanan yang mana? Berapa “biaya dukungan teknis” pada tagihan internet Anda? Apakah denda karena melebihi batas data pada paket telepon Anda masuk akal?
Membandingkan. Apakah perusahaan pesaing menawarkan harga yang lebih terjangkau? Apakah layanan serupa ditawarkan di pasar dengan harga lebih murah? Bahkan melakukan satu pencarian pun dapat mengurangi pengeluaran tetap bulanan Anda sebesar 10% hingga 20%.
Juga, bicarakan dengan penyedia Anda saat ini. “Pesaingnya lebih murah, apa yang bisa Anda lakukan?” bertanya. Mereka biasanya memberikan diskon untuk melindungi menit mereka. Ini seperti hadiah kesetiaan. Namun jika Anda tidak memintanya, Anda tidak akan mendapatkannya.
Beberapa faktur bersifat fleksibel. Mengurangi kecepatan internet Anda dapat mengurangi tagihan. Berolahraga di rumah daripada di gym membuat biaya berlangganan tidak diperlukan. Ini membutuhkan sedikit perubahan dalam gaya hidup Anda. Tapi itu memberikan kontribusi besar pada anggaran Anda.
Hal yang penting adalah jumlahnya tampak kecil. Langganan bulanan $50 bernilai $600 per tahun. Uang ini bisa diinvestasikan. atau bisa juga menjadi bagian dari dana darurat Anda. Menambal kebocoran kecil ibarat mengisi sumur besar.
Dimana kamu melakukan kesalahan? Tidak mencatat tanggal pembayaran tagihan. Tidak mendapatkan keuntungan dari diskon pembayaran awal. Atau tidak menghalangi pembayaran otomatis untuk beralih ke paket yang lebih mahal yang sebenarnya tidak Anda perlukan.
Proses ini memerlukan disiplin. Ini harus menjadi rutinitas yang berulang setiap bulan. Karena menabung membutuhkan waktu lebih lama dibandingkan menggali. Namun hasilnya adalah mengendalikan arus kas Anda.
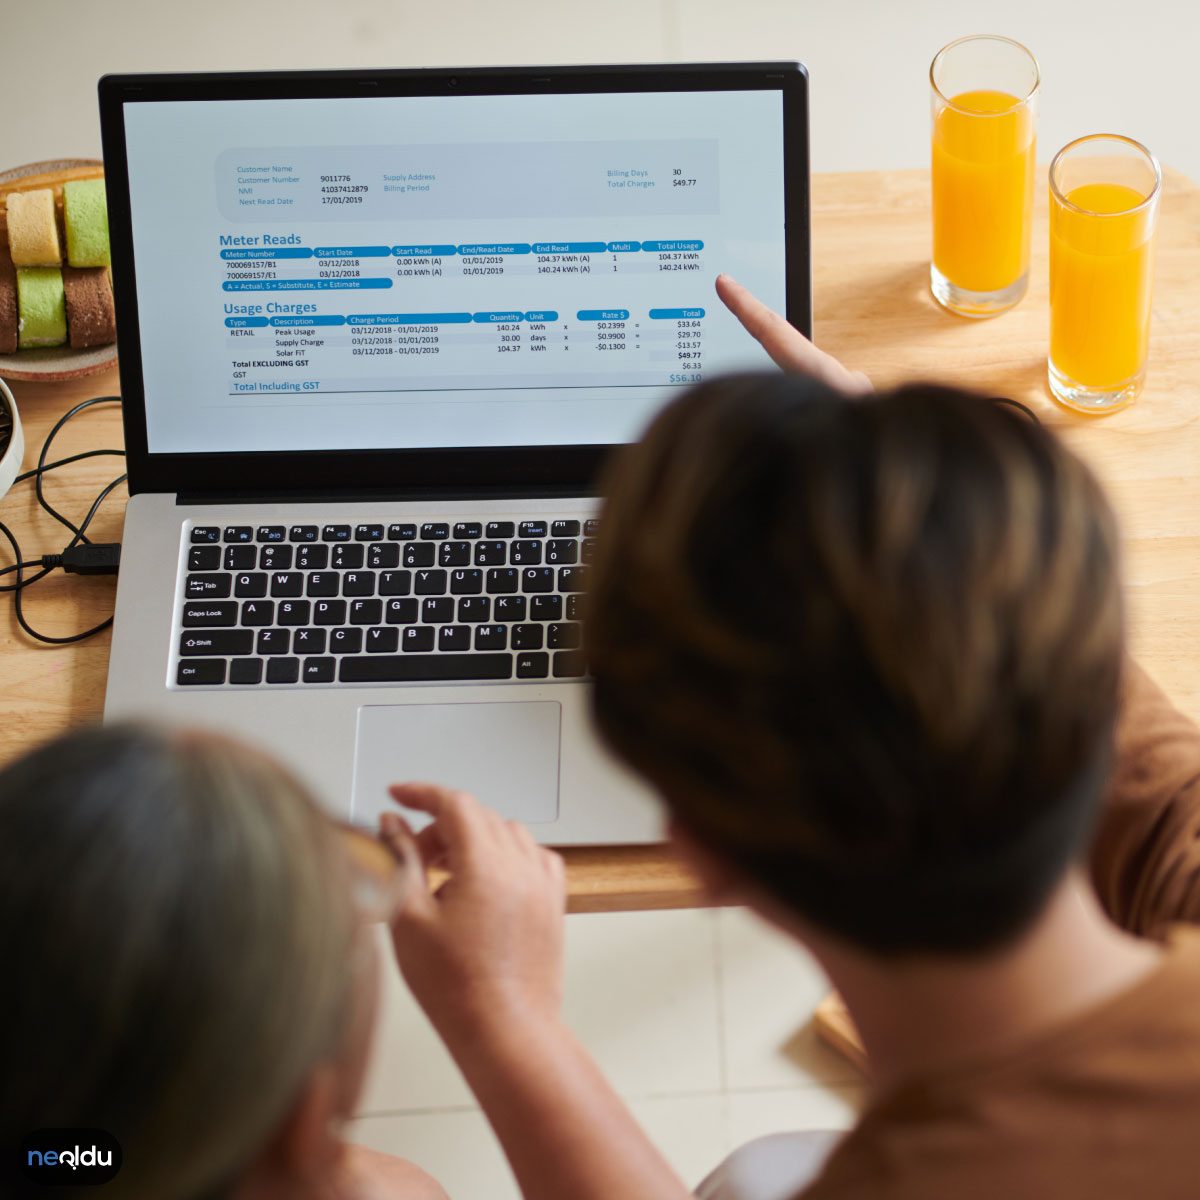
Pembelian kecil yang luput dari perhatian kita sehari-hari perlahan-lahan menggerogoti anggaran bulanan. Ketika berbicara tentang tagihan yang tidak perlu, hal pertama yang terlintas dalam pikiran mungkin masih berlangganan koran cetak atau majalah yang tidak Anda gunakan. Jadi, berapa nilai publikasi tradisional ini di era digital?
Beristirahat dari acara, aktivitas, atau bahkan layanan berbayar yang dibeli “untuk berjaga-jaga” akan memberikan perbedaan besar pada dompet Anda. Ini bukan hanya tentang menghemat uang, ini tentang membangun kebiasaan belanja yang sadar.
3. Jangan Gunakan Kartu Kredit
Meskipun kartu kredit mungkin tampak seperti bagian tak terpisahkan dari kehidupan finansial modern, kartu kredit bisa menjadi musuh terbesar Anda jika Anda memiliki tujuan menabung.
Mengapa? Karena kartu kredit memutus daya beli Anda dari saldo sebenarnya. Membayar dengan kartu menimbulkan ilusi di otak Anda bahwa “uangnya belum keluar”. Jarak psikologis ini mendorong Anda pada pengeluaran yang tidak perlu.
- Pembelanjaan di luar anggaran: Saat Anda berbelanja dengan uang tunai atau kartu debit, Anda berhenti karena saldo Anda berkurang. Dengan kartu kredit, Anda tidak memiliki batasan ini.
- Perangkap bunga: Setiap bulan Anda tidak membayar penuh kartu Anda, Anda akan menghadapi suku bunga yang tinggi. Kepentingan ini menggerogoti uang yang Anda simpan.
- Kekeliruan diskon: Sebagian besar kampanye diskon sebenarnya dimaksudkan untuk mendorong pembelanjaan. Penghematan nyata bukan tentang membeli apa yang tidak Anda perlukan.
“Kartu kredit bukanlah alat pembayaran, melainkan alat peminjaman.”
Metode Pembayaran Alternatif
- Menggunakan Uang Tunai: Cobalah untuk membayar pengeluaran sehari-hari Anda dengan uang tunai. Kehilangan uang tunai yang terlihat menarik lebih banyak perhatian psikologis.
- Batas Kartu Debit: Daripada menggunakan kartu kredit, gunakan kartu debit yang dapat Anda belanjakan hingga saldo. Hal ini menciptakan “batas yang dapat dikeluarkan”.
- Kartu Prabayar: Kartu prabayar, yang berfungsi dengan saldo terbatas, merupakan alat yang efektif untuk mengendalikan pengeluaran.
Hasil
Menabung bukan hanya tentang membelanjakan lebih sedikit, namun juga tentang membelanjakan dengan lebih sadar. Membatalkan langganan yang tidak perlu, beralih dari kartu kredit, dan mengadopsi metode pembayaran tunai/hibrida merupakan landasan bagi kebebasan finansial jangka panjang Anda.
6. Kurangi Pergi ke Pusat Perbelanjaan
Salah satu kelemahan terbesar kartu kredit adalah tidak hanya mengubah metode pembayaran, namun juga mengubah perilaku Anda. Ketika Anda mengeluarkan kartu Anda, Anda merasa seperti tidak punya uang. Jarak psikologis ini memudahkan Anda untuk tetap sesuai anggaran Anda.
Pusat perbelanjaan adalah tempat yang paling mengetahui perasaan ini. Pencahayaan, musik, koridor bandara yang luas—semuanya dirancang untuk membuat Anda berada di sana lebih lama dan menghabiskan lebih banyak uang.
Anda tidak harus berhenti di sini.
Biaya Berlari dari Toko ke Toko ke Toko
Menghabiskan waktu di pusat perbelanjaan bisa menjadi sebuah hobi. Namun, itu adalah faktor risiko bagi kantong Anda. Setiap entri toko dapat menciptakan produk baru, diskon baru, atau kebutuhan baru.
- Biaya yang terlihat: Pakaian, aksesori, elektronik.
- Biaya tak terlihat: Waktu, tenaga, kondisi psikologis saat ini.
Diskon tidak selalu merupakan keuntungan. Membeli produk dengan diskon 50% jika Anda tidak pernah menggunakannya berarti Anda menghemat 50%. Jika Anda menabung uang itu, Anda akan menghemat 100%.
Jebakan Cicilan
Kalau kita bilang jauhi cicilan, kebanyakan orang beranggapan tidak ada masalah karena “bebas bunga”. Salah.
Belanja dengan mencicil tiba-tiba membuat batas belanja Anda membengkak. Total hutang di akhir bulan bisa mencakup sebagian besar gaji Anda.
- Melebihi batas: Jika Anda memiliki batas 5.000 TL pada kartu Anda, mencicil 5.000 TL berarti menghabiskan seluruh anggaran Anda untuk bulan itu.
- Membangun kekebalan: Pengeluaran cicilan rutin melatih otak Anda untuk memahami “uang ini tidak ada”.
- Gunakan uang tunai: Uang tunai atau uang yang dikirim langsung dari rekening bank Anda merugikan. Rasa sakit ini bertindak sebagai rem yang menghentikan Anda.
Strategi Alternatif
Anda tidak harus berhenti pergi ke pusat perbelanjaan sepenuhnya. Namun, Anda harus memasang rem sendiri.
- Masuk dengan daftar: Ambil hanya apa yang tertulis di daftar itu.
- Masuk dengan uang: Tinggalkan kartu Anda di rumah. Bawalah hanya sejumlah uang yang akan Anda belanjakan hari itu.
- Pemesanan dari luar: Pesan apa yang Anda butuhkan secara online. Bayar langsung di depan pintu atau dengan kartu debit. Lewati opsi cicilan.
Pusat perbelanjaan adalah mesin yang membuat Anda terus bergerak. Saat Anda berhenti, Anda mulai melihat nilai sebenarnya
7. Masak di Rumah
Pusat perbelanjaan sering kali penuh dengan penjualan dalam waktu terbatas. Penawaran ini memicu kecenderungan untuk mengeluarkan uang secara tidak perlu. Makan di luar adalah tindakan naluriah. Banyak orang merasa lapar saat berbelanja. Hal ini mengarah pada restoran atau jaringan makanan cepat saji dengan harga tinggi.
Solusinya sederhana. Makan lebih sedikit.
Makan di luar akan cepat menghabiskan anggaran Anda. Layanan tambahan, pajak, dan tip ditambahkan ke biaya makan. Uang yang dikeluarkan untuk satu kali makan bisa tiga sampai lima kali lipat dari uang yang dikeluarkan untuk makan yang sama di rumah. Perbedaan ini menentukan sasaran tabungan bulanan Anda.
Memasak di rumah membutuhkan waktu. Namun, kali ini merupakan investasi besar dalam jangka panjang. Lakukan persiapan makan mingguan. Cuci sayuran. Marinasi dagingnya. Proses ini mengurangi kelelahan pengambilan keputusan. Suatu hari Anda tidak perlu memikirkan apa yang harus dimakan.
Mari kita bandingkan biayanya.
- Kopi di luar: 50-100 TL
- Kopi di rumah: 5-10 TL
- Makan siang di luar: 200-400 TL
- Makan siang di rumah: 50-100 TL
Perbedaan tersebut terakumulasi dan mencapai angka yang besar. Faktor tabungan tahunan ke dalam anggaran liburan atau dana investasi Anda. Jika belanja pasar direncanakan, pemborosan dapat dicegah. Membeli produk yang umur simpannya semakin dekat akan menghemat anggaran.
Selain itu, memasak di rumah mempengaruhi kesehatan Anda. Anda memiliki kendali. Berapa banyak garam? Jumlah minyak? Kandungan gula? Anda menentukan segalanya. Makan di luar mengandung kalori tersembunyi dan natrium tinggi. Hal ini meningkatkan biaya perawatan kesehatan dalam jangka panjang.
Belajar memasak adalah sebuah keterampilan. Mulailah dengan resep sederhana di awal. Pasta, nasi, salad sederhana. Seiring waktu, beralihlah ke resep yang lebih kompleks. Ini menghemat uang dan berubah menjadi hobi yang menyenangkan.
Pada akhirnya, mengurangi makan di luar akan meningkatkan kebebasan finansial Anda. Setiap penghematan berarti melangkah lebih jauh.
8. Jangan Berbelanja Saat Lapar
Pergi ke toko kelontong dengan perut kosong mungkin merupakan hadiah termahal yang pernah Anda masukkan ke dompet Anda. Ini bukan eksperimen psikologi sederhana, ini adalah fakta ekonomi perilaku yang terbukti.
Saat Anda lapar, otak Anda mencari imbalan jangka pendek. Oleh karena itu, Anda lebih cenderung beralih ke makanan olahan berkalori tinggi yang tidak ada dalam menu Anda hari itu, namun membuat Anda berkata “akan lebih baik jika saya makan sekarang”. Pikirkan tentang hal ini. Setelah pagi yang dingin, saat perut Anda keroncongan dan Anda melihat-lihat rak, mata Anda tertuju pada kue keping coklat atau makanan cepat saji siap pakai, bahkan jika Anda sudah memikirkan rencana “makanan sehat”.
Hal ini tidak hanya ramah anggaran, tetapi juga penting untuk konsumsi yang sadar. Makanan yang dikonsumsi saat lapar umumnya didapat karena dorongan hati, bukan kebutuhan. Oleh karena itu, biaya rata-rata di keranjang Anda meningkat. Daripada bahan-bahan dasar yang sehat dan bisa dimasak di rumah, cepat dikonsumsi, dan seringkali alternatif yang lebih mahal lebih disukai.
Strategi apa yang harus diikuti?
- Makan sampai kenyang: Makanlah camilan ringan sebelum pergi ke toko kelontong. Bahkan sebuah apel, segenggam kacang mentah, atau segelas yogurt mematikan alarm “energi mendesak” di otak.
- Lakukan pembelian terencana: Tulis hanya apa yang Anda perlukan untuk menu hari itu di daftar belanjaan Anda. Sangat mudah untuk menyimpang dari daftar Anda ketika Anda lapar.
- Waspadai waktu tutup: Mendapatkan produk diskon selama jam tutup pasar akan mencegah pengeluaran mendadak yang dibeli karena kelaparan.
Berbelanja sambil lapar akan merusak tujuan menabung Anda dalam jangka panjang. Karena tambahan sekotak coklat atau makanan cepat saji itu akan langsung mengurangi anggaran tabungan Anda untuk bulan berikutnya.
Mengubah kebiasaan ini tidak hanya akan meningkatkan belanja bahan makanan Anda tetapi juga disiplin pengeluaran Anda secara keseluruhan.
9. Biasakan Makan di Rumah
Memesan makanan untuk dibawa pulang atau makan di restoran adalah salah satu pengurasan anggaran terbesar dalam kehidupan modern.
Setiap makanan yang dibeli dari luar tidak hanya mempengaruhi harga makanan; Ini termasuk biaya layanan, biaya pengiriman, dan terkadang pajak tersembunyi. Misalnya, harga makanan di toko kebab atau restoran pizza rata-rata bisa tiga atau bahkan empat kali lipat dari harga makanan yang dibuat di rumah dengan jumlah daging, sayuran, dan karbohidrat yang sama.
Mengapa perbedaan ini begitu besar?
- Tenaga kerja dan persewaan: Restoran, staf dapur, persewaan,
Anda mungkin pernah mendengar nasihat ini sebelumnya, namun ilmu di baliknya lebih sulit untuk diabaikan daripada yang dipikirkan kebanyakan orang. Ada hubungan fisiologis langsung antara kadar gula darah dan kesehatan dompet. Saat perut Anda kosong, otak Anda masuk ke mode bertahan hidup. Ini memprioritaskan kepuasan langsung dan kontrol impuls menurun drastis. Penelitian menunjukkan bahwa pembeli dengan gula darah rendah lebih cenderung membeli produk yang tidak ingin mereka beli. Ya, mereka membeli kalori, tapi mereka juga membeli kenyamanan dan kemudahan. hasil? Anda keluar dari toko kelontong dengan gerobak penuh makanan ringan mahal dan bahan pokok yang terlupakan.
Solusinya bukanlah kemauan keras. Kemauan adalah sumber daya yang terbatas dan akan habis seiring berjalannya waktu. Solusinya adalah biologi. Makan dulu. Pergi berbelanja nanti. Hal ini tampaknya terlalu sederhana, namun berhasil karena menghilangkan variabel kelaparan sepenuhnya dari persamaan. Anda tidak melawan tubuh Anda. Anda sedang mengerjakannya.
Kekuatan penghematan fisik
Berkat layanan perbankan digital, menggesek kartu Anda menjadi sangat mudah. Ini sangat cepat. Itu tidak terlihat. Tidak ada umpan balik taktil saat transaksi dilakukan. Di sinilah celengan sederhana, toples koin fisik, berperan kembali.
Ini tidak ada hubungannya dengan koin. Satu toples penuh seperempat mungkin hanya memberi Anda $15 atau $20. Itu bukan dana pensiun. Ini tentang psikologi akumulasi. Melihat uang fisik menumpuk menciptakan lingkaran imbalan visual. Anda melihat beban tabungan Anda meningkat. Anda akan mendengar suara koin jatuh. Umpan balik sensorik kecil ini memperkuat kebiasaan menyisihkan uang.
“Menabung bukan sekedar jumlah uang, tapi konsistensi tindakan Anda.”
Kebanyakan orang mengandalkan uang yang ditransfer ke atau dari rekening tabungan mereka. Ketika uang berpindah, kita lupa keberadaannya. Saya akan mengalami sindrom “Saya kehilangan penglihatan, saya kehilangan kesadaran.” Tapi stoples di konter? Anda melihatnya setiap kali Anda masuk ke dapur. Ini bertindak sebagai pengingat yang lembut dan konstan akan tujuan Anda.
Mekanismenya sederhana.
– Identifikasi pengeluaran harian kecil.
– Simpan uang receh untuk setiap transaksi.
– Setorkan jumlah akumulasi ke rekening tabungan hasil tinggi setiap bulan.
Ini bukan tentang menjadi kaya dari uang receh. Ini tentang membangun kebiasaan perpisahan. Anda dapat secara efektif memisahkan uang saku dan tabungan Anda. Di dunia digital, hambatan fisik ini dapat menjadi alat yang efektif untuk mengekang konsumsi impulsif.
Jebakan target yang ambigu
Di sinilah kebanyakan orang gagal. Mereka berkata, “Saya ingin menabung lebih banyak” dan “Saya ingin menjadi lebih kaya.” Ini bukanlah tujuan. Itu adalah keinginan. Otak manusia tidak merespon dengan baik terhadap konsep-konsep abstrak. Ini merespons secara spesifik.
“Menghemat uang untuk bepergian” tidak jelas. “Hemat $2.000 untuk perjalanan ke Jepang hingga bulan Desember” adalah hal yang nyata. Perbedaan itu penting. Ketika tujuan Anda spesifik, otak Anda dapat bekerja mundur untuk menentukan langkah-langkah yang perlu Anda ambil setiap hari atau minggu. Ketahui jumlah pasti yang perlu Anda sisihkan untuk setiap gaji. Anda dapat memvisualisasikan hasil akhirnya.
Tujuan yang tidak jelas menghasilkan upaya yang tidak jelas. Tujuan yang konkrit akan menghasilkan tindakan yang konkrit.
Pikirkan tentang apa yang sebenarnya Anda inginkan. Apakah itu uang muka? Apakah Anda ingin melunasi hutang Anda? Cuti panjang? Silakan beri nama. letakkan a
Motivasi tidak statis. Itu turun. Triknya adalah terus melakukannya, bahkan setelah kegembiraan awal hilang. Ini membantu untuk memvisualisasikan hasil akhirnya. Bayangkan imbalannya. hari libur? Mobil baru? Dana investasi? Tujuan konkrit mengubah angka-angka abstrak menjadi imbalan nyata.
Mengapa biaya tindak lanjut tidak dapat dinegosiasikan
Konten yang tidak terlacak tidak dapat disimpan. Ini adalah langkah pertama. Ketidaktahuan itu mahal. Jika Anda tidak dapat melihat ke mana perginya seluruh uang Anda, lubang-lubang kecil dapat hilang dengan cepat. Pemantauan lebih dari sekedar akuntansi. Inilah kesadaran. Anda akan menemukan cara-cara yang tidak Anda sadari.
Peran rekening tabungan Anda sendiri
Memisahkan uang dan konsumsi merupakan hal yang strategis. Rekening tabungan Anda lebih dari sekedar tempat menyimpan uang tunai. Ini adalah gangguan. Ini mencegah pembelian impulsif. Ini juga memungkinkan Anda bersiap menghadapi keadaan darurat. Ketika hidup tidak berjalan baik, jangan panik. Persiapannya sudah selesai. Pengaturan ini membuat investasi di masa depan tidak terlalu menyakitkan karena uang tampaknya di luar jangkauan.
Mengurangi biaya energi
Ini bukan hanya tentang membeli dalam jumlah besar. Ini tentang gesekan sehari-hari. Matikan perangkat elektronik. Bukan hanya komputer. semua. Daya siaga meningkat. Hal ini berdampak buruk pada dompet dan lingkungan Anda yang tenang. Kebiasaan sederhana dapat membuahkan hasil yang kompleks seiring berjalannya waktu.
Kekuatan penganggaran pribadi
Tidak ada batasan anggaran Anda. Ini adalah mekanisme kontrolnya. Tanpanya, pengeluaran akan terhenti. Dengan cara ini Anda bisa menghilangkan pengeluaran yang tidak perlu. Anda dapat memutuskan ke mana uang itu pergi sebelum uang itu lepas dari tangan Anda. Antisipasi ini mencegah penyesalan. Sejajarkan pengeluaran Anda dengan prioritas Anda.
Tidak ada gunanya membuat rencana jika Anda tidak mengikutinya. Motivasi menurun. Disiplin tetap terjaga. Kesenjangan antara mimpi dan tindakan dapat dijembatani dengan tindakan yang berkelanjutan. Jagalah visi Anda tetap jelas. Biarkan bukunya terbuka.