Экономия денег — это больше, чем просто дисциплина. Всё дело в данных. Вы не можете исправить то, что не измеряете. Однако большинство людей пропускают самые базовые шаги. Они думают, что знают, куда уходят деньги. Но это редко соответствует реальности.
Прежде чем пытаться сократить расходы, нужно увидеть «утечку». Речь не о том, чтобы себя осуждать. Всё дело в прозрачности.
Записывайте каждый расход
Начните с того, чтобы записывать все деньги, которые вы тратите. Это касается не только крупных покупок. Кофе. Подписка, которую вы забыли отменить. Импульсивная покупка на кассе.
Если вы не отслеживаете расходы, вы не можете ими управлять.
Используйте приложение. Заведите блокнот. Делайте заметки в телефоне. Способ не имеет значения. Важна регулярность.
Отслеживайте расходы как минимум 30 дней. Чем дольше, тем лучше. Вам нужен полный цикл, чтобы увидеть закономерности. Ежемесячные счета. Еженедельные покупки продуктов. Случайные приятные траты.
Почему это работает
Вы находите пустые траты. Если вы каждый день пьете латте за 5 долларов, это 150 долларов в месяц. А это 1 800 долларов в год. Стоит ли оно того? Решать вам. Но теперь у вас есть выбор.
Вы также можете увидеть, куда ваши деньги тратятся «на самом деле». Это не то, что вы думаете. Сбережения скрываются в разрыве между восприятием и реальностью.
Компромисс
Отслеживание расходов отнимает время. Это скучно. Вам может быть неловко от того, что вы увидите. Это нормально.
Но награда очевидна. Как только вы узнаете цифры, вы сможете составить план. Вы сможете скорректировать свои привычки. Вы сможете начать откладывать деньги.
Без этого шага стратегия сбережений превращается в гадание. А догадки не создают богатство.
2. Определите приоритеты
Вы уже записали свои доходы и расходы в начале. Теперь пришло время их ранжировать. Вы отслеживали свои расходы, выявляли ненужные траты и составили план сбережений. Но какой счет следует оплатить в первую очередь согласно этому плану? На каких расходах можно пойти на компромисс?
Именно здесь большинство людей оказываются в тупике. Простого составления списка недостаточно. Необходимо расставить приоритеты.
Разделяйте насущные потребности и желания.
Сначала идут базовые средства для выживания: аренда жилья, счета за электричество и воду, продукты питания, страховые взносы. Если их не оплатить, ваша жизнь перевернется вверх дном. Все остальное относится к предметам роскоши или удобства: посещение ресторанов, покупка новой одежды, подписки.
При проведении этого разделения вы можете использовать концепцию коэффициента распределения (allocation ratio). Ваши постоянные расходы не должны превышать 50% от ежемесячного дохода. 20% должно откладываться на сбережения и инвестиции. Оставшиеся 30% предназначены для личных расходов. Это правило может быть гибким, но оно задает четкие рамки.
Почему так важно быть строгим? Потому что для устойчивости перед лицом неопределенности вам нужен иерархический порядок приоритетов. Если возникнет чрезвычайная ситуация, вы уже будете знать, от чего можно отказаться. Вместо стресса в момент принятия решения вы просто выполните заранее запланированное действие.
При решении, какой расход сократить в первую очередь, задайте себе вопрос: «Остановится ли моя жизнь, если я не совершу эту покупку?». Если ответ отрицательный, вы можете отложить этот расход или исключить его навсегда.
Если приоритеты неясны, бюджет превращается в хаос. Утверждение, что всё важно, на самом деле означает, что ничего не важно. Будьте реалистичны.
4. Создайте фонд на случай чрезвычайных ситуаций
Жизнь редко идёт по плану. Лопает шина автомобиля. Болит зуб. Вы теряете работу. Такие непредвиденные расходы неизбежны.
Многие люди в таких ситуациях используют кредитные карты. Или ещё хуже — берут потребительский кредит под высокий процент. Это самый быстрый путь в долговую яму.
Решение простое, но его сложно реализовать: Фонд на случай чрезвычайных ситуаций.
Зачем он нужен?
Этот фонд служит буфером против неприятных сюрпризов жизни. Он позволяет продолжать оплачивать счета, если вы останетесь без работы. При возникновении непредвиденных медицинских расходов вы не окажетесь в пучине кредитных процентов.
Сколько нужно накопить?
Большинство финансовых экспертов рекомендуют сумму, равную 3–6 месяцам расходов на жизнь.
- 3 месяца: Может быть достаточно, если у вас стабильная работа и безопасная отрасль.
- 6 месяцев и более: Более безопасный вариант для фрилансеров, предпринимателей или тех, чей доход нестабилен.
Рассчитать размер этого фонда просто. Сложите ваши ежемесячные постоянные расходы (аренда, счета за коммунальные услуги, продукты, транспорт). Затем умножьте эту сумму на 3 или 6. Вот ваша цель.
Куда её положить?
Фонд на случай чрезвычайных ситуаций — не место для рисков. Не следует хранить эти деньги в волатильных активах, таких как акции или криптовалюты. Если вам срочно понадобятся эти средства, вам придётся продавать их, когда рынок падает.
Этим требованиям соответствуют следующие инструменты:
* Ликвидность: Вы должны иметь возможность мгновенно получить доступ к деньгам.
* Надёжность: Сохранность основной суммы обязательна.
* Доходность: Полной защиты от инфляции может не быть, но нулевая доходность также недопустима.
Инструменты, соответствующие этим критериям, — это, как правило, сберегательные счета с высокой процентной ставкой или краткосрочные государственные облигации. Хранение денег здесь создаёт страховочную сетку, к которой вы сможете регулярно обращаться.
С чего начать?
На начальном этапе цель может показаться пугающей. Если ваши расходы за 6 месяцев составляют 30 000 лир, откладывать по 1 000 лир в месяц сложно.
Начните с малого. Регулярно откладываемая сумма, даже 100 лир в месяц, со временем вырастет. Автоматизируйте перевод части вашей зарплаты
4. Снижайте свои счета
Появившаяся в результате сокращения ненужных расходов «свободная зона» — идеальное время для пересмотра статей расходов. Предположим, вы отменили одну из своих постоянных подписок. Этот шаг напрямую влияет на объем денег, уходящих из вашего кармана. То же самое касается отказа от покупок в люксовых магазинах. А как насчет счетов? Они иногда автоматически увеличиваются.
Компании тайно повышают цены. Условия меняются. Без вашего согласия. Это явление известно как «price creep» (постепенное повышение цен). Вы заключаете годовую подписку на интернет или в спортзал. В первый год вы могли получить выгодное предложение. Во второй год компания вводит новую систему ценообразования. Тихо. Вы не замечаете изменений до прихода счета.
Именно здесь вам нужно вмешаться.
Не игнорируйте каждый счет. Читайте его построчно. За какие услуги и сколько вы платите? Сколько стоит «плата за техническую поддержку» в вашем счете за интернет? Обоснованы ли штрафы за превышение лимита данных в вашем телефоне?
Сравнивайте. Предлагают ли конкуренты более выгодные цены? Есть ли на рынке аналогичные услуги по более низкой цене? Даже один звонок может снизить ваши ежемесячные фиксированные расходы на 10–20%.
Кроме того, поговорите с вашим текущим провайдером. Спросите: «Конкуренты предлагают более низкие цены, что вы можете сделать?» Обычно они идут на скидки, чтобы сохранить клиентов. Это своего рода «бонус за лояльность». Но если вы не потребуете эту скидку, вы её не получите.
Некоторые счета можно оптимизировать. Снижение скорости интернета может уменьшить сумму в счете. Занятия дома вместо посещения спортзала делают подписку избыточной. Это требует небольших изменений в образе жизни. Но это значительно помогает вашему бюджету.
Ключевой момент заключается в том, что суммы могут казаться небольшими. Ежемесячная подписка за 50 долларов в год составляет 600 долларов. Эти деньги могли бы пойти на инвестиции или стать частью вашего фонда на случай чрезвычайных ситуаций. Закрывая маленькие «утечки», вы заполняете большую брешь.
Где вы допускаете ошибки? Не отслеживая даты оплаты счетов. Не пользуясь скидками за досрочную оплату. Или не предотвращая автоматического перехода на более дорогой пакет, который вам на самом деле не нужен.
Этот процесс требует дисциплины. Он должен стать ежемесячной рутиной. Потому что экономия занимает больше времени, чем просто заработок. Но результат — контроль над вашим денежным потоком.
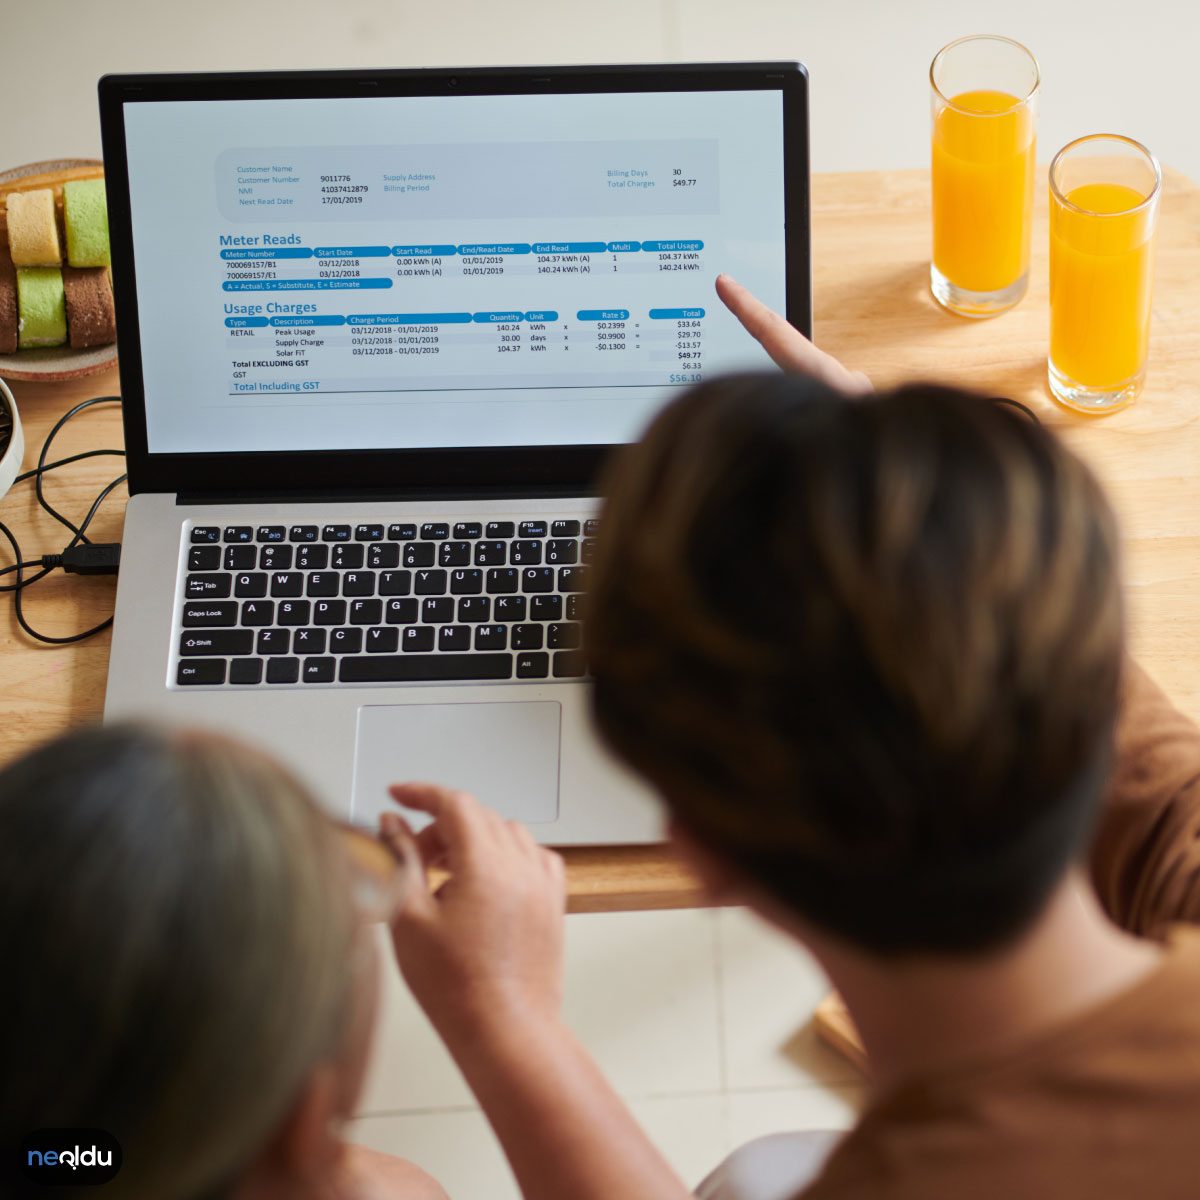
Мелкие покупки, которые мы часто упускаем из виду в повседневной жизни, постепенно истощают ежемесячный бюджет. Когда речь заходит о ненужных счетах, первыми в голову приходят подписки на печатные газеты или журналы, которыми вы не пользуетесь. Однако какова ценность этих традиционных изданий в эпоху цифровых технологий?
Отказ от платных мероприятий, активностей или даже услуг, которые берутся «на всякий случай», может существенно повлиять на ваш кошелек. Это не просто способ накопить деньги, но и формирование осознанных привычек расходов.
3. Не используйте кредитные карты
Хотя кредитные карты кажутся неотъемлемой частью современной финансовой жизни, если ваша цель — экономия, они могут стать вашим главным врагом.
Почему? Потому что кредитная карта отделяет вашу покупательную способность от реального баланса. Оплата картой создает у мозга иллюзию того, что «деньги еще не ушли». Это психологическое расстояние подталкивает вас к ненужным тратам.
- Расходы вне бюджета: При использовании наличных или банковской карты вы останавливаетесь, когда баланс уменьшается. В случае с кредитной картой такого ощущения предела нет.
- Процентная ловушка: Каждый месяц, когда вы не погашаете долг по карте полностью, вы сталкиваетесь с высокими процентами. Эти проценты съедают накопленные вами средства.
- Иллюзия скидок: Большинство рекламных акций со скидками на самом деле направлены на стимулирование расходов. Настоящая экономия заключается в отказе от покупки того, что вам не нужно.
«Кредитная карта — это не средство платежа, а инструмент заимствования.»
Альтернативные способы оплаты
- Использование наличных: Попробуйте оплачивать повседневные расходы наличными. Визуальная потеря наличных привлекает больше внимания на психологическом уровне.
- Лимит банковской карты: Вместо кредитной карты используйте банковскую карту, с которой можно тратить только сумму, доступную на балансе. Это создает «предел расходов».
- Предоплаченные карты: Предоплаченные карты с ограниченным балансом являются эффективным инструментом для контроля расходов.
Заключение
Экономия — это не просто меньшие траты, а более осознанные расходы. Отмена ненужных подписок, отказ от кредитных карт и использование наличных или гибридных методов оплаты закладывают основу финансовой свободы в долгосрочной перспективе.
6. Меньше посещайте торговые центры
Одна из главных ловушек кредитных карт заключается не только в изменении способа оплаты, но и в изменении вашего поведения. Когда вы достаете карту, возникает ощущение, что денег нет. Эта психологическая дистанция облегчает превышение бюджета.
Торговые центры лучше всего понимают это чувство. Освещение, музыка, широкие коридоры, похожие на терминалы аэропорта, — всё это создано для того, чтобы удерживать вас дольше и заставлять тратить больше.
Вы не обязаны здесь задерживаться.
Стоимость шопинга от магазина к магазину
Проведение времени в торговых центрах может быть хобби. Однако для вашего кошелька это фактор риска. Каждый вход в магазин может создать новый продукт, новую скидку, новую потребность.
- Видимые затраты: одежда, аксессуары, электроника.
- Невидимые затраты: время, энергия, текущее психологическое состояние.
Скидки не всегда являются преимуществом. Покупка товара со скидкой 50%, который вы никогда не будете использовать, означает лишь то, что вы сэкономили 50%. Если бы вы отложили эти деньги, вы бы сэкономили 100%.
Ловушка рассрочки
Когда мы говорим о том, чтобы избегать рассрочки, многие считают, что проблем нет, потому что это «без процентов». Неверно.
Покупка в рассрочку резко расширяет ваш лимит расходов. Итоговая задолженность в конце месяца может охватывать значительную часть вашей зарплаты.
- Превышение лимита: Если ваш лимит по карте составляет 5 000 лир, трата 5 000 лир в рассрочку означает исчерпание всего вашего бюджета за этот месяц.
- Иммунитет: Регулярные расходы в рассрочку приучают ваш мозг воспринимать эти деньги как отсутствующие.
- Используйте наличные: Деньги, которые списываются наличными или напрямую с банковского счета, вызывают боль. Эта боль выполняет функцию тормоза, останавливающего вас.
Альтернативные стратегии
Вам не обязательно полностью отказываться от посещения торговых центров. Однако тормоза нужно устанавливать самостоятельно.
- Входите со списком: Покупайте только то, что записано в списке.
- Входите с наличными: Оставьте карту дома. Возьмите с собой только ту сумму наличных, которую планируете потратить в этот день.
- Заказ извне: Оформляйте необходимые покупки онлайн. Оплачивайте при доставке или напрямую банковской картой. Пропускайте вариант рассрочки.
Торговые центры — это механизм, который постоянно держит вас в движении. Как только вы останавливаетесь, вы начинаете видеть реальную ценность
7. Готовьте еду дома
Торговые центры часто переполнены временными скидками. Эти предложения провоцируют склонность к ненужным тратам. Обед вне дома — это инстинктивное действие. Многие люди испытывают голод во время шопинга. Это направляет их в дорогие рестораны или сети фастфуда.
Решение простое. Ешьте меньше вне дома.
Обед вне дома быстро истощает ваш бюджет. К стоимости еды добавляются услуги обслуживания, налоги и чаевые. Сумма, потраченная на один прием пищи вне дома, может в три-пять раз превышать стоимость того же блюда, приготовленного дома. Эта разница определяет ваши ежемесячные цели по сбережениям.
Приготовление еды дома занимает время. Однако это время — большие инвестиции в долгосрочной перспективе. Готовьте еду на неделю вперед. Мойте овощи. Маринуйте мясо. Этот процесс снижает усталость от принятия решений. Вам больше не придется задумываться о том, что съесть в тот или иной день.
Сравним затраты.
- Кофе вне дома: 50–100 TL
- Кофе дома: 5–10 TL
- Обед вне дома: 200–400 TL
- Обед дома: 50–100 TL
Эти различия накапливаются, достигая крупных сумм. Годовые сбережения влияют на бюджет отпуска или ваш инвестиционный фонд. Планирование покупок в магазине предотвращает расточительство. Покупка продуктов с истекающим сроком годности помогает сохранить бюджет.
Кроме того, приготовление еды дома влияет на ваше здоровье. Контроль полностью в ваших руках. Сколько соли? Количество жира? Уровень сахара? Вы определяете всё сами. Обед вне дома содержит скрытые калории и высокое содержание натрия. Это увеличивает расходы на здравоохранение в долгосрочной перспективе.
Научиться готовить — это навык. Начните с простых рецептов. Макароны, рис, простые салаты. Со временем переходите к более сложным рецептам. Это обеспечивает сбережения и превращается в приятное хобби.
В заключение, снижение привычки есть вне дома увеличивает вашу финансовую свободу. Каждая экономия — это шаг вперед.
8. Не ходите в магазин на голодный желудок
Поход в магазин с пустым желудком может стать самым дорогим подарком, который вы сделаете своему кошельку. Это не просто психологический эксперимент, а доказанный факт поведенческой экономики.
Когда вы голодны, ваш мозг начинает искать краткосрочные вознаграждения. Следовательно, возрастает вероятность того, что вы выберете высококалорийные, переработанные продукты, которых не было в вашем меню на день, но которые вызывают мысль: «Как же хорошо было бы съесть их сейчас». Подумайте об этом. После холодного утра, когда ваш желудок урчит, вы блуждаете между полками, и, несмотря на то, что в вашем сознании есть план «здорового приема пищи», ваш взгляд все равно падает на шоколадное печенье или готовые полуфабрикаты для фастфуда.
Эта ситуация критична не только с точки зрения экономии бюджета, но и с точки зрения осознанного потребления. Продукты, купленные на голодный желудок, обычно приобретаются не по необходимости, а под влиянием импульса. Следовательно, средняя стоимость вашей корзины увеличивается. Вместо здоровых, базовых продуктов, которые можно приготовить дома, предпочтение отдается быстро потребляемым, как правило, более дорогим альтернативам.
Какую стратегию следует применять?
- Ешьте до чувства насыщения: Перед походом в магазин перекусите. Яблоко, горсть сырых орехов или даже стакан йогурта способны отключить «сигнал экстренной энергии» в мозге.
- Покупайте по плану: Записывайте в список покупок только то, что необходимо для меню на текущий день. На голодный желудок легко отклониться от списка.
- Знайте время закрытия: Попадание на распродажу в конце рабочего дня супермаркета помогает избежать непредвиденных расходов, совершаемых из-за чувства голода.
Покупки на голодный желудок в долгосрочной перспективе подрывают ваши цели по сбережению. Ведь этот лишний шоколад или коробка с готовой едой напрямую вычитается из бюджета на сбережения, который вы выделили на следующий месяц.
Изменение этой привычки поднимает не только качество ваших покупок в магазине, но и общую дисциплину расходов.
9. Приучите себя готовить дома
Заказ еды на вынос или питание в ресторанах является одним из самых больших «утечек» бюджета в современной жизни.
Каждый прием пищи, заказанный вне дома, включает не только стоимость самой еды, но и плату за обслуживание, расходы на доставку, а иногда и скрытые налоги. Например, стоимость одного приема пищи, заказанного в среднем кебабной или пиццерии, может в три, а то и в четыре раза превышать стоимость блюда, приготовленного дома из такого же количества мяса, овощей и углеводов.
Почему эта разница настолько велика?
- Рабочая сила и аренда: Рестораны несут расходы на кухонный персонал, аренду
Вы, вероятно, уже слышали этот совет, но научное обоснование за ним сложнее игнорировать, чем думают большинство людей. Существует прямая физиологическая связь между уровнем сахара в крови и здоровьем вашего кошелька. Когда желудок пуст, мозг переходит в режим выживания. Он ставит во главу угла немедленное удовлетворение желаний, а контроль над импульсами резко падает. Исследования показывают, что покупатели с низким уровнем сахара в крови с большей вероятностью покупают товары, которые они не планировали приобретать. Да, они покупают калории, но также покупают комфорт и удобство. Результат? Вы выходите из продуктового магазина с тележкой, полной дорогих закусок и забытых базовых продуктов.
Решение заключается не в силе воли. Сила воли — это ограниченный ресурс, который истощается в течение дня. Решение заключается в биологии. Сначала поешьте. Затем отправляйтесь за покупками. Это может показаться слишком простым, но это работает, потому что полностью устраняет фактор голода из уравнения. Вы не боретесь со своим телом. Вы действуете вместе с ним.
Сила физических накоплений
Благодаря цифровым банковским услугам проведение платежей по карте стало очень легким. Это происходит очень быстро. Это незаметно. Нет тактильной обратной связи, когда транзакция проходит успешно. Здесь снова вступает в игру скромная копилка, физическая банка для монет.
Речь идет не о самих монетах. Банка, полная четвертак (25 центов), может принести вам всего 15 или 20 долларов. Это не пенсионный фонд. Речь идет о психологии накопления. Вид того, как физические деньги накапливаются, создает визуальную петлю вознаграждения. Вы видите, как увеличивается вес ваших сбережений. Вы слышите звук падающих монет. Эта небольшая сенсорная обратная связь укрепляет привычку откладывать деньги.
«Накопление денег — это не только сумма денег, но и последовательность ваших действий».
Большинство людей полагаются на автоматические переводы денег на счет сбережений или со счета сбережений. Когда деньги перемещаются, мы забываем об их существовании. Я имею в виду синдром «я теряю зрение, я теряю сознание». Но банка на столешнице? Вы видите её каждый раз, когда заходите на кухню. Она служит постоянным, мягким напоминанием о вашей цели.
Механизм прост.
— Определите небольшие ежедневные расходы.
— Откладывайте сдачу с каждой транзакции.
— Вносите накопленную сумму на счет сбережений с высокой доходностью каждый месяц.
Речь идет не о том, чтобы разбогатеть на копейках. Речь идет о формировании привычки разделения. Вы можете эффективно разделить свои карманные деньги и свои сбережения. В цифровом мире этот физический барьер может быть эффективным инструментом для сдерживания импульсивного потребления.
Ловушка неоднозначной цели
Именно здесь большинство людей терпят неудачу. Они говорят: «Я хочу больше денег» и «Я хочу стать богаче». Это не цели. Это желания. Человеческий мозг плохо реагирует на абстрактные концепции. Он реагирует на конкретику.
«Накопить деньги на путешествие» — это размыто. «Накопить 2000 долларов на поездку в Японию к декабрю» — это конкретно. Разница имеет значение. Когда ваша цель конкретна, ваш мозг может работать в обратном порядке, чтобы определить шаги, которые вам нужно предпринимать каждый день или неделю. Знайте точную сумму, которую нужно откладывать с каждой зарплаты. Вы можете визуализировать конечный результат.
Размытые цели приводят к размытым усилиям. Конкретные цели приводят к конкретным действиям.
Подумайте о том, чего вы действительно хотите. Это первоначальный взнос? Вы хотите погасить долг? Отпуск на длительный срок? Назовите это. Зафиксируйте
Мотивация не статична. Она снижается. Секрет в том, чтобы продолжать действовать, даже когда первоначальный энтузиазм угасает. Полезно визуализировать конечный результат. Представьте себе награды. Отпуск? Новый автомобиль? Инвестиционные средства? Конкретные цели превращают абстрактные цифры в осязаемые вознаграждения.
Почему сборы за последующее обслуживание не подлежат обсуждению
Неучтённый контент невозможно сохранить. Это первый шаг. Незнание обходится дорого. Если вы не видите, куда уходят все ваши доллары, небольшие утечки могут быстро накапливаться. Мониторинг — это больше, чем просто учёт. Это осознанность. Вы обнаружите способы расходования средств, о которых раньше не подозревали.
Роль вашего собственного сберегательного счёта
Разделение денег и потребления — это стратегический ход. Ваш сберегательный счёт — это не просто место для депозита наличных. Это препятствие. Оно предотвращает импульсивные покупки. Оно также позволяет подготовиться к чрезвычайным ситуациям. Когда жизнь идёт не по плану, не паникуйте. Подготовка завершена. Такая организация делает инвестиции в будущее менее болезненными, поскольку деньги кажутся недоступными.
Снижение затрат на электроэнергию
Речь идёт не только о закупке товаров оптом. Речь идёт о ежедневных трениях. Выключайте электронные устройства. Это касается не только компьютеров. Всё. Режим ожидания увеличивает потребление энергии. Это сказывается на вашем кошельке и окружающей среде. Простые привычки со временем могут привести к сложным результатам.
Личный бюджет: сила контроля
Ваш бюджет не имеет предела. Это механизм контроля. Без него расходы прекращаются. Таким образом вы можете исключить ненужные расходы. Вы можете решить, куда пойдут деньги, прежде чем они покинут ваши руки. Это предвосхищение предотвращает сожаления. Согласуйте свои расходы с приоритетами.
Нет смысла составлять план, если вы не следуете ему. Мотивация снижается. Дисциплина сохраняется. Разрыв между мечтами и действиями можно преодолеть постоянными действиями. Держите своё видение ясным. Оставьте книгу открытой.