




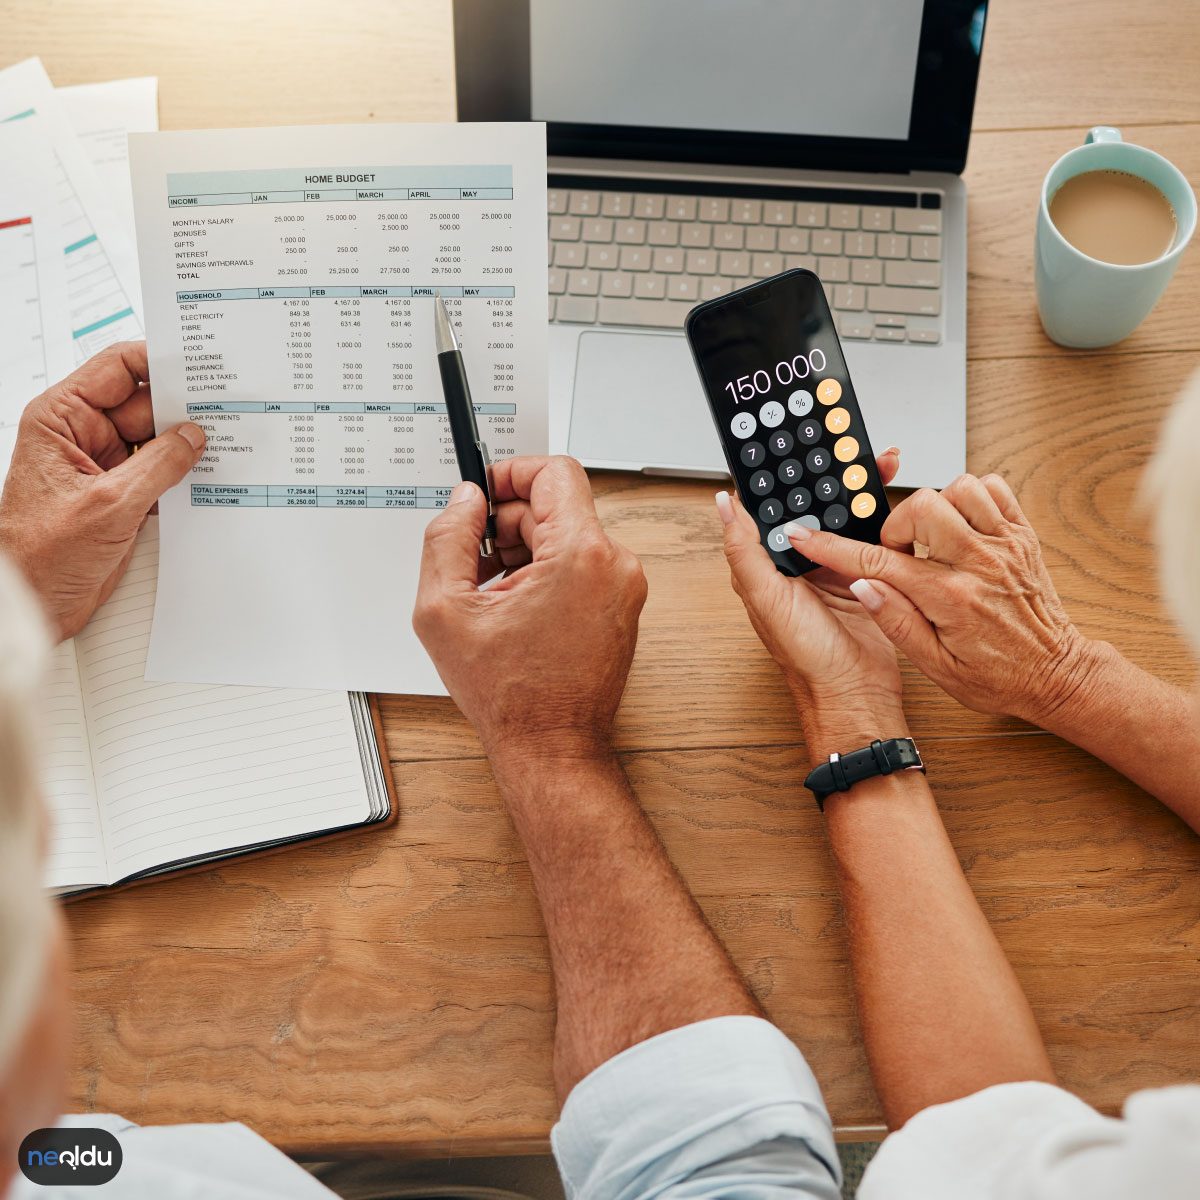
Економія грошей – це більше, ніж просто дисципліна. Вся справа у даних. Ви не можете виправити те, що не вимірюєте. Однак більшість людей пропускають базові кроки. Вони думають, що знають, куди йдуть гроші. Але це рідко відповідає дійсності.
Перш ніж намагатися скоротити витрати, потрібно побачити “витік”. Не про те, щоб себе засуджувати. Вся справа у прозорості.
Записуйте кожну витрату
Почніть із того, щоб записувати всі гроші, які ви витрачаєте. Це стосується не лише великих покупок. Кава. Передплата, яку ви забули скасувати. Імпульсивне придбання на касі.
Якщо ви не відстежуєте витрати, ви не можете керувати ними.
Використовуйте програму. Заведіть блокнот. Робіть нотатки у телефоні. Спосіб немає значення. Важлива регулярність.
Відстежуйте витрати щонайменше 30 днів. Чим довше, тим краще. Вам потрібний повний цикл, щоб побачити закономірності. Щомісячні рахунки. Щотижневі покупки продуктів. Випадкові приємні витрати.
Чому це працює
Ви знаходите порожні витрати. Якщо ви щодня п’єте латте за 5 доларів, це 150 доларів на місяць. А це 1800 доларів на рік. Чи варте воно того? Вирішувати вам. Але тепер ви маєте вибір.
Ви також можете побачити, куди ваші гроші витрачаються “насправді”. Це не те, що ви думаєте. Заощадження ховаються у розриві між сприйняттям та реальністю.
Компроміс
Відстеження витрат забирає час. Це нудно. Вам може бути ніяково від того, що ви побачите. Це нормально.
Але нагорода є очевидною. Як тільки ви дізнаєтесь цифри, ви зможете скласти план. Ви можете скоригувати свої звички. Ви зможете розпочати відкладати гроші.
Без цього кроку стратегія заощаджень перетворюється на ворожіння. А припущення не створюють багатство.
2. Визначте пріоритети
Ви вже записали свої доходи та витрати на початку. Тепер настав час їх ранжувати. Ви відстежували свої витрати, виявляли непотрібні витрати та склали план заощаджень. Але який рахунок слід сплатити насамперед згідно з цим планом? На які витрати можна піти на компроміс?
Саме тут більшість людей опиняються в безвиході. Простого складання списку недостатньо. Потрібно розставити пріоритети.
Поділяйте насущні потреби та бажання.
Спочатку йдуть базові засоби для виживання: оренда житла, рахунки за електрику та воду, продукти харчування, страхові внески. Якщо їх не сплатити, ваше життя перевернеться вгору дном. Решта відноситься до предметів розкоші або зручності: відвідування ресторанів, покупка нового одягу, передплати.
Під час проведення цього поділу ви можете використовувати концепцію коефіцієнта розподілу (allocation ratio). Ваші постійні витрати повинні перевищувати 50% від щомісячного доходу. 20% має відкладатися на заощадження та інвестиції. 30%, що залишилися, призначені для особистих витрат. Це правило може бути гнучким, але воно задає чіткі рамки.
Чому так важливо бути суворим? Тому що для стійкості перед невизначеністю вам потрібен ієрархічний порядок пріоритетів. Якщо виникне надзвичайна ситуація, ви вже знатимете, від чого можна відмовитись. Замість стресу в момент ухвалення рішення ви просто виконаєте заздалегідь заплановану дію.
При вирішенні, яку витрату скоротити в першу чергу, запитайте себе: «Чи зупиниться моє життя, якщо я не здійсню цю покупку?». Якщо відповідь негативна, ви можете відкласти цю витрату або виключити її назавжди.
Якщо пріоритети незрозумілі, бюджет перетворюється на хаос. Твердження, що все важливе, насправді означає, що нічого не важливо. Будьте реалістичні.
4. Створіть фонд на випадок надзвичайних ситуацій
Життя рідко йде за планом. Лопає шина автомобіля. Болить у зубі. Ви втрачаєте роботу. Такі непередбачені витрати є неминучими.
Багато людей у таких ситуаціях використовують кредитні картки. Або ще гірше – беруть споживчий кредит під високий відсоток. Це найшвидший шлях у боргову яму.
Рішення просте, але його складно реалізувати: Фонд на випадок надзвичайних ситуацій.
Навіщо він потрібен?
Цей фонд є буфером проти неприємних сюрпризів життя. Він дозволяє продовжувати оплачувати рахунки, якщо ви залишитеся без роботи. При виникненні непередбачених медичних витрат ви не опинитеся в безодні кредитних відсотків.
Скільки потрібно накопичити?
Більшість фінансових експертів рекомендують суму, що дорівнює 3–6 місяцям витрат на життя.
- 3 місяці: Може бути достатньо, якщо у вас стабільна робота та безпечна галузь.
- 6 місяців і більше: Безпечніший варіант для фрілансерів, підприємців або тих, чий дохід нестабільний.
Розрахувати розмір цього фонду легко. Складіть щомісячні постійні витрати (оренда, рахунки за комунальні послуги, продукти, транспорт). Потім помножте цю суму на 3 чи 6. Ось ваша мета.
Куди її покласти?
Фонд на випадок надзвичайних ситуацій не є місцем для ризиків. Не слід зберігати ці гроші у волатильних активах, таких як акції чи криптовалюти. Якщо вам терміново знадобляться ці кошти, вам доведеться продавати їх, коли падає ринок.
Цим вимогам відповідають такі інструменти:
* Ліквідність: Ви повинні мати можливість миттєво отримати доступ до грошей.
* Надійність: Збереження основної суми є обов’язковим.
* Прибутковість: Повного захисту від інфляції може бути, але нульова доходність також неприпустима.
Інструменти, що відповідають цим критеріям, — це, як правило, ощадні рахунки з високою процентною ставкою або короткострокові державні облігації. Зберігання грошей тут створює сітку страхування, до якої ви зможете регулярно звертатися.
З чого почати?
На початковому етапі мета може здатися страшною. Якщо ваші витрати за 6 місяців становлять 30000 лір, відкладати по 1000 лір на місяць складно.
Почніть із малого. Сума, що регулярно відкладається, навіть 100 лір на місяць, з часом зросте. Автоматизуйте переказ частини вашої зарплати
4. Знижуйте свої рахунки
«Вільна зона», що з’явилася в результаті скорочення непотрібних витрат, — ідеальний час для перегляду статей витрат. Припустимо, ви скасували одну зі своїх постійних передплат. Цей крок безпосередньо впливає на обсяг грошей, що йдуть з вашої кишені. Те саме стосується відмови від покупок у люксових магазинах. А як щодо рахунків? Вони інколи автоматично збільшуються.
Підприємства таємно підвищують ціни. Умови змінюються. Без вашої згоди. Це відоме як «price creep» (поступове підвищення цін). Ви укладаєте річну передплату на інтернет або в спортзал. Першого року ви могли отримати вигідну пропозицію. У другий рік компанія запроваджує нову систему ціноутворення. Тихо. Ви не помічаєте змін до приходу рахунку.
Саме тут вам потрібно втрутитись.
Не ігноруйте кожен рахунок. Читайте його рядково. За які послуги та скільки ви платите? Скільки коштує “плата за технічну підтримку” у вашому рахунку за інтернет? Чи обґрунтовано штрафи за перевищення ліміту даних у вашому телефоні?
Порівнюйте. Чи пропонують конкуренти вигідніші ціни? Чи є на ринку аналогічні послуги за нижчою ціною? Навіть один дзвінок може знизити ваші щомісячні фіксовані витрати на 10-20%.
Крім того, поговоріть із вашим поточним провайдером. Запитайте: “Конкуренти пропонують нижчі ціни, що ви можете зробити?” Зазвичай, вони йдуть на знижки, щоб зберегти клієнтів. Це своєрідний «бонус за лояльність». Але якщо ви не зажадаєте цієї знижки, ви її не отримаєте.
Деякі рахунки можна оптимізувати. Зниження швидкості інтернету може зменшити суму у рахунку. Заняття вдома замість відвідування спортзалу роблять підписку надмірною. Це потребує невеликих змін у способі життя. Але це значно допомагає вашому бюджету.
Ключовий момент полягає в тому, що суми можуть здаватися невеликими. Щомісячна передплата за 50 доларів на рік становить 600 доларів. Ці гроші могли б піти на інвестиції або стати частиною вашого фонду у разі надзвичайних ситуацій. Закриваючи маленькі «витікання», ви заповнюєте великий пролом.
Де ви припускаєтеся помилок? Чи не відстежуючи дати оплати рахунків. Чи не користуючись знижками за дострокову оплату. Або не запобігаючи автоматичному переходу на дорожчий пакет, який вам насправді не потрібний.
Цей процес потребує дисципліни. Він має стати щомісячною рутиною. Тому що економія займає більше часу, аніж просто заробіток. Але результат – контроль над вашим грошовим потоком.
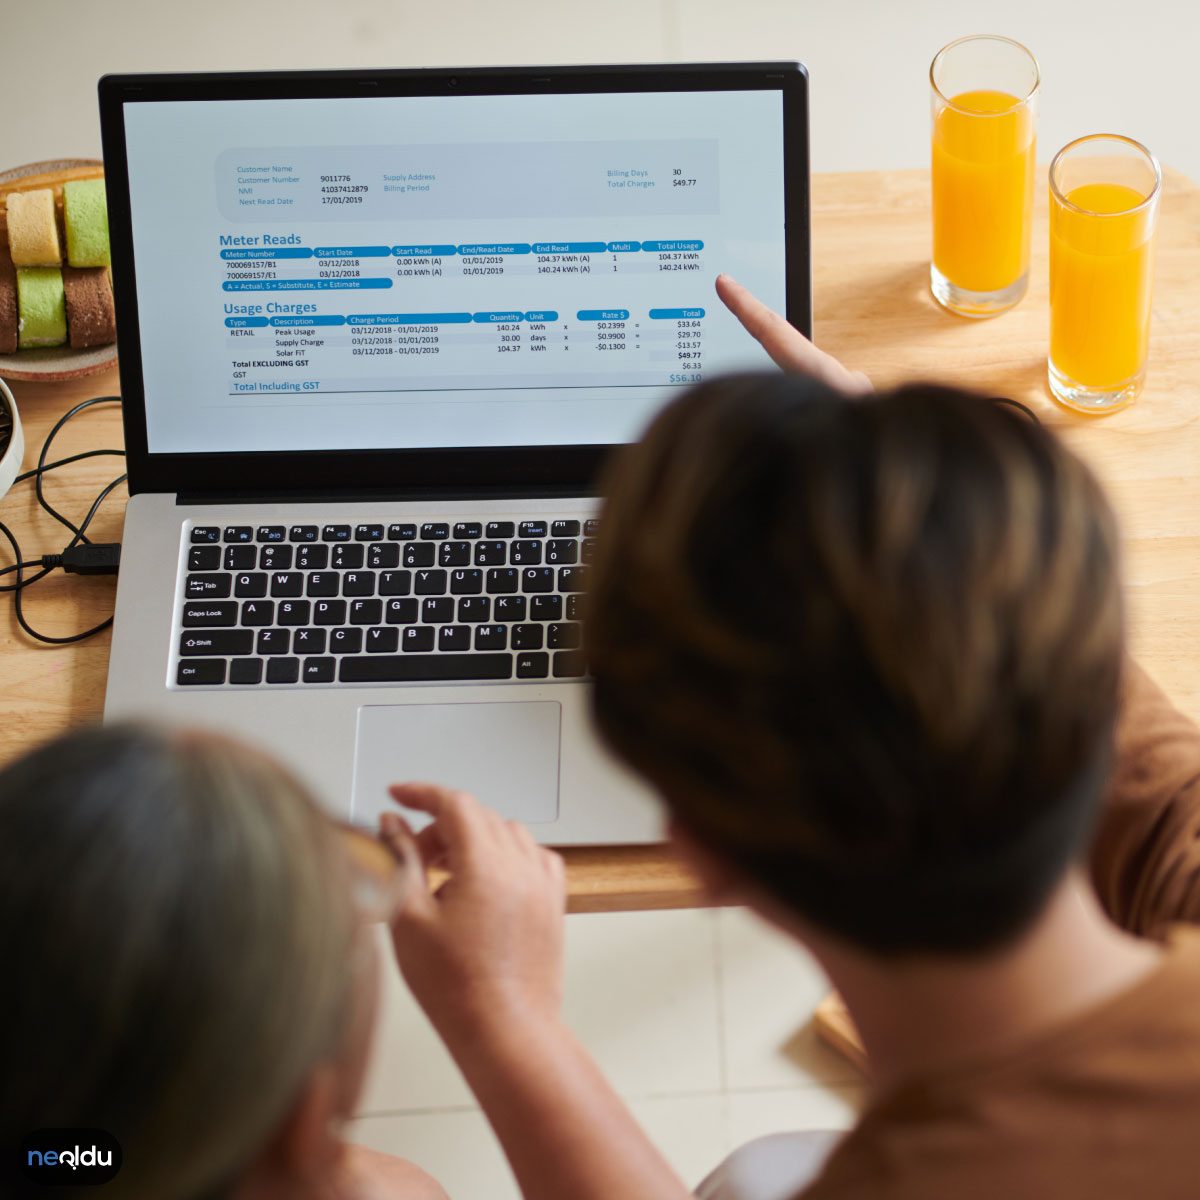
Дрібні покупки, які ми часто не беремо до уваги у повсякденному житті, поступово виснажують щомісячний бюджет. Коли йдеться про “непотрібні рахунки”, першими на думку приходять підписки на друковані газети або журнали, якими ви не користуєтеся. Однак якою є цінність цих традиційних видань в епоху цифрових технологій?
Відмова від платних заходів, активностей або навіть послуг, які беруться «про всяк випадок», може суттєво вплинути на ваш гаманець. Це не просто спосіб накопичити гроші, а й формування усвідомлених навичок витрат.
3. Не використовуйте кредитні картки
Хоча кредитні картки здаються невід’ємною частиною сучасного фінансового життя, якщо ваша мета – економія, вони можуть стати вашим головним ворогом.
Чому? Тому що кредитна картка відокремлює вашу купівельну спроможність від реального балансу. Оплата карткою створює у мозку ілюзію того, що гроші ще не пішли. Ця психологічна відстань підштовхує вас до непотрібних витрат.
- Витрати поза бюджетом: При використанні готівки або банківської картки ви зупиняєтеся, коли баланс зменшується. У разі кредитної картки такого відчуття межі немає.
- Процентна пастка: Щомісяця, коли ви не сплачуєте борг по картці повністю, ви стикаєтеся з високими відсотками. Ці відсотки з’їдають накопичені кошти.
- Ілюзія знижок: Більшість рекламних акцій зі знижками насправді спрямовані на стимулювання витрат. Справжня економія полягає у відмові від покупки того, що вам не потрібно.
“Кредитна картка — це засіб платежу, а інструмент запозичення.”
Альтернативні способи оплати
- Використання готівки: Спробуйте оплачувати повсякденні витрати готівкою. Візуальна втрата готівки привертає увагу на психологічному рівні.
- Ліміт банківської картки: Замість кредитної картки використовуйте банківську картку, з якої можна витрачати лише суму, доступну на балансі. Це створює “межу витрат”.
- Предоплачені картки: Передоплачені картки з обмеженим балансом є ефективним інструментом для контролю витрат.
Висновок
Економія – це не просто менші витрати, а більш усвідомлені витрати. Скасування непотрібних підписок, відмова від кредитних карток та використання готівкових чи гібридних методів оплати закладають основу фінансової свободи у довгостроковій перспективі.
6. Менше відвідувайте торгові центри
Одна з головних пасток кредитних карток полягає не тільки у зміні способу оплати, але й у зміні вашої поведінки. Коли ви дістаєте карту, з’являється відчуття, що грошей немає. Ця психологічна дистанція полегшує перевищення бюджету.
Торгові центри найкраще розуміють це почуття. Освітлення, музика, широкі коридори, схожі на термінали аеропорту — все це створено для того, щоб утримувати вас довше і змушувати витрачати більше.
Ви не повинні тут затримуватися.
Вартість шопінгу від магазину до магазину
Проведення часу у торгових центрах може бути хобі. Однак для вашого гаманця це фактор ризику. Кожен вхід до магазину може створити новий продукт, нову знижку, нову потребу.
- Видимі витрати: одяг, аксесуари, електроніка.
- Невидимі витрати: час, енергія, поточний психологічний стан.
Знижки не завжди є перевагою. Купівля товару зі знижкою 50%, який ви ніколи не використовуватимете, означає лише те, що ви заощадили 50%. Якби ви відклали ці гроші, ви заощадили б 100%.
Пастка розстрочки
Коли ми говоримо про те, щоб уникати розстрочки, багато хто вважає, що проблем немає, тому що це “без відсотків”. Неправильно.
Покупка на виплат різко розширює ваш ліміт витрат. Підсумкова заборгованість наприкінці місяця може охоплювати значну частину вашої зарплати.
- Перевищення ліміту: Якщо ваш ліміт по карті становить 5 000 лір, витрата 5 000 лір на виплат означає вичерпання всього вашого бюджету за цей місяць.
- Імунітет: Регулярні витрати на виплат привчають ваш мозок сприймати ці гроші як відсутні.
- Використовуйте готівку: Гроші, які списуються готівкою або безпосередньо з банківського рахунку, спричиняють біль. Цей біль виконує функцію гальма, що зупиняє вас.
Альтернативні стратегії
Вам не обов’язково відмовлятися від відвідування торгових центрів. Однак гальма потрібно встановлювати самостійно.
- Входьте зі списком: Купуйте тільки те, що записано у списку.
- Входьте з готівкою: Залишіть карту будинку. Візьміть із собою лише ту суму готівки, яку плануєте витратити цього дня.
- Замовлення ззовні: Оформляйте необхідні покупки онлайн. Оплачуйте під час доставки або безпосередньо банківською карткою. Пропускайте варіант розстрочення.
Торгові центри – це механізм, який постійно тримає вас у русі. Як тільки ви зупиняєтеся, ви починаєте бачити реальну цінність
7. Готуйте їжу вдома
Торгові центри часто переповнені тимчасовими знижками. Ці пропозиції провокують схильність до непотрібних витрат. Обід поза домом – це інстинктивна дія. Багато людей відчувають голод під час шопінгу. Це спрямовує їх у дорогі ресторани чи мережі фастфуду.
Рішення просте. Їжте менше поза домом.
Обід поза домом швидко виснажує ваш бюджет. До вартості їжі додаються послуги обслуговування, податки та чайові. Сума, витрачена на один прийом їжі поза домом, може в три-п’ять разів перевищувати вартість тієї ж страви, що приготована вдома. Ця різниця визначає ваші щомісячні цілі щодо заощаджень.
Приготування їжі вдома займає час. Однак цей час — великі інвестиції у довгостроковій перспективі. Готуйте їжу на тиждень наперед. Мийте овочі. Маринуйте м’ясо. Цей процес знижує втому від прийняття рішень. Вам більше не доведеться замислюватися про те, що з’їсти того чи іншого дня.
Порівняємо витрати.
- Кава поза домом: 50–100 TL
- Кава вдома: 5–10 TL
- Обід поза домом: 200–400 TL
- Обід вдома: 50-100 TL
Ці відмінності накопичуються, досягаючи великих сум. Річні заощадження впливають на бюджет відпустки або інвестиційний фонд. Планування покупок у магазині запобігає марнотратству. Купівля товарів з терміном придатності, що минає, допомагає зберегти бюджет.
Крім того, приготування їжі вдома впливає на ваше здоров’я. Контроль повністю у ваших руках. Скільки солі? Кількість жиру? Рівень цукру? Ви визначаєте все самі. Обід поза будинком містить приховані калорії та високий вміст натрію. Це збільшує витрати на охорону здоров’я у довгостроковій перспективі.
Навчитися готувати це навичка. Почніть із простих рецептів. Макарони, рис, прості салати. Згодом переходьте до більш складних рецептів. Це забезпечує заощадження та перетворюється на приємне хобі.
Насамкінець, зниження звички є поза домом збільшує вашу фінансову свободу. Кожна економія – це крок уперед.
8. Не ходіть у магазин на голодний шлунок
Похід у магазин із порожнім шлунком може стати найдорожчим подарунком, який ви зробите своєму гаманцю. Не просто психологічний експеримент, а доведений факт поведінкової економіки.
Коли ви голодні, ваш мозок починає шукати короткострокові винагороди. Отже, зростає ймовірність того, що ви оберете висококалорійні, перероблені продукти, яких не було у вашому меню на день, але які викликають думку: «Як добре було б з’їсти їх зараз». Подумайте про це. Після холодного ранку, коли ваш шлунок бурчить, ви блукаєте між полицями, і, незважаючи на те, що у вашій свідомості є план здорового прийому їжі, ваш погляд все одно падає на шоколадне печиво або готові напівфабрикати для фастфуду.
Ця ситуація критична як з погляду економії бюджету, а й з погляду усвідомленого споживання. Продукти, куплені на голодний шлунок, зазвичай купуються за необхідності, а під впливом імпульсу. Отже, середня вартість вашого кошика збільшується. Замість здорових, базових продуктів, які можна приготувати вдома, перевага надається швидко споживаним, як правило, дорожчим альтернативам.
Яку стратегію слід застосовувати?
- Їжте до відчуття насичення: Перед походом у магазин перекусіть. Яблуко, жменю сирих горіхів або навіть склянку йогурту здатні вимкнути сигнал екстреної енергії в мозку.
- Купуйте за планом: Записуйте у список покупок тільки те, що необхідно для меню на поточний день. На голодний шлунок легко відхилитись від списку.
- Знайте час закриття: Потрапляння на розпродаж наприкінці робочого дня супермаркету допомагає уникнути непередбачених витрат, які здійснюються через почуття голоду.
Покупки на голодний шлунок у довгостроковій перспективі підривають ваші цілі щодо заощадження. Адже цей зайвий шоколад або коробка з готовою їжею безпосередньо віднімається з бюджету на заощадження, який ви виділили наступного місяця.
Зміна цієї звички піднімає не лише якість ваших покупок у магазині, а й загальну дисципліну витрат.
9. Привчіть себе готувати вдома
Замовлення їжі на винос чи харчування в ресторанах є одним із найбільших «витіків» бюджету в сучасному житті.
Кожен прийом їжі, замовлений поза будинком, включає не лише вартість самої їжі, а й плату за обслуговування, витрати на доставку, а іноді й приховані податки. Наприклад, вартість одного прийому їжі, замовленого в середньому кебабної або піцерії, може у три, а то й у чотири рази перевищувати вартість страви, приготовленої вдома з такої ж кількості м’яса, овочів та вуглеводів.
Чому ця різниця настільки велика?
- Робоча сила та оренда: Ресторани несуть витрати на кухонний персонал, оренду
Ви, мабуть, уже чули цю пораду, але наукове обґрунтування за нею складніше ігнорувати, ніж думають більшість людей. Існує прямий фізіологічний зв’язок між рівнем цукру в крові та здоров’ям вашого гаманця. Коли шлунок порожній, мозок перетворюється на режим виживання. Він ставить на чільне місце негайне задоволення бажань, а контроль над імпульсами різко падає. Дослідження показують, що покупці з низьким рівнем цукру в крові з більшою ймовірністю купують товари, які вони не планували купувати. Так, вони купують калорії, але також купують комфорт та зручність. Результат? Ви виходите з продуктового магазину з візком, повним дорогих закусок і забутих базових продуктів.
Рішення полягає не в силі волі. Сила волі – це обмежений ресурс, який виснажується протягом дня. Рішення полягає у біології. Спочатку поїжте. Потім вирушайте за покупками. Це може здатися надто простим, але це працює, тому що повністю усуває фактор голоду з рівняння. Ви не боретеся зі своїм тілом. Ви дієте разом із ним.
Сила фізичних накопичень
Завдяки цифровим банківським послугам проведення платежів по картці стало дуже легким. Це відбувається дуже швидко. Це непомітно. Немає тактильного зворотного зв’язку, коли транзакція відбувається успішно. Тут знову входить у гру скромна скарбничка, фізична банка для монет.
Йдеться не про самі монети. Банк, повний четвертак (25 центів), може принести вам всього 15 або 20 доларів. Це не пенсійний фонд. Йдеться про психологію накопичення. Вигляд того, як фізичні гроші накопичуються, створює візуальну петлю винагороди. Ви бачите, як збільшується вага ваших заощаджень. Ви чуєте звук падаючих монет. Цей невеликий сенсорний зворотний зв’язок зміцнює звичку відкладати гроші.
«Накопичення грошей — це сума грошей, а й послідовність ваших дій».
Більшість людей покладаються на автоматичні перекази грошей на рахунок заощаджень або з заощаджень. Коли гроші переміщуються, ми забуваємо про їхнє існування. Я маю на увазі синдром “я втрачаю зір, я втрачаю свідомість”. Але ж банку на стільниці? Ви бачите її щоразу, коли заходите на кухню. Вона служить постійним, м’яким нагадуванням про вашу мету.
Механізм простий.
– Визначте невеликі щоденні витрати.
– Відкладайте решту з кожної транзакції.
– Вносите накопичену суму на рахунок заощаджень із високою прибутковістю щомісяця.
Йдеться не про те, щоб розбагатіти на копійках. Йдеться про формування звички поділу. Ви можете ефективно розділити свої кишенькові гроші та свої заощадження. У цифровому світі цей фізичний бар’єр може бути ефективним інструментом стримування імпульсивного споживання.
Пастка неоднозначної мети
Саме тут більшість людей зазнають невдачі. Вони кажуть: «Я хочу більше грошей» та «Я хочу стати багатшим». Це не цілі. Це бажання. Людський мозок погано реагує на абстрактні концепції. Він реагує на конкретику.
“Накопичити гроші на подорож” – це розмито. “Накопичити 2000 доларів на поїздку в Японію до грудня” – це конкретно. Різниця має значення. Коли ваша мета конкретна, ваш мозок може працювати у зворотному порядку, щоб визначити кроки, які вам потрібно робити щодня чи тиждень. Знайте точну суму, яку потрібно відкладати із кожної зарплати. Ви можете візуалізувати кінцевий результат.
Розмиті цілі призводять до розмитих зусиль. Конкретні цілі призводять до конкретних дій.
Подумайте про те, що ви дійсно хочете. Це початковий внесок? Ви хочете сплатити борг? Відпустка на тривалий термін? Назвіть це. Зафіксуйте
Мотивація не статична. Вона знижується. Секрет у тому, щоб продовжувати діяти, навіть коли початковий ентузіазм згасає. Корисно візуалізувати кінцевий результат. Уявіть нагороди. Відпустка? Новий автомобіль? Інвестиційні засоби? Конкретні цілі перетворюють абстрактні цифри на відчутні винагороди.
Чому збори за подальше обслуговування не підлягають обговоренню
Неврахований вміст неможливо зберегти. Це перший крок. Незнання коштує дорого. Якщо ви не бачите, куди йдуть усі ваші долари, невеликі витоки можуть швидко накопичуватися. Моніторинг – це більше, ніж просто облік. Це свідомість. Ви виявите способи витрачання коштів, про які раніше не підозрювали.
Роль вашого власного ощадного рахунку
Поділ грошей та споживання – це стратегічний хід. Ваш ощадний рахунок – це не просто місце для депозиту готівки. Це перешкода. Воно запобігає імпульсним покупкам. Воно також дозволяє підготуватися до надзвичайних ситуацій. Коли життя йде не за планом, не панікуйте. Підготовку завершено. Така організація робить інвестиції у майбутнє менш болючими, оскільки гроші здаються недоступними.
Зниження витрат на електроенергію
Йдеться не лише про закупівлю товарів оптом. Йдеться про щоденні тертя. Вимикайте електронні пристрої. Це стосується не лише комп’ютерів. Все. Режим очікування збільшує споживання енергії. Це позначається на вашому гаманці та навколишньому середовищі. Прості навички з часом можуть призвести до складних результатів.
Особистий бюджет: сила контролю
Ваш бюджет не має меж. Це механізм контролю. Без нього витрати припиняються. Таким чином, ви можете виключити непотрібні витрати. Ви можете вирішити, куди підуть гроші, перш ніж вони залишать ваші руки. Це попередження запобігає жалю. Погодьте свої витрати із пріоритетами.
Немає сенсу складати план, якщо ви не слідуєте йому. Мотивація знижується. Дисципліна зберігається. Розрив між мріями та діями можна подолати постійними діями. Тримайте своє бачення ясним. Залишіть книгу відкритою.