Geld sparen ist mehr als nur eine Disziplin. Es geht um die Daten. Was Sie nicht messen, können Sie nicht reparieren. Allerdings überspringen die meisten Menschen die grundlegendsten Schritte. Sie glauben zu wissen, wohin das Geld fließt. Es entspricht selten der Realität.
Bevor Sie versuchen, die Menge zu reduzieren, müssen Sie das Leck sehen. Hier geht es nicht um ein Urteil. Es geht um Sichtbarkeit.
Erfassen Sie jede Ausgabe
Schreiben Sie zunächst das gesamte Geld auf, das Sie ausgeben. Dabei geht es nicht nur um Großeinkäufe. Der Kaffee. Das Abonnement, das Sie vergessen haben zu kündigen. Impulskauf an der Kasse.
Wenn Sie es nicht befolgen, können Sie es nicht kontrollieren.
Nutzen Sie die App. Benutzen Sie Ihr Notizbuch. Notizen auf einem Mobiltelefon. Die Methode spielt keine Rolle. Die Konsistenz schon.
Verfolgen Sie es mindestens 30 Tage lang. Je länger desto besser. Sie benötigen einen vollständigen Zyklus, um Muster zu erkennen. Monatliche Rechnungen. Wöchentliche Lebensmittel. Sporadische Leckereien.
Warum das funktioniert
Du findest Abfall. Wenn Sie einen Latte Macchiato für 5 US-Dollar pro Tag trinken, sind das 150 US-Dollar im Monat. Das sind 1.800 US-Dollar pro Jahr. Lohnt es sich? Sie entscheiden. Aber jetzt haben Sie die Wahl.
Außerdem sehen Sie, wofür Ihr Geld „wirklich“ ausgegeben wird. Es ist nicht das, was du denkst. Einsparungen verbergen sich in der Lücke zwischen Wahrnehmung und Realität.
Kompromiss
Die Nachverfolgung braucht Zeit. Es ist langweilig. Möglicherweise ist Ihnen das, was Sie sehen, peinlich. Das ist normal.
Aber die Belohnungen liegen auf der Hand. Sobald Sie die Zahlen kennen, können Sie einen Plan erstellen. Sie können anpassen. Sie können sparen.
Ohne diesen Schritt wird die Sparstrategie zum Rätselraten. Und Vermutungen bauen kein Vermögen auf.
2. Bestimmen Sie Ihre Prioritäten
Sie haben zu Beginn Ihre Einnahmen und Ausgaben notiert. Jetzt ist es an der Zeit, das zu klären. Sie haben Ihre Ausgaben verfolgt. Sie haben unnötige Exits identifiziert. Sie haben einen Sparplan erstellt. Welche Rechnung sollte also nach diesem Plan zuerst bezahlt werden? Bei welchen Ausgaben können Zugeständnisse gemacht werden?
Hier bleiben die meisten Menschen stecken. Es reicht nicht aus, die Liste einfach nur lang zu machen. Sie müssen Prioritäten setzen.
Trennung dringender Bedürfnisse von Wünschen
Grundlegende Überlebensgegenstände stehen an erster Stelle. Ihre Miete. Strom- und Wasserrechnungen. Essen. Versicherungsprämie. Wenn diese nicht bezahlt werden, wird Ihr Leben auf den Kopf gestellt. Was danach kommt, sind Luxus- oder Komfortelemente. Zum Abendessen gehen. Ein neues Outfit kaufen. Abonnements.
Bei dieser Unterscheidung können Sie das Konzept des Engagement-Verhältnisses verwenden. Ihre Fixkosten sollten 50 % des monatlichen Einkommens nicht überschreiten. 20 % für Sparen und Investieren. Die restlichen 30 % sind für Ihre persönlichen Ausgabenposten bestimmt. Diese Regel mag flexibel sein, aber sie gibt den Rahmen vor.
Warum sollte es so streng sein? Denn Sie brauchen eine Prioritätenhierarchie, um angesichts der Unsicherheit widerstandsfähig zu bleiben. Sie wissen bereits, welches Sie im Notfall abschneiden können. Anstatt im Moment der Entscheidung gestresst zu sein. Sie setzen bereits eine geplante Aktion um.
Wenn Sie entscheiden, welche Ausgabe Sie zuerst kürzen möchten, fragen Sie: „Hört mein Leben auf, wenn ich diese Ausgabe nicht mache?“ Wenn Sie die Antwort Nein erhalten. Sie können es verschieben oder dauerhaft löschen.
Wenn Ihre Prioritäten nicht klar sind, gerät das Budget ins Chaos. Die Behauptung, alles sei wichtig, bedeutet eigentlich, dass nichts wichtig ist. Seien Sie realistisch.
4. Bauen Sie einen Notfallfonds auf
Das Leben verläuft nicht so, wie Sie es planen. Der Reifen des Autos platzt. Dein Zahn tut weh. Sie werden Ihren Job kündigen. Solche unerwarteten Ausgaben sind im Leben unvermeidlich.
Viele Menschen laden in solchen Situationen ihre Kreditkarte auf. Oder noch schlimmer: Sie nehmen einen hochverzinslichen Privatkredit auf. Dies ist der schnellste Weg, sich zu verschulden.
Die Lösung ist einfach, aber schwer umzusetzen: Notfallfonds.
Warum ist es notwendig?
Dieser Fonds fungiert als Puffer gegen unerwünschte Überraschungen in Ihrem Leben. Es ermöglicht Ihnen, Ihre Rechnungen weiterhin zu bezahlen, wenn Sie arbeitslos werden. Sie werden nicht mit Kreditzinsen überschwemmt, wenn unerwartete medizinische Kosten anfallen.
Wie viel sollte gespart werden?
Die meisten Finanzexperten empfehlen 3 bis 6 Monate Lebenshaltungskosten.
- 3 Monate: Dies kann ausreichen, wenn Sie einen festen Arbeitsplatz haben und Ihre Branche sicher ist.
- 6 Monate oder länger: Ein sicherer Hafen für Freiberufler, Unternehmer oder diejenigen, deren Einkommen schwankt.
Die Berechnung dieses Fonds ist einfach. Addieren Sie Ihre monatlichen Fixkosten (Miete, Rechnungen, Lebensmittel, Transport). Dann multiplizieren Sie diese Zahl mit 3 und 6. Hier ist Ihr Ziel.
Wohin damit?
Ein Notfallfonds ist kein Ort zum Eingehen von Risiken. Sie sollten Ihr Geld nicht in volatilen Vermögenswerten wie Aktienmärkten oder Kryptowährungen anlegen. Wenn Sie dieses Geld plötzlich brauchen, müssen Sie es sich schnappen, wenn der Markt fällt.
Die Funktionen, die dies erreichen können, sind:
* Liquidität: Sie müssen sofortigen Zugang zu Geld haben.
* Sicherheit: Es ist wichtig, Ihr Kapital zu schützen.
* Rendite: Obwohl es keinen vollständigen Inflationsschutz gibt, sollte es auch keine Nullrendite geben.
Instrumente, die diese Kriterien erfüllen, sind typischerweise hochverzinsliche Sparkonten oder kurzfristige Staatsanleihen. Wenn Sie Ihr Geld hier aufbewahren, entsteht ein Sicherheitsnetz, auf das Sie jeden Monat regelmäßig zugreifen können.
Wie fange ich an?
Auf den ersten Blick mag das Ziel beängstigend erscheinen. Wenn Ihre Ausgaben für 6 Monate 30.000 Lira betragen, ist es schwierig, tausend Lira pro Monat zu sparen.
Fangen Sie klein an. Regelmäßig angesammeltes Geld, auch wenn es 100 Lira pro Monat beträgt, wächst mit der Zeit. Ein Teil Ihres Gehalts mit automatischer Einweisung
4. Reduzieren Sie Ihre Rechnungen
Die Lücke, die durch die Reduzierung unnötiger Ausgaben entsteht, ist ein idealer Zeitpunkt, um Rechnungspositionen zu überprüfen. Nehmen wir an, Sie kündigen eines Ihrer laufenden Abonnements. Dieser Schritt wirkt sich direkt auf den Geldbetrag aus, der aus der Kasse fließt. Den gleichen Effekt hat auch der Verzicht auf Luxuseinkäufe. Aber Rechnungen? Diese erhöhen sich manchmal automatisch.
Unternehmen erhöhen heimlich die Preise. Bedingungen ändern sich. Ohne Ihre Zustimmung. Dies wird als „Preiskriechen“ bezeichnet. Wenn Sie eine jährliche Internet- oder Fitnessstudio-Mitgliedschaft abschließen. Möglicherweise haben Sie im ersten Jahr ein gutes Geschäft gemacht. Im zweiten Jahr führt das Unternehmen eine neue Preistabelle ein. Ruhig. Sie merken es erst, wenn die Rechnung eintrifft.
Hier müssen Sie eingreifen.
Ignorieren Sie nicht jede Rechnung, wenn sie kommt. Lesen Sie es Zeile für Zeile. Wie viel bezahlen Sie für welche Leistung? Wie hoch ist die „Gebühr für technischen Support“ auf Ihrer Internetrechnung? Sind die Strafen für die Überschreitung des Datenlimits Ihres Telefonpakets angemessen?
Vergleichen. Bieten konkurrierende Unternehmen günstigere Preise an? Wird ein ähnlicher Service zu einem günstigeren Preis auf dem Markt angeboten? Bereits eine einzige Suche kann Ihre monatlichen Fixkosten um 10 bis 20 % senken.
Sprechen Sie auch mit Ihrem aktuellen Anbieter. „Der Konkurrent ist günstiger, was kann man tun?“ fragen. Sie gewähren normalerweise Rabatte, um ihre Minuten zu schützen. Es ist wie eine Treueprämie. Aber wenn Sie nicht danach fragen, werden Sie es nicht bekommen.
Einige Rechnungen sind flexibel. Eine Reduzierung Ihrer Internetgeschwindigkeit kann die Rechnung senken. Das Training zu Hause statt im Fitnessstudio macht die Abonnementgebühr überflüssig. Dies erfordert eine kleine Änderung Ihres Lebensstils. Aber es leistet einen großen Beitrag zu Ihrem Budget.
Der kritische Punkt ist, dass die Beträge gering erscheinen. Ein 50-Dollar-Monatsabonnement ist 600 Dollar pro Jahr wert. Dieses Geld könnte investiert werden. oder es könnte Teil Ihres Notfallfonds sein. Das Verstopfen kleiner Lecks ist wie das Füllen eines großen Brunnens.
Wo machen Sie Fehler? Die Zahlungstermine der Rechnungen werden nicht im Auge behalten. Sie profitieren nicht von Skonti bei vorzeitiger Zahlung. Oder verhindern Sie nicht, dass die automatische Zahlung zu einem teureren Paket wechselt, das Sie eigentlich nicht benötigen.
Dieser Prozess erfordert Disziplin. Es sollte jeden Monat zu einer wiederkehrenden Routine werden. Denn das Sparen kostet mehr Zeit als das Graben. Aber das Ergebnis ist, dass Sie die Kontrolle über Ihren Cashflow übernehmen.
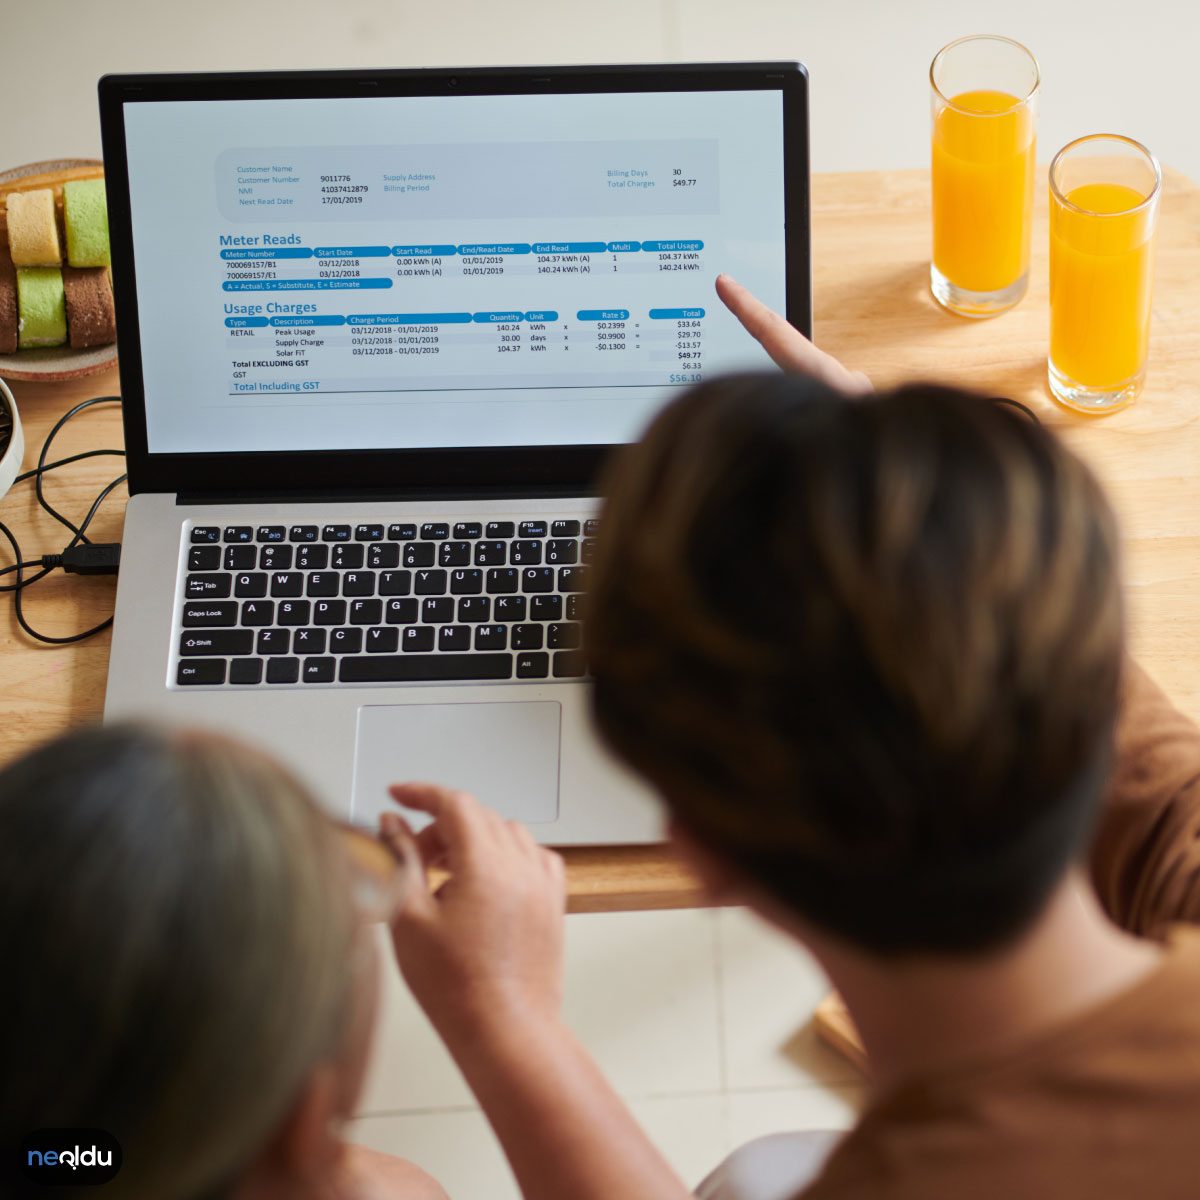
Diese kleinen Anschaffungen, die in unserem täglichen Leben unbemerkt bleiben, verschlingen langsam das monatliche Budget. Wenn es um unnötige Rechnungen geht, denkt man vielleicht immer noch an ein gedrucktes Zeitungsabonnement oder Zeitschriften, die man nicht nutzt. Wie viel sind diese traditionellen Publikationen im digitalen Zeitalter wert?
Eine Pause von kostenpflichtigen Veranstaltungen, Aktivitäten oder sogar „nur für den Fall“ gekauften Dienstleistungen macht einen großen Unterschied für Ihren Geldbeutel. Dabei geht es nicht nur darum, Geld zu sparen, sondern auch darum, ein bewusstes Ausgabeverhalten zu entwickeln.
3. Verwenden Sie keine Kreditkarten
Auch wenn Kreditkarten wie ein unverzichtbarer Bestandteil des modernen Finanzlebens erscheinen, können sie Ihr schlimmster Feind sein, wenn Sie ein Sparziel haben.
Warum? Weil eine Kreditkarte Ihre Kaufkraft von Ihrem tatsächlichen Guthaben entkoppelt. Das Bezahlen mit Karte erzeugt in Ihrem Gehirn die Illusion, dass „das Geld noch nicht herausgekommen ist“. Diese psychologische Distanz treibt Sie zu unnötigen Ausgaben.
- Ausgaben außerhalb des Budgets: Wenn Sie mit Bargeld oder einer Debitkarte ausgeben, hören Sie auf, wenn Ihr Guthaben abnimmt. Mit einer Kreditkarte haben Sie dieses Gefühl der Begrenzung nicht.
- Zinsfalle: Jeden Monat, wenn Sie Ihre Karte nicht vollständig bezahlen, müssen Sie mit hohen Zinsen rechnen. Diese Zinsen verschlingen das Geld, das Sie gespart haben.
- Rabatt-Irrtum: Die meisten Rabattaktionen zielen eigentlich darauf ab, zum Kauf anzuregen. Beim echten Sparen geht es nicht darum, Dinge zu kaufen, die man nicht braucht.
„Kreditkarte ist kein Zahlungsinstrument, sondern ein Kreditinstrument.“
Alternative Zahlungsmethoden
- Mit Bargeld: Versuchen Sie, Ihre täglichen Ausgaben mit Bargeld zu bezahlen. Sichtbarer Bargeldverlust erregt mehr psychologische Aufmerksamkeit.
- Debitkartenlimit: Verwenden Sie anstelle einer Kreditkarte eine Debitkarte, die Sie bis zum Restbetrag ausgeben können. Dadurch entsteht eine „Entbehrsgrenze“.
- Prepaid-Karten: Prepaid-Karten, die mit einem begrenzten Guthaben funktionieren, sind ein wirksames Instrument zur Ausgabenkontrolle.
Ergebnis
Beim Sparen geht es nicht nur darum, weniger auszugeben, sondern auch darum, bewusster auszugeben. Die Kündigung unnötiger Abonnements, die Abkehr von Kreditkarten und die Einführung von Bargeld/hybriden Zahlungsmethoden legen den Grundstein für Ihre langfristige finanzielle Freiheit.
6. Gehen Sie weniger in Einkaufszentren
Eine der größten Gefahren einer Kreditkarte besteht darin, dass sie nicht nur die Zahlungsmethode ändert, sondern auch Ihr Verhalten verzerrt. Wenn Sie Ihre Karte herausnehmen, haben Sie das Gefühl, kein Geld zu haben. Diese psychologische Distanz erleichtert die Einhaltung Ihres Budgets.
Einkaufszentren sind die Orte, die dieses Gefühl am besten kennen. Die Beleuchtung, die Musik, die breiten Korridore des Flughafens – alles ist darauf ausgelegt, dass Sie länger dort bleiben und mehr Geld ausgeben.
Sie müssen hier nicht aufhören.
Die Kosten für den Weg von Geschäft zu Geschäft
Zeit in Einkaufszentren zu verbringen kann ein Hobby sein. Es ist jedoch ein Risikofaktor für Ihren Geldbeutel. Jeder Ladeneintrag kann ein neues Produkt, einen neuen Rabatt oder einen neuen Bedarf erzeugen.
- Sichtbare Kosten: Kleidung, Accessoires, Elektronik.
- Unsichtbare Kosten: Zeit, Energie, aktueller psychischer Zustand.
Rabatte sind nicht immer ein Vorteil. Wenn Sie ein Produkt mit einem Rabatt von 50 % kaufen, wenn Sie es nie verwenden, sparen Sie lediglich 50 %. Wenn Sie dieses Geld gespart hätten, hätten Sie 100 % gespart.
Ratenfalle
Wenn wir sagen, man solle die Finger von Ratenzahlungen lassen, denken die meisten Leute, dass es kein Problem sei, weil es „zinslos“ sei. Falsch.
Wenn Sie auf Raten einkaufen, wird Ihr Ausgabenlimit plötzlich ausgeweitet. Die Gesamtschuld am Monatsende kann einen großen Teil Ihres Gehalts umfassen.
- Das Limit überschreiten: Wenn Sie ein Limit von 5.000 TL auf Ihrer Karte haben, bedeutet die Ausgabe von 5.000 TL in Raten, dass Ihr gesamtes Budget für diesen Monat aufgebraucht wird.
- Immunität aufbauen: Regelmäßiges Ratenkaufen trainiert Ihr Gehirn, zu erkennen, dass „dieses Geld nicht existiert.“
- Bargeld verwenden: Bargeld oder Geld, das direkt von Ihrem Bankkonto abgebucht wird, tut weh. Dieser Schmerz fungiert als Bremse, die Sie aufhält.
Alternative Strategien
Sie müssen nicht komplett auf den Besuch von Einkaufszentren verzichten. Allerdings müssen Sie die Bremse selbst einbauen.
- Mit einer Liste eingeben: Nehmen Sie nur das, was in dieser Liste steht.
- Eintritt mit Geld: Lassen Sie Ihre Karte zu Hause. Bringen Sie nur den Betrag in bar mit, den Sie an diesem Tag ausgeben werden.
- Bestellung von außerhalb: Bestellen Sie online, was Sie benötigen. Bezahlen Sie direkt an der Tür oder per EC-Karte. Überspringen Sie die Ratenzahlungsoption.
Einkaufszentren sind eine Maschine, die Sie ständig in Bewegung hält. Sobald Sie innehalten, beginnen Sie, die wahren Werte zu erkennen
7. Zu Hause kochen
Einkaufszentren sind oft voll von zeitlich begrenzten Angeboten. Diese Angebote lösen die Tendenz aus, unnötig Geld auszugeben. Auswärts essen ist eine instinktive Handlung. Viele Menschen verspüren beim Einkaufen Hunger. Dies führt zu hochpreisigen Restaurants oder Fast-Food-Ketten.
Die Lösung ist einfach. Essen Sie weniger auswärts.
Auswärts essen wird Ihr Budget schnell belasten. Zusätzliche Leistungen, Steuern und Trinkgelder kommen zu den Verpflegungskosten hinzu. Der Geldbetrag, der für eine Mahlzeit ausgegeben wird, kann drei- bis fünfmal so hoch sein wie der Betrag, den man zu Hause für dieselbe Mahlzeit ausgibt. Diese Differenz bestimmt Ihre monatlichen Sparziele.
Kochen zu Hause braucht Zeit. Allerdings ist diese Zeit auf lange Sicht eine tolle Investition. Bereiten Sie Ihre Mahlzeiten wöchentlich vor. Das Gemüse waschen. Das Fleisch marinieren. Dieser Prozess verringert die Entscheidungsmüdigkeit. Eines Tages müssen Sie nicht mehr darüber nachdenken, was Sie essen sollen.
Vergleichen wir die Kosten.
- Kaffee draußen: 50-100 TL
- Kaffee zu Hause: 5-10 TL
- Mittagessen draußen: 200-400 TL
- Mittagessen zu Hause: 50-100 TL
Diese Unterschiede summieren sich und erreichen große Beträge. Jährlicher Sparfaktor für Ihr Urlaubsbudget oder Ihren Investmentfonds. Wenn Markteinkäufe geplant sind, wird Verschwendung vermieden. Der Kauf von Produkten, deren Haltbarkeitsdauer naht, schont das Budget.
Darüber hinaus wirkt sich das Kochen zu Hause auf Ihre Gesundheit aus. Sie haben die Kontrolle. Wie viel Salz? Ölmenge? Zuckergehalt? Sie bestimmen alles. Essen auswärts enthält versteckte Kalorien und einen hohen Natriumgehalt. Dies erhöht langfristig die Gesundheitskosten.
Kochen lernen ist eine Fähigkeit. Beginnen Sie am Anfang mit einfachen Rezepten. Nudeln, Reis, einfache Salate. Gehen Sie im Laufe der Zeit zu komplexeren Rezepten über. Das spart Geld und macht es zu einem unterhaltsamen Hobby.
Letztendlich erhöht die Reduzierung des Essens auswärts Ihre finanzielle Freiheit. Jede Ersparnis bedeutet, einen Schritt weiter zu gehen.
8. Gehen Sie nicht einkaufen, wenn Sie hungrig sind
Mit leerem Magen zum Lebensmittelgeschäft zu gehen, ist möglicherweise das teuerste Geschenk, das Sie jemals für Ihren Geldbeutel gemacht haben. Dies ist kein einfaches psychologisches Experiment, sondern eine nachgewiesene Tatsache der Verhaltensökonomie.
Wenn Sie hungrig sind, sucht Ihr Gehirn nach einer kurzfristigen Belohnung. Daher ist es wahrscheinlicher, dass Sie zu kalorienreichen, verarbeiteten Lebensmitteln greifen, die an diesem Tag nicht auf Ihrem Speiseplan stehen, Sie aber sagen lassen: „Es wäre besser, wenn ich jetzt esse.“ Denken Sie darüber nach. Nach einem kalten Morgen, wenn Ihr Magen knurrt und Sie in den Regalen stöbern, wandern Ihre Augen zu Schokoladenkeksen oder Fertiggerichten, selbst wenn Sie einen „gesunden Essensplan“ im Kopf haben.
Das ist nicht nur budgetfreundlich, sondern auch entscheidend für einen bewussten Konsum. Wenn man hungrig ist, erfolgt die Nahrungsaufnahme im Allgemeinen aus Impuls und nicht aus Notwendigkeit. Daher erhöhen sich die durchschnittlichen Kosten in Ihrem Warenkorb. Statt gesunder Basiszutaten, die man selbst kochen kann, werden schnell verzehrbare, oft teurere Alternativen bevorzugt.
Welche Strategie sollte verfolgt werden?
- Essen Sie bis zum Sättigungsgefühl: Nehmen Sie einen leichten Snack zu sich, bevor Sie zum Lebensmittelgeschäft gehen. Schon ein Apfel, eine Handvoll rohe Nüsse oder ein Glas Joghurt schalten den „Energiealarm“ des Gehirns aus.
- Geplante Einkäufe tätigen: Schreiben Sie in Ihre Einkaufsliste nur das, was Sie für das Tagesmenü benötigen. Es ist leicht, von der Liste abzuweichen, wenn man hungrig ist.
- Achten Sie auf die Schließzeit: Das Ergattern reduzierter Produkte während der Schließzeiten des Marktes verhindert Überraschungskosten, die aus Hunger gekauft werden.
Wenn Sie hungrig einkaufen, wird Ihr Sparziel auf lange Sicht zunichte gemacht. Denn diese zusätzliche Schachtel Pralinen oder Fast Food wird direkt von Ihrem Sparbudget für den nächsten Monat abgezogen.
Wenn Sie diese Gewohnheit ändern, verbessern Sie nicht nur Ihren Lebensmitteleinkauf, sondern auch Ihre allgemeine Ausgabendisziplin.
9. Gewöhnen Sie sich an, zu Hause zu essen
Essen zum Mitnehmen oder Essen in einem Restaurant ist eine der größten Budgetbelastungen des modernen Lebens.
Jede von außen eingekaufte Mahlzeit wirkt sich nicht nur auf den Preis des Lebensmittels aus; Darin sind Servicegebühr, Versandkosten und manchmal versteckte Steuern enthalten. Beispielsweise kann der Preis einer Mahlzeit in einem durchschnittlichen Dönerladen oder einer durchschnittlichen Pizzeria drei- oder sogar viermal so hoch sein wie der Preis einer selbst zubereiteten Mahlzeit mit der gleichen Menge an Fleisch, Gemüse und Kohlenhydraten.
Warum ist dieser Unterschied so groß?
- Arbeits- und Mietkosten: Restaurants, Küchenpersonal, Miete,
Sie haben diesen Rat wahrscheinlich schon einmal gehört, aber die Wissenschaft dahinter ist schwerer zu ignorieren, als die meisten Leute denken. Es besteht ein direkter physiologischer Zusammenhang zwischen dem Blutzuckerspiegel und der Gesundheit des Geldbeutels. Wenn Ihr Magen leer ist, geht Ihr Gehirn in den Überlebensmodus. Es priorisiert die sofortige Befriedigung und die Impulskontrolle stürzt ab. Untersuchungen zeigen, dass Käufer mit niedrigem Blutzucker eher Produkte kaufen, die sie gar nicht kaufen wollten. Ja, sie kaufen Kalorien, aber sie kaufen auch Komfort und Bequemlichkeit. Ergebnis? Sie kommen mit einem Einkaufswagen voller teurer Snacks und vergessener Grundnahrungsmittel aus dem Supermarkt.
Die Lösung ist nicht Willenskraft. Willenskraft ist eine begrenzte Ressource und nimmt im Laufe des Tages ab. Die Lösung ist Biologie. Zuerst essen. Gehen Sie später einkaufen. Das scheint zu einfach, aber es funktioniert, weil es die Hungervariable vollständig aus der Gleichung entfernt. Du kämpfst nicht gegen deinen Körper. Du arbeitest damit.
Die Kraft physischer Ersparnisse
Dank des digitalen Banking-Dienstes ist das Durchziehen Ihrer Karte ganz einfach. Es ist sehr schnell. Es ist unsichtbar. Es gibt kein taktiles Feedback, wenn eine Transaktion durchgeführt wird. Hier kommt wieder das bescheidene Sparschwein, das physische Münzglas, ins Spiel.
Das hat nichts mit Münzen zu tun. Ein Glas voller Viertel bringt Ihnen möglicherweise nur 15 oder 20 US-Dollar ein. Das ist kein Rentenfonds. Es geht um die Psychologie der Akkumulation. Wenn man sieht, wie sich physisches Geld anhäuft, entsteht eine visuelle Belohnungsschleife. Sie sehen, wie das Gewicht Ihrer Ersparnisse zunimmt. Sie werden das Geräusch fallender Münzen hören. Dieses kleine sensorische Feedback verstärkt die Gewohnheit, Geld beiseite zu legen.
„Geld sparen hängt nicht nur von der Höhe des Geldes ab, sondern auch von der Konsequenz Ihres Handelns.“
Die meisten Menschen sind darauf angewiesen, dass Geld auf oder von ihrem Sparkonto überwiesen wird. Wenn sich Geld bewegt, vergessen wir, dass es existiert. Ich verfalle in das Syndrom „Ich verliere mein Augenlicht, ich verliere das Bewusstsein.“ Aber ein Glas auf der Theke? Sie sehen es jedes Mal, wenn Sie die Küche betreten. Es dient als ständige, sanfte Erinnerung an Ihr Ziel.
Der Mechanismus ist einfach.
– Identifizieren Sie kleine tägliche Ausgaben.
– Halten Sie für jede Transaktion Kleingeld bereit.
– Zahlen Sie den angesammelten Betrag jeden Monat auf ein hochverzinsliches Sparkonto ein.
Hier geht es nicht darum, mit ein paar Cent reich zu werden. Es geht darum, eine Gewohnheit der Trennung aufzubauen. Sie können Ihr Taschengeld und Ihre Ersparnisse effektiv trennen. In der digitalen Welt kann diese physische Barriere ein wirksames Instrument zur Eindämmung des Impulskonsums sein.
Mehrdeutige Zielfalle
Hier scheitern die meisten Menschen. Sie sagen: „Ich möchte mehr Geld sparen“ und „Ich möchte reicher sein.“ Das sind keine Ziele. Es sind Wünsche. Das menschliche Gehirn reagiert nicht gut auf abstrakte Konzepte. Es reagiert auf Besonderheiten.
„Geld sparen, um zu reisen“ ist vage. „Sparen Sie 2.000 $ bei einer Japanreise bis Dezember“ ist konkret. Der Unterschied ist wichtig. Wenn Ihr Ziel konkret ist, kann Ihr Gehirn rückwärts arbeiten, um herauszufinden, welche Schritte Sie jeden Tag oder jede Woche unternehmen müssen. Kennen Sie den genauen Betrag, den Sie für jeden Gehaltsscheck zurücklegen müssen. Sie können das Endergebnis visualisieren.
Vage Ziele führen zu vagen Bemühungen. Konkrete Ziele führen zu konkretem Handeln.
Überlegen Sie, was Sie wirklich wollen. Handelt es sich um eine Anzahlung? Möchten Sie Ihre Schulden abbezahlen? Ein Sabbatical? Bitte benennen Sie es. setze ein
Motivation ist nicht statisch. Es ging unter. Der Trick besteht darin, dranzubleiben, auch wenn die anfängliche Aufregung nachgelassen hat. Es hilft, das Endergebnis zu visualisieren. Stellen Sie sich die Belohnungen vor. Urlaub? Ein neues Auto? Investmentfonds? Konkrete Ziele verwandeln abstrakte Zahlen in greifbare Belohnungen.
Warum Folgegebühren nicht verhandelbar sind
Nicht verfolgte Inhalte können nicht gespeichert werden. Dies ist der erste Schritt. Unwissenheit ist teuer. Wenn Sie nicht sehen, wohin all Ihr Geld fließt, können kleine Löcher schnell verschwinden. Überwachung ist mehr als nur Buchhaltung. Das ist Bewusstsein. Sie werden Wege entdecken, die Ihnen nicht bewusst waren.
Die Rolle Ihres eigenen Sparkontos
Die Trennung von Geld und Konsum ist strategisch. Ihr Sparkonto ist mehr als nur ein Ort, an dem Sie Bargeld einzahlen können. Das ist eine Störung. Es verhindert Impulskäufe. Es ermöglicht Ihnen auch, sich auf Notfälle vorzubereiten. Wenn das Leben nicht gut läuft, geraten Sie nicht in Panik. Die Vorbereitungen sind abgeschlossen. Diese Regelung macht Investitionen in die Zukunft weniger schmerzhaft, da Geld unerreichbar erscheint.
Energiekosten senken
Es geht nicht nur darum, in großen Mengen einzukaufen. Es geht um die tägliche Reibung. Schalten Sie elektronische Geräte aus. Es sind nicht nur Computer. alle. Die Standby-Leistung steigt. Dies belastet Ihren ruhigen Geldbeutel und Ihre Umgebung. Einfache Gewohnheiten können im Laufe der Zeit zu komplexen Ergebnissen führen.
Die Kraft der persönlichen Budgetierung
Ihrem Budget sind keine Grenzen gesetzt. Dies ist der Kontrollmechanismus. Ohne sie gibt es kein Geld mehr aus. Auf diese Weise können Sie unnötige Ausgaben vermeiden. Sie können entscheiden, wohin das Geld fließt, bevor es Ihre Hände verlässt. Diese Vorfreude verhindert Bedauern. Richten Sie Ihre Ausgaben nach Ihren Prioritäten aus.
Es hat keinen Sinn, einen Plan zu schmieden, wenn man ihn nicht befolgt. Die Motivation nimmt ab. Die Disziplin wird gewahrt. Die Kluft zwischen Träumen und Taten kann durch kontinuierliches Handeln überbrückt werden. Halten Sie Ihre Sicht klar. Lassen Sie das Buch offen.