Économiser de l’argent est bien plus qu’une simple discipline. Tout est question de données. Vous ne pouvez pas réparer ce que vous ne mesurez pas. Cependant, la plupart des gens sautent les étapes les plus élémentaires. Ils pensent savoir où va l’argent. Cela correspond rarement à la réalité.
Avant d’essayer de réduire, vous devez voir la fuite. Ce n’est pas une question de jugement. Tout est question de visibilité.
Enregistrez chaque dépense
Commencez par noter tout l’argent que vous dépensez. Il ne s’agit pas seulement d’achats en gros. Le café. L’abonnement que vous avez oublié d’annuler. Achat impulsif à la caisse.
Si vous ne le suivez pas, vous ne pouvez pas le contrôler.
Utilisez l’application. Utilisez votre cahier. Notes sur un téléphone portable. La méthode n’a pas d’importance. La cohérence oui.
Suivez pendant au moins 30 jours. Plus c’est long, mieux c’est. Vous avez besoin d’un cycle complet pour voir des modèles. Factures mensuelles. Epicerie hebdomadaire. Des friandises sporadiques.
Pourquoi ça marche
Vous trouvez des déchets. Si vous buvez un café au lait à 5 $ par jour, cela représente 150 $ par mois. Cela représente 1 800 $ par an. Est-ce que ça vaut le coup ? Vous décidez. Mais maintenant, vous avez le choix.
Vous pouvez également voir où votre argent est « réellement » dépensé. Ce n’est pas ce que tu penses. Les économies sont cachées dans l’écart entre la perception et la réalité.
Compromis
Le suivi prend du temps. C’est ennuyeux. Vous pourriez vous sentir gêné par ce que vous voyez. C’est normal.
Mais les récompenses sont claires. Une fois que vous connaissez les chiffres, vous pouvez élaborer un plan. Vous pouvez ajuster. Vous pouvez enregistrer.
Sans cette étape, la stratégie d’épargne devient une conjecture. Et les suppositions ne créent pas de richesse.
2. Déterminez vos priorités
Vous avez noté vos revenus et dépenses au début. Il est maintenant temps de faire le tri. Vous avez suivi vos dépenses. Vous avez identifié des sorties inutiles. Vous avez préparé un plan d’épargne. Alors, selon ce plan, quelle facture faut-il payer en premier ? Sur quelles dépenses peut-on faire des concessions ?
C’est là que la plupart des gens restent bloqués. Il ne suffit pas d’allonger la liste. Vous devez établir des priorités.
Séparez les besoins urgents des désirs
Les éléments de survie de base viennent en premier. Votre loyer. Factures d’électricité et d’eau. Nourriture. Prime d’assurance. Si celles-ci ne sont pas payées, votre vie sera bouleversée. Ce qui vient après, ce sont des éléments de luxe ou de confort. Aller dîner. Acheter une nouvelle tenue. Abonnements.
Pour faire cette distinction, vous pouvez utiliser la notion de taux d’engagement. Vos dépenses fixes ne doivent pas dépasser 50 % de vos revenus mensuels. 20% pour l’épargne et l’investissement. Les 30 % restants sont destinés à vos dépenses personnelles. Cette règle est peut-être flexible, mais elle fixe le cadre.
Pourquoi devrait-il être si strict ? Parce qu’il faut une hiérarchie de priorités pour rester résilient face à l’incertitude. Vous savez déjà lequel vous pouvez couper en cas d’urgence. Au lieu d’être stressé au moment de la décision. Vous mettez déjà en œuvre une action planifiée.
Lorsque vous décidez quelle dépense réduire en premier, demandez-vous : « Ma vie s’arrêtera-t-elle si je ne fais pas cette dépense ? Si vous obtenez la réponse non. Vous pouvez le reporter ou le supprimer définitivement.
Si vos priorités ne sont pas claires, le budget tourne au chaos. L’affirmation selon laquelle tout est important signifie en réalité que rien n’est important. Soyez réaliste.
4. Construire un fonds d’urgence
La vie ne se déroule pas comme vous le prévoyez. Le pneu de la voiture éclate. Votre dent vous fait mal. Vous quitterez votre emploi. De telles dépenses inattendues sont inévitables dans la vie.
De nombreuses personnes rechargent leurs cartes de crédit dans ces situations. Ou pire, contracter un prêt personnel à taux d’intérêt élevé. C’est le moyen le plus rapide de s’endetter.
La solution est simple mais difficile à mettre en œuvre : Fonds d’urgence.
Pourquoi est-ce nécessaire ?
Ce fonds agit comme un tampon contre les surprises indésirables de votre vie. Il vous permet de continuer à payer vos factures si vous perdez votre emploi. Vous ne serez pas inondé d’intérêts sur votre prêt en cas de frais médicaux imprévus.
Combien faut-il économiser ?
La plupart des experts financiers recommandent 3 à 6 mois de coût de la vie.
- 3 mois : Cela peut suffire si vous avez un emploi stable et que votre secteur d’activité est sécuritaire.
- 6 mois ou plus : Un refuge plus sûr pour les indépendants, les entrepreneurs ou ceux dont les revenus fluctuent.
La façon de calculer ce fonds est simple. Additionnez vos dépenses fixes mensuelles (loyer, factures, épicerie, transport). Multipliez ensuite ce nombre par 3 et 6. Voici votre objectif.
Où le mettre ?
Un fonds d’urgence n’est pas un lieu pour prendre des risques. Vous ne devez pas conserver votre argent dans des actifs volatils tels que les marchés boursiers ou les crypto-monnaies. Lorsque vous avez soudainement besoin de cet argent, vous devez le récupérer lorsque le marché baisse.
Les fonctionnalités qui peuvent y parvenir sont :
* Liquidité : Vous devez avoir un accès immédiat à l’argent.
* Sécurité : Il est essentiel de protéger votre capital.
* Retour : Bien qu’il n’y ait pas de protection complète contre l’inflation, il ne devrait pas non plus y avoir de rendement nul.
Les instruments qui répondent à ces critères sont généralement des comptes d’épargne à intérêt élevé ou des obligations d’État à court terme. Garder votre argent ici crée un filet de sécurité auquel vous pouvez accéder régulièrement chaque mois.
Comment commencer ?
Au premier abord, l’objectif peut paraître effrayant. Si vos dépenses pendant 6 mois s’élèvent à 30 000 lires, il est difficile d’économiser mille lires par mois.
Commencez petit. L’argent accumulé régulièrement, même s’il s’agit de 100 lires par mois, augmente avec le temps. Une partie de votre salaire avec instruction automatique
4. Réduisez vos factures
L’écart laissé lorsque vous réduisez les dépenses inutiles est le moment idéal pour revoir les éléments de la facture. Disons que vous annulez l’un de vos abonnements en cours. Cette étape affecte directement le montant d’argent sortant de la caisse. S’éloigner du shopping de luxe a également le même effet. Mais les factures ? Ceux-ci augmentent parfois automatiquement.
Les entreprises augmentent secrètement leurs prix. Les conditions changent. Sans votre consentement. C’est ce qu’on appelle la « fluage des prix ». Si vous bénéficiez d’un abonnement annuel à Internet ou à une salle de sport. Vous avez peut-être obtenu une bonne affaire la première année. La deuxième année, l’entreprise introduit un nouveau tableau de prix. Tranquillement. Vous ne le remarquez pas jusqu’à ce que la facture arrive.
C’est là que vous devez intervenir.
N’ignorez pas chaque facture lorsqu’elle arrive. Lisez-le ligne par ligne. Combien payez-vous pour quel service ? À combien s’élèvent les « frais d’assistance technique » sur votre facture Internet ? Les pénalités en cas de dépassement de la limite de data de votre forfait téléphonique sont-elles raisonnables ?
Comparer. Les entreprises concurrentes proposent-elles des prix plus abordables ? Un service similaire est-il proposé sur le marché à un prix inférieur ? Même une seule recherche peut réduire vos dépenses fixes mensuelles de 10 à 20 %.
Parlez également à votre fournisseur actuel. « Le concurrent est moins cher, que pouvez-vous faire ? demander. Ils accordent généralement des réductions pour protéger leurs minutes. C’est comme une récompense de fidélité. Mais si vous ne le demandez pas, vous ne l’obtiendrez pas.
Certaines factures sont flexibles. Réduire votre débit Internet peut réduire la facture. S’entraîner à la maison plutôt qu’à la salle de sport rend les frais d’abonnement inutiles. Cela nécessite un petit changement dans votre mode de vie. Mais cela apporte une grande contribution à votre budget.
Le point critique est que les montants semblent faibles. Un abonnement mensuel de 50 $ vaut 600 $ par an. Cet argent pourrait être investi. ou cela pourrait faire partie de votre fonds d’urgence. Boucher les petites fuites, c’est comme remplir un grand puits.
Où fais-tu des erreurs ? Ne pas suivre les dates de paiement des factures. Ne bénéficiant pas de réductions pour paiement anticipé. Ou ne pas empêcher le paiement automatique de passer à un forfait plus cher dont vous n’avez pas réellement besoin.
Ce processus nécessite de la discipline. Cela devrait devenir une routine récurrente chaque mois. Parce qu’épargner prend plus de temps que creuser. Mais le résultat est de prendre le contrôle de votre trésorerie.
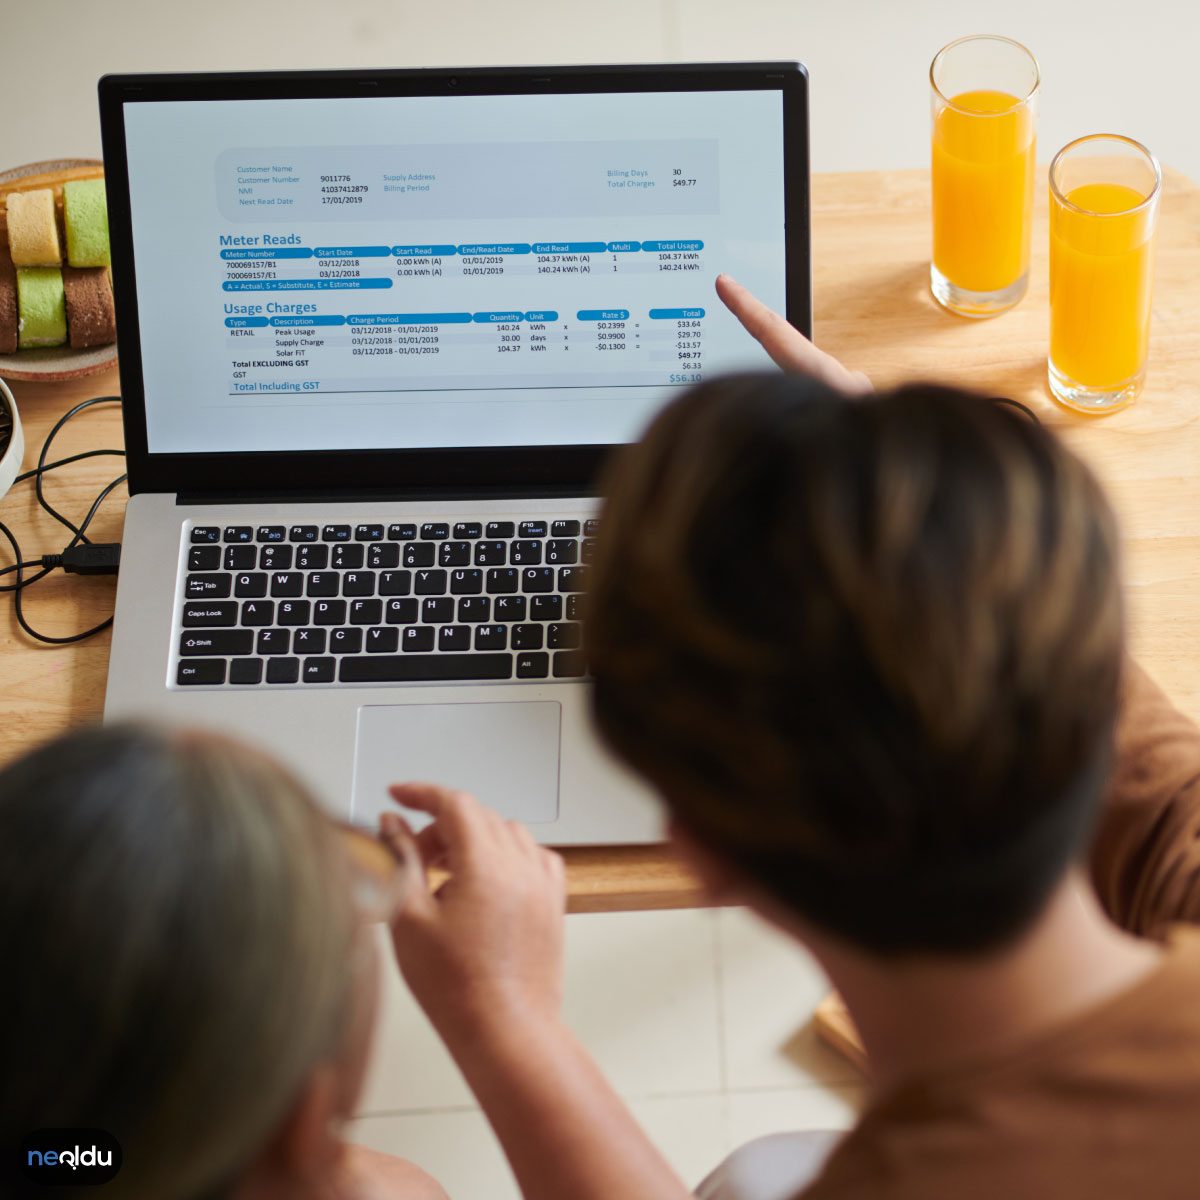
Ces petits achats qui passent inaperçus dans notre quotidien rongent peu à peu le budget mensuel. Lorsqu’il s’agit de factures inutiles, la première chose qui vous vient peut-être à l’esprit est peut-être un abonnement à un journal imprimé ou à des magazines que vous n’utilisez pas. Alors, que valent ces publications traditionnelles à l’ère du numérique ?
Prendre une pause dans les événements payants, les activités ou même les services achetés « au cas où » fait une grande différence dans votre portefeuille. Il ne s’agit pas seulement d’économiser de l’argent, il s’agit également d’acquérir des habitudes de dépenses conscientes.
3. N’utilisez pas de cartes de crédit
Même si les cartes de crédit peuvent sembler être un élément indispensable de la vie financière moderne, elles peuvent être votre pire ennemi si vous avez un objectif d’épargne.
Pourquoi ? Parce qu’une carte de crédit déconnecte votre pouvoir d’achat de votre solde réel. Payer par carte crée l’illusion dans votre cerveau que « l’argent n’est pas encore sorti ». Cette distance psychologique vous pousse à des dépenses inutiles.
- Dépenses hors budget : Lorsque vous dépensez en espèces ou par carte de débit, vous vous arrêtez à mesure que votre solde diminue. Avec une carte de crédit, vous n’avez pas ce sentiment de limite.
- Piège des intérêts : Chaque mois où vous ne payez pas la totalité de votre carte, vous serez confronté à des taux d’intérêt élevés. Ces intérêts rongent l’argent que vous avez économisé.
- Erreur de réduction : La plupart des campagnes de réduction visent en réalité à encourager les dépenses. Les véritables économies ne consistent pas à acheter ce dont vous n’avez pas besoin.
“La carte de crédit n’est pas un instrument de paiement, mais un instrument d’emprunt.”
Méthodes de paiement alternatives
- Utiliser des espèces : Essayez de payer vos dépenses quotidiennes en espèces. Une perte de trésorerie visible attire davantage l’attention psychologique.
- Limite de carte de débit : Au lieu d’une carte de crédit, utilisez une carte de débit que vous pouvez dépenser jusqu’au solde. Cela crée une « limite de consommable ».
- Cartes prépayées : Les cartes prépayées, qui fonctionnent avec un solde limité, sont un outil efficace pour contrôler les dépenses.
Résultat
Épargner, ce n’est pas seulement dépenser moins, c’est dépenser plus consciemment. Annuler les abonnements inutiles, abandonner les cartes de crédit et adopter des méthodes de paiement en espèces/hybrides jettent les bases de votre liberté financière à long terme.
6. Allez moins dans les centres commerciaux
L’un des plus gros pièges d’une carte de crédit est qu’elle modifie non seulement le mode de paiement, mais qu’elle déforme également votre comportement. Lorsque vous retirez votre carte, vous avez l’impression de ne pas avoir d’argent. Cette distance psychologique permet de respecter plus facilement son budget.
Les centres commerciaux sont les endroits qui connaissent le mieux ce sentiment. L’éclairage, la musique, les larges couloirs de l’aéroport : tout est conçu pour vous y retenir plus longtemps et dépenser plus.
Vous n’êtes pas obligé de vous arrêter ici.
Le coût de fonctionnement d’un magasin à l’autre
Passer du temps dans les centres commerciaux peut être un passe-temps. Cependant, c’est un facteur de risque pour votre porte-monnaie. Chaque entrée en magasin peut créer un nouveau produit, une nouvelle remise ou un nouveau besoin.
- Coûts visibles : Vêtements, accessoires, électronique.
- Coûts invisibles : Temps, énergie, état psychologique actuel.
Les réductions ne sont pas toujours un avantage. Acheter un produit avec une remise de 50 % si vous ne l’utiliserez jamais signifie simplement que vous économisez 50 %. Si vous aviez économisé cet argent, vous auriez économisé 100 %.
Piège à versements
Lorsque nous disons d’éviter les versements échelonnés, la plupart des gens pensent qu’il n’y a pas de problème car c’est « sans intérêt ». Faux.
Les achats échelonnés augmentent soudainement votre limite de dépenses. La dette totale à la fin du mois peut comprendre une grande partie de votre salaire.
- Dépasser la limite : Si vous avez une limite de 5 000 TL sur votre carte, dépenser 5 000 TL en plusieurs fois signifie consommer la totalité de votre budget pour ce mois.
- Développez l’immunité : Les dépenses régulières entraînent votre cerveau à percevoir « cet argent n’existe pas ».
- Utilisez de l’argent liquide : L’argent liquide ou l’argent provenant directement de votre compte bancaire fait mal. Cette douleur agit comme un frein qui vous arrête.
Stratégies alternatives
Vous n’êtes pas obligé d’arrêter complètement d’aller dans les centres commerciaux. Cependant, vous devez installer le frein vous-même.
- Entrez avec une liste : Prenez uniquement ce qui est écrit dans cette liste.
- Entrez avec de l’argent : Laissez votre carte à la maison. Apportez uniquement le montant que vous dépenserez ce jour-là en espèces.
- Commander à l’extérieur : Commandez ce dont vous avez besoin en ligne. Payez directement à la porte ou par carte de débit. Ignorez l’option de versement.
Les centres commerciaux sont une machine qui vous maintient constamment en mouvement. Dès que vous vous arrêtez, vous commencez à voir les vraies valeurs
7. Cuisinez à la maison
Les centres commerciaux regorgent souvent de ventes à durée limitée. Ces offres déclenchent la tendance à dépenser inutilement. Manger au restaurant est une action instinctive. Beaucoup de gens ont faim en faisant leurs courses. Cela conduit à des restaurants ou à des chaînes de restauration rapide aux prix élevés.
La solution est simple. Mangez moins au restaurant.
Manger au restaurant épuisera rapidement votre budget. Des services supplémentaires, des taxes et des pourboires sont ajoutés aux frais de repas. L’argent dépensé pour un repas peut être trois à cinq fois supérieur à celui dépensé pour le même repas à la maison. Cette différence détermine vos objectifs d’épargne mensuels.
Cuisiner à la maison prend du temps. Cependant, ce temps constitue un excellent investissement à long terme. Préparez les repas hebdomadaires. Lavez les légumes. Faites mariner la viande. Ce processus réduit la fatigue décisionnelle. Un jour, vous n’aurez plus à penser à quoi manger.
Comparons les coûts.
- Café à l’extérieur : 50-100 TL
- Café à la maison : 5-10 TL
- Déjeuner dehors : 200-400 TL
- Déjeuner à la maison : 50-100 TL
Ces différences s’accumulent et atteignent des chiffres élevés. Intégrez les économies annuelles à votre budget de vacances ou à votre fonds d’investissement. Si des achats au marché sont prévus, le gaspillage est évité. L’achat de produits dont la durée de conservation approche permet d’économiser le budget.
De plus, cuisiner à la maison affecte votre santé. Vous avez le contrôle. Combien de sel ? Quantité d’huile ? Teneur en sucre ? Vous déterminez tout. Manger au restaurant contient des calories cachées et une teneur élevée en sodium. Cela augmente les coûts des soins de santé à long terme.
Apprendre à cuisiner est une compétence. Commencez par des recettes simples au début. Pâtes, riz, salades simples. Au fil du temps, passez à des recettes plus complexes. Cela permet à la fois d’économiser de l’argent et de devenir un passe-temps agréable.
En fin de compte, réduire les sorties au restaurant augmente votre liberté financière. Chaque économie signifie aller plus loin.
8. N’allez pas faire du shopping quand vous avez faim
Aller à l’épicerie l’estomac vide peut être le cadeau le plus cher que vous ayez jamais fait à votre portefeuille. Il ne s’agit pas d’une simple expérience psychologique, c’est un fait avéré de l’économie comportementale.
Lorsque vous avez faim, votre cerveau recherche une récompense à court terme. Par conséquent, vous êtes plus susceptible de vous tourner vers des aliments transformés riches en calories qui ne figurent pas sur votre menu ce jour-là, mais qui vous font dire « ce serait mieux si je mange maintenant ». Pensez-y. Après une matinée froide, lorsque votre estomac grogne et que vous parcourez les rayons, vos yeux se tournent vers les cookies aux pépites de chocolat ou les plats de restauration rapide prêts à l’emploi, même si vous avez un plan « repas santé » en tête.
Ce n’est pas seulement économique, mais également essentiel pour une consommation consciente. Les aliments pris en cas de faim sont généralement obtenus par impulsion et non par besoin. Par conséquent, le coût moyen de votre panier augmente. Au lieu d’ingrédients de base sains qui peuvent être cuisinés à la maison, des alternatives rapides à consommer, souvent plus coûteuses, sont préférées.
Quelle stratégie suivre ?
- Mangez jusqu’à satiété : Prenez une collation légère avant d’aller à l’épicerie. Même une pomme, une poignée de noix crues ou un verre de yaourt désactivent l’alarme « énergie urgente » du cerveau.
- Faites des achats planifiés : Écrivez uniquement ce dont vous avez besoin pour le menu du jour dans votre liste de courses. Il est facile de s’écarter de votre liste lorsque vous avez faim.
- Soyez conscient de l’heure de fermeture : Attraper des produits à prix réduit pendant les heures de fermeture du marché évite des dépenses surprises achetées par faim.
Faire du shopping en ayant faim ruinera vos objectifs d’épargne à long terme. Parce que cette boîte de chocolats ou de restauration rapide supplémentaire sera directement déduite de votre budget d’épargne pour le mois prochain.
Changer cette habitude augmentera non seulement vos achats d’épicerie, mais également votre discipline globale en matière de dépenses.
9. Prenez l’habitude de manger à la maison
Commander des plats à emporter ou manger au restaurant est l’une des plus grosses dépenses budgétaires de la vie moderne.
Chaque repas acheté à l’extérieur n’affecte pas seulement le prix de la nourriture ; Il comprend les frais de service, les frais d’expédition et parfois les taxes cachées. Par exemple, le prix d’un repas dans un kebab ou une pizzeria moyenne peut être trois, voire quatre fois supérieur au prix d’un repas préparé à la maison avec la même quantité de viande, de légumes et de glucides.
Pourquoi cette différence est-elle si grande ?
- Main-d’œuvre et locations : Restaurants, personnel de cuisine, loyer,
Vous avez probablement déjà entendu ce conseil, mais les données scientifiques qui le sous-tendent sont plus difficiles à ignorer que la plupart des gens ne le pensent. Il existe un lien physiologique direct entre la glycémie et la santé du portefeuille. Lorsque votre estomac est vide, votre cerveau passe en mode survie. Il donne la priorité à la gratification immédiate et le contrôle des impulsions tombe d’une falaise. La recherche montre que les acheteurs ayant un faible taux de sucre dans le sang sont plus susceptibles d’acheter des produits qu’ils n’avaient pas l’intention d’acheter. Oui, ils achètent des calories, mais ils achètent également du confort et de la commodité. résultat? Vous sortez de l’épicerie avec un chariot rempli de collations coûteuses et de produits de base oubliés.
La solution n’est pas la volonté. La volonté est une ressource limitée et elle s’épuise au cours de la journée. La solution est la biologie. Mangez d’abord. Allez faire du shopping plus tard. Cela semble trop simple, mais cela fonctionne car cela supprime complètement la variable faim de l’équation. Vous ne combattez pas votre corps. vous travaillez avec.
Le pouvoir de l’épargne physique
Grâce au service bancaire numérique, glisser votre carte est très simple. C’est très rapide. C’est invisible. Il n’y a pas de retour tactile lorsqu’une transaction est effectuée. C’est là que l’humble tirelire, le pot à pièces physique, entre à nouveau en jeu.
Cela n’a rien à voir avec les pièces de monnaie. Un pot rempli de quartiers ne vous rapportera peut-être que 15 ou 20 dollars. Ce n’est pas un fonds de retraite. Il s’agit de la psychologie de l’accumulation. Voir l’argent physique s’accumuler crée une boucle de récompense visuelle. Vous voyez le poids de votre épargne augmenter. Vous entendrez le bruit des pièces qui tombent. Ce petit retour sensoriel renforce l’habitude de mettre de l’argent de côté.
“Économiser de l’argent n’est pas seulement le montant d’argent, mais la cohérence de vos actions.”
La plupart des gens comptent sur le transfert d’argent vers ou depuis leur compte d’épargne. Quand l’argent circule, nous oublions qu’il existe. Je rentre dans le syndrome « je perds la vue, je perds connaissance ». Mais un pot sur le comptoir ? Vous le voyez à chaque fois que vous entrez dans la cuisine. Il agit comme un rappel constant et doux de votre objectif.
Le mécanisme est simple.
– Identifier les petites dépenses quotidiennes.
– Gardez de la monnaie de rechange pour chaque transaction.
– Déposez chaque mois le montant accumulé sur un compte d’épargne à haut rendement.
Il ne s’agit pas de devenir riche avec quelques centimes. Il s’agit de construire une habitude de séparation. Vous pouvez séparer efficacement votre argent de poche et votre épargne. Dans le monde numérique, cette barrière physique peut être un outil efficace pour freiner la consommation impulsive.
Piège à cible ambiguë
C’est là que la plupart des gens échouent. Ils disent : « Je veux économiser plus d’argent » et « Je veux être plus riche ». Ce ne sont pas des objectifs. Ce sont des souhaits. Le cerveau humain ne réagit pas bien aux concepts abstraits. Il répond à des spécificités.
“Économiser de l’argent pour voyager” est vague. « Économisez 2 000 $ sur un voyage au Japon jusqu’en décembre » est concret. La différence compte. Lorsque votre objectif est spécifique, votre cerveau peut travailler à rebours pour déterminer les étapes à suivre chaque jour ou chaque semaine. Connaissez le montant exact que vous devez mettre de côté pour chaque chèque de paie. Vous pouvez visualiser le résultat final.
Des objectifs vagues conduisent à des efforts vagues. Des objectifs concrets mènent à des actions concrètes.
Pensez à ce que vous voulez vraiment. Est-ce un acompte ? Voulez-vous rembourser votre dette? Un congé sabbatique ? Veuillez le nommer. mettre un
La motivation n’est pas statique. Il est tombé. L’astuce est de persévérer, même après que l’excitation initiale se soit dissipée. Cela aide à visualiser le résultat final. Imaginez les récompenses. vacances? Une nouvelle voiture ? Des fonds d’investissement ? Des objectifs concrets transforment des chiffres abstraits en récompenses tangibles.
Pourquoi les frais de suivi ne peuvent pas être négociés
Le contenu non suivi ne peut pas être enregistré. C’est la première étape. L’ignorance coûte cher. Si vous ne parvenez pas à voir où va tout votre argent, de petits trous peuvent disparaître rapidement. Le suivi est bien plus qu’une simple comptabilité. C’est la conscience. Vous découvrirez des façons dont vous n’étiez pas au courant.
Le rôle de votre propre compte d’épargne
Séparer l’argent et la consommation est stratégique. Votre compte d’épargne est bien plus qu’un simple endroit pour déposer de l’argent. C’est une perturbation. Cela évite les achats impulsifs. Cela vous permet également de vous préparer aux urgences. Quand la vie ne va pas bien, ne paniquez pas. Les préparatifs sont terminés. Cet arrangement rend l’investissement dans l’avenir moins pénible car l’argent semble hors de portée.
Réduire les coûts énergétiques
Il ne s’agit pas seulement d’acheter en gros. Il s’agit des frictions quotidiennes. Éteignez les appareils électroniques. Il ne s’agit pas seulement d’ordinateurs. tous. La puissance en veille augmente. Cela a des conséquences néfastes sur votre portefeuille et votre environnement. Des habitudes simples peuvent produire des résultats complexes au fil du temps.
Le pouvoir de la budgétisation personnelle
Il n’y a pas de limite à votre budget. C’est le mécanisme de contrôle. Sans cela, les dépenses s’arrêtent. De cette façon, vous pouvez éliminer les dépenses inutiles. Vous pouvez décider où va l’argent avant qu’il ne quitte vos mains. Cette anticipation évite les regrets. Alignez vos dépenses avec vos priorités.
Cela ne sert à rien d’élaborer un plan si vous ne le suivez pas. La motivation diminue. La discipline est maintenue. Le fossé entre les rêves et les actions peut être comblé par une action continue. Gardez votre vision claire. Laissez le livre ouvert.