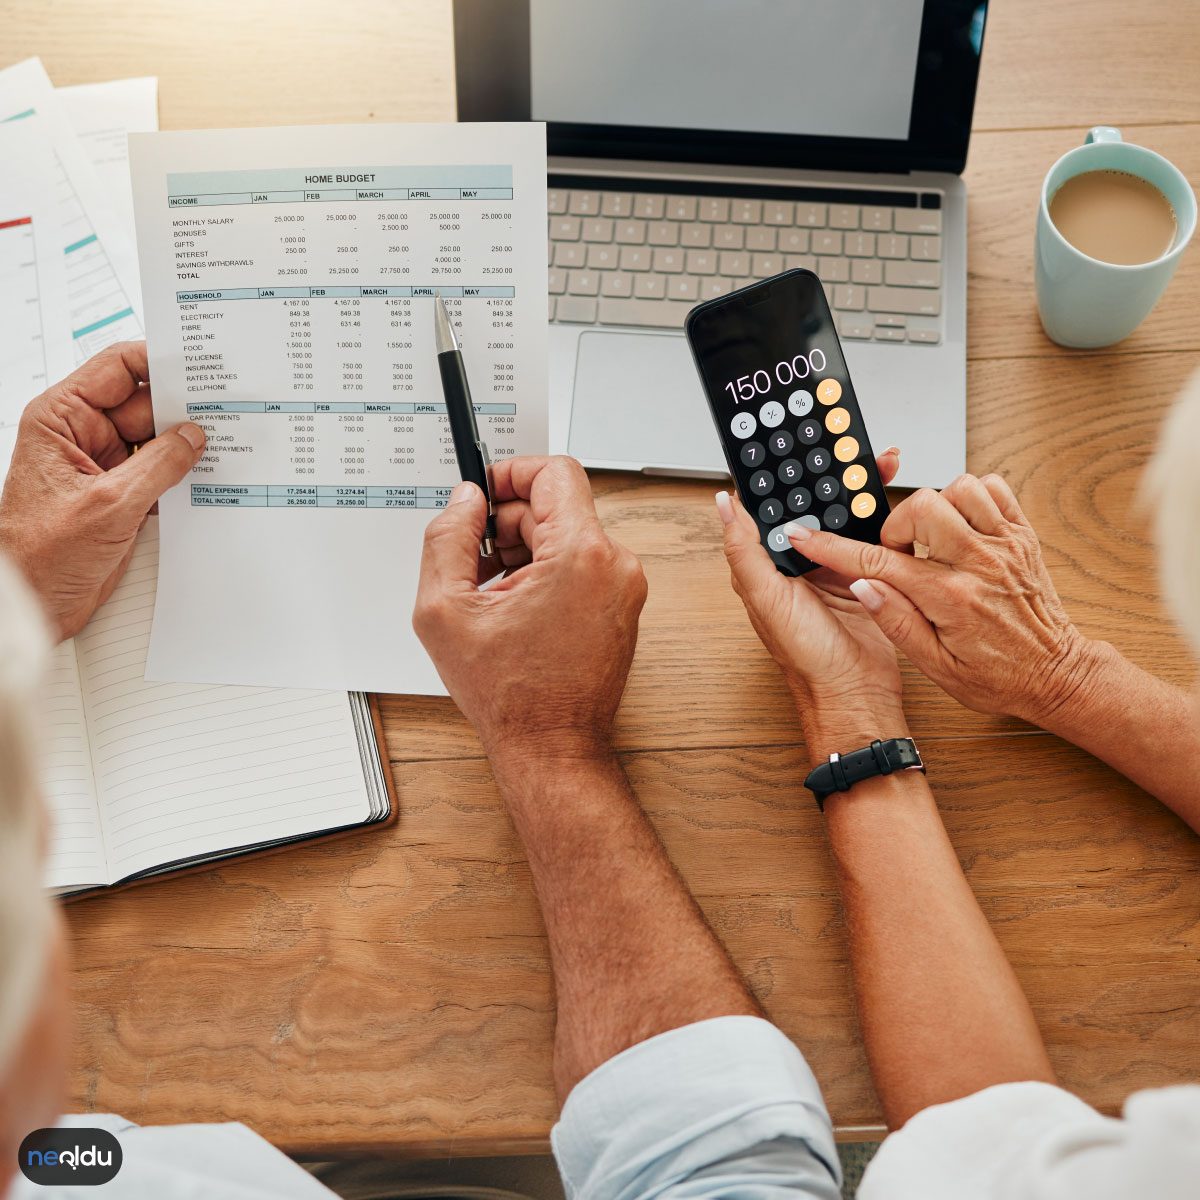
Ahorrar dinero es más que una simple disciplina. Se trata de datos. No se puede arreglar lo que no se mide. Sin embargo, la mayoría de las personas se saltan los pasos más básicos. Creen que saben adónde va el dinero. Rara vez se corresponde con la realidad.
Antes de intentar reducir, es necesario ver la fuga. No se trata de juicio. Se trata de visibilidad.
Registra cada gasto
Empiece por anotar todo el dinero que gasta. No se trata sólo de compras al por mayor. El café. La suscripción que olvidaste cancelar. Compra impulsiva al finalizar la compra.
Si no lo sigues, no puedes controlarlo.
Usa la aplicación. Utilice su cuaderno. Notas en un teléfono móvil. El método no importa. La coherencia sí.
Seguimiento durante al menos 30 días. Cuanto más tiempo mejor. Necesitas un ciclo completo para ver patrones. Facturas mensuales. Compras semanales. Golosinas esporádicas.
Por qué funciona esto
Encuentras desperdicios. Si bebes un café con leche de 5 dólares al día, son 150 dólares al mes. Eso es $1.800 al año. ¿Vale la pena? Tú decides. Pero ahora tienes una opción.
También puede ver dónde se gasta “realmente” su dinero. No es lo que piensas. Los ahorros se esconden en la brecha entre la percepción y la realidad.
Compromiso
El seguimiento lleva tiempo. Es aburrido. Es posible que se sienta avergonzado por lo que ve. Esto es normal.
Pero las recompensas son claras. Una vez que conozca los números, podrá hacer un plan. Puedes ajustarlo. Puedes ahorrar.
Sin este paso, la estrategia de ahorro se convierte en conjeturas. Y las conjeturas no generan riqueza.
2. Determine sus prioridades
Anotó sus ingresos y gastos al principio. Ahora es el momento de solucionarlo. Hiciste un seguimiento de tus gastos. Ha identificado salidas innecesarias. Has preparado un plan de ahorro. Entonces, según este plan, ¿qué factura se debe pagar primero? ¿Sobre qué gastos se pueden hacer concesiones?
Aquí es donde la mayoría de la gente se queda estancada. No basta con hacer una lista larga. Necesitas priorizar.
Separe las necesidades urgentes de los deseos
Los elementos básicos de supervivencia son lo primero. Tu alquiler. Facturas de luz y agua. Alimento. Prima de seguro. Si no se pagan, su vida dará un vuelco. Lo que viene después son elementos de lujo o confort. Ir a cenar. Comprar un traje nuevo. Suscripciones.
Al hacer esta distinción, puede utilizar el concepto de índice de participación. Tus gastos fijos no deben exceder el 50% de los ingresos mensuales. 20% para ahorro e inversión. El 30% restante es para tus gastos personales. Esta regla puede ser flexible, pero establece el marco.
¿Por qué debería ser tan estricto? Porque se necesita una jerarquía de prioridades para seguir siendo resiliente ante la incertidumbre. Ya sabes cuál puedes cortar cuando surja una emergencia. En lugar de estresarse en el momento de la decisión. Ya estás implementando una acción planificada.
Al decidir qué gasto recortar primero, pregúntese: “¿Se detendrá mi vida si no hago este gasto?” Si obtienes la respuesta no. Puedes posponerlo o eliminarlo permanentemente.
Si tus prioridades no están claras, el presupuesto se convierte en un caos. La afirmación de que todo es importante en realidad significa que nada es importante. Sea realista.
4. Construir un fondo de emergencia
La vida no sale como lo planeas. El neumático del coche explota. Te duele el diente. Dejarás tu trabajo. Estos gastos inesperados son inevitables en la vida.
Mucha gente carga sus tarjetas de crédito en estas situaciones. O peor aún, solicita un préstamo personal con intereses altos. Esta es la forma más rápida de endeudarse.
La solución es sencilla pero difícil de implementar: Fondo de Emergencia.
¿Por qué es necesario?
Este fondo actúa como un amortiguador contra las sorpresas no deseadas de su vida. Le permite seguir pagando facturas si queda desempleado. No se verá inundado con intereses de préstamo cuando surja un gasto médico inesperado.
¿Cuánto se debe ahorrar?
La mayoría de los expertos financieros recomiendan Costo de vida de 3 a 6 meses.
- 3 meses: Esto puede ser suficiente si tienes un trabajo estable y tu industria es segura.
- 6 meses o más: Un refugio más seguro para autónomos, emprendedores o aquellos cuyos ingresos fluctúan.
La forma de calcular este fondo es sencilla. Sume sus gastos fijos mensuales (alquiler, facturas, comida, transporte). Luego multiplica este número por 3 y 6. Este es tu objetivo.
¿Dónde ponerlo?
Un fondo de emergencia no es un lugar para correr riesgos. No debes guardar tu dinero en activos volátiles como bolsas de valores o criptomonedas. Cuando de repente necesitas este dinero, tienes que conseguirlo cuando el mercado cae.
Las características que pueden lograr esto son:
* Liquidez: Debes tener acceso inmediato al dinero.
* Seguridad: Es fundamental proteger tu capital.
* Retorno: Aunque no existe una protección total contra la inflación, tampoco debería haber un retorno cero.
Los instrumentos que cumplen estos criterios suelen ser cuentas de ahorro con intereses altos o bonos gubernamentales a corto plazo. Mantener su dinero aquí crea una red de seguridad a la que puede acceder regularmente cada mes.
¿Cómo empezar?
Al principio, el objetivo puede parecer aterrador. Si tus gastos durante 6 meses son de 30 mil liras, es difícil ahorrar mil liras al mes.
Empiece poco a poco. El dinero acumulado periódicamente, aunque sean 100 liras al mes, crece con el tiempo. Una parte de tu salario con instrucción automática
4. Reduzca sus facturas
El hueco que queda al recortar gastos innecesarios es un momento ideal para revisar los elementos de la factura. Supongamos que cancela una de sus suscripciones en curso. Este paso afecta directamente a la cantidad de dinero que sale de la caja. Mantenerse alejado de las compras de lujo también tiene el mismo efecto. ¿Pero las facturas? A veces estos aumentan automáticamente.
Las empresas suben los precios en secreto. Las condiciones cambian. Sin tu consentimiento. Esto se conoce como “subida de precios”. Si obtiene una membresía anual de Internet o de un gimnasio. Es posible que haya obtenido un buen trato durante el primer año. En el segundo año, la empresa introduce una nueva tabla de precios. En silencio. No te das cuenta hasta que llega la factura.
Aquí es donde debes intervenir.
No ignore cada factura cuando llegue. Léelo línea por línea. ¿Cuánto pagas por qué servicio? ¿A cuánto asciende la “tarifa de soporte técnico” en su factura de Internet? ¿Son razonables las sanciones por exceder el límite de datos en su paquete telefónico?
Comparar. ¿Las empresas competidoras ofrecen precios más asequibles? ¿Se ofrece en el mercado un servicio similar a un precio menor? Incluso hacer una sola búsqueda puede reducir tus gastos fijos mensuales entre un 10% y un 20%.
Además, hable con su proveedor actual. “El competidor es más barato, ¿qué puedes hacer?” preguntar. Suelen dar descuentos para proteger sus minutos. Es como una recompensa por fidelidad. Pero si no lo pides, no lo obtendrás.
Algunas facturas son flexibles. Reducir la velocidad de Internet puede reducir la factura. Hacer ejercicio en casa en lugar de en el gimnasio hace que la cuota de suscripción sea innecesaria. Esto requiere un pequeño cambio en su estilo de vida. Pero supone una gran contribución a su presupuesto.
El punto crítico es que las cantidades parecen pequeñas. Una suscripción mensual de $50 vale $600 al año. Este dinero podría invertirse. o podría ser parte de su fondo de emergencia. Tapar pequeñas fugas es como llenar un pozo grande.
¿Dónde estás cometiendo errores? No llevar un registro de las fechas de pago de facturas. No beneficiarse de descuentos por pago anticipado. O no evitar que el pago automático cambie a un paquete más caro que en realidad no necesitas.
Este proceso requiere disciplina. Debería convertirse en una rutina recurrente todos los meses. Porque ahorrar lleva más tiempo que cavar. Pero el resultado es tomar el control de su flujo de caja.
Esas pequeñas compras que pasan desapercibidas en nuestro día a día van minando poco a poco el presupuesto mensual. Cuando se trata de facturas innecesarias, lo primero que le viene a la mente puede ser una suscripción a un periódico impreso o revistas que no usa. Entonces, ¿cuánto valen estas publicaciones tradicionales en la era digital?
Tomarse un descanso de eventos, actividades o incluso servicios pagos comprados “por si acaso” marca una gran diferencia en su billetera. No se trata sólo de ahorrar dinero, sino de adquirir hábitos de gasto conscientes.
3. No utilices tarjetas de crédito
Si bien las tarjetas de crédito pueden parecer una parte indispensable de la vida financiera moderna, pueden ser su peor enemigo si tiene un objetivo de ahorro.
¿Por qué? Porque una tarjeta de crédito desconecta su poder adquisitivo de su saldo real. Pagar con tarjeta crea en tu cerebro la ilusión de que “el dinero aún no ha salido”. Esta distancia psicológica te empuja a realizar gastos innecesarios.
- Gasto fuera del presupuesto: Cuando gasta en efectivo o con tarjeta de débito, deja de hacerlo a medida que su saldo disminuye. Con una tarjeta de crédito, no tienes esta sensación de límite.
- Trampa de intereses: Cada mes que no pagues tu tarjeta en su totalidad, enfrentarás altas tasas de interés. Estos intereses consumen el dinero que ha ahorrado.
- Falacia del descuento: La mayoría de las campañas de descuento en realidad están destinadas a fomentar el gasto. El ahorro real no se trata de comprar lo que no necesita.
“La tarjeta de crédito no es un instrumento de pago, sino un instrumento de préstamo.”
Métodos de pago alternativos
- Uso de efectivo: Intente pagar sus gastos diarios en efectivo. Las pérdidas de efectivo visibles atraen más atención psicológica.
- Límite de tarjeta de débito: En lugar de una tarjeta de crédito, use una tarjeta de débito que pueda gastar hasta el saldo. Esto crea un “límite prescindible”.
- Tarjetas Prepago: Las tarjetas prepago, que funcionan con un saldo limitado, son una herramienta eficaz para el control del gasto.
Resultado
Ahorrar no se trata sólo de gastar menos, sino de gastar más conscientemente. Cancelar suscripciones innecesarias, alejarse de las tarjetas de crédito y adoptar métodos de pago en efectivo/híbridos sienta las bases para su libertad financiera a largo plazo.
6. Vaya menos a los centros comerciales
Uno de los mayores peligros de una tarjeta de crédito es que no sólo cambia el método de pago, sino que también distorsiona su comportamiento. Cuando sacas tu tarjeta sientes que no tienes dinero. Esta distancia psicológica hace que sea más fácil mantenerse dentro de su presupuesto.
Los centros comerciales son los lugares que mejor conocen esta sensación. La iluminación, la música, los amplios pasillos del aeropuerto… todo está diseñado para que permanezcas allí más tiempo y gastes más.
No tienes que detenerte aquí.
El costo de ir de tienda en tienda
Pasar tiempo en los centros comerciales puede convertirse en un pasatiempo. Sin embargo, es un factor de riesgo para tu bolsillo. Cada entrada a la tienda puede crear un nuevo producto, un nuevo descuento o una nueva necesidad.
- Costos visibles: Ropa, accesorios, electrónica.
- Costos invisibles: Tiempo, energía, estado psicológico actual.
Los descuentos no siempre son una ventaja. Comprar un producto con un 50% de descuento si nunca lo usarás solo significa ahorrar un 50%. Si hubieras ahorrado ese dinero, habrías ahorrado el 100%.
Trampa de pago a plazos
Cuando decimos evitar las cuotas, la mayoría de la gente piensa que no hay problema porque es “sin intereses”. Equivocado.
Comprar a plazos amplía repentinamente su límite de gasto. La deuda total a fin de mes puede incluir una gran parte de su salario.
- Excede el límite: Si tienes un límite de 5000 TL en tu tarjeta, gastar 5000 TL en cuotas significa consumir todo tu presupuesto de ese mes.
- Desarrolla inmunidad: El gasto regular en cuotas entrena a tu cerebro para percibir “este dinero no existe”.
- Usa efectivo: El efectivo o el dinero que cae directamente de tu cuenta bancaria duele. Este dolor actúa como el freno que te detiene.
Estrategias alternativas
No es necesario que dejes de ir por completo a los centros comerciales. Sin embargo, deberá instalar el freno usted mismo.
- Entra con una lista: Toma solo lo que está escrito en esa lista.
- Entra con dinero: Deja tu tarjeta en casa. Trae sólo el monto que gastarás ese día en efectivo.
- Pedido desde fuera: Pide lo que necesitas online. Paga directamente en puerta o con tarjeta de débito. Omita la opción de pago a plazos.
Los centros comerciales son una máquina que te mantiene en constante movimiento. En el momento en que te detienes, empiezas a ver los valores reales.
7. Cocinar en casa
Los centros comerciales suelen estar llenos de ofertas por tiempo limitado. Estas ofertas desencadenan la tendencia a gastar innecesariamente. Comer fuera de casa es una acción instintiva. Mucha gente siente hambre mientras compra. Esto lleva a restaurantes caros o cadenas de comida rápida.
La solución es sencilla. Coma menos fuera de casa.
Salir a comer agotará rápidamente su presupuesto. Los servicios adicionales, impuestos y propinas se añaden al costo de las comidas. El dinero gastado en una comida puede ser de tres a cinco veces mayor que el gastado en la misma comida en casa. Esta diferencia determina sus objetivos de ahorro mensuales.
Cocinar en casa lleva tiempo. Sin embargo, esta vez es una gran inversión a largo plazo. Prepare comidas semanales. Lavar las verduras. Marina la carne. Este proceso reduce la fatiga por tomar decisiones. Un día no tendrás que pensar en qué comer.
Comparemos los costos.
- Café exterior: 50-100 TL
- Café en casa: 5-10 TL
- Almuerzo al aire libre: 200-400 TL
- Almuerzo en casa: 50-100 TL
Estas diferencias se acumulan y alcanzan cifras grandes. Factor de ahorro anual en su presupuesto de vacaciones o fondo de inversión. Si se planifican compras en el mercado, se evita el desperdicio. Comprar productos cuya vida útil se acerca ahorra presupuesto.
Además, cocinar en casa afecta a tu salud. Tienes el control. ¿Cuánta sal? ¿Cantidad de aceite? ¿Contenido de azúcar? Tú determinas todo. Comer fuera de casa contiene calorías ocultas y un alto contenido de sodio. Esto aumenta los costos de atención médica a largo plazo.
Aprender a cocinar es una habilidad. Comience con recetas simples al principio. Pasta, arroz, ensaladas sencillas. Con el tiempo, pase a recetas más complejas. Esto ahorra dinero y se convierte en un pasatiempo agradable.
En última instancia, reducir las comidas fuera de casa aumenta su libertad financiera. Cada ahorro significa dar un paso más.
8. No vayas de compras cuando tengas hambre
Ir al supermercado con el estómago vacío puede ser el regalo más caro que jamás hayas hecho a tu billetera. Este no es un simple experimento de psicología, es un hecho comprobado de la economía del comportamiento.
Cuando tienes hambre, tu cerebro busca una recompensa a corto plazo. Por lo tanto, es más probable que recurra a alimentos procesados altos en calorías que no están en su menú ese día, pero que le hacen decir “sería mejor si comiera ahora”. Piénselo. Después de una mañana fría, cuando tu estómago gruñe y buscas en los estantes, tus ojos se desvían hacia las galletas con chispas de chocolate o los productos de comida rápida ya preparados, incluso si tienes un plan de “comida saludable” en mente.
Esto no sólo es económico, sino también fundamental para un consumo consciente. Los alimentos que se toman cuando se tiene hambre generalmente se obtienen como resultado de un impulso, no de una necesidad. Por tanto, el coste medio en tu carrito aumenta. En lugar de ingredientes básicos y saludables que se pueden cocinar en casa, se prefieren alternativas rápidas de consumir y, a menudo, más caras.
¿Qué estrategia se debe seguir?
- Come hasta el punto de saciedad: Toma un refrigerio ligero antes de ir al supermercado. Incluso una manzana, un puñado de nueces crudas o un vaso de yogur apagan la alarma de “energía urgente” del cerebro.
- Realizar compras planificadas: Escribe en tu lista de compras solo lo que necesitas para el menú de ese día. Es fácil desviarse de su lista cuando tiene hambre.
- Estar atento al horario de cierre: Coger productos rebajados durante el horario de cierre del mercado evita gastos sorpresa comprados por hambre.
Comprar con hambre arruinará sus objetivos de ahorro a largo plazo. Porque esa caja extra de bombones o comida rápida se descontará directamente de tu presupuesto de ahorro para el próximo mes.
Cambiar este hábito aumentará no sólo sus compras de comestibles sino también su disciplina de gasto general.
9. Adquiera el hábito de comer en casa
Pedir comida para llevar o comer en un restaurante es una de las mayores pérdidas de presupuesto de la vida moderna.
Cada comida comprada en el exterior afecta no sólo al precio de la comida; Incluye tarifa de servicio, costos de envío y, a veces, impuestos ocultos. Por ejemplo, el precio de una comida en una pizzería o kebab promedio puede ser tres o incluso cuatro veces el costo de una comida preparada en casa con la misma cantidad de carne, verduras y carbohidratos.
¿Por qué esta diferencia es tan grande?
- Mano de obra y alquileres: Restaurantes, personal de cocina, alquiler,
Probablemente hayas escuchado este consejo antes, pero la ciencia detrás de él es más difícil de ignorar de lo que la mayoría de la gente piensa. Existe una conexión fisiológica directa entre los niveles de azúcar en sangre y la salud de la billetera. Cuando tu estómago está vacío, tu cerebro entra en modo de supervivencia. Prioriza la gratificación inmediata y el control de los impulsos cae por un precipicio. Las investigaciones muestran que los compradores con niveles bajos de azúcar en sangre tienen más probabilidades de comprar productos que no tenían intención de comprar. Sí, están comprando calorías, pero también están comprando comodidad y conveniencia. ¿resultado? Sales del supermercado con un carrito lleno de bocadillos caros y alimentos básicos olvidados.
La solución no es la fuerza de voluntad. La fuerza de voluntad es un recurso limitado y se agota a lo largo del día. La solución es la biología. Come primero. Ve de compras más tarde. Esto parece demasiado simple, pero funciona porque elimina por completo la variable hambre de la ecuación. No estás luchando contra tu cuerpo. estás trabajando con eso.
El poder del ahorro físico
Gracias al servicio de banca digital, deslizar tu tarjeta es muy fácil. Es muy rápido. Es invisible. No hay respuesta táctil cuando se realiza una transacción. Aquí es donde vuelve a entrar en juego la humilde alcancía, el tarro de monedas físico.
Esto no tiene nada que ver con las monedas. Un frasco lleno de monedas de veinticinco centavos podría generarle sólo $15 o $20. Eso no es un fondo de jubilación. Se trata de la psicología de la acumulación. Ver cómo se acumula el dinero físico crea un ciclo de recompensa visual. Ves cómo aumenta el peso de tus ahorros. Escucharás el sonido de las monedas cayendo. Esta pequeña retroalimentación sensorial refuerza el hábito de ahorrar dinero.
“Ahorrar dinero no es sólo la cantidad de dinero, sino la coherencia de tus acciones.”
La mayoría de las personas dependen de que se les transfiera dinero hacia o desde su cuenta de ahorros. Cuando el dinero se mueve, olvidamos que existe. Estoy entrando en el síndrome de “Estoy perdiendo la vista, estoy perdiendo el conocimiento”. ¿Pero un frasco en el mostrador? Lo ves cada vez que entras a la cocina. Actúa como un recordatorio suave y constante de su objetivo.
El mecanismo es sencillo.
– Identificar pequeños gastos diarios.
– Mantenga cambio de repuesto para cada transacción.
– Deposite el monto acumulado en una cuenta de ahorro de alto rendimiento todos los meses.
No se trata de hacerse rico con unos centavos. Se trata de desarrollar un hábito de separación. Podrás separar eficazmente tu dinero de bolsillo y tus ahorros. En el mundo digital, esta barrera física puede ser una herramienta eficaz para frenar el consumo impulsivo.
Trampa de objetivo ambigua
Aquí es donde la mayoría de la gente fracasa. Dicen: “Quiero ahorrar más dinero” y “Quiero ser más rico”. Estos no son objetivos. Son deseos. El cerebro humano no responde bien a conceptos abstractos. Responde a detalles.
“Ahorrar dinero para viajar” es vago. “Ahorre $2.000 en un viaje a Japón hasta diciembre” es concreto. La diferencia importa. Cuando su objetivo es específico, su cerebro puede trabajar hacia atrás para determinar los pasos que debe seguir cada día o semana. Conozca la cantidad exacta que necesita reservar para cada cheque de pago. Puedes visualizar el resultado final.
Las metas vagas conducen a esfuerzos vagos. Los objetivos concretos conducen a acciones concretas.
Piensa en lo que realmente quieres. ¿Es un pago inicial? ¿Quieres saldar tu deuda? ¿Un año sabático? Por favor nómbralo. poner un
La motivación no es estática. Cayó. El truco consiste en seguir así, incluso después de que la emoción inicial desaparezca. Ayuda a visualizar el resultado final. Imagínese las recompensas. ¿día festivo? ¿Un auto nuevo? ¿Fondos de inversión? Los objetivos concretos convierten números abstractos en recompensas tangibles.
Por qué no se pueden negociar las tarifas de seguimiento
El contenido sin seguimiento no se puede guardar. Este es el primer paso. La ignorancia sale cara. Si no puede ver a dónde va todo su dinero, los pequeños agujeros pueden desaparecer rápidamente. El seguimiento es más que sólo contabilidad. Esta es la conciencia. Descubrirás formas que no conocías.
El papel de su propia cuenta de ahorros
Separar dinero y consumo es estratégico. Su cuenta de ahorros es más que un simple lugar para depositar efectivo. Esto es una perturbación. Previene las compras impulsivas. También le permite prepararse para emergencias. Cuando la vida no va bien, no entre en pánico. Los preparativos están completos. Este acuerdo hace que invertir en el futuro sea menos doloroso porque el dinero parece estar fuera de nuestro alcance.
Reducir los costos de energía
No se trata sólo de comprar al por mayor. Se trata de la fricción diaria. Apague los dispositivos electrónicos. No se trata sólo de computadoras. todo. La energía en espera aumenta. Esto afecta su billetera y su entorno. Los hábitos simples pueden producir resultados complejos con el tiempo.
El poder del presupuesto personal
No hay límite para tu presupuesto. Este es el mecanismo de control. Sin él, el gasto se detiene. De esta forma podrás eliminar gastos innecesarios. Puedes decidir adónde va el dinero antes de que salga de tus manos. Esta anticipación evita el arrepentimiento. Alinee sus gastos con sus prioridades.
No tiene sentido hacer un plan si no lo sigues. La motivación disminuye. Se mantiene la disciplina. La brecha entre los sueños y las acciones puede salvarse mediante una acción continua. Mantenga su visión clara. Deja el libro abierto.