Úspora peněz je víc než jen disciplína. Všechno je to o datech. Nemůžete opravit, co nezměříte. Většina lidí však ty nejzákladnější kroky přeskakuje. Myslí si, že vědí, kam peníze jdou. To ale málokdy odpovídá realitě.
Než se pokusíte snížit náklady, musíte únik vidět. Tady nejde o posuzování sebe sama. Vše je o transparentnosti.
Zaznamenejte každý výdaj
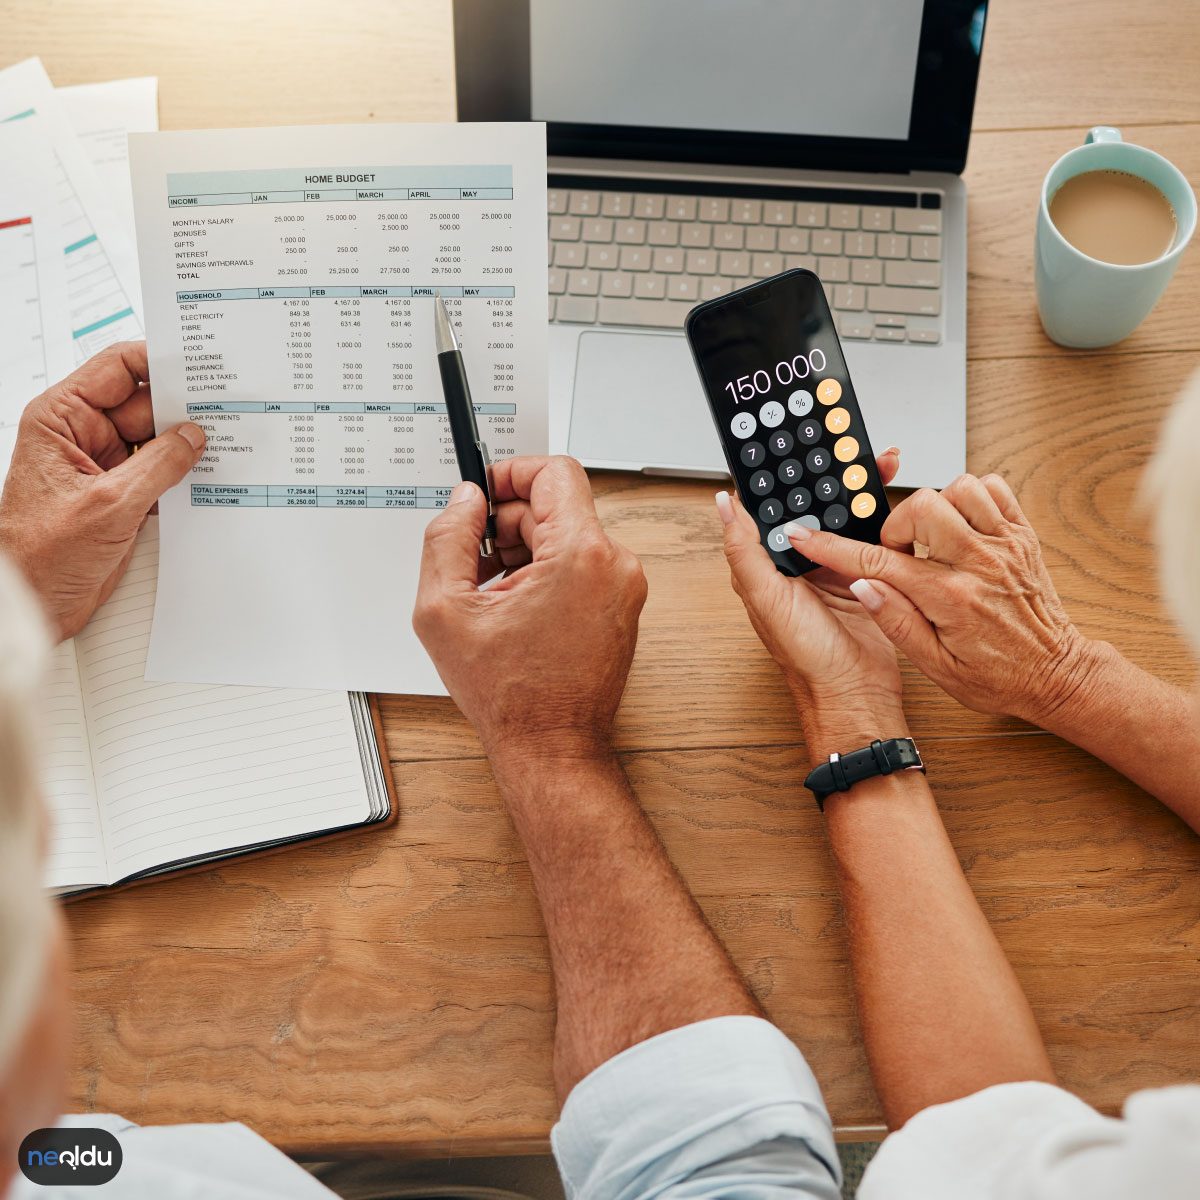
Začněte tím, že si zapíšete všechny peníze, které utratíte. To platí nejen pro velké nákupy. Káva. Předplatné, které jste zapomněli zrušit. Impulzní nákup u pokladny.
Pokud své výdaje nesledujete, nemůžete je spravovat.
Použijte aplikaci. Pořiďte si poznámkový blok. Dělejte si poznámky do telefonu. Na metodě nezáleží. Důležitá je pravidelnost.
Sledujte své výdaje alespoň 30 dní. Čím déle, tím lépe. Abyste viděli vzory, potřebujete celý cyklus. Měsíční účty. Týdenní nákupy potravin. Náhodné příjemné výdaje.
Proč to funguje
Najdete odpad. Pokud pijete latte za 5 dolarů každý den, je to 150 dolarů měsíčně. A to je 1800 dolarů ročně. stojí to za to? Je jen na vás, jak se rozhodnete. Ale teď máte na výběr.
Můžete také vidět, kde se vaše peníze „skutečně“ utrácejí. Není to tak, jak si myslíš. Úspory se skrývají v propasti mezi vnímáním a realitou.
Kompromis
Sledování výdajů vyžaduje čas. Je to nuda. Můžete být v rozpacích z toho, co vidíte. To je v pořádku.
Ale odměna je jasná. Jakmile budete znát čísla, můžete sestavit plán. Budete moci upravit své návyky. Můžete začít šetřit peníze.
Bez tohoto kroku se vaše strategie spoření stává jen dohadem. A hádání nevytváří bohatství.
2. Stanovte si priority
Již na začátku jste zaznamenali své příjmy a výdaje. Nyní je čas je seřadit. Sledovali jste své výdaje, identifikovali zbytečné výdaje a vytvořili si plán spoření. Ale který účet by měl být v rámci tohoto plánu zaplacen jako první? V jakých výdajích můžete slevit?
Tady se většina lidí zasekne. Pouhé vytvoření seznamu nestačí. Je třeba stanovit priority.
Sdílejte své okamžité potřeby a touhy.
Nejprve jsou na řadě základní prostředky k přežití: nájemné, účty za elektřinu a vodu, jídlo, pojistné. Pokud je nezaplatíte, váš život se obrátí vzhůru nohama. Všechno ostatní se týká luxusu nebo pohodlí: chození do restaurací, nákup nového oblečení, předplatné.
Při tomto rozdělení můžete použít koncept poměru přidělení. Vaše fixní výdaje by neměly přesáhnout 50 % vašeho měsíčního příjmu. 20 % by mělo být vyčleněno na úspory a investice. Zbývajících 30 % je na osobní výdaje. Toto pravidlo může být flexibilní, ale stanovuje jasné hranice.
Proč je tak důležité být přísný? Protože abyste byli odolní tváří v tvář nejistotě, potřebujete hierarchické pořadí priorit. V případě nouze už budete vědět, co odmítnout. Místo toho, abyste se při rozhodování stresovali, jednoduše provedete předem naplánovanou akci.
Když se rozhodujete, které náklady snížit jako první, zeptejte se sami sebe: „Zastaví se můj život, pokud tento nákup neudělám? Pokud je odpověď ne, můžete tyto výdaje odložit nebo je navždy odstranit.
Pokud nejsou priority jasné, rozpočet se stává chaosem. Říkat, že všechno je důležité, ve skutečnosti znamená, že nic není důležité. Buďte realističtí.
4. Vytvořte nouzový fond
Život jde málokdy podle plánu. Praskla pneumatika auta. Zub bolí. Ztratíte práci. Takové nepředvídané výdaje jsou nevyhnutelné.
Mnoho lidí v takových situacích používá kreditní karty. Nebo ještě hůř, berou si spotřebitelský úvěr s vysokým úrokem. To je nejrychlejší cesta k zadlužení.
Řešení je jednoduché, ale obtížně implementovatelné: Pohotovostní fond.
Proč je to potřeba?
Tento fond slouží jako nárazník proti nepříjemným životním překvapením. Umožňuje vám pokračovat v placení účtů, pokud jste nezaměstnaní. Pokud se objeví nečekané léčebné výlohy, neocitnete se v propadlišti úvěrových úroků.
Kolik potřebujete ušetřit?
Většina finančních expertů doporučuje částku rovnající se 3–6 měsícům životních nákladů.
- 3 měsíce: Může stačit, pokud máte stabilní zaměstnání a bezpečné odvětví.
- 6 měsíců a více: Bezpečnější varianta pro nezávislé pracovníky, podnikatele nebo ty, jejichž příjem je nestabilní.
Výpočet velikosti tohoto fondu je jednoduchý. Sečtěte své měsíční fixní výdaje (nájemné, účty za energie, potraviny, doprava). Pak tuto částku vynásobte 3 nebo 6. To je váš cíl.
Kam to dát?
Pohotovostní fond není místo, kde by se mělo riskovat. Tyto peníze byste neměli držet ve volatilních aktivech, jako jsou akcie nebo kryptoměny. Pokud tyto prostředky nutně potřebujete, budete je muset prodat, když trh klesne.
Následující nástroje splňují tyto požadavky:
* Likvidita: Musíte mít okamžitý přístup k penězům.
* Spolehlivost: Vyžaduje se bezpečnost jistiny.
* Výnos: Nemusí existovat úplná ochrana proti inflaci, ale nulový výnos je také nepřijatelný.
Nástroje, které splňují tato kritéria, jsou obvykle spořicí účty s vysokým úrokem nebo krátkodobé státní dluhopisy. Uložení peněz zde vytváří záchrannou síť, na kterou se můžete pravidelně obracet.
Kde začít?
V počáteční fázi se cíl může zdát skličující. Pokud jsou vaše výdaje za 6 měsíců 30 000 lir, je těžké ušetřit 1 000 lir měsíčně.
Začněte v malém. Částka, kterou si pravidelně odkládáte, třeba i 100 lir měsíčně, se časem zvýší. Automatizujte převod části vaší mzdy
4. Snižte své účty
„Bezplatná zóna“, která vznikla v důsledku snížení zbytečných výdajů, je ideálním časem pro revizi útrat. Řekněme, že zrušíte jedno ze svých opakujících se předplatných. Tento krok přímo ovlivňuje množství peněz opouštějících vaši kapsu. Totéž platí pro vyhýbání se luxusním nákupům. A co účty? Někdy se automaticky zvyšují.
Společnosti tajně zvyšují ceny. Podmínky se mění. Bez vašeho souhlasu. Tento jev je známý jako cenové tečení. Přihlásíte se k ročnímu předplatnému internetu nebo posilovny. V prvním roce jste mohli získat hodně. Ve druhém roce společnost zavádí nový cenový systém. Klid. Změny si nevšimnete, dokud nepřijde vyúčtování.
Tady je potřeba zasáhnout.
Neignorujte každý účet. Přečtěte si to řádek po řádku. Za jaké služby a kolik platíte? Kolik stojí „poplatek za technickou podporu“ na vašem internetovém účtu? Jsou pokuty za překročení datového limitu vašeho telefonu rozumné?
Porovnejte. Nabízí konkurence lepší ceny? Jsou na trhu podobné služby za nižší cenu? I jeden hovor může snížit vaše měsíční fixní náklady o 10–20 %.
Promluvte si také se svým současným poskytovatelem. Zeptejte se: “Konkurenti nabízejí nižší ceny, co můžete dělat?” Obvykle jdou po slevách, aby si udrželi zákazníky. Jedná se o jakýsi „věrnostní bonus“. Pokud si ale tuto slevu neuplatníte, nedostanete ji.
Některé účty lze optimalizovat. Nižší rychlost internetu může snížit váš účet. Cvičení doma místo chození do posilovny dělá předplatné nadbytečným. To vyžaduje malé změny životního stylu. Ale výrazně to pomůže vašemu rozpočtu.
Klíčovým bodem je, že částky se mohou zdát malé. Měsíční předplatné ve výši 50 USD na rok je 600 USD. Tyto peníze by mohly jít na investice nebo se stát součástí vašeho nouzového fondu. Ucpáním malých netěsností vyplníte větší mezeru.
Kde děláš chyby? Nesleduje data splatnosti faktur. Žádné slevy za včasnou platbu. Nebo vám nebrání v automatickém přechodu na dražší balíček, který vlastně nepotřebujete.
Tento proces vyžaduje disciplínu. Mělo by se to stát měsíční rutinou. Protože spoření zabere více času než pouhé vydělávání peněz. Ale výsledkem je kontrola nad vaším cash flow.
Drobné nákupy, které v běžném životě často přehlížíme, postupně vyčerpávají náš měsíční rozpočet. Když přijde řeč na zbytečné účty, jako první vás napadne předplatné tištěných novin nebo časopisů, které nepoužíváte. Jakou hodnotu však mají tyto tradiční publikace v digitálním věku?
Vyhýbání se placeným akcím, aktivitám nebo dokonce službám „jen pro případ“ může mít významný dopad na vaši peněženku. Není to jen způsob, jak ušetřit peníze, ale také vytvořit vědomé návyky utrácení.
3. Nepoužívejte kreditní karty
I když se kreditní karty zdají být nedílnou součástí moderního finančního života, pokud je vaším cílem ušetřit peníze, mohou být vaším největším nepřítelem.
Proč? Protože kreditní karta odděluje vaši kupní sílu od vašeho skutečného zůstatku. Platba kartou vytváří v mozku iluzi, že „peníze ještě nešly“. Tato psychologická vzdálenost vás tlačí ke zbytečnému utrácení.
- Utrácení mimo rozpočet: Když používáte hotovost nebo bankovní kartu, zastavíte se, když se váš zůstatek sníží. V případě kreditní karty se tomuto pocitu meze nekladou.
- Úroková past: Každý měsíc, kdy nesplatíte svůj dluh na kartě v plné výši, čelíte vysokým úrokovým sazbám. Tento úrok pohltí vaše úspory.
- Iluze slev: Většina slevových akcí je ve skutečnosti navržena tak, aby podporovala utrácení. Skutečné úspory plynou z toho, že nekoupíte to, co nepotřebujete.
“Kreditní karta není platební prostředek, ale nástroj k půjčování.”
Alternativní způsoby platby
- Používejte hotovost: Zkuste platit za každodenní výdaje v hotovosti. Vizuální ztráta hotovosti přitahuje více pozornosti na psychologické úrovni.
- Limit bankovní karty: Místo kreditní karty použijte bankovní kartu, se kterou můžete utratit pouze částku, která je k dispozici na vašem zůstatku. Tím se vytvoří „strop výdajů“.
- Předplacené karty: Předplacené karty s omezeným zůstatkem jsou efektivním nástrojem kontroly výdajů.
Závěr
Šetřit není jen utrácet méně, ale utrácet více vědomě. Zrušení zbytečných předplatných, vyřazení kreditních karet a používání hotovostních nebo hybridních platebních metod pokládá základ pro dlouhodobou finanční svobodu.
6. Méně navštěvujte nákupní centra
Jedním z největších úskalí kreditních karet je nejen změna způsobu placení, ale také změna vašeho chování. Když kartu vytáhnete, získáte pocit, že nejsou peníze. Tento psychologický odstup usnadňuje překročení rozpočtu.
Nejlépe tomuto pocitu rozumí nákupní centra. Osvětlení, hudba, široké chodby, které vypadají jako letištní terminály, to vše je navrženo tak, aby vás udrželo déle v kontaktu a umožnilo vám více utrácet.
Nemusíš tady zůstat.
Náklady na nákup z obchodu do obchodu
Trávit čas v nákupních centrech může být koníčkem. To je však rizikový faktor pro vaši peněženku. Každý záznam obchodu může vytvořit nový produkt, novou slevu, novou potřebu.
- Viditelné náklady: oblečení, doplňky, elektronika.
- Neviditelné náklady: čas, energie, aktuální psychický stav.
Ne vždy jsou slevy výhodou. Nákup zboží s 50% slevou, který nikdy nevyužijete, znamená, že jste ušetřili 50%. Pokud byste si ty peníze odložili, ušetřili byste 100 %.
Splátková past
Když mluvíme o vyhýbání se splátkám, mnoho lidí si myslí, že v tom není žádný problém, protože je to „bezúročné“. Špatně.
Nákup na splátky dramaticky rozšiřuje váš limit útraty. Celkový dluh na konci měsíce může pokrýt významnou část vaší mzdy.
- Over Limit: Pokud je limit vaší karty 5 000 lir, utratit 5 000 lir ve splátkách znamená vyčerpání celého vašeho rozpočtu na daný měsíc.
- Imunita: Pravidelné utrácení na splátky trénuje váš mozek, aby tyto peníze vnímal jako nepřítomné.
- Používejte hotovost: Peníze, které přicházejí v hotovosti nebo přímo z bankovního účtu, jsou utrpením. Tato bolest funguje jako brzda, která vás zastaví.
Alternativní strategie
Návštěvy obchodních center se nemusíte úplně vzdávat. Brzdy si však musíte namontovat sami.
- Vstup se seznamem: Kupujte pouze to, co je na seznamu.
- Zadejte v hotovosti: Kartu nechte doma. Vezměte si s sebou pouze částku v hotovosti, kterou plánujete ten den utratit.
- Objednávka zvenčí: Nakupujte online. Platba při doručení nebo přímo kreditní kartou. Přeskočte možnost splátky.
Obchodní centra jsou mechanismem, který vás neustále drží v pohybu. Jakmile se zastavíte, začnete vidět skutečnou hodnotu
7. Připravujte si jídlo doma
Obchodní centra jsou často zaplněna dočasnými slevami. Tyto nabídky vyvolávají tendenci ke zbytečnému utrácení. Jíst venku je instinktivní akt. Mnoho lidí má při nakupování hlad. To je nasměruje do drahých restaurací nebo řetězců rychlého občerstvení.
Řešení je jednoduché. Méně jezte venku.
Stravování rychle vyčerpá váš rozpočet. K ceně jídla se připočítávají služby, daně a spropitné. Částka vynaložená na jedno jídlo mimo domov může být trojnásobkem až pětinásobkem nákladů na stejné jídlo připravené doma. Tento rozdíl určuje vaše měsíční cíle úspor.
Vaření jídla doma zabere čas. Tento čas je však z dlouhodobého hlediska velkou investicí. Připravte si jídlo na týden dopředu. Umyjte si zeleninu. Maso marinujte. Tento proces snižuje únavu při rozhodování. Už nemusíte přemýšlet, co si daný den dát.
Porovnejme náklady.
- Výdej kávy: 50–100 TL
- Káva doma: 5–10 TL
- Oběd: 200–400 TL
- Oběd doma: 50–100 TL
Tyto rozdíly se hromadí ve velkém množství. Roční úspory ovlivňují váš rozpočet na dovolenou nebo váš investiční fond. Plánováním nákupu potravin předcházíte plýtvání. Nákup potravin s prošlou dobou použitelnosti vám může pomoci udržet rozpočet.
Vaření doma navíc ovlivňuje vaše zdraví. Ovládání je zcela ve vašich rukou. Kolik soli? Množství tuku? Hladina cukru? Vše si určujete sami. Jíst venku obsahuje skryté kalorie a má vysoký obsah sodíku. To dlouhodobě zvyšuje náklady na zdravotní péči.
Naučit se vařit je dovednost. Začněte jednoduchými recepty. Těstoviny, rýže, jednoduché saláty. Postupem času přejděte ke složitějším receptům. Poskytuje úspory a stává se příjemným koníčkem.
Závěrem lze říci, že omezení stravovacích návyků zvyšuje vaši finanční svobodu. Každá úspora je krokem vpřed.
8. Nechoďte do obchodu s prázdným žaludkem
Jít do obchodu s prázdným žaludkem může být tím nejdražším dárkem, který své peněžence darujete. Nejde jen o psychologický experiment, ale o prokázaný fakt behaviorální ekonomie.
Když máte hlad, váš mozek začne hledat krátkodobé odměny. V důsledku toho je pravděpodobnější, že si vyberete vysoce kalorické, zpracované potraviny, které nebyly na vašem denním jídelníčku, ale které vás nutí přemýšlet: „Nebylo by hezké sníst je teď?“ Přemýšlejte o tom. Po chladném ránu, kdy vám kručí v žaludku, bloudíte mezi regály, a přestože máte v hlavě plán „zdravého jídla“, váš zrak stále padá na čokoládové sušenky nebo hotové věci z rychlého občerstvení.
Tato situace je kritická nejen z hlediska rozpočtových úspor, ale také z hlediska uvědomělé spotřeby. Produkty zakoupené na lačný žaludek se obvykle kupují nikoli z nutnosti, ale pod vlivem impulsu. V důsledku toho se průměrná hodnota vašeho košíku zvyšuje. Místo zdravých, základních potravin, které si lze připravit doma, jsou upřednostňovány rychle konzumovatelné, většinou dražší alternativy.
Jakou strategii byste měli použít?
- Jezte, dokud se nebudete cítit sytí: Než půjdete do obchodu, dejte si svačinu. Jablko, hrst syrových ořechů nebo dokonce sklenice jogurtu mohou vypnout „nouzový energetický signál“ v mozku.
- Nakupujte podle plánu: Zapište si do nákupního seznamu pouze to, co je potřeba k menu pro aktuální den. S prázdným žaludkem je snadné vybočit ze seznamu.
- Znáte zavírací dobu: Vstup do výprodeje supermarketu na konci hodiny vám pomůže vyhnout se neočekávaným útratám kvůli hladu.
Nakupování s prázdným žaludkem z dlouhodobého hlediska podkope vaše cíle spoření. Koneckonců, ta extra čokoláda nebo krabička připraveného jídla se přímo odečítá z rozpočtu úspor, který jste vyčlenili na příští měsíc.
Změnou tohoto zvyku se zlepší nejen kvalita vašich nákupů potravin, ale také celková kázeň utrácení.
9. Naučte se vařit doma
Objednat si jídlo s sebou nebo jíst venku je jedním z největších úniků rozpočtu v moderním životě.
Každé objednané jídlo zahrnuje nejen náklady na jídlo samotné, ale také poplatek za službu, náklady na doručení a někdy skryté daně. Například náklady na jedno jídlo objednané v průměrné kebabárně nebo pizzerii mohou být třikrát nebo dokonce čtyřikrát vyšší než náklady na jídlo připravené doma se stejným množstvím masa, zeleniny a sacharidů.
Proč je tento rozdíl tak velký?
- Práce a nájem: Restaurace vynakládají náklady na personál kuchyně, nájemné
Tuto radu jste již pravděpodobně slyšeli, ale věda za ní je těžší ignorovat, než si většina lidí myslí. Mezi vaší hladinou cukru v krvi a zdravím vaší peněženky existuje přímá fyziologická souvislost. Když je žaludek prázdný, mozek přejde do režimu přežití. Upřednostňuje okamžité uspokojení tužeb a kontrola impulzů prudce klesá. Výzkumy ukazují, že zákazníci s nízkou hladinou cukru v krvi častěji nakupují produkty, které si koupit nechtěli. Ano, kupují kalorie, ale kupují také pohodlí a pohodlí. Výsledek? Z obchodu s potravinami odcházíte s vozíkem plným drahého občerstvení a zapomenutých sponek ve spíži.
Řešením není vůle. Síla vůle je omezený zdroj, který se během dne vyčerpává. Řešení je v biologii. Nejprve jezte. Pak jděte nakupovat. To se může zdát příliš jednoduché, ale funguje to, protože to z rovnice zcela odstraňuje faktor hladu. Nebojujete se svým tělem. Jednáte s ním.
Síla fyzických úspor
Díky službám digitálního bankovnictví je provádění plateb kartou velmi snadné. To se děje velmi rychle. Je to neviditelné. Při úspěšné transakci neexistuje žádná hmatová zpětná vazba. Zde opět vstupuje do hry skromné prasátko, fyzická nádoba na mince.
Tady nejde o mince samotné. Sklenice plná čtvrtí (25 centů) vám může přinést jen 15 nebo 20 USD. Nejedná se o penzijní fond. Hovoříme o psychologii akumulace. Vidět, jak se fyzické peníze hromadí, vytváří vizuální smyčku odměn. Vidíte, jak váha vašich úspor roste. Slyšíte zvuk padajících mincí. Tato malá senzorická zpětná vazba posiluje zvyk šetřit peníze.
“Akumulace peněz není jen množství peněz, ale také sled vašich akcí.”
Většina lidí spoléhá na automatické převody peněz na nebo ze spořicího účtu. Když se peníze pohybují, zapomínáme, že existují. Mám na mysli syndrom „ztrácím zrak, ztrácím vědomí“. Ale sklenice na pracovní desce? Vidíš ji pokaždé, když vejdeš do kuchyně. Slouží jako stálá, jemná připomínka vašeho cíle.
Mechanismus je jednoduchý.
– Identifikujte malé denní výdaje.
– Odkládejte drobné pro každou transakci.
– Každý měsíc vkládejte nashromážděnou částku na spořicí účet s vysokým výnosem.
Tady nejde o zbohatnutí na haléře. Jde o vytvoření návyku odloučení. Můžete efektivně oddělit své kapesné a své úspory. V digitálním světě může být tato fyzická bariéra účinným nástrojem pro omezení impulzivní spotřeby.
Nejednoznačná cílová past
Tady většina lidí selhává. Říkají: „Chci více peněz“ a „Chci být bohatší“. To nejsou cíle. To jsou touhy. Lidský mozek nereaguje dobře na abstraktní pojmy. Reaguje na specifika.
„Ušetřete peníze na cestu“ je rozmazaný. „Ušetřete 2 000 $ na cestu do Japonska do prosince“ je konkrétní. Na rozdílu záleží. Když je váš cíl konkrétní, váš mozek může pracovat pozpátku, aby určil kroky, které musíte každý den nebo týden udělat. Zjistěte přesnou částku, kterou musíte ušetřit z každé výplaty. Konečný výsledek si můžete představit.
Vágní cíle vedou k rozmazaným snahám. Konkrétní cíle vedou ke konkrétním činům.
Přemýšlejte o tom, co opravdu chcete. Je to záloha? Chcete splatit svůj dluh? Dlouhodobá dovolená? Pojmenujte to. Zámek
Motivace není statická. Jde to dolů. Tajemství je pokračovat, i když počáteční nadšení opadne. Je užitečné si představit konečný výsledek. Představte si odměny. Dovolená? Nové auto? Investiční fondy? Konkrétní cíle proměňují abstraktní čísla v hmatatelné odměny.
Proč jsou následné poplatky nesmlouvavé
Nezapočítaný obsah nelze uložit. Toto je první krok. Neznalost je drahá. Pokud nevidíte, kam jdou všechny vaše dolary, malé úniky se mohou rychle sčítat. Monitoring je více než jen účetnictví. Toto je vědomí. Objevíte způsoby, jak utrácet peníze, o kterých jste dříve ani neuvažovali.
Role vlastního spořicího účtu
Oddělení peněz a spotřeby je strategický krok. Váš spořicí účet je více než jen místo pro vkládání hotovosti. To je překážka. Zabraňuje impulzivním nákupům. Umožňuje také připravit se na mimořádné události. Když život nejde podle plánu, nepropadejte panice. Přípravy jsou hotové. Díky této organizaci je investice do budoucnosti méně bolestivá, protože peníze se zdají být nedostupné.
Snížené náklady na energii
Nejde jen o nákup zboží ve velkém. Je to o každodenním tření. Vypněte elektronická zařízení. To se netýká jen počítačů. Vše. Pohotovostní režim zvyšuje spotřebu energie. To zatěžuje vaši peněženku a životní prostředí. Jednoduché návyky mohou časem vést ke komplexním výsledkům.
Osobní rozpočet: Síla kontroly
Váš rozpočet nemá žádný limit. Jedná se o kontrolní mechanismus. Bez toho se utrácení zastaví. Můžete tak eliminovat zbytečné výdaje. Můžete se rozhodnout, kam peníze půjdou, než opustí vaše ruce. Toto očekávání brání lítosti. Slaďte své výdaje se svými prioritami.
Nemá smysl dělat si plán, když ho nedodržíte. Motivace klesá. Disciplína je zachována. Propast mezi sny a činy lze překlenout neustálým jednáním. Udržujte svou vizi jasnou. Nechte knihu otevřenou.