Geld besparen is meer dan alleen een discipline. Het draait allemaal om de gegevens. Wat je niet meet, kun je niet repareren. De meeste mensen slaan echter de meest elementaire stappen over. Ze denken dat ze weten waar het geld naartoe gaat. Het komt zelden overeen met de werkelijkheid.
Voordat u probeert te bezuinigen, moet u het lek zien. Dit gaat niet over oordeel. Het draait allemaal om zichtbaarheid.
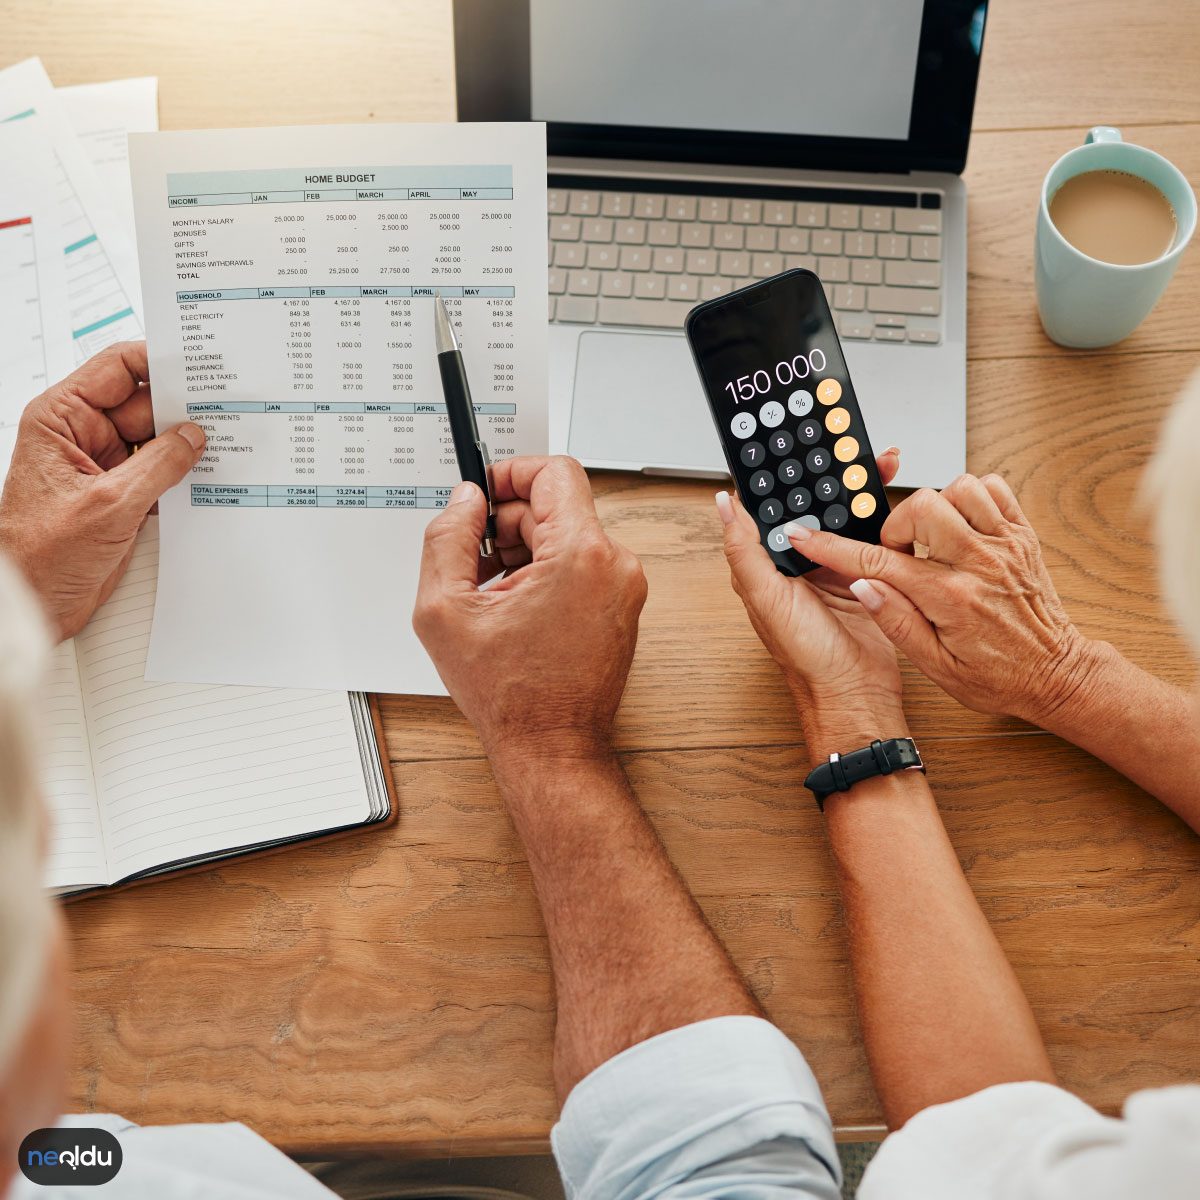
Registreer elke uitgave
Begin met het opschrijven van al het geld dat u uitgeeft. Het gaat niet alleen om bulkaankopen. De koffie. Het abonnement dat u bent vergeten op te zeggen. Impulsaankoop bij het afrekenen.
Als je het niet volgt, kun je er geen controle over uitoefenen.
Gebruik de app. Gebruik je notitieboekje. Notities op een mobiele telefoon. De methode maakt niet uit. De consistentie wel.
Volg minimaal 30 dagen. Hoe langer hoe beter. Je hebt een volledige cyclus nodig om patronen te zien. Maandelijkse rekeningen. Wekelijkse boodschappen. Sporadische lekkernijen.
Waarom dit werkt
Je vindt afval. Als je een latte van $ 5 per dag drinkt, is dat $ 150 per maand. Dat is $1.800 per jaar. Is het het waard? Jij beslist. Maar nu heb je een keuze.
Ook kunt u zien waar uw geld ‘echt’ aan wordt besteed. Het is niet wat je denkt. Besparingen liggen verborgen in de kloof tussen perceptie en realiteit.
Compromis
Het volgen kost tijd. Het is saai. Het kan zijn dat u zich schaamt voor wat u ziet. Dit is normaal.
Maar de beloningen zijn duidelijk. Als je de cijfers kent, kun je een plan maken. Je kunt aanpassen. Je kunt opslaan.
Zonder deze stap wordt de spaarstrategie giswerk. En gissingen bouwen geen rijkdom op.
2. Bepaal uw prioriteiten
U hebt in het begin uw inkomsten en uitgaven genoteerd. Nu is het tijd om het uit te zoeken. Je hebt je uitgaven bijgehouden. Je hebt onnodige uitgangen geïdentificeerd. U heeft een spaarplan opgesteld. Welke rekening moet volgens dit plan als eerste worden betaald? Op welke uitgaven kunnen concessies worden gedaan?
Dit is waar de meeste mensen vastlopen. Het simpelweg lang maken van de lijst is niet voldoende. Je moet prioriteiten stellen.
Dringende behoeften scheiden van wensen
Basisoverlevingsitems komen op de eerste plaats. Uw huur. Elektriciteits- en waterrekeningen. Voedsel. Verzekeringspremie. Als deze niet worden betaald, staat uw leven op zijn kop. Wat daarna komt zijn luxe- of comfortelementen. Gaan eten. Een nieuwe outfit kopen. Abonnementen.
Bij het maken van dit onderscheid kun je gebruik maken van het begrip engagement ratio. Uw vaste lasten mogen niet meer bedragen dan 50% van het maandinkomen. 20% voor sparen en beleggen. De overige 30% is voor uw persoonlijke uitgavenposten. Deze regel is misschien flexibel, maar bepaalt wel het kader.
Waarom zou het zo streng moeten zijn? Omdat je een hiërarchie van prioriteiten nodig hebt om veerkrachtig te blijven in tijden van onzekerheid. U weet al welke u kunt doorknippen als zich een noodsituatie voordoet. In plaats van gestrest te raken op het beslissingsmoment. U voert al een geplande actie uit.
Wanneer u beslist op welke uitgaven u het eerst moet bezuinigen, vraag dan: “Zal mijn leven stoppen als ik deze kosten niet maak?” Als je het antwoord nee krijgt. Je kunt het uitstellen of definitief verwijderen.
Als uw prioriteiten niet duidelijk zijn, verandert de begroting in chaos. De bewering dat alles belangrijk is, betekent feitelijk dat niets belangrijk is. Wees realistisch.
4. Bouw een noodfonds
Het leven gaat niet zoals je plant. De band van de auto barst. Je tand doet pijn. U zult uw baan opzeggen. Dergelijke onverwachte uitgaven zijn onvermijdelijk in het leven.
Veel mensen laden hun creditcards in deze situaties op. Of erger nog: een persoonlijke lening met een hoge rente afsluiten. Dit is de snelste manier om in de schulden te raken.
De oplossing is eenvoudig maar moeilijk te implementeren: Noodfonds.
Waarom is het nodig?
Dit fonds fungeert als buffer tegen de ongewenste verrassingen in uw leven. Hiermee kunt u rekeningen blijven betalen als u werkloos wordt. U wordt niet overspoeld met leningrente als zich onverwachte medische kosten voordoen.
Hoeveel moet er worden bespaard?
De meeste financiële experts adviseren 3 tot 6 maanden kosten van levensonderhoud.
- 3 maanden: Dit kan voldoende zijn als u een stabiele baan heeft en uw branche veilig is.
- 6 maanden of langer: Een veiliger toevluchtsoord voor freelancers, ondernemers of mensen wier inkomen fluctueert.
De manier om dit fonds te berekenen is eenvoudig. Tel uw maandelijkse vaste uitgaven (huur, rekeningen, boodschappen, vervoer) bij elkaar op. Vermenigvuldig dit getal vervolgens met 3 en 6. Dit is je doel.
Waar moet ik het plaatsen?
Een noodfonds is geen plaats voor het nemen van risico’s. U mag uw geld niet in volatiele activa zoals aandelenmarkten of cryptocurrencies bewaren. Wanneer je dit geld ineens nodig hebt, moet je het pakken als de markt daalt.
De functies waarmee dit kan worden bereikt zijn:
* Liquiditeit: U moet onmiddellijk toegang hebben tot geld.
* Veiligheid: Het is essentieel om uw kapitaal te beschermen.
* Rendement: Hoewel er geen volledige bescherming tegen inflatie bestaat, zou er ook geen nulrendement mogen zijn.
Instrumenten die aan deze criteria voldoen zijn doorgaans spaarrekeningen met een hoge rente of kortlopende staatsobligaties. Door uw geld hier te bewaren, creëert u een vangnet waar u elke maand regelmatig toegang toe heeft.
Hoe te beginnen?
In eerste instantie lijkt het doel misschien eng. Als uw uitgaven voor 6 maanden 30.000 lira bedragen, is het moeilijk om duizend lira per maand te sparen.
Begin klein. Het geld dat regelmatig wordt verzameld, ook al bedraagt het 100 lira per maand, groeit in de loop van de tijd. Een deel van je salaris met automatische instructie
4. Verlaag uw rekeningen
Het gat dat overblijft als u op onnodige uitgaven bezuinigt, is een ideaal moment om factuuritems te bekijken. Stel dat u een van uw lopende abonnementen opzegt. Deze stap heeft rechtstreeks invloed op de hoeveelheid geld die uit de kassa stroomt. Het wegblijven van luxe winkels heeft ook hetzelfde effect. Maar rekeningen? Deze stijgen soms automatisch.
Bedrijven verhogen in het geheim de prijzen. Voorwaarden veranderen. Zonder uw toestemming. Dit staat bekend als “prijskruip”. Als u een jaarlijks internet- of sportschoollidmaatschap krijgt. Het kan zijn dat u het eerste jaar een goede deal heeft gekregen. In het tweede jaar introduceert het bedrijf een nieuwe prijstabel. Rustig. Je merkt het pas als de rekening arriveert.
Dit is waar je moet ingrijpen.
Negeer niet elke rekening als deze komt. Lees het regel voor regel. Hoeveel betaal je voor welke dienst? Hoeveel bedragen de “technische ondersteuningskosten” op uw internetfactuur? Zijn de boetes voor het overschrijden van de datalimiet van uw telefoonpakket redelijk?
Vergelijken. Bieden concurrerende bedrijven goedkopere prijzen? Wordt een vergelijkbare dienst tegen een lagere prijs op de markt aangeboden? Zelfs een enkele zoekopdracht kan uw maandelijkse vaste lasten met 10% tot 20% verlagen.
Neem ook contact op met uw huidige provider. “De concurrent is goedkoper, wat kun je doen?” vragen. Ze geven meestal kortingen om hun minuten te beschermen. Het is als een loyaliteitsbeloning. Maar als je er niet om vraagt, krijg je het ook niet.
Sommige facturen zijn flexibel. Het verlagen van uw internetsnelheid kan de rekening verlagen. Thuis sporten in plaats van in de sportschool maakt het abonnementsgeld overbodig. Dit vereist een kleine verandering in uw levensstijl. Maar het levert een grote bijdrage aan uw budget.
Het kritische punt is dat de bedragen klein lijken. Een maandelijks abonnement van $ 50 is $ 600 per jaar waard. Dit geld zou geïnvesteerd kunnen worden. of het kan deel uitmaken van uw noodfonds. Het dichten van kleine lekken is als het vullen van een grote put.
Waar maak jij fouten? Het niet bijhouden van de betalingsdata van facturen. Profiteer niet van kortingen voor vroegtijdige betaling. Of niet voorkomen dat automatische betaling overstapt naar een duurder pakket dat je eigenlijk niet nodig hebt.
Dit proces vereist discipline. Het zou elke maand een terugkerende routine moeten worden. Omdat sparen meer tijd kost dan graven. Maar het resultaat is dat u de controle over uw cashflow overneemt.
Die kleine aankopen die in ons dagelijks leven onopgemerkt blijven, vreten langzaam het maandbudget op. Als het gaat om onnodige rekeningen, is het eerste dat in je opkomt misschien nog steeds een abonnement op een gedrukte krant of tijdschriften die je niet gebruikt. Hoeveel zijn deze traditionele publicaties waard in het digitale tijdperk?
Een pauze nemen van betaalde evenementen, activiteiten of zelfs diensten die ‘voor het geval dat’ zijn gekocht, maakt een groot verschil in uw portemonnee. Het gaat hier niet alleen om het besparen van geld, het gaat ook om het aanleren van bewuste bestedingsgewoonten.
3. Gebruik geen creditcards
Hoewel creditcards misschien een onmisbaar onderdeel lijken van het moderne financiële leven, kunnen ze je ergste vijand zijn als je een spaardoel hebt.
Waarom? Omdat een creditcard uw koopkracht ontkoppelt van uw daadwerkelijke saldo. Als u met een kaart betaalt, ontstaat in uw hersenen de illusie dat ‘het geld er nog niet is uitgekomen’. Deze psychologische afstand drijft je tot onnodige uitgaven.
- Uitgaven buiten het budget: Wanneer u contant of met een pinpas uitgeeft, stopt u naarmate uw saldo afneemt. Met een creditcard heb je dit gevoel van limiet niet.
- Interestval: Elke maand dat u uw kaart niet volledig betaalt, krijgt u te maken met hoge rentetarieven. Deze belangen vreten het geld op dat u heeft gespaard.
- Kortingsmisvatting: De meeste kortingscampagnes zijn eigenlijk bedoeld om de uitgaven aan te moedigen. Echte besparingen gaan niet over kopen wat je niet nodig hebt.
“Creditcard is geen betaalinstrument, maar een leeninstrument.”
Alternatieve betaalmethoden
- Contant gebruiken: Probeer uw dagelijkse uitgaven contant te betalen. Zichtbaar contant verlies trekt meer psychologische aandacht.
- Debetkaartlimiet: Gebruik in plaats van een creditcard een bankpas waarmee u maximaal het saldo kunt uitgeven. Dit creëert een ‘vervangbare limiet’.
- Prepaidkaarten: Prepaidkaarten, die werken met een beperkt saldo, zijn een effectief hulpmiddel om uw uitgaven onder controle te houden.
Resultaat
Sparen gaat niet alleen over minder uitgeven, het gaat over bewuster uitgeven. Het opzeggen van onnodige abonnementen, het afstappen van creditcards en het adopteren van contante/hybride betaalmethoden legt de basis voor uw financiële vrijheid op de lange termijn.
6. Ga minder naar winkelcentra
Een van de grootste valkuilen van een creditcard is dat deze niet alleen de betaalmethode verandert, maar ook uw gedrag verstoort. Als je je kaart eruit haalt, heb je het gevoel dat je geen geld hebt. Deze psychologische afstand maakt het makkelijker om binnen je budget te blijven.
Winkelcentra zijn de plaatsen die dit gevoel het beste kennen. De verlichting, de muziek, de brede gangen van de luchthaven: het is allemaal ontworpen om je langer daar te houden en meer uit te geven.
Je hoeft hier niet te stoppen.
De kosten van het rennen van winkel naar winkel
Tijd doorbrengen in winkelcentra kan een hobby zijn. Het is echter een risicofactor voor uw portemonnee. Elke winkelinvoer kan een nieuw product, een nieuwe korting of een nieuwe behoefte creëren.
- Zichtbare kosten: Kleding, accessoires, elektronica.
- Onzichtbare kosten: Tijd, energie, huidige psychologische toestand.
Kortingen zijn niet altijd een voordeel. Als u een product met 50% korting koopt terwijl u het nooit gaat gebruiken, bespaart u gewoon 50%. Als je dat geld had gespaard, had je 100% gespaard.
Afbetalingsval
Als we zeggen dat we weg moeten blijven van afbetalingen, denken de meeste mensen dat er geen probleem is omdat het ‘rentevrij’ is. Fout.
Door in termijnen te winkelen, breidt u plotseling uw bestedingslimiet uit. De totale schuld aan het einde van de maand kan een groot deel van uw salaris omvatten.
- Overschrijd de limiet: Als u een limiet van 5.000 TL op uw kaart heeft, betekent het uitgeven van 5.000 TL in termijnen dat u uw volledige budget voor die maand verbruikt.
- Bouw immuniteit op: Regelmatige uitgaven op afbetaling trainen je hersenen om waar te nemen dat ‘dit geld niet bestaat’.
- Gebruik contant geld: Contant geld of geld dat rechtstreeks van uw bankrekening wordt gedropt, doet pijn. Deze pijn fungeert als de rem die je tegenhoudt.
Alternatieve strategieën
U hoeft niet helemaal te stoppen met het bezoeken van winkelcentra. U dient de rem echter zelf te monteren.
- Ga naar binnen met een lijst: Neem alleen dat wat in die lijst staat.
- Binnen met geld: Laat je kaart thuis. Neem alleen het bedrag mee dat u die dag contant uitgeeft.
- Bestellen van buitenaf: Bestel online wat u nodig heeft. Betaal direct aan de deur of met pin. Sla de termijnoptie over.
Winkelcentra zijn een machine die u voortdurend in beweging houdt. Zodra je stopt, begin je de echte waarden te zien
7. Kook thuis
Winkelcentra zijn vaak vol met tijdelijke aanbiedingen. Deze aanbiedingen wekken de neiging om onnodig geld uit te geven. Uit eten gaan is een instinctieve handeling. Veel mensen hebben honger tijdens het winkelen. Dit leidt tot dure restaurants of fastfoodketens.
De oplossing is eenvoudig. Minder uit eten gaan.
Uit eten gaan zal uw budget snel leegmaken. Extra service, belastingen en fooien worden bij de maaltijdkosten opgeteld. Het geld dat aan één maaltijd wordt besteed, kan drie tot vijf keer zo hoog zijn als het geld dat aan dezelfde maaltijd thuis wordt besteed. Dit verschil bepaalt uw maandelijkse spaardoelen.
Thuis koken kost tijd. Deze tijd is echter een geweldige investering op de lange termijn. Doe wekelijkse maaltijdbereiding. Was de groenten. Marineer het vlees. Dit proces vermindert beslissingsmoeheid. Op een dag hoef je niet meer na te denken over wat je gaat eten.
Laten we de kosten vergelijken.
- Koffie buiten: 50-100 TL
- Koffie thuis: 5-10 TL
- Lunch buiten: 200-400 TL
- Lunch thuis: 50-100 TL
Deze verschillen stapelen zich op en bereiken grote cijfers. Jaarlijkse besparingen worden meegenomen in uw vakantiebudget of investeringsfonds. Als winkelen op de markt wordt gepland, wordt verspilling voorkomen. Door producten te kopen waarvan de houdbaarheidsdatum nadert, bespaart u budget.
Bovendien heeft thuis koken invloed op uw gezondheid. Jij hebt controle. Hoeveel zout? Hoeveelheid olie? Suikergehalte? Jij bepaalt alles. Uit eten gaan bevat verborgen calorieën en een hoog natriumgehalte. Hierdoor stijgen de zorgkosten op de langere termijn.
Leren koken is een vaardigheid. Begin in het begin met eenvoudige recepten. Pasta, rijst, eenvoudige salades. Ga na verloop van tijd over op complexere recepten. Dit bespaart geld en wordt een leuke hobby.
Uiteindelijk vergroot het bezuinigen op uit eten gaan uw financiële vrijheid. Elke besparing betekent een stap verder gaan.
8. Ga niet winkelen als je honger hebt
Met een lege maag naar de supermarkt gaan is misschien wel het duurste cadeau dat je ooit aan je portemonnee hebt gegeven. Dit is geen eenvoudig psychologisch experiment, het is een bewezen feit uit de gedragseconomie.
Als je honger hebt, zoeken je hersenen naar een kortetermijnbeloning. Daarom is de kans groter dat je je wendt tot calorierijk, bewerkt voedsel dat die dag niet op je menu staat, maar je laat zeggen: “Het zou beter zijn als ik nu eet.” Denk er eens over na. Na een koude ochtend, als je maag knort en je door de schappen snuffelt, dwalen je ogen af naar chocoladekoekjes of kant-en-klare fastfoodproducten, zelfs als je een ‘gezond maaltijdplan’ in gedachten hebt.
Dit is niet alleen budgetvriendelijk, maar ook cruciaal voor bewuste consumptie. Voedsel dat je eet wanneer je honger hebt, wordt over het algemeen verkregen als gevolg van een impuls en niet als gevolg van een behoefte. Daarom stijgen de gemiddelde kosten in uw winkelwagen. In plaats van gezonde basisingrediënten die thuis bereid kunnen worden, wordt de voorkeur gegeven aan snel consumeerbare, vaak duurdere alternatieven.
Welke strategie moet worden gevolgd?
- Eet totdat je verzadigd bent: Eet een lichte snack voordat je naar de supermarkt gaat. Zelfs een appel, een handvol rauwe noten of een glas yoghurt schakelt het ‘dringende energie’-alarm van de hersenen uit.
- Geplande aankopen doen: Schrijf alleen wat je nodig hebt voor het menu van die dag op je boodschappenlijstje. Het is gemakkelijk om van je lijst af te wijken als je honger hebt.
- Houd rekening met de sluitingstijd: Het vangen van afgeprijsde producten tijdens de sluitingsuren van de markt voorkomt verrassingsuitgaven die uit honger zijn gekocht.
Winkelen terwijl je honger hebt, zal op de lange termijn je spaardoelen verpesten. Want die extra doos chocolaatjes of fastfood gaat direct af van je spaarbudget voor de volgende maand.
Het veranderen van deze gewoonte zal niet alleen uw boodschappen doen vergroten, maar ook uw algehele bestedingsdiscipline.
9. Maak er een gewoonte van om thuis te eten
Afhaalmaaltijden bestellen of in een restaurant eten is een van de grootste budgettaire uitgaven van het moderne leven.
Elke maaltijd die van buitenaf wordt gekocht, heeft niet alleen invloed op de prijs van het voedsel; Het omvat servicekosten, verzendkosten en soms verborgen belastingen. De prijs van een maaltijd bij de gemiddelde kebabzaak of pizzeria kan bijvoorbeeld drie of zelfs vier keer zo hoog zijn als een maaltijd die thuis wordt bereid met dezelfde hoeveelheid vlees, groenten en koolhydraten.
Waarom is dit verschil zo groot?
- Arbeid en huur: Restaurants, keukenpersoneel, huur,
Je hebt dit advies waarschijnlijk al eerder gehoord, maar de wetenschap erachter is moeilijker te negeren dan de meeste mensen denken. Er is een direct fysiologisch verband tussen de bloedsuikerspiegel en de gezondheid van de portemonnee. Als je maag leeg is, gaan je hersenen in de overlevingsmodus. Het geeft prioriteit aan onmiddellijke bevrediging en impulsbeheersing valt van een klif. Uit onderzoek blijkt dat consumenten met een lage bloedsuikerspiegel eerder geneigd zijn producten te kopen die ze niet van plan waren te kopen. Ja, ze kopen calorieën, maar ze kopen ook comfort en gemak. resultaat? Je komt de supermarkt uit met een kar vol dure snacks en vergeten nietjes.
De oplossing is niet wilskracht. Wilskracht is een beperkte hulpbron en raakt in de loop van de dag uitgeput. De oplossing is biologie. Eet eerst. Ga straks winkelen. Dit lijkt overdreven eenvoudig, maar het werkt omdat het de hongervariabele volledig uit de vergelijking verwijdert. Je vecht niet tegen je lichaam. je werkt ermee.
De kracht van fysiek sparen
Dankzij de dienst Digitaal Bankieren is het swipen van uw kaart heel eenvoudig. Het is erg snel. Het is onzichtbaar. Er is geen voelbare feedback wanneer een transactie plaatsvindt. Dit is waar het eenvoudige spaarvarken, de fysieke muntpot, weer in het spel komt.
Dit heeft niets met munten te maken. Een pot vol kwartjes levert je misschien maar $ 15 of $ 20 op. Dat is geen pensioenfonds. Het gaat over de psychologie van accumulatie. Als je ziet dat fysiek geld zich opstapelt, ontstaat er een visuele beloningslus. U ziet het gewicht van uw spaargeld toenemen. Je hoort het geluid van vallende munten. Deze kleine zintuiglijke feedback versterkt de gewoonte om geld opzij te zetten.
“Geld besparen is niet alleen de hoeveelheid geld, maar de consistentie van uw acties.”
De meeste mensen zijn afhankelijk van het overboeken van geld van of naar hun spaarrekening. Als geld beweegt, vergeten we dat het bestaat. Ik krijg het syndroom: ‘Ik verlies mijn gezichtsvermogen, ik verlies het bewustzijn.’ Maar een pot op de toonbank? Je ziet het elke keer als je de keuken binnenloopt. Het fungeert als een constante, vriendelijke herinnering aan uw doel.
Het mechanisme is eenvoudig.
– Identificeer kleine dagelijkse uitgaven.
– Bewaar wisselgeld voor elke transactie.
– Stort het opgebouwde bedrag maandelijks op een hoogrentende spaarrekening.
Dit gaat niet over rijk worden van centen. Het gaat over het opbouwen van een gewoonte van scheiding. U kunt uw zakgeld en uw spaargeld effectief scheiden. In de digitale wereld kan deze fysieke barrière een effectief instrument zijn om impulsieve consumptie tegen te gaan.
Dubbelzinnige doelval
Dit is waar de meeste mensen falen. Ze zeggen: “Ik wil meer geld besparen” en “Ik wil rijker worden.” Dit zijn geen doelen. Het zijn wensen. Het menselijk brein reageert niet goed op abstracte concepten. Het reageert op details.
“Geld sparen om te reizen” is vaag. “Bespaar $ 2.000 op een reis door Japan in december” is concreet. Het verschil is belangrijk. Wanneer uw doel specifiek is, kunnen uw hersenen achteruit werken om erachter te komen welke stappen u elke dag of week moet nemen. Weet precies welk bedrag u voor elk salaris opzij moet zetten. Je kunt het eindresultaat visualiseren.
Vage doelen leiden tot vage inspanningen. Concrete doelen leiden tot concrete actie.
Denk na over wat je echt wilt. Is het een aanbetaling? Wilt u uw schulden afbetalen? Een sabbatical? Noem het alstublieft. zet een
Motivatie is niet statisch. Het ging naar beneden. De truc is om ermee door te gaan, zelfs nadat de aanvankelijke opwinding is verdwenen. Het helpt om het eindresultaat te visualiseren. Stel je de beloningen eens voor. vakantie? Een nieuwe auto? Beleggingsfondsen? Concrete doelen zetten abstracte cijfers om in tastbare beloningen.
Waarom er niet kan worden onderhandeld over vervolgkosten
Niet-bijgehouden inhoud kan niet worden opgeslagen. Dit is de eerste stap. Onwetendheid is duur. Als u niet kunt zien waar al uw dollars naartoe gaan, kunnen kleine gaatjes snel verdwijnen. Monitoring is meer dan alleen boekhouden. Dit is bewustzijn. Je ontdekt manieren waarvan je je nog niet bewust was.
De rol van uw eigen spaarrekening
Het scheiden van geld en consumptie is van strategisch belang. Uw spaarrekening is meer dan alleen een plek om contant geld te storten. Dit is een verstoring. Het voorkomt impulsaankopen. Het geeft je ook de mogelijkheid om je voor te bereiden op noodsituaties. Als het leven niet goed gaat, raak dan niet in paniek. De voorbereidingen zijn afgerond. Deze regeling maakt het investeren in de toekomst minder pijnlijk omdat geld buiten bereik lijkt.
Verlaag de energiekosten
Het gaat niet alleen om het in bulk inkopen. Het gaat over de dagelijkse wrijving. Schakel elektronische apparaten uit. Het zijn niet alleen computers. alle. Het standby-vermogen neemt toe. Dit eist zijn tol van uw stille portemonnee en milieu. Eenvoudige gewoonten kunnen in de loop van de tijd complexe resultaten opleveren.
De kracht van persoonlijk budgetteren
Er is geen limiet aan uw budget. Dit is het controlemechanisme. Zonder dat stoppen de uitgaven. Op deze manier kunt u onnodige uitgaven elimineren. U kunt beslissen waar het geld naartoe gaat voordat het uw handen verlaat. Deze anticipatie voorkomt spijt. Stem uw uitgaven af op uw prioriteiten.
Het heeft geen zin een plan te maken als je het niet volgt. De motivatie neemt af. De discipline wordt gehandhaafd. De kloof tussen dromen en daden kan worden overbrugd door voortdurende actie. Houd uw visie helder. Laat het boek open liggen.