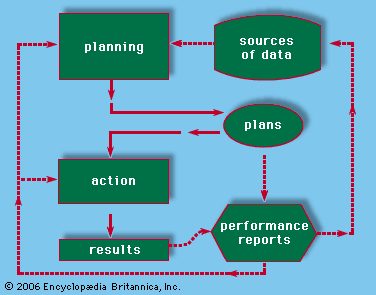
Rachunkowość to systematyczny rozwój i analiza procesów gospodarczych organizacji. To nie tylko przeliczanie liczb. To proces tworzenia obrazu aktualnej sytuacji firmy i jej perspektyw. Menedżerowie wykorzystują te dane do monitorowania operacji. Właściciele używają ich do oceny wydajności. Kredytodawcy i dostawcy opierają się na nich przy podejmowaniu decyzji o przyznaniu kredytu. Agencje rządowe wykorzystują je do ustalania zobowiązań podatkowych. Nawet klienci mogą przeglądać sprawozdania księgowe, jeśli umowy przewidują ceny oparte na kosztach.
Wyniki tego procesu można podzielić na dwie kategorie. Większość z nich ma charakter historyczny. Księgowy rejestruje to, co już się wydarzyło. Obserwuje działania, rejestruje ich skutki i podsumowuje je w raportach. Reszta ma charakter przewidywalny. Są to prognozy i plany na okres bieżący i przyszłe.
Rachunkowość dotyczy każdego podmiotu. Śledzi transakcje gospodarcze całych krajów. W artykule omówiono rachunkowość przedsiębiorstw.
Cele i cechy sprawozdań finansowych
Głównym celem sprawozdań finansowych jest dostarczenie użytecznych informacji inwestorom, wierzycielom i innym zainteresowanym stronom. Idealny system księgowy pomaga interesariuszom przewidzieć wielkość, termin i stopień niepewności przyszłych przepływów pieniężnych. Ujawnia również szczegółowe informacje na temat zasobów ekonomicznych i praw do tych zasobów.
Zainteresowane strony wymagają obecnie czegoś więcej niż tylko liczb. Rośnie presja na dostarczanie informacji na temat wpływu społecznego. Firmy coraz częściej raportują na temat zagrożeń dla środowiska, warunków pracy pracowników, udziału społeczności i bezpieczeństwa konsumentów. Duża część tych zgłoszeń pozostaje dobrowolna, zwłaszcza w Stanach Zjednoczonych.
Dane ilościowe uzupełniamy obecnie precyzyjnymi, słownymi opisami celów biznesowych. W Stanach Zjednoczonych spółki publiczne mają obowiązek umieszczać w swoich raportach rocznych sekcję dotyczącą dyskusji i analiz zarządu (MD&A). W dokumencie tym podsumowano historyczne wyniki wydajności. Zawiera także informacje zorientowane na przyszłość.
Dla księgowych o przydatności informacji decydują dwie cechy.
- Istotność
- Wiarygodność
Istotność oznacza, że informacja może mieć wpływ na decyzję. Pomaga poprawić prognozy przyszłych wydarzeń. Potwierdza to wyniki poprzednich prognoz. Musi być dostępny do czasu podjęcia decyzji.
Wiarygodność oznacza, że informacje są weryfikowalne, reprezentatywnie dokładne i neutralne. Neutralność jest kluczem. Informacje księgowe nie powinny być wybierane w taki sposób, aby przynosiły korzyści jednej klasie użytkowników kosztem innych.
Istnieje kompromis pomiędzy istotnością a wiarygodnością. Jednakże informacje pozbawione co najmniej jednej z tych cech są uważane za niewystarczające do podejmowania decyzji.
Informacje księgowe muszą być także porównywalne i spójne. Porównywalność umożliwia porównanie dwóch firm z tej samej branży w określonym momencie. Spójność pozwala na porównanie tej samej firmy na przestrzeni czasu.
Sprawozdania finansowe co do zasady muszą spełniać zasadę pełnego ujawnienia informacji. Wszelkie informacje, które mogłyby wpłynąć na decyzję świadomej osoby, muszą być wyraźnie ujawnione w sprawozdaniu finansowym.
Sprawozdania finansowe firmy
Głównym efektem rachunkowości finansowej są roczne sprawozdania finansowe. Zawiera trzy główne składniki.
- Równowaga
- Raport zysków i strat
- Rachunek przepływów pieniężnych
W niektórych jurysdykcjach skonsolidowane sprawozdania finansowe są dostarczane lub wymagane co kwartał. Raporty te są wysyłane do inwestorów i innych osób spoza kierownictwa.
Niektóre firmy publikują te raporty w Internecie. W Stanach Zjednoczonych informacje o spółkach publicznych można znaleźć na stronie internetowej Komisji Papierów Wartościowych i Giełd (SEC). Sporządzanie tych raportów wchodzi w zakres rachunkowości finansowej.
Ekonomiści i księgowi różnie interpretują pojęcie dochodu. Dla ekonomistów dochód jest prosty. Jest to zmiana wartości aktywów w określonym czasie. Nie obejmuje środków dodanych lub wycofanych przez właściciela. Mierzy, ile firma może dzisiaj wydać, utrzymując rzeczywistą wartość swoich aktywów na niezmienionym poziomie na koniec roku.
Spójrzmy na prosty przykład. Jeśli kapitał własny wzrośnie z 1000 do 1200 dolarów, a spółka wypłaci dywidendę w wysokości 100 dolarów, wówczas dochód ekonomiczny wyniesie 300 dolarów. Weź wartość końcową (1200 USD), odejmij wartość początkową (1000 USD) i dodaj ponownie wypłaconą kwotę (100 USD). To bardzo piękne. To wynika z szacunków rynkowych.
Księgowi kwestionują to podejście. Uważają, że „standardy wartościujące” są zbyt zagmatwane. Za bardzo polegamy na spekulacjach na temat przyszłości. Przyszła wartość jest trudna, jeśli nie niemożliwa, do niezależnej weryfikacji. Dlatego stosują „podejście transakcyjne”.
Transakcyjne podejście do dochodu
W tym systemie przychód rozpoznawany jest dopiero w momencie faktycznej transakcji z podmiotem zewnętrznym. Przychody są ujmowane w momencie zakończenia pracy, dostarczenia towarów i wystawienia faktury klientom. Nie chodzi o to, „ile” coś kosztuje. Tu chodzi o to, co naprawdę się wydarzyło.
Metoda ta wymaga stosowania dwóch rodzajów szacunków.
- Szacunki przychodów: Ile pieniędzy zarobisz?
- Szacunki kosztów: Jakie zasoby zostały wykorzystane do wygenerowania tego dochodu?
Oszacowanie dochodów to połowa sukcesu. Ale to nadal wymaga oceny. Największym ryzykiem są złe długi. Należy oszacować, jaka część całkowitej sprzedaży nie zostanie opłacona. Klienci nie mogą płacić. Istnieje również możliwość zwrotu wadliwego towaru. Musisz przewidzieć te straty.
Szacowanie kosztów jest bardziej złożone. Zazwyczaj opierają się one na kosztach historycznych. Zysk netto to zasadniczo różnica między uzyskanym dochodem a kosztem zużytych zasobów. Trudną częścią jest określenie, jaka część wartości zasobu została wykorzystana w tym okresie.
Amortyzacja i wartości nieruchomości
Nie wszystkie aktywa znikają od razu. Niektóre z czasem się zużywają. Tutaj w grę wchodzi amortyzacja.
Amortyzacja to koszt części składnika aktywów, która służy do generowania dochodu w określonym okresie. Aktywa wykazywane są w bilansie według kosztu historycznego pomniejszonego o umorzenie. Ta skumulowana amortyzacja stanowi procent całkowitego okresu użytkowania środka trwałego.
Aby oszacować koszty amortyzacji, należy przewidzieć dwa punkty:
* Okres, w którym składnik aktywów zapewnia użyteczną usługę.
* Objętość ładunku na okres.
Księgowi rzadko wykorzystują skomplikowaną fizykę do rozwiązania tego problemu. Stosują prostą formułę. Dwa najczęstsze to:
- Prosta metoda amortyzacji: Każdego roku należy rejestrować tę samą kwotę wydatków. Jest przewidywalnie i nudno.
- Metoda przyspieszonej amortyzacji: W pierwszych latach zanotuj więcej wydatków niż w latach późniejszych. W tym przypadku zakłada się, że wartość lub wyniki składnika aktywów będą spadać z czasem.
Szacunki te są weryfikowane przez niezależnych audytorów. Ich zadaniem jest dbanie o to, aby formuła była stabilna i konsekwentnie stosowana rok po roku. Jeśli firma w nieuzasadniony sposób zmieni swoje podejście, liczby te stracą znaczenie.
Koszt sprzedanych towarów i zapasów
Amortyzacja nie jest jedynym rodzajem rachunkowości, w którym obowiązuje wiele zasad wyceny. Koszt sprzedanych towarów (COGS) opiera się na podobnej logice.
Koszt sprzedanych towarów oblicza się odejmując całkowity koszt towarów dostępnych do sprzedaży. To jest kwota:
1. Koszt początkowej inwentaryzacji.
2. Koszty zakupu produktów w okresie.
Następnie kwotę tę należy podzielić. Można go podzielić na koszt własny sprzedaży i zapasy końcowe. W zależności od tego, jak wyceniasz końcowe zapasy, kwoty kosztu sprzedanych towarów (COGS) mogą się zmieniać. To zmienia wynik końcowy. W związku z tym zmienia się wysokość płaconych podatków.
Ważny jest wybór metody wyceny zapasów (FIFO, LIFO lub koszt średnioważony). Każdy z nich inaczej rozlicza przepływ towarów. Każdy ma wpływ na wynik.
„Przychód mierzy się w momencie zakończenia pracy dla klienta zewnętrznego, dostarczenia towarów lub wystawienia faktury.”
To stwierdzenie odzwierciedla przekonanie księgowego. Tu nie chodzi o potencjał. Chodzi o transakcję. Ale nawet ta transakcja opiera się na wycenach. złe długi. Życie aktywów. Przepływ zapasów.
Liczby w sprawozdaniach rocznych wyglądają solidnie. Są dokładne co do centa. Opierają się one jednak na spekulacjach na temat przyszłości. Należy zrozumieć te założenia. W przeciwnym razie to, co czytasz, jest fikcją zamaskowaną jako fakt.
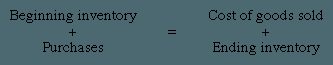
Księgowi stosują trzy główne metody szacowania wartości zapasów: metodę „pierwsze weszło, pierwsze wyszło” (FIFO), metodę „ostatnie weszło, pierwsze wyszło” (LIFO) oraz metodę średniego kosztu.
LIFO jest szeroko stosowane w Stanach Zjednoczonych. IRS akceptuje to również dla celów podatku dochodowego. Jak sprawy mają się w większości pozostałych krajów? Kierują się metodą FIFO lub metodą średniego kosztu.
To jest problem. Koszt średni i FIFO dają bardzo podobne wyniki. Dlatego też, próbując zrozumieć, jak zmieniają się ceny w księgach, wystarczy porównać FIFO i LIFO.
Jak faktycznie działa metoda FIFO (pierwszy weszło, pierwsze wyszło).
Utwórz nową partię za każdym razem, gdy kupujesz przedmiot. Każda partia ma swoją specjalną cenę.
Koszt sprzedanych towarów FIFO nie jest domysłem. To jest kalkulacja. Zaczynasz od najstarszych zapasów. Następnie dodaj następną najstarszą partię. Kontynuuj, aż do osiągnięcia wielkości sprzedaży.
Co się stanie, jeśli produktu nie będzie w magazynie? W ten sposób otrzymasz cenę ostatniej zakupionej partii. To już ostatnia partia.
Wyobraź sobie sklep spożywczy. Mleko na dolnej półce jest starsze niż mleko na górnej półce. Najpierw sprzedaj stare mleko. Dokładnie tak działa FIFO.
Konkretne przykłady
Spójrzmy na liczby. Prawdziwe liczby.
Załóżmy, że Twoja początkowa sytuacja dotycząca zapasów i zakupów wygląda następująco:
- Partia A: 100 sztuk, 10 dolarów za sztukę
- Partia B: 100 sztuk, 12 dolarów za sztukę
- Partia C: 100 sztuk, 14 dolarów za sztukę
Jeśli sprzedałeś 150 jednostek, stosując metodę FIFO, sprzedałeś:
– Partia A: 100 sztuk (o wartości 1000 USD)
– Partia B: 50 sztuk (o wartości 600 USD)
Koszt sprzedanego towaru wynosi 1600 dolarów.
Jaki jest stan Twoich zapasów? Obejmuje pozostałe 50 jednostek z Partii B i wszystkie 100 jednostek z Partii C. Są to najnowsze koszty.
To jest ważne. Dlaczego? Ponieważ w środowisku inflacyjnym FIFO obniża koszt sprzedanych towarów. Stosowane są starsze, tańsze ceny. Oznacza to, że raportowane zyski wzrosną. Ale to oznacza także wyższe podatki.
Zasada LIFO działa w odwrotną stronę. W przypadku sprzedanych przedmiotów używana jest najnowsza i najwyższa cena. Zysk będzie mniejszy. Podatki będą niższe.
Twój zysk netto będzie się różnić w zależności od wybranej metody. Zmienia się to wysokość pobieranych podatków. Zmienia się także postrzeganie przez inwestorów wyników spółki.
Nie ma „właściwej” odpowiedzi. Opcje są po prostu inne.
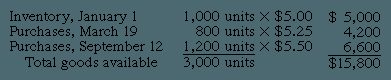
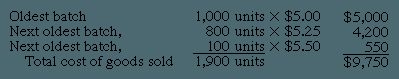
Stan końcowego salda zapasów zależy od stosowanej metody księgowania. FIFO (pierwsze weszło, pierwsze wyszło) oznacza, że najstarsze pozycje opuszczają magazyn jako pierwsze. Dzięki temu nowości pozostają na półkach.
W tym przypadku firma wysłała 1900 sztuk. W magazynie pozostało jeszcze 1100 sztuk.
Metoda FIFO zakłada, że w pierwszej kolejności sprzedawane są najwcześniej zakupione artykuły, dlatego pozostałe 1100 sztuk wycenia się według ostatniej ceny zakupu. Cena ta wynosi 5,50 USD za sztukę.
Zatem wartość końcowego salda zapasów wynosi:
1100 jednostek x 5,50 USD = 6050 USD
To bardzo proste. Dzięki tej metodzie „ostatni” zakup pozostaje w saldzie zapasów, a „pierwszy” zakup staje się kosztem sprzedanych towarów.
Dlaczego LIFO zmienia zasady gry?
Następnie rozważ metodę LIFO (ostatni wesz, pierwszy wyjdzie – „ostatni wesz, pierwszy wyjdzie”). Ta metoda zakłada coś odwrotnego: zakłada, że najnowsze produkty sprzedają się jako pierwsze.
To robi dużą różnicę. Bardzo duży.
Dzięki LIFO Twoje bieżące koszty są powiązane z bieżącymi przychodami. W metodzie LIFO na koszt sprzedanych towarów składają się najpierw zakupy najnowsze, a dopiero później kolejne. Kontynuuj dodawanie, aż osiągniesz całkowitą liczbę sprzedanych jednostek.
W tym przypadku łączna liczba sprzedanych mieszkań wynosi 1900.
Nie ma zatem potrzeby odwoływania się do starych sald w celu obliczenia kosztu sprzedanych towarów metodą LIFO. Trzeba spojrzeć na ostatnie zakupy. Zacznij od ostatniej daty zakupu i cofaj się, dodając ilości, aż osiągniesz 1900 sztuk.
Jaka jest główna różnica? Dzięki FIFO na magazynie pozostaje najnowszy i z reguły najdroższy towar. W ramach LIFO te nowe koszty są natychmiast ujmowane w kosztach.
Wraz ze wzrostem cen LIFO wykazuje wyższe wydatki i obniża podstawę opodatkowania. Dzięki FIFO wydatki wydają się niższe, a raportowane zyski wyższe.
Mechanizm jest prosty. Wszystko sprowadza się do tego, które jednostki zadeklarujesz jako „sprzedane”.
W przykładzie FIFO znamy wartość końcowego salda zapasów (6050 USD). W razie potrzeby możesz obliczyć koszt sprzedanych towarów w odwrotnej kolejności.
Korzystając z LIFO, zacznij od liczby sprzedanych jednostek (1900 jednostek) i zastosuj do nich najnowszą cenę. Obliczeń dokonuje się w odwrotnej kolejności, zgodnie z harmonogramem zamówień.
W rezultacie dane dotyczące kosztu sprzedanych towarów odzwierciedlają najnowsze ceny rynkowe, a nie koszty historyczne na początku roku.
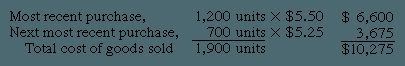
Wycena stanów magazynowych metodą LIFO
Metoda „ostatnie weszło, pierwsze wyszło” (LIFO) zmienia kolejność obliczeń. Sprzedawane przez nas produkty są najnowsze. Pozycje pozostałe na półkach są najstarsze. Tworzy to szczególną wartość w bilansie.
Wartość salda zapasów odzwierciedla cenę najstarszej dostępnej jednostki. Nie uwzględnia bieżących kosztów wymiany. Wszystko to dotyczy początku tego roku. Albo nawet do wcześniejszych okresów.
Spójrzmy na prosty przykład. Firma rozpoczęła rok od 1000 sztuk produktu po cenie 5 dolarów za sztukę. Razem 5000 dolarów.
W ciągu roku dokonywano dodatkowych zakupów. Jedna z partii zawierała 100 sztuk po cenie 5,25 dolara. To dodało do sumy kolejne 525 dolarów.
Jeśli Twoja firma od pierwszego dnia stosuje metodę LIFO, pozostałe zapasy obejmują pierwsze 1000 jednostek plus 100 jednostek z pierwszego zakupu. Razem 5525 dolarów.
Dlaczego to jest ważne? Ponieważ inflacja podnosi ceny. Metoda LIFO pozostawia starsze, tańsze koszty w zapasach. Nowe i wyższe koszty odnoszone są do kosztu własnego sprzedaży. Zmniejsza to dochód podlegający opodatkowaniu. Ale to oznacza również, że zapasy wyglądają na mniejsze na papierze. Nie znasz ich rzeczywistej wartości bieżącej.
Ta metoda może powodować błędy w porównaniach. Firmy korzystające z LIFO wyglądają inaczej niż firmy stosujące FIFO (pierwsze weszło, pierwsze wyszło). Koszt różni się w zależności od czasu zakupu i czasu sprzedaży.
Dlaczego międzynarodowe firmy potrzebują wspólnego języka finansowego
Kapitał nie zna granic. Ale kryją się za tym pewne zasady.
Wspólne standardy rachunkowości są niezbędne do sprawnego funkcjonowania gospodarki światowej. Nie chodzi tylko o to, by sprawozdania finansowe wyglądały atrakcyjnie. Celem jest zmniejszenie ogromnych kosztów prowadzenia działalności transgranicznej i uczynienie rynków międzynarodowych naprawdę efektywnymi. Pieniądze przepływają szybciej, gdy inwestorzy mogą porównywać instrumenty porównywalne.
Dążenie do jednolitości nie występuje w izolacji. Jego motorem jest rozwój międzynarodowych firm i gwałtowny rozwój międzynarodowych rynków kapitałowych. Weźmy na przykład upadek Związku Radzieckiego i utworzenie Europejskiej Unii Walutowej, czyli NAFTA. Zmiany te zmuszają kraje rozwijające się (LDC) do otwarcia swoich drzwi i mówienia tym samym językiem gospodarczym, co inne kraje, aby przyciągnąć inwestycje zagraniczne.
Liczby nadal się nie sumują
Nawet dzisiaj różnice techniczne są oczywiste. Nie dowiemy się tego z nagłówków wiadomości, ale sposób, w jaki kraje wyceniają aktywa, może mieć znaczący wpływ na ogólny obraz finansowy firmy.
W Wielkiej Brytanii ceny nieruchomości ustalane są zazwyczaj na podstawie aktualnych cen rynkowych. A w USA? Uznano to za zbyt niewiarygodne. Trzymamy się kosztu historycznego. Jeśli kupiłeś budynek w 1950 r., jego wartością księgową jest wartość z 1950 r., a nie wartość bieżąca.
Potem jest Japonia. Ich obliczenia zobowiązań emerytalnych skupiają się na przepływach pieniężnych. A co z nami? Mamy obsesję na punkcie przyszłych długów.
To nie są tylko drobne cechy. Mogą one wpływać na wartość papierów wartościowych, zapasów, a nawet na wartość firmy (goodwill). Niektóre jurysdykcje dają spółkom dużą swobodę w zakresie podejścia księgowego. W innych zasady są rygorystyczne. Różnice w rezerwach z tytułu odroczonego podatku dochodowego, opłatach leasingowych i kosztach badań są na tyle duże, że utrudniają pracę audytorom.
Ujawnianie informacji i kontrola: ukryte bariery
Główną przeszkodą jest nie tylko matematyka. To jest kultura.
Sprawozdania finansowe są lustrem, które odzwierciedla system prawny, język i historię gospodarczą kraju. W przeszłości Niemcy i Japonia wymagały znacznie mniej ujawnianych informacji niż Stany Zjednoczone i Wielka Brytania. Dlaczego? Bo ich gospodarki zależą od kapitału kilku dużych banków. Jeśli banki wiedzą, co się dzieje, opinia publiczna nie musi wiedzieć.
Ale sytuacja się zmieniła. Regulacje zaostrzają się, w miarę jak firmy europejskie i japońskie zaczynają pozyskiwać kapitał od szerszego grona inwestorów. Rządy obu regionów uznają, że otwartość jest niezbędna do funkcjonowania nowoczesnego kapitalizmu. Wymogi dotyczące sprawozdawczości stały się bardziej rygorystyczne.
Wysiłki zmierzające do zapewnienia zgodności z przepisami są jednak fragmentaryczne. Niektóre kraje aktywnie kontrolują księgi rachunkowe. W innych przedsiębiorstwa mogą działać z dużą swobodą. To sprawia, że prawie niemożliwe jest porównanie „jakości” zysków transgranicznych bez szczegółowego dochodzenia kryminalistycznego.
Walka o standardy ponadnarodowe
Standardy krajowe tak się zakorzeniły, że prawdziwie „międzynarodowa” rachunkowość nie wyłoniła się sama. Został stworzony przez grupę specjalistów próbujących zjednoczyć te odmienne systemy.
Do realizacji złożonych zadań zaangażowani są kluczowi gracze:
* Międzynarodowa Federacja Księgowych (IFAC) z siedzibą w Nowym Jorku reprezentuje 114 stowarzyszeń zawodowych.
* Komitet Międzynarodowych Standardów Rachunkowości (IASC) powstał w Londynie w 1973 roku.
* Organizacja Współpracy Gospodarczej i Rozwoju (OECD).
* Europejska Wspólnota Gospodarcza.
IASC był pionierem. W 2001 roku przekształciła się w Radę Międzynarodowych Standardów Rachunkowości (IASB) i przejęła odpowiedzialność za kolejny etap koordynacji.
Jak KMSR i RMSR zmieniają zasady gry
Postęp jest powolny, ale pewny. Do 1999 r. KMSR sporządził listę „podstawowych standardów”. To nie są tylko zalecenia. Stają się de facto zbiorem zasad globalnych finansów.
Pierwsi użytkownicy byli zmuszeni przestrzegać tych standardów. Giełdy w Londynie i Hongkongu wymagają, aby zagraniczne spółki notujące swoje akcje spełniały standardy IASC. To ogromne zwycięstwo standaryzacji.
Presja polityczna jest również realna. Ministrowie finansów krajów G7 (Kanada, Francja, Niemcy, Włochy, Japonia, Wielka Brytania i USA) zatwierdzili te standardy. Chcą jednolitych zasad.
Presja ta ma realne konsekwencje dla Stanów Zjednoczonych. Rada Standardów Rachunkowości Finansowej (FASB) zniosła kontrowersyjną metodę „łączenia udziałów” w fuzjach i przejęciach. Takie podejście umożliwiło spółkom łączenie się bez uznania pewnych kosztów, co utrudnia inwestorom zrozumienie prawdziwego kosztu przejęcia. Ta konwergencja zbliżyła US GAAP do standardów IASC. Amerykański Instytut Biegłych Księgowych (AICPA) publicznie wspiera wysiłki KMSR mające na celu znalezienie wiążących zasad globalnych.
Pułapka dobrowolności
Ale bądźmy szczerzy: ten problem nie został jeszcze rozwiązany.
Pomimo uwagi, jaką na początku tego stulecia poświęcono standardom RMSR, Stany Zjednoczone utrzymały swoje stanowisko. Spółki zagraniczne notowane na giełdzie w Stanach Zjednoczonych muszą w dalszym ciągu dostosowywać swoje sprawozdania księgowe do zasad US GAAP, a nie do wytycznych Rady Międzynarodowych Standardów Rachunkowości.
Ponadto przestrzeganie standardów RMSR pozostaje dobrowolne.
Dobrowolnych standardów nie można egzekwować. Jeżeli Brazylijczycy lub brazylijskie przedsiębiorstwa zdecydują się zignorować podstawowe standardy, nie istnieją żadne mechanizmy egzekwowania prawa, które umożliwiłyby ich przestrzeganie. Tworzy to system dwupoziomowy. Jesteśmy grupą firm kierujących się przejrzystymi i jakościowymi zasadami. Gramy z innymi.
Dopóki standardy nie staną się obowiązkowe i powszechnie wdrożone, globalna rachunkowość pozostanie fragmentaryczna. Inwestorzy mogą jedynie tłumaczyć z jednego „dialektu” na inny, zamiast czytać w jednym języku.
Mechanizmy zmian są już gotowe. Standardy zostały napisane. Jednak bez egzekwowania prawa pozostają one jedynie zaleceniami. W świecie finansów rekomendacje są często postrzegane jako porady opcjonalne.
Rada Międzynarodowych Standardów Rachunkowości (RMSR) boryka się ze strukturalnym słabym punktem. Same zasady są często krytykowane za zbyt szeroki zakres. Wytyczne interpretacyjne nie nadążają za rzeczywistymi standardami. Pozostawia to dużo miejsca na niejasności. Firmy i audytorzy mogą się jedynie domyślać szczegółów.
RMSR nie posiada infrastruktury umożliwiającej egzekwowanie standardów.
To nie jest tylko pytanie teoretyczne. Jest to przeszkoda praktyczna. Bez jasnych wyjaśnień cierpi na tym jednolitość. Dwie firmy w różnych krajach mogą stosować te same standardy w zupełnie inny sposób. Celem jest zapewnienie jednolitości. Rzeczywistość jest fragmentaryczna.
Suwerenność i opór
Problem ten ma wymiar polityczny. To nie jest tylko kwestia techniczna rachunkowości. Jurysdykcje potwierdzają swoją władzę. Wiele rządów nie jest gotowych oddać kontroli. Uważają, że ustanowienie zasad rachunkowości leży w gestii suwerenności narodowej.
Organ międzynarodowy nie może łatwo zastąpić lokalnych przepisów. W ten sposób powstają punkty tarcia. Niektóre regiony mogą przyjąć te standardy, ale ze znaczącymi lokalnymi modyfikacjami. Niektórzy mogą być temu całkowicie przeciwni. Cel, jakim jest jednolity globalny standard, napotyka przeszkody związane z tożsamością narodową i niezależnością regulacyjną.
Infrastruktura jest pusta
Kluczowym ograniczeniem jest brak infrastruktury zapewniającej zgodność z przepisami. RMSR ustala zasady. Nie kontroluje ich przestrzegania. Nie ma globalnej „policji księgowej”. Oznacza to, że zgodność zależy od lokalnych organów regulacyjnych. Organy regulacyjne różnią się pod względem chęci i możliwości egzekwowania przepisów.
Tworzy to system patchworkowy. W niektórych miejscach zasady RMSR traktuje się poważnie. W innych przypadkach są one ignorowane lub zniekształcane. W rezultacie standardy „globalne” rzadko są naprawdę globalne. Jest to zbiór lokalnych interpretacji, spajanych jedynie nadzieją.
Dlaczego jest to ważne dla inwestorów
Dla inwestorów ta dwuznaczność jest niebezpieczna. Utrudnia to porównania. Jeżeli spółka A w Europie i spółka B w Azji zgłaszają zyski, stosując podobne zasady RMSR, ich dane liczbowe mogą nie być porównywalne. Interpretacje są różne. Mechanizmy egzekwowania są różne.
Brak kompleksowych wytycznych oznacza, że użytkownicy sprawozdań finansowych muszą czytać między wierszami. Nie można polegać wyłącznie na standardach. Muszą zagłębić się w notatki. Muszą zrozumieć lokalną sytuację. Dodaje to warstwę należytej staranności, która jest często pomijana.
Celem RMSR jest zbliżenie standardów. Jednak bez wdrożenia i jasnych wyjaśnień zbliżenie pozostaje jedynie aspiracją, a nie rzeczywistością. Rozbieżność między przepisami a rzeczywistością jest nadal duża.
Ukryte obliczenia kryjące się za ceną produktów
Nie możesz wyceniać czegoś, czego nie rozumiesz. Określanie kosztów to nudna maszynownia planowania biznesowego. W ten sposób firmy szacują koszty wytworzenia produktu, obsługi, czy nawet utrzymania danego działu. Niektóre liczby przypominają nam o tym, co już się wydarzyło. Inni przewidują, co „się stanie”. Ale wszyscy kierują się tymi samymi zasadami. Oznacza to, że koszty przypisane do obiektu (pracy, produktu, procesu) muszą odpowiadać wszystkim kosztom faktycznie poniesionym na ten obiekt.
Jeśli produkty są identyczne: Stopniowa (procesowa) metoda księgowania
Niezależnie od tego, czy robisz cement, czy mielisz mąkę, wynik będzie jednolity. Nie musisz śledzić każdego worka mąki. Wszystko, co musisz wiedzieć, to całkowity koszt miesięczny i podzielić go przez całkowitą liczbę wyprodukowanych toreb. Jest to koszt procesu. Jest to najprostsza metoda rachunku kosztów, gdyż zakłada jednorodność produktów. Możesz zbierać koszty każdego działania produkcyjnego w pewnym okresie czasu. Kwotę tę uśrednia się poprzez podzielenie kosztów całkowitych przez całkowitą produkcję.
Ta metoda działa tylko wtedy, gdy poszczególne procesy dają w miarę jednorodny produkt. Jest to produkcja ciągła. Opiera się na ilości. To bardzo proste. Ale co, jeśli wykonujesz pracę na zamówienie? Ta metoda nie jest odpowiednia.
Śledzenie pracy indywidualnej: Metoda rachunkowości operacyjnej
Jeśli Twój dział przetwarza wiele produktów zamiast jednego strumienia, możesz przejść na metodę rozliczania według pojedynczych transakcji (zamówień). W tym przypadku koszty fabryki dzielą się na dwie kategorie: koszty podstawowe i koszty ogólne.
Główne koszty to koszty bezpośrednie. Można je przypisać do konkretnej partii lub zamówienia. Bezpośrednia praca. materiały bezpośrednie. Są one wprowadzane bezpośrednio do tabeli kosztów zamówienia.
Nad głową jest brudna robota. Nie można ich powiązać z jednym konkretnym zamówieniem. Wynagrodzenie kierownika działu? Koszty ogólne. Prąd dla całego warsztatu? Koszty ogólne. Użyj kosztów ogólnych, aby alokować te koszty. Jest to stosunek stawek ogólnych do całkowitej produkcji w danym okresie.
Podział niewidocznych kosztów
Możesz obliczyć osobne stawki kosztów ogólnych dla każdego działu produkcyjnego. Jeśli Twoje działy wykonują różne czynności, możesz podzielić je na bardziej jednorodne centra kosztów, każde z własnymi stawkami. Czasami sięga jeszcze głębiej. Jeżeli koszty eksploatacji poszczególnych maszyn różnią się znacznie pod względem zużycia energii, konserwacji i amortyzacji, wskazane jest zastosowanie odrębnych stawek.
Produkcja tych ośrodków nie jest jednorodna, więc nie można po prostu policzyć jednostek produkcji. Wydajność można mierzyć w godzinach pracy maszyny lub bezpośrednich roboczogodzinach. Po ustaleniu tej stawki możesz dodać koszty ogólne do każdego zamówienia.
Przykład: Jeśli stawka ogólna wynosi 3 USD za godzinę pracy maszyny, a zamówienie nr 7128 wykorzystuje 600 godzin pracy maszyny, przydziel 1800 USD kosztów ogólnych tylko na to zamówienie.
Ale poczekaj. Istnieją również działy wsparcia. Konserwacja. Kontrola jakości. Czyszczenie. Produkcja energii elektrycznej. Nie służą do tworzenia produktów. Wspierają tych, którzy tworzą. Oszacuj i przypisz koszty do działów produkcyjnych proporcjonalnie do usług otrzymanych przez każdy dział. Te przydzielone koszty są uwzględniane w stawkach ogólnych działu.
Poza ilością: metoda kalkulacji kosztów działań
A co jeśli koszty nie wzrosną proporcjonalnie do wzrostu produkcji? Rachunek kosztów działań wchodzi w życie. W podejściu tym uznaje się, że wiele kosztów wynika z czynników innych niż wielkość produkcji. Pierwszym krokiem jest identyfikacja działań generujących koszty. Następnie szacuje się koszt każdego działania i wyraża go jako średnią na jednostkę działania.
Menedżerowie mogą wykorzystać te średnie do ograniczenia marnotrawstwa. Jeśli chcesz poznać cenę konkretnego produktu, możesz oszacować liczbę jednostek aktywności wykorzystanych dla tego produktu i pomnożyć je przez średni koszt.
Rozważmy produkt złożony z sześciu części. Utrzymanie części linii produktów kosztuje 100 dolarów rocznie. To 600 dolarów rocznie, niezależnie od wielkości produkcji. Nawet jeśli nic nie wyprodukujesz, nadal będziesz musiał zapłacić 600 dolarów.
Do tego doliczmy koszty stron. Jeśli partia produkcyjna kosztuje średnio 100 USD za partię, użycie partii 1000 jednostek kosztuje 0,10 USD za jednostkę.
Doliczmy czas pracy maszyny. Jeśli godzina pracy maszyny kosztuje średnio 12 dolarów za godzinę pracy maszyny, a partia wymaga 15 godzin, to będzie to 180 dolarów za partię. Dzieląc przez 1000 jednostek, otrzymujemy 0,18 dolara na jednostkę.
Jeśli wielkość produkcji wynosi 10 000 sztuk, koszt serwisowania produktu wynosi 0,06 dolara za sztukę. Koszt jednej partii wynosi 0,10 USD. Koszt za maszynę wynosi 0,18 USD. Całkowity? 0,34 USD za sztukę. Dodaj materiały. Obejmuje to również inne ukryte działania, których jeszcze nie monitorowałeś.
Czy Twój obecny model cenowy uwzględnia koszty utrzymania linii produktów, czy po prostu przyjmujesz założenia na podstawie robocizny i materiałów? Różnica między zyskiem a stratą często leży w szczegółach, których inni nie zauważają.
Rzeczywistość szacunków przedprodukcyjnych
Znajomość prawdziwego kosztu produktu przed jego wyprodukowaniem rzadko sprowadza się do prostego dodania. Najczęściej jest to wykształcone przypuszczenie. Niezależnie od tego, czy stosujesz kalkulację kosztów działań, procesów czy zamówień, zamiast rzeczywistych danych możesz używać szacunków.
Rachunek kosztów procesu alokuje koszty w miarę postępu produkcji. Kalkulacja kosztów zamówienia rejestruje kwotę wydaną na konkretne zamówienie. Problem polega jednak na tym, że koszty ogólne obu metod są zwykle z góry określone. Odzwierciedlają średnie planowane koszty ogólne.
Dlaczego? Ponieważ rzeczywiste koszty ogólne zależą od ogólnej wydajności operacyjnej i szczytowych wolumenów. Są to wibracje zewnętrzne. Nie ograniczają się do jednego zamówienia. Jeśli te wahania zmienią kwotę kosztów ogólnych naliczonych dla konkretnego zamówienia, informacja o kosztach stanie się nieistotna. W rezultacie zamiast użytecznego sygnału otrzymujesz „szum”.
Wiele firm idzie dalej. Nie tylko szacują, ale tworzą rutynowe szacunki dla każdego rodzaju materiału, każdej operacji i każdego produktu. Są to standardowe koszty. Twoje numery są łatwo dostępne, gdy ich potrzebujesz. Służą także jako punkt odniesienia dla późniejszego raportowania wyników.
Usługi też mają swoją cenę
Nie dotyczy to tylko fabryk. Usługodawcy stosują podobne metody ustalania i szacowania kosztów.
Weźmy na przykład agencję reklamową lub firmę konsultingową. Śledzą koszty zamówień. Ma to na celu zapewnienie dokładnego rozliczenia klientów, a także ocenę rentowności poszczególnych klientów. Mechanika jest taka sama: śledź koszty, ustalaj stawki i dbaj o utrzymanie marży.
Rachunek pełny a koszt zmienny
Powyższa metoda nazywana jest kosztorysem pełnym lub kosztem absorpcyjnym. Koszty ogólne obejmują rezerwy na „wszystkie” koszty produkcji.
Te same metody można dostosować do kosztów zmiennych. W modelu tym do kosztu produkcji zaliczane są jedynie koszty zmienne produkcji.
Różnice w zachowaniu są następujące:
– Koszty zmienne rosną lub spadają w zależności od wielkości produkcji.
– Całkowite koszty stałe pozostają stałe (w normalnym zakresie) przy różnych poziomach wolumenu.
W rachunku kosztów zmiennych koszt jednostkowy to po prostu średni koszt zmienny wytworzenia produktu. Często jest bardziej przydatny w przypadku krótkoterminowych decyzji zarządczych niż średni koszt całkowity.
Rozważmy wybór na korzyść produkcji dużych ilości towarów. Kierownictwo musi oszacować koszt większej partii gotowych produktów w magazynie. Wzrost zapasów powoduje wzrost kosztów zmiennych. Zwykle nie ma to wpływu na stałe koszty produkcji.
Kiedy decyzja powoduje zmianę kosztów stałych firmy, zmiana ta rzadko jest proporcjonalna do wielkości. Średnia wartość kosztów stałych nie jest wystarczającą podstawą do oceny wpływu takich decyzji na koszty. Koszty zmienne eliminują pokusę stosowania średnich kosztów stałych zamiast kosztów zmiennych.
Pułapka MSSF/US GAAP
Nawet jeśli w wewnętrznych decyzjach zarządczych stosujesz koszty zmienne, nadal musisz śledzić stałe koszty ogólne i zapewnić dodatkowe stawki dla stałych kosztów ogólnych. Jest to niezbędne do pomiaru kosztów przypisanych do zapasów na koniec roku.
Dlaczego ten dodatkowy krok jest konieczny? Zgodnie z ogólnie przyjętymi zasadami rachunkowości (GAAP) w Stanach Zjednoczonych i większości innych krajów, zewnętrzna sprawozdawczość finansowa mierzy zapasy według pełnego kosztu produktu.
Nie da się ujść uwadze organów podatkowych i akcjonariuszy. Co jednak powinien zrobić menedżer, który staje przed dylematem cenowym? Koszty zmienne zapewniają przejrzystość. Wyeliminuj „hałas”. Zachowywane są tylko te części kosztów, które różnią się w zależności od wolumenu.
Alternatywa jest oczywista. Otrzymuj dokładne raporty zewnętrzne i kompletne wyceny. Koszty zmienne pomagają podejmować mądrzejsze decyzje biznesowe. Będziesz musiał poradzić sobie z obydwoma podejściami.