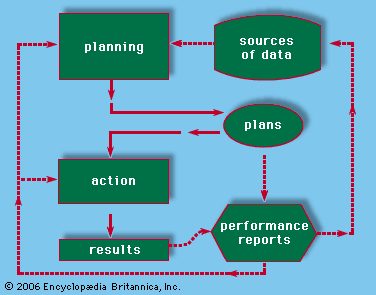
Бухгалтерский учет — это систематическое развитие и анализ экономических процессов организации. Это не просто обработка цифр. Это процесс создания картины текущего положения компании и ее перспектив. Менеджеры используют эти данные для контроля операций. Собственники применяют их для оценки эффективности. Кредиторы и поставщики опираются на них при решении вопроса о предоставлении кредита. Государственные органы используют их для определения налоговых обязательств. Даже клиенты могут изучать бухгалтерскую отчетность, если контракты предусматривают ценообразование на основе затрат.
Результаты этого процесса делятся на две категории. Большая его часть носит исторический характер. Бухгалтер фиксирует то, что уже произошло. Он наблюдает за деятельностью, записывает ее последствия и обобщает их в отчетах. Остальная часть носит прогнозный характер. Это прогнозы и планы на текущий и будущие периоды.
Бухгалтерский учет применяется к любой сущности. Он отслеживает экономические операции целых стран. В данной статье рассматривается бизнес-учет.
Цели и характеристики финансовой отчетности
Главная цель финансовой отчетности — предоставление полезной информации инвесторам, кредиторам и другим заинтересованным сторонам. Идеальная система учета помогает заинтересованным лицам прогнозировать объемы, сроки и степень неопределенности будущих денежных потоков. Она также раскрывает детали об экономических ресурсах и правах на эти ресурсы.
Заинтересованные стороны теперь требуют не только числовых данных. Растет давление в сторону предоставления информации о социальном воздействии. Компании все чаще сообщают об экологических рисках, условиях труда сотрудников, участии в жизни сообщества и безопасности потребителей. Значительная часть этой отчетности остается добровольной, особенно в Соединенных Штатах.
Количественные данные теперь дополняются точными словесными описаниями бизнес-целей. В США публичные компании обязаны включать раздел «Обсуждение и анализ со стороны руководства» (MD&A) в свои годовые отчеты. Этот документ обобщает исторические результаты деятельности. Он также включает информацию, направленную в будущее.
Для бухгалтеров две характеристики определяют полезность информации.
- Существенность
- Достоверность
Существенность означает, что информация потенциально может повлиять на принятие решения. Она помогает улучшить прогнозы будущих событий. Она подтверждает результаты предыдущих прогнозов. Она должна быть доступна до момента принятия решения.
Достоверность означает, что информация является проверяемой, репрезентативно точной и нейтральной. Ключевым аспектом является нейтральность. Бухгалтерская информация не должна отбираться таким образом, чтобы приносить пользу одному классу пользователей в ущерб другим.
Существует компромисс между существенностью и достоверностью. Однако информация, лишенная хотя бы одного из этих качеств, считается недостаточной для принятия решений.
Бухгалтерская информация также должна быть сопоставимой и последовательной. Сопоставимость позволяет сравнивать две компании в одной отрасли в определенный момент времени. Последовательность позволяет сравнивать одну и ту же компанию за период времени.
Финансовая отчетность, как правило, должна удовлетворять принципу полного раскрытия информации. Любая информация, которая может повлиять на решение информированного лица, должна быть четко раскрыта в финансовой отчетности.
Финансовая отчетность компании
Основным результатом финансового учета является годовая финансовая отчетность. Она содержит три основных компонента.
- Баланс
- Отчет о прибылях и убытках
- Отчет о движении денежных средств
В некоторых юрисдикциях сводная финансовая отчетность предоставляется или требуется ежеквартально. Эти отчеты направляются инвесторам и другим лицам, не входящим в состав руководства.
Некоторые компании публикуют эти отчеты в интернете. В Соединенных Штатах публичные компании можно найти на сайте Комиссии по ценным бумагам и биржам (SEC). Подготовка этих отчетов относится к сфере финансового учета.
Экономисты и бухгалтеры по-разному трактуют понятие дохода. Для экономистов доход прост. Это изменение стоимости активов за определенный период времени. Он не включает средства, добавленные или выведенные собственником. Он измеряет, сколько компания может потратить сегодня, сохраняя фактическую стоимость активов неизменной на конец года.
Рассмотрим простой пример. Если собственный капитал увеличивается с 1000 до 1200 долларов, а компания выплачивает дивиденды в размере 100 долларов, то экономический доход составляет 300 долларов. Возьмите конечную стоимость (1200 долларов), вычтите начальную стоимость (1000 долларов) и добавьте обратно выведенную сумму (100 долларов). Это очень красиво. Это основано на рыночных оценках.
Бухгалтеры оспаривают этот подход. Они считают «оценочные стандарты» слишком запутанными. Мы слишком сильно полагаемся на будущие спекуляции. Будущую стоимость трудно, если не невозможно, независимо проверить. Именно поэтому они используют «транзакционный подход».
Транзакционный подход к доходу
В этой системе выручка признается только тогда, когда происходит реальная транзакция с внешней стороной. Выручка признается после завершения работы, доставки товаров и выставления счетов клиентам. Речь идет не о том, «сколько» что-то стоит. Речь идет о том, что действительно произошло.
Этот метод требует использования двух типов оценок.
- Оценки выручки: Сколько денег вы получите?
- Оценки расходов: Какие ресурсы были использованы для генерации этого дохода?
Оценка дохода — половина дела. Но она все еще требует суждений. Самый большой риск — это безнадежные долги. Необходимо оценить, какая часть общих продаж не будет оплачена. Клиенты не могут заплатить. Также возможно возвращение бракованных товаров. Вы должны предвидеть эти потери.
Оценка затрат более сложна. Обычно они основываются на исторических затратах. Чистая прибыль по сути является разницей между полученным доходом и стоимостью потребленных ресурсов. Самая сложная часть заключается в определении того, какая часть стоимости актива была израсходована за этот период.
Амортизация и стоимость имущества
Не все активы исчезают сразу. Некоторые изнашиваются со временем. Здесь вступает в силу амортизация.
Амортизация — это стоимость части актива, которая используется для генерации дохода в течение определенного периода. В балансе активы отражаются по первоначальной стоимости приобретения за вычетом амортизации. Эта накопленная амортизация представляет собой процент от общего срока полезного использования актива.
Для оценки затрат на амортизацию необходимо предвидеть два момента:
* Период времени, в течение которого актив обеспечивает полезную услугу.
* Объем полезной нагрузки, приходящийся на каждый период.
Бухгалтеры редко используют сложную физику для решения этой проблемы. Они используют простую формулу. Наиболее распространенными являются две:
- Линейный метод амортизации: Записывать одинаковую сумму расходов каждый год. Это предсказуемо и скучно.
- Метод ускоренной амортизации: Записывать больше расходов в первые годы, чем в последующие. Здесь предполагается, что стоимость или эффективность актива будет снижаться со временем.
Эти оценки проверяются независимыми аудиторами. Их задача — убедиться, что формула стабильна и применяется последовательно из года в год. Если компания необоснованно меняет свой подход, эти числа теряют свое значение.
Себестоимость реализованной продукции и запасы
Амортизация — не единственный вид учета, имеющий несколько принципов измерения. Себестоимость реализованной продукции (COGS) следует аналогичной логике.
Себестоимость реализованной продукции рассчитывается путем вычитания из общей стоимости товаров, доступных для продажи. Это сумма:
1. Стоимости начальных запасов.
2. Затрат на покупку продукции в течение периода.
Далее эту сумму необходимо разделить. Ее можно разделить на себестоимость реализованной продукции и стоимость конечных запасов. В зависимости от того, как вы оцениваете свои конечные запасы, суммы себестоимости реализованной продукции (COGS) могут измениться. Это изменяет чистую прибыль. Соответственно изменяется и сумма уплачиваемых налогов.
Выбор метода оценки запасов (FIFO, LIFO или средневзвешенная стоимость) имеет важное значение. Каждый из них по-разному учитывает перемещение товаров. Каждый влияет на результат.
«Выручка измеряется, когда работа для внешнего клиента завершена, товары доставлены или клиенту выставлен счет.»
Это утверждение отражает убеждение бухгалтера. Речь идет не о потенциале. Речь идет о транзакции. Но даже эта сделка основана на оценках. безнадежные долги. Срок службы активов. Поток запасов.
Числа в годовых отчетах выглядят солидно. Они точны до цента. Но они основаны на спекуляциях о будущем. Эти допущения необходимо понимать. В противном случае то, что вы читаете, является вымыслом, замаскированным под факты.
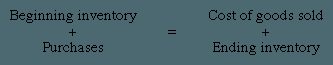
Бухгалтеры используют три основных метода для оценки стоимости запасов: метод первой партии — первой реализации (FIFO), метод последней партии — первой реализации (LIFO) и метод средней стоимости.
LIFO широко используется в Соединенных Штатах. Налоговое управление США (IRS) также принимает его для целей налогообложения доходов. А как обстоят дела в большинстве других стран? Там придерживаются FIFO или метода средней стоимости.
Вот в чем проблема. Средняя стоимость и FIFO дают очень похожие результаты. Поэтому, пытаясь понять, как цены меняются в отчетности, просто сравнивайте FIFO и LIFO.
Как на самом деле работает метод FIFO (первой партии — первой реализации)
Создавайте новую партию каждый раз, когда покупаете товар. Каждая партия имеет свою специальную цену.
Себестоимость проданных товаров по методу FIFO — это не догадка. Это расчет. Вы начинаете со своих самых старых запасов. Затем добавляете следующую по старшинству партию. Продолжайте до тех пор, пока не будет достигнут объем продаж.
Если товар закончился? Это даст вам цену последней закупленной партии. Это самая последняя партия.
Представьте себе продуктовый магазин. Молоко на нижней полке старше, чем молоко на верхней полке. Сначала продавайте старое молоко. Именно так работает FIFO.
Конкретные примеры
Давайте посмотрим на цифры. Реальные числа.
Допустим, ваша начальная ситуация с запасами и покупками выглядит следующим образом:
- Партия A: 100 штук, по $10 за каждую
- Партия B: 100 штук, по $12 за каждую
- Партия C: 100 штук, по $14 за каждую
Если вы продали 150 единиц, по методу FIFO вы продали:
— Партию A: 100 штук (на сумму 1 000 долларов США)
— Партию B: 50 штук (на сумму 600 долларов)
Себестоимость проданных товаров составляет 1 600 долларов.
Каков ваш остаток на складе? Он включает оставшиеся 50 единиц партии B и все 100 единиц партии C. Это самые последние затраты.
Это важно. Почему? Потому что в условиях инфляции FIFO снижает себестоимость проданных товаров. Используются более старые, более дешевые цены. Это означает, что отчетная прибыль увеличится. Но это также означает увеличение налогов.
Правило LIFO действует наоборот. Для проданных товаров используется самая последняя и самая высокая цена. Прибыль будет меньше. Налоги будут ниже.
Ваша чистая прибыль будет варьироваться в зависимости от выбранного метода. Это изменяет сумму собираемых налогов. Это также меняет восприятие инвесторами эффективности компании.
Не существует «правильного» ответа. Варианты просто разные.
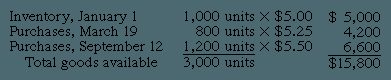
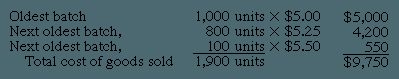
Состояние вашей конечной инвентарной остатка зависит от используемого метода учета. FIFO (first in, first out — «первым пришел, первым ушел») означает, что первыми покидают склад самые старые товары. Таким образом, самые новые остаются на полках.
В данном случае компания отгрузила 1 900 единиц. На складе также осталось 1 100 единиц.
При методе FIFO предполагается, что первыми продаются товары, купленные раньше всего, поэтому оставшиеся 1 100 единиц оцениваются по самой последней цене покупки. Эта цена составляет 5,50 долл. за единицу.
Таким образом, стоимость конечного инвентарного остатка составляет:
1 100 единиц × 5,50 долл. = 6 050 долл.
Всё очень просто. При этом методе «последняя» покупка остаётся в инвентарном остатке, а «первая» покупка становится себестоимостью реализованной продукции.
Почему LIFO меняет правила игры?
Далее рассмотрим метод LIFO (last in, first out — «последним пришел, первым ушел»). Этот метод предполагает обратное: предполагается, что первыми продаются самые новые товары.
Это имеет большое значение. Очень большое.
При использовании LIFO ваши текущие затраты соотносятся с текущей выручкой. В методе LIFO себестоимость реализованной продукции формируется за счет самых последних закупок в первую очередь, затем — следующих по времени. Продолжайте суммировать, пока не наберется общее количество проданных единиц.
В данном случае общее количество проданных единиц составляет 1 900.
Таким образом, нет необходимости обращаться к старым остаткам для расчета себестоимости реализованной продукции по методу LIFO. Нужно смотреть на самые последние закупки. Начните с самой последней даты покупки и двигайтесь назад, суммируя количество, пока не наберете 1 900 единиц.
В чём главное различие? При FIFO в остатках остаются самые новые и, как правило, самые дорогие товары. При LIFO эти новые затраты сразу же списываются в расходы.
При росте цен LIFO показывает более высокие расходы и снижает налогооблагаемую базу. При FIFO расходы выглядят меньше, а отчётная прибыль — выше.
Механизм прост. Всё сводится к тому, какие именно единицы вы объявляете «проданными» в первую очередь.
В примере с FIFO нам известна стоимость конечного инвентарного остатка (6 050 долл.). При необходимости можно рассчитать себестоимость реализованной продукции обратным порядком.
При использовании LIFO начните с количества проданных единиц (1 900 единиц) и примените к ним самую последнюю цену. Расчет производится в обратном порядке по графику закупок.
В результате данные о себестоимости реализованной продукции отражают недавние рыночные цены, а не исторические затраты в начале года.
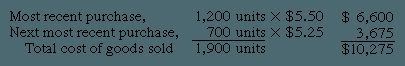
Оценка остатков запасов по методу LIFO
Метод «последним вошел — первым вышел» (LIFO) меняет порядок расчета. Продукция, которую мы продаем, является самой новой. Оставшиеся на полках товары — самые старые. Это создает особую стоимость в балансе.
Стоимость остатков запасов отражает цену самой старой доступной единицы. Она не отражает текущие затраты на замену. Все это относится к началу текущего года. Или даже к более ранним периодам.
Рассмотрим простой пример. Компания начала год с 1000 единиц товара по цене $5 за штуку. Итого $5 000.
В течение года осуществлялись дополнительные закупки. Одна из партий включала 100 единиц по цене $5,25. Это добавило к общей сумме еще $525.
Если ваша компания с первого дня применяла метод LIFO, то остаток запасов состоит из первых 1000 единиц плюс 100 единиц из первой закупки. Итого $5 525.
Почему это важно? Потому что инфляция повышает цены. Метод LIFO оставляет в запасах более старые, более дешевые затраты. Новые и более высокие затраты переносятся на себестоимость проданной продукции. Это снижает налогооблагаемую прибыль. Но это также означает, что запасы на бумаге выглядят меньше. Вы не знаете их истинную текущую стоимость.
Этот метод может искажать сравнения. Компании, использующие LIFO, выглядят иначе, чем компании, использующие FIFO (первым вошел — первым вышел). Стоимость меняется в зависимости от времени покупки и времени продажи.
Почему транснациональным компаниям нужен общий финансовый язык
Капитал не знает границ. Но за ним стоят определенные правила.
Единые стандарты бухгалтерского учета необходимы для нормального функционирования глобальной экономики. Речь идет не только о том, чтобы финансовые отчеты выглядели презентабельно. Цель состоит в том, чтобы снизить огромные издержки ведения бизнеса через границы и сделать международные рынки по-настоящему эффективными. Движение денег ускоряется, когда инвесторы могут сравнивать сопоставимые показатели.
Стремление к единообразию не происходит в изоляции. Им движет рост числа транснациональных компаний и взрывной рост международных рынков капитала. Возьмем для примера распад Советского Союза, создание Европейского валютного союза или НАФТА. Эти изменения вынуждают развивающиеся страны (LDC) открывать свои двери и говорить на одном экономическом языке с другими странами, чтобы привлекать иностранные инвестиции.
Цифры все еще не сходятся
Даже сегодня технические различия очевидны. Судя по заголовкам новостей, этого не скажешь, но то, как страны оценивают активы, может существенно менять общую картину финансового состояния компании.
В Великобритании цены на недвижимость обычно определяются текущими рыночными ценами. А в США? Это считалось слишком ненадежным. Мы придерживаемся исторической стоимости. Если вы купили здание в 1950 году, его балансовая стоимость равна стоимости 1950 года, а не текущей стоимости.
Затем есть Япония. Их расчет пенсионных обязательств фокусируется на денежном потоке. А мы? Мы одержимы будущими долгами.
Это не просто мелкие особенности. Они могут влиять на стоимость ценных бумаг, запасов и даже гудвилла (деловой репутации). В некоторых юрисдикциях компаниям предоставляется широкая свобода выбора правил учета. В других — правила жесткие. Различия в отложенных налоговых обязательствах, платежах по аренде и затратах на исследования достаточно велики, чтобы затруднить работу аудиторам.
Раскрытие информации и контроль: скрытые барьеры
Главное препятствие — это не только математика. Это культура.
Финансовая отчетность — это зеркало, отражающее правовую систему, язык и экономическую историю страны. Германия и Япония исторически требовали значительно меньше раскрытия информации, чем Соединенные Штаты и Великобритания. Почему? Потому что их экономики зависят от капитала нескольких крупных банков. Если банки знают, что происходит, общественности нет необходимости знать об этом.
Но ситуация изменилась. Регулирование ужесточается по мере того, как европейские и японские компании начинают привлекать капитал от более широкого круга инвесторов. Правительства обоих регионов признают, что открытость необходима для функционирования современного капитализма. Требования к отчетности стали строже.
Однако усилия по обеспечению соблюдения нормативных требований носят фрагментарный характер. В некоторых странах активно контролируются бухгалтерские книги. В других компаниям позволяют действовать с большой свободой. Это делает практически невозможным сравнение «качества» трансграничной прибыли без детального судебно-бухгалтерского расследования.
Борьба за транснациональные стандарты
Национальные стандарты настолько укоренились, что по-настоящему «международный» учет не появился сам по себе. Его создавала группа специалистов, пытающихся объединить эти разрозненные системы.
Ключевые игроки подключаются для выполнения сложных задач:
* Международная федерация бухгалтеров (IFAC), штаб-квартира которой находится в Нью-Йорке, представляет 114 профессиональных обществ.
* Международный комитет по стандартам бухгалтерского учета (IASC) был основан в Лондоне в 1973 году.
* Организация экономического сотрудничества и развития (OECD).
* Европейское экономическое сообщество.
IASC был пионером. В 2001 году он трансформировался в Международный совет по стандартам бухгалтерского учета (IASB) и взял на себя ответственность за следующий этап координации.
Как IASC и IASB меняют правила игры
Прогресс идет медленно, но уверенно. К 1999 году IASC составил список «базовых стандартов». Это не просто рекомендации. Они становятся де-факто сводом правил глобальных финансов.
Ранние последователи были вынуждены следовать этим стандартам. Лондонская и Гонконгская фондовые биржи требуют, чтобы иностранные компании, котирующие свои акции, соответствовали стандартам IASC. Это огромная победа в области стандартизации.
Политическое давление также реально. Министры финансов стран «Большой семерки» (Канада, Франция, Германия, Италия, Япония, Великобритания и США) одобрили эти стандарты. Они хотят единообразных правил.
Это давление имеет реальные последствия для Соединенных Штатов. Комитет по стандартам финансового учета (FASB) отменил спорный метод «объединения интересов» при слияниях и поглощениях. Этот подход позволял компаниям объединяться без признания определенных затрат, что затрудняло инвесторам понимание истинной стоимости приобретения. Его отближение сблизило US GAAP со стандартами IASC. Американский институт сертифицированных общественных бухгалтеров (AICPA) публично поддерживает усилия IASC по поиску имеющих обязательную силу глобальных правил.
Ловушка добровольности
Но давайте будем честны: эта проблема еще не решена.
Несмотря на внимание, которое стандарты IASB получили в начале этого века, США сохранили свою позицию. Иностранные компании, котирующиеся в США, по-прежнему должны приводить свою бухгалтерскую отчетность в соответствие с US GAAP, а не с рекомендациями Международного совета по стандартам бухгалтерского учета.
Кроме того, соблюдение стандартов IASB по-прежнему является добровольным.
Добровольные стандарты не могут быть принудительно исполнены. Если бразильцы или бразильские компании решат игнорировать базовые стандарты, нет механизмов принуждения к их соблюдению. Это создает двухуровневую систему. Мы — группа компаний, которые следуют прозрачным и качественным правилам. Играем с другими.
Пока стандарты не станут обязательными и не будут широко внедрены, глобальный учет останется фрагментированным. Все, что могут сделать инвесторы, — это переводить с одного «диалекта» на другой, вместо того чтобы читать на едином языке.
Механизмы изменений уже готовы. Стандарты написаны. Но без юридического принуждения они остаются лишь рекомендациями. В финансовом мире рекомендации часто воспринимаются как необязательные советы.
Международный совет по стандартам бухгалтерского учета (IASB) сталкивается со структурным слепым пятном. Сами правила часто критикуются за излишнюю широкость. Интерпретационные руководства отстают от фактических стандартов. Это оставляет много пространства для неоднозначности. Компании и аудиторы могут лишь догадываться о деталях.
У IASB отсутствует инфраструктура для обеспечения соблюдения стандартов.
Это не просто теоретический вопрос. Это практическое препятствие. Без четких объяснений страдает единообразие. Две компании в разных странах могут применять одни и те же стандарты совершенно по-разному. Намерение заключается в обеспечении единообразия. Реальность же фрагментирована.
Суверенитет и сопротивление
Эта проблема имеет политическое измерение. Это не просто технический вопрос бухгалтерского учета. Юрисдикции отстаивают свой авторитет. Многие правительства не готовы отказываться от контроля. Они считают установление правил бухгалтерского учета вопросом национального суверенитета.
Международный орган не может легко переопределить местные законы. Это создает точки трения. Некоторые регионы могут принять эти стандарты, но с существенными местными модификациями. Некоторые могут быть категорически против. Цель единого глобального стандарта сталкивается с препятствиями национального самосознания и нормативной независимости.
Инфраструктура пуста
Отсутствие инфраструктуры для обеспечения соблюдения является ключевым ограничением. IASB устанавливает правила. Он не контролирует их соблюдение. Нет глобальной «бухгалтерской полиции». Это означает, что соблюдение зависит от местных регулирующих органов. Эти регуляторы различаются по своей готовности и способности обеспечивать соблюдение.
Это создает лоскутную систему. В некоторых местах правила IASB воспринимаются серьезно. В других случаях они игнорируются или искажаются. В результате «глобальные» стандарты редко бывают по-настоящему глобальными. Это набор местных интерпретаций, скрепленных лишь надеждой.
Почему это важно для инвесторов
Для инвесторов эта неоднозначность опасна. Это затрудняет сравнения. Если Компания А в Европе и Компания Б в Азии отчитываются о прибыли, используя схожие правила IASB, их цифры могут быть несопоставимы. Интерпретации различаются. Механизмы обеспечения соблюдения различаются.
Отсутствие исчерпывающих руководящих принципов означает, что пользователям финансовой отчетности приходится читать между строк. Нельзя полагаться только на стандарты. Им необходимо вникать в примечания. Им нужно понимать местную ситуацию. Это добавляет уровень должной осмотрительности, который часто упускается из виду.
Цель IASB — сближение стандартов. Но без внедрения и четких разъяснений сближение остается лишь стремлением, а не реальностью. Разрыв между правилами и реальностью по-прежнему велик.
Скрытые расчеты, стоящие за ценообразованием продукции
Нельзя назначить цену на то, что вы не понимаете. Определение затрат — это скучная «машинная комната» бизнес-планирования. Именно так компании оценивают затраты на производство продукта, обслуживание или даже содержание определенного отдела. Некоторые цифры напоминают нам о том, что уже произошло. Другие предсказывают то, что «произойдет». Но все они подчиняются одним и тем же правилам. Это означает, что затраты, отнесенные на объект (работу, продукт, процесс), должны соответствовать всем фактическим затратам, понесенным на этот объект.
Если продукты идентичны: Постепенный (процессный) метод учета
Если вы производите цемент или перемалываете муку, результат будет однородным. Вам не нужно отслеживать каждую мешок муки. Все, что вам нужно знать, — это ваша общая сумма затрат за месяц и разделить ее на общее количество произведенных мешков. Это процессная себестоимость. Это самый простой метод учета затрат, поскольку он предполагает однородность продукции. Вы можете собирать затраты на каждое производственное действие за определенный период времени. Эта сумма усредняется путем деления общих затрат на общий объем производства.
Этот метод работает только в том случае, если отдельные процессы производят достаточно однородную продукцию. Это непрерывное производство. Оно основано на количестве. Это очень просто. Но что, если вы выполняете индивидуальную работу? Этот метод не подходит.
Отслеживание индивидуальной работы: Пооперационный метод учета
Если ваш отдел обрабатывает несколько продуктов вместо одного потока, вы можете перейти к пооперационному (заказному) методу учета. Здесь заводские затраты делятся на две категории: основные затраты и накладные расходы.
Основные затраты — это прямые затраты. Их можно отнести к конкретной партии или заказу. Прямой труд. прямые материалы. Они напрямую вносятся в таблицу затрат заказа.
Накладные расходы — это «грязная» работа. Их нельзя привязать к одному конкретному заказу. Зарплата руководителя отдела? Накладные расходы. Электричество для всего цеха? Накладные расходы. Используйте накладные расходы для распределения этих затрат. Это соотношение ставок накладных расходов к общему объему производства за определенный период времени.
Распределение невидимых затрат
Вы можете рассчитать отдельные ставки накладных расходов для каждого производственного отдела. Если ваши отделы выполняют различные операции, вы можете разделить их на более однородные центры затрат, каждый из которых имеет свои ставки. Иногда это заходит еще глубже. Если эксплуатационные затраты отдельных машин значительно различаются с точки зрения потребления энергии, технического обслуживания и амортизации, целесообразно применять отдельные ставки.
Производство этих центров не является однородным, поэтому вы не можете просто считать единицы продукции. Объем выпуска можно измерять в машино-часах или человеко-часах прямого труда. Определив эту ставку, вы можете добавить накладные расходы к каждому заказу.
Пример: Если ставка накладных расходов составляет 3 доллара за машино-час, а заказ № 7128 использует 600 машино-часов, распределите 1 800 долларов накладных расходов только на этот заказ.
Но подождите. Есть также вспомогательные отделы. Техническое обслуживание. Контроль качества. Уборка. Производство электроэнергии. Они не используются для создания продуктов. Они поддерживают тех, кто создает. Оцените и распределите затраты на производственные отделы пропорционально услугам, полученным каждым отделом. Эти распределенные затраты учитываются в ставках накладных расходов отдела.
Помимо количества: метод учета затрат по видам деятельности
Что, если затраты не растут пропорционально увеличению количества продукции? Вступает в силу учет затрат по видам деятельности (Activity-Based Costing). Этот подход признает, что многие затраты обусловлены факторами, отличными от объема производства. Первый шаг — выявить виды деятельности, которые генерируют затраты. Затем оценивается стоимость каждого вида деятельности и выражается как среднее значение на единицу деятельности.
Менеджеры могут использовать эти средние значения для сокращения отходов. Если вам нужна цена конкретного продукта, вы можете оценить количество единиц деятельности, используемых для этого продукта, и умножить их на среднюю стоимость.
Рассмотрим продукт, собираемый из шести деталей. Его обслуживание в составе линейки продуктов обходится в 100 долларов в год за каждую деталь. Это 600 долларов в год независимо от объема производства. Даже если вы ничего не производите, вам все равно придется заплатить 600 долларов.
Добавим затраты на партии. Если ваши затраты, обусловленные производственными партиями, в среднем составляют 100 долларов за партию, использование партии из 1 000 единиц обходится в 0,10 доллара за единицу.
Добавим время работы станков. Если затраты, обусловленные машино-часами, в среднем составляют 12 долларов за машино-час, а для партии требуется 15 часов, это 180 долларов за партию. Разделив на 1 000 единиц, получаем 0,18 доллара за единицу.
Если объем производства составляет 10 000 единиц, затраты на обслуживание продукта составляют 0,06 доллара за единицу. Затраты на партию — 0,10 доллара. Затраты на станок — 0,18 доллара. Итого? 0,34 доллара за единицу. Добавьте материалы. Сюда также входят другие скрытые виды деятельности, за которыми вы еще не следили.
Учитывает ли ваша текущая модель ценообразования затраты на поддержание линейки продуктов, или вы просто делаете предположения, основываясь на труде и материалах? Разница между прибылью и убытком часто кроется в деталях, которые другие не замечают.
Реальность оценок до начала производства
Знание истинной стоимости продукта до его производства редко сводится к простому сложению. Чаще всего это обоснованное предположение. Независимо от того, используете ли вы метод калькуляции затрат по видам деятельности, по процессам или по заказам, вы, возможно, применяете оценки вместо фактических данных.
Калькуляция по процессам распределяет затраты по мере продвижения производства. Калькуляция по заказам фиксирует сумму, затраченную на конкретный заказ. Однако проблема заключается в том, что накладные расходы, используемые в обоих методах, обычно являются заранее установленными. Они отражают средние плановые накладные расходы.
Почему? Потому что фактические накладные расходы зависят от общей операционной эффективности и пиковых объемов. Это внешние колебания. Они не ограничиваются одним заказом. Если эти колебания изменят сумму накладных расходов, отнесенных на конкретный заказ, информация о себестоимости становится нерелевантной. В результате вместо полезного сигнала вы получаете «шум».
Многие компании идут дальше. Они не просто оценивают, а создают рутинные оценки для всех видов материалов, каждой операции и всех продуктов. Это стандартные затраты. Ваши цифры легко доступны, когда они нужны. Они также служат эталоном для последующего отчета о производительности.
Услуги тоже имеют себестоимость
Это относится не только к фабрикам. Поставщики услуг используют аналогичные методы для определения и оценки затрат.
Возьмем, к примеру, рекламное агентство или консалтинговую фирму. Они ведут учет затрат по заказам. Это делается для обеспечения точного выставления счетов клиентам, а также для оценки рентабельности отдельных клиентов. Механизм тот же самый: отслеживайте свои затраты, устанавливайте ставки и проверяйте, сохраняется ли маржа.
Полная калькуляция против переменной калькуляции
Вышеописанный метод называется полной калькуляцией или абсорбционной калькуляцией. Накладные расходы включают положения для «всех» производственных затрат.
Те же самые методы могут быть адаптированы для переменной калькуляции. В этой модели в себестоимость продукции включаются только переменные производственные затраты.
Поведенческие различия заключаются в следующем:
— Переменные затраты растут или падают в соответствии с объемом производства.
— Общие постоянные затраты остаются постоянными (в нормальном диапазоне) на разных уровнях объемов.
При переменной калькуляции удельная стоимость — это просто средние переменные затраты на производство продукта. Она часто более полезна для краткосрочных управленческих решений, чем средняя полная стоимость.
Рассмотрим выбор в пользу производства крупных партий товаров. Руководству необходимо оценить стоимость большей партии готовой продукции на складе. Увеличение запасов приводит к росту переменных затрат. Постоянные производственные затраты, как правило, не затрагиваются.
Когда решение приводит к изменению постоянных затрат компании, это изменение редко бывает пропорционально объему. Средняя величина постоянных затрат не является достаточной основой для оценки влияния таких решений на затраты. Переменная калькуляция устраняет соблазн использовать средние постоянные затраты вместо переменных.
Ловушка МСФО/US GAAP
Даже если вы используете переменные затраты для внутренних управленческих решений, вам все равно необходимо отслеживать постоянные накладные расходы и предоставлять дополнительные ставки для постоянных накладных расходов. Это необходимо для измерения затрат, отнесенных на запасы на конец года.
Почему этот дополнительный шаг необходим? Согласно общепринятым принципам бухгалтерского учета (GAAP) в Соединенных Штатах и большинстве других стран, при внешней финансовой отчетности запасы оцениваются по полной стоимости продукта.
Вы не можете избежать внимания со стороны налоговых органов и акционеров. Но что делать руководителю, который сталкивается с ценовой дилеммой? Переменные затраты приносят ясность. Устраняют «шум». Оставляют только те части затрат, которые изменяются в зависимости от объема.
Альтернатива очевидна. Получайте точные внешние отчеты и полную калькуляцию затрат. Переменные затраты помогают вам принимать более взвешенные решения в бизнесе. Вам придется иметь дело с обоими подходами.