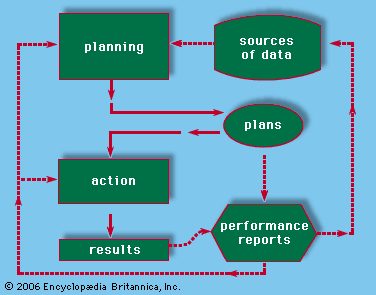
La contabilidad es el desarrollo y análisis sistemático de los asuntos económicos de una organización. No se trata simplemente de hacer cálculos numéricos. Es el proceso de crear una imagen de dónde se encuentra una empresa y hacia dónde se dirige. Los gerentes utilizan estos datos para controlar las operaciones. Los propietarios lo utilizan para evaluar el desempeño. Los prestamistas y proveedores lo utilizan para decidir cuánto crédito otorgar. Los gobiernos lo utilizan para determinar las obligaciones tributarias. Incluso los clientes pueden consultar los libros cuando los contratos exigen precios basados en costos.
El resultado de este proceso se divide en dos categorías. La mayor parte es histórica. El contador registra lo que ya sucedió. Observan actividades, registran sus efectos y los resumen en informes. El resto es predictivo. Son previsiones y planes para períodos actuales y futuros.
La contabilidad se aplica a cualquier entidad. Realiza un seguimiento de las operaciones económicas de países enteros. Este artículo se centra en la contabilidad empresarial.
Los objetivos y características de la información financiera
El objetivo principal de la información financiera es proporcionar información útil a inversores, acreedores y otras partes interesadas. El sistema de contabilidad ideal ayuda a las partes interesadas a predecir los montos, el momento y la incertidumbre de los flujos de efectivo futuros. También revela detalles sobre los recursos económicos y los reclamos sobre esos recursos.
Las partes interesadas ahora exigen más que sólo números. Existe una presión creciente por información sobre los impactos sociales. Las empresas informan cada vez más sobre riesgos ambientales, condiciones de los empleados, participación de la comunidad y seguridad del consumidor. Gran parte de estos informes siguen siendo voluntarios, particularmente en Estados Unidos.
Los datos cuantitativos ahora se complementan con descripciones verbales precisas de los objetivos comerciales. En Estados Unidos, las empresas que cotizan en bolsa deben incluir una “discusión y análisis de la gerencia” (MD&A) en sus informes anuales. Este documento resume el desempeño histórico. También incluye información prospectiva.
Para los contadores, dos características definen la información útil.
- Relevancia
- Fiabilidad
Relevancia significa que la información puede potencialmente alterar una decisión. Ayuda a mejorar las predicciones de eventos futuros. Confirma el resultado de predicciones anteriores. Debe estar disponible antes de que se tome una decisión.
Confiabilidad significa que la información es verificable, representativamente fiel y neutral. La neutralidad es la clave. La información contable no debe seleccionarse para beneficiar a una clase de usuarios y descuidar a otros.
Existe un equilibrio entre relevancia y confiabilidad. Pero la falta de información se considera insuficiente para la toma de decisiones.
La información contable también debe ser comparable y consistente. La comparabilidad le permite comparar dos empresas de la misma industria en un solo momento. La coherencia le permite comparar la misma empresa durante un período de tiempo.
La información financiera generalmente debe satisfacer el principio de divulgación completa. Cualquier información que pueda influir en quien toma decisiones informadas debe revelarse claramente en los estados financieros.
Estados financieros de la empresa
El resultado principal de la contabilidad financiera es el estado financiero anual. Contiene tres componentes principales.
- El balance
- La cuenta de resultados
- El estado de flujos de efectivo.
En algunas jurisdicciones, los estados financieros resumidos están disponibles o se requieren trimestralmente. Estos informes se envían a inversores y otras personas fuera del grupo gestor.
Algunas empresas publican estas declaraciones en línea. En los Estados Unidos, se puede acceder a las corporaciones públicas a través del sitio web de la Comisión de Bolsa y Valores (SEC). La preparación de estos informes pertenece a la contabilidad financiera.
Los economistas ven los ingresos de manera diferente que los contadores. Para los economistas, los ingresos son simples. El cambio en un activo durante un período de tiempo. No incluye fondos agregados o retirados por el propietario. Mide cuánto puede gastar una empresa hoy manteniendo sus activos reales sin cambios al final del año.
Veamos un ejemplo básico. Si el patrimonio neto aumenta de $1000 a $1200 y la empresa paga un dividendo de $100, el ingreso económico es de $300. Obtenga el valor final ($1200), reste el valor inicial ($1000) y vuelva a sumar lo que se sacó ($100). Es muy hermoso. Se basa en valores.
Los contables lo cuestionan. Consideraron que los “estándares de valores” eran demasiado confusos. Dependemos demasiado de la especulación futura. El valor futuro es difícil, si no imposible, de verificar de forma independiente. Por eso utilizan un “enfoque transaccional”.
El enfoque transaccional de los ingresos
En este sistema, los ingresos sólo se reconocen cuando se produce una transacción genuina con un tercero. Los ingresos se reconocen cuando se completa el trabajo, se entregan los bienes y se factura a los clientes. No se trata de “cuánto” vale algo. Se trata de lo que realmente pasó.
Este método requiere dos tipos de estimaciones.
- Estimaciones de ingresos: ¿Cuánto dinero obtienes?
- Estimaciones de gastos: ¿Qué recursos se utilizaron para generar estos ingresos?
Calcular los ingresos es medio fácil. Pero todavía conlleva juicio. El mayor riesgo son las deudas incobrables. Debe estimar qué parte de las ventas totales quedará impaga. Los clientes no pueden pagar. También podemos devolver productos defectuosos. Debes anticipar esta pérdida.
Estimar los costos es más complicado. Generalmente se basan en costos históricos. El ingreso neto es esencialmente la diferencia entre el ingreso recibido y el costo de los recursos consumidos. La parte más difícil es determinar cuánto del costo del activo se gastó durante este período.
Depreciación y valor de la propiedad
No todos los activos desaparecen a la vez. Algunos se desgastan con el tiempo. Aquí es donde entra en juego la depreciación.
La depreciación es el costo de la parte de un activo que se utiliza para generar ingresos durante un período de tiempo. En el balance los activos se presentan al coste de adquisición original menos la depreciación. Esta provisión representa un porcentaje de la vida económica total del activo usado.
Para estimar los costos de depreciación, es necesario anticipar dos cosas:
* El tiempo durante el cual el activo presta un servicio útil.
* Capacidad de servicio utilizada para cada período.
Los contadores rara vez utilizan física compleja para resolver este problema. Usan una fórmula simple. Los dos más comunes son:
- Depreciación lineal: Registre la misma cantidad de gastos cada año. Es predecible y aburrido.
- Depreciación con cargo decreciente: Registre más gastos en los primeros años que en los años posteriores. Aquí, se supone que el valor o la eficiencia del activo disminuirá con el tiempo.
Estas estimaciones son verificadas por auditores independientes. Su trabajo es asegurarse de que la fórmula sea estable y se aplique de manera consistente año tras año. Si la empresa cambia su enfoque sin razón, estos números pierden su significado.
Costo de bienes vendidos e inventario
La depreciación no es la única contabilidad que tiene múltiples principios de medición. El Costo de bienes vendidos (COGS) sigue una lógica similar.
Calcule el costo de los bienes vendidos comenzando con el costo total de los bienes disponibles para la venta. Esta es la suma:
1. El costo del inventario inicial.
2. Costos de compra de productos durante el período.
A continuación, debemos dividir esta cantidad. Esto se puede dividir en el costo de los bienes vendidos y el costo del inventario final. Dependiendo de cómo valore su inventario final, los montos de su costo de bienes vendidos (COGS) pueden cambiar. Esto cambia el ingreso neto. El monto del impuesto que paga cambia en consecuencia.
La elección del método de valoración del inventario (FIFO, LIFO o promedio ponderado) es importante. Cada uno trata la transferencia de bienes de manera diferente. Cada uno impacta el resultado.
“Los ingresos se miden cuando finaliza el trabajo del cliente externo, se entrega la mercancía o se ha facturado al cliente.”
Esta declaración representa la creencia del contador. No se trata de potencial. Se trata de transacciones. Pero incluso este acuerdo se basa en estimaciones. deudas incobrables. Vida de los activos. Flujo de inventario.
Las cifras de los informes anuales parecen sólidas. Son precisos al centavo. Pero se basan en especulaciones sobre el futuro. Estos supuestos deben entenderse. De lo contrario, lo que estás leyendo es ficción disfrazada de realidad.
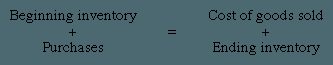
Los contadores utilizan tres métodos principales para reducir los costos de inventario. Primero en entrar, primero en salir (FIFO). Es el último en entrar, el primero en salir (LIFO). y costos promedio.
LIFO se utiliza ampliamente en los Estados Unidos. El Servicio de Impuestos Internos (IRS) también lo acepta a efectos del impuesto sobre la renta. ¿Qué pasa con la mayoría de los demás países? Se apegan a FIFO o variación de costo promedio.
Aquí está el problema. El costo promedio y FIFO producen resultados muy similares. Entonces, cuando intentemos comprender cómo cambian los precios entre libros, basta con mirar FIFO y LIFO.
Cómo funciona realmente el primero en entrar, primero en salir (FIFO)
Crea un nuevo lote cada vez que compras un producto. Cada lote tiene un precio especial.
El costo de los bienes vendidos (COGS) primero en entrar, primero en salir no es una suposición. Este es un cálculo. Puede comenzar con su inventario más antiguo. Luego agrega el viejo. Continúe hasta alcanzar el volumen de ventas.
¿Agotado? Esto le dará el precio del último lote comprado. Este es el último.
Piense en una tienda de comestibles. La leche del estante inferior es más antigua que la del estante superior. Primero vende la leche vieja. Esto es lo que hace FIFO.
Ejemplos específicos
Miremos los números. Número real.
Digamos que su inventario original y su situación de compra son los siguientes:
- Lote A: 100 piezas, 10 dólares cada una
- Lote B: 100 piezas, 12 dólares cada una
- Lote C: 100 piezas, 14 dólares cada una
Si vendió 150 unidades, FIFO significa que vendió:
– Lote A 100 piezas (US$ 1.000)
– Lote B, 50 piezas ($600)
El costo de los bienes vendidos es de $1,600.
¿Cuál es su stock final? Esto incluye las 50 unidades restantes del Lote B y las 100 unidades del Lote C. Estos son los costos más recientes.
Esto es importante. ¿Por qué? Esto se debe a que en un entorno inflacionario, FIFO reduce el costo de los bienes vendidos. Se utilizan números más antiguos y más baratos. Esto significa que las ganancias reportadas aumentarán. Pero también significa aumentar los impuestos.
Lo contrario de la regla LIFO. Utilice la cifra de precios más reciente y más cara para los productos vendidos. Las ganancias serán menores. impuestos más bajos.
Su beneficio neto variará según el método que elija. Esto cambia la cantidad de impuesto a recaudar. Cambia la percepción de los inversores sobre la eficiencia de la empresa.
No existe una respuesta “correcta”. Las opciones son simplemente diferentes.
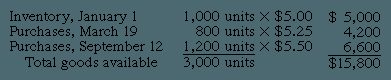
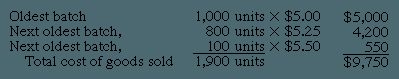
El estado de su inventario final varía según el método de contabilidad que utilice. FIFO (primero en entrar, primero en salir) significa que el mayor sale primero del edificio. Así que el más nuevo se queda en el estante.
En este caso, la empresa transfirió 1.900 unidades. También hay 1.100 unidades en stock.
FIFO supone que el primer artículo comprado es el primer artículo vendido, por lo que los 1100 artículos restantes se valoran al precio de compra más reciente. Ese precio es $5.50 por unidad.
Por lo tanto, el valor del inventario final es:
1100 unidades x $5,50 = $6050
Es muy sencillo. La “última” compra queda en la contabilidad. La “primera” compra se convierte en el costo de los bienes vendidos.
¿Por qué LIFO cambia el guión?
A continuación, veamos LIFO (último en entrar, primero en salir). Este método supone lo contrario. Se supone que los productos más nuevos se venden primero.
Esto importa. Mucho.
Con LIFO, sus costos actuales se comparan con los ingresos actuales. En el método LIFO, el costo de bienes vendidos consiste primero en las compras recientes. Luego el siguiente más reciente. Continúe acumulando hasta llegar al número total de ventas.
Aquí el total es 1,900 unidades.
Por lo tanto, no es necesario mirar el inventario antiguo para encontrar el costo LIFO de los bienes vendidos. Miras las últimas compras. Comience con la fecha de compra más reciente y agregue el monto hacia atrás hasta haber contado 1900 artículos.
¿Cuál es la principal diferencia? FIFO deja en stock los productos más nuevos y caros. LIFO inmediatamente coloca estos nuevos costos en la columna de gastos.
A medida que los precios aumentan, LIFO muestra mayores gastos y reduce los ingresos imponibles. Con FIFO, los gastos serán menores y las ganancias reportadas serán mayores.
El mecanismo es sencillo. Se trata simplemente de qué unidades declaras como “vendidas” primero.
En el ejemplo FIFO, conocemos el valor final del inventario ($6050). Si es necesario, puede calcular el costo de los bienes vendidos.
Utilice LIFO para comenzar con la cantidad de ventas (1900 unidades) y aplicarle el precio más reciente. El cálculo sigue el cronograma de compras en orden inverso.
El resultado son datos COGS que reflejan precios de mercado recientes en lugar de costos históricos a principios de año.
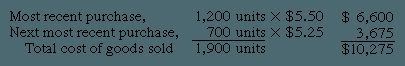
Estimación del inventario final utilizando el método LIFO
El método LIFO (último en entrar, primero en salir) invierte el cálculo. Los productos que vendemos son los últimos productos. Los artículos que quedan en los estantes son los más antiguos. Esto crea un valor de balance especial.
El costo del inventario final refleja el precio de la unidad disponible más antigua. No refleja los costos de reemplazo actuales. Todo se remonta a principios de este año. O más.
Consideremos un escenario simple. La empresa comenzó con 1000 unidades. Precio $5 cada uno. Eso son $5,000.
Compran más durante todo el año. Una compra incluye 100 piezas con un precio de $5,25. Eso suma $525 al total.
Si su empresa ha utilizado LIFO desde el primer día, el inventario final consta de los primeros 1000 artículos. Más las 100 unidades desde la primera compra. El total es $5,525.
¿Por qué es esto importante? Porque la inflación eleva los precios. LIFO mantiene en inventario los costos más antiguos y más baratos. Los costos nuevos y más altos se transfieren al costo de bienes vendidos. Esto reduce la renta imponible. Pero también significa que el inventario parece más pequeño sobre el papel. No conoces el verdadero valor presente de lo que estás dejando atrás.
Este método puede distorsionar las comparaciones. Las empresas que utilizan LIFO se ven diferentes a las empresas que utilizan FIFO (primero en entrar, primero en salir). El valor cambia según el momento de la compra. al vender.
Por qué las empresas multinacionales necesitan un lenguaje financiero común
Al capital no le importan las fronteras. Pero hay reglas detrás de esto.
Unas normas contables uniformes son esenciales para el correcto funcionamiento de la economía global. No se trata sólo de que la hoja de cálculo luzca bien. Esto tiene como objetivo reducir los enormes costos de hacer negocios transfronterizos y hacer que los mercados internacionales sean realmente eficientes. El dinero se mueve más rápido cuando los inversores pueden comparar cosas similares.
Esta búsqueda de coherencia no ocurre de forma aislada. Está impulsado por el ascenso de las empresas multinacionales y el crecimiento explosivo de los mercados de capital internacionales. Consideremos el colapso de la Unión Soviética y la creación de la Unión Monetaria Europea o TLCAN. Estos cambios obligan a los PMA a abrir sus puertas y hablar el mismo lenguaje económico que otros países para atraer inversión extranjera.
Los números aún no cuadran
Incluso hoy en día, las diferencias técnicas son obvias. No lo sabrías por los titulares, pero la forma en que los países valoran los activos puede cambiar el panorama general de la salud de una empresa.
En Gran Bretaña, los precios inmobiliarios suelen estar determinados por los precios actuales del mercado. ¿En los Estados Unidos? Esto se consideró demasiado poco confiable. Nos atenemos a los costos históricos. Si compró un edificio en 1950, su valor contable es el valor de 1950, no el valor actual.
Luego está Japón. El cálculo de sus pensiones se centra en el flujo de caja. ¿A nosotros? Estamos obsesionados con la deuda futura.
Éstas no son peculiaridades menores. Pueden afectar el valor de los valores, los inventarios e incluso el fondo de comercio. Algunas jurisdicciones otorgan a las empresas amplia discreción a la hora de elegir sus reglas. Otros son difíciles. Las diferencias en impuestos diferidos, pagos de arrendamiento y costos de investigación son suficientes para ponérselo difícil a los auditores.
Divulgación y cumplimiento: barreras ocultas
El mayor obstáculo no son sólo las matemáticas. Esto es cultura.
Los informes financieros son un espejo que refleja el sistema legal, el idioma y la historia económica de un país. Históricamente, Alemania y Japón han requerido mucha menos divulgación que Estados Unidos y Gran Bretaña. ¿Por qué? Porque sus economías dependen del capital de unos pocos grandes bancos. Si los bancos saben lo que está pasando, el público no necesita saberlo.
Pero las cosas han cambiado. Las regulaciones se están endureciendo a medida que las empresas europeas y japonesas comienzan a obtener capital de un grupo más amplio de inversores. Los gobiernos de ambas regiones reconocen que la apertura es esencial para el funcionamiento del capitalismo moderno. Los requisitos de presentación de informes se han vuelto más estrictos.
Pero los esfuerzos para hacer cumplir la ley son irregulares. Algunos países regulan activamente los libros. Algunas personas dejan pasar a las empresas. Esto hace que sea casi imposible comparar la “calidad” de los ingresos transfronterizos sin una contabilidad forense detallada.
La lucha por las normas transnacionales
Las normas nacionales están tan arraigadas que la contabilidad verdaderamente “internacional” no apareció por casualidad. Fue construido por un grupo que intentaba conectar estos sistemas dispares.
Se incorporan actores clave para manejar tareas pesadas.
* Federación Internacional de Contadores, con sede en Nueva York, que representa a 114 sociedades profesionales.
El Comité de Normas Internacionales de Contabilidad (IASC) fue fundado en Londres en 1973.
* Organización para la Cooperación y el Desarrollo Económico (OCDE).
Comunidad Económica Europea.
IASC es pionero. En 2001, evolucionó hasta convertirse en el Consejo de Normas Internacionales de Contabilidad (IASB) y asumió la responsabilidad de la siguiente fase de coordinación.
Cómo el IASC y el IASB están cambiando el juego
El progreso es lento, pero constante. En 1999, el IASC había elaborado una lista de “normas básicas”. Éstas no son sólo sugerencias. Éstas se están convirtiendo en las reglas de facto de las finanzas globales.
Los primeros usuarios se vieron obligados a seguirlo. Las bolsas de valores de Londres y Hong Kong exigen que las empresas extranjeras que cotizan en bolsa cumplan con las normas IASC. Esta es una gran victoria para la estandarización.
La presión política también es real. Los ministros de finanzas de los países del G7 (Canadá, Francia, Alemania, Italia, Japón, Gran Bretaña y Estados Unidos) han aprobado estos estándares. Quieren reglas uniformes.
Esta presión tiene consecuencias reales para Estados Unidos. El Consejo de Normas de Contabilidad Financiera (FASB) ha eliminado la controvertida “combinación de intereses” para las combinaciones de negocios. Este enfoque permite que las empresas se fusionen sin reconocer ciertos costos, lo que dificulta que los inversores comprendan los verdaderos costos de la adquisición. Eliminarlo acercaría los US GAAP a los estándares del IASC. El Instituto Americano de Contadores Públicos Certificados apoya públicamente los esfuerzos del IASC para buscar reglas globales aplicables.
La trampa voluntaria
Pero seamos claros: este problema aún no está resuelto.
A pesar de la atención que recibieron las normas del IASB a principios de este siglo, Estados Unidos mantuvo su posición. Las empresas extranjeras que cotizan en EE.UU. aún deben ajustar su contabilidad a los PCGA de EE.UU. y no a las recomendaciones de la Junta de Normas Internacionales de Contabilidad.
Además, el cumplimiento de las normas IASB sigue siendo voluntario.
No se pueden imponer normas voluntarias. Si los brasileños o las empresas brasileñas deciden ignorar las normas básicas, no habrá fuerza para obligarlas a cumplirlas. Esto crea un sistema de dos niveles. Somos un grupo empresarial que sigue reglas transparentes y de alta calidad. Juega con otros.
Hasta que sea obligatoria y ampliamente implementada, la contabilidad global seguirá fragmentada. Lo único que pueden hacer los inversores es traducir entre dialectos en lugar de leer un solo idioma.
Los mecanismos de cambio ya están listos. Las normas están escritas. Pero sin aplicación legal, son sólo pautas. En el mundo financiero, las directrices suelen considerarse recomendaciones.
El Consejo de Normas Internacionales de Contabilidad (IASB) se enfrenta a un punto ciego estructural. Las propias normas suelen ser criticadas por ser demasiado amplias. Las pautas interpretativas van por detrás de los estándares reales. Esto deja mucho margen para la ambigüedad. Las empresas y los auditores sólo pueden adivinar los detalles.
El IASB no tiene la infraestructura para garantizar el cumplimiento.
Ésta no es sólo una cuestión teórica. Es un obstáculo práctico. Sin explicaciones claras, la coherencia se resiente. Dos empresas de diferentes países pueden aplicar los mismos estándares de formas completamente diferentes. La intención es la uniformidad. La realidad está fragmentada.
Soberanía y resistencia
La cuestión tiene una dimensión política. No se trata sólo de una cuestión de contabilidad técnica. Las jurisdicciones hacen valer su autoridad. Muchos gobiernos no están dispuestos a ceder el control. Consideran que el establecimiento de normas contables es una cuestión de soberanía nacional.
Un organismo internacional no puede anular fácilmente las leyes locales. Esto crea puntos de fricción. Algunas regiones pueden adoptar estos estándares, pero con modificaciones locales significativas. Algunos pueden estar completamente en contra. El objetivo de una norma global común tropieza con obstáculos de orgullo nacional e independencia regulatoria.
La infraestructura está vacía.
La falta de infraestructura para hacer cumplir la ley es una limitación clave. El IASB establece las reglas. No los vigila. No existe una policía contable global. Esto significa que el cumplimiento depende de las autoridades reguladoras locales. Estos reguladores varían en su voluntad y capacidad para hacer cumplir las normas.
Esto crea un sistema de mosaico. En algunos lugares, las reglas del IASB se toman en serio. En otros casos, se ignoran o se distorsionan. Como resultado, las normas “globales” rara vez son normas verdaderamente globales. Es una colección de interpretaciones locales unidas por la esperanza.
Por qué esto es importante para los inversores
Para los inversores, esta ambigüedad es peligrosa. Esto dificulta las comparaciones. Si la empresa A en Europa y la empresa B en Asia informan sus ganancias utilizando reglas similares del IASB, es posible que sus cifras no sean comparables. Las interpretaciones difieren. La aplicación difiere.
La falta de exhaustividad en la guía significa que los usuarios de los estados financieros deben leer entre líneas. No se puede confiar simplemente en los estándares. Tienen que profundizar en las notas. Necesitan comprender la situación local. Esto añade un nivel de diligencia debida que a menudo se pasa por alto.
El objetivo del IASB es la convergencia. Pero sin implementación y explicaciones claras, la convergencia es una aspiración. No es cierto. La brecha entre las normas y la realidad sigue siendo grande.
Los cálculos ocultos detrás del precio de los productos
No se puede poner precio a algo que no se entiende. Calcular los costos es la aburrida sala de máquinas de la planificación empresarial. Así es como las empresas estiman los costes de fabricación de un producto, mantenimiento o incluso mantenimiento de un determinado departamento. Algunos números nos recuerdan lo sucedido. Algunos predicen lo que “sucederá”. Pero todos siguen las mismas reglas. Esto significa que los costos asignados a un objeto (obra, producto, proceso) deben corresponder a todos los costos realmente incurridos para ese objeto.
Si los productos son idénticos: costeo por procesos
Si estás haciendo cemento o moliendo harina, el resultado será uniforme. No es necesario realizar un seguimiento de cada bolsa de harina. Todo lo que necesitas hacer es conocer tu factura total del mes y dividirla por el número total de bolsas producidas. Este es el costo del proceso. Este es el método de cálculo de costos más simple porque supone uniformidad. Puede recopilar costos para cada actividad de producción en un período de tiempo específico. Esta cantidad se vuelve a promediar dividiendo los costos totales por la producción total.
Esto sólo funciona si los procesos individuales producen productos bastante consistentes. Esta es una producción continua. Se basa en la cantidad. Es muy sencillo. ¿Pero qué pasa si haces un trabajo personalizado? Este método falló.
Seguimiento de trabajo personalizado: costeo de órdenes de trabajo
Si su departamento procesa varios productos en lugar de un solo flujo, puede cambiar al costeo por orden de trabajo. Aquí, los costos de fábrica se dividen en dos categorías: costos primarios y gastos generales.
Los costos primos son costos directos. Se puede rastrear hasta un lote o lote de trabajo específico. Mano de obra directa. materia directa. Estos se ingresan directamente en la tabla de costos de la orden de trabajo.
Arriba están las cosas desordenadas. No puede estar ligado a un solo trabajo. ¿El salario del supervisor del departamento? Arriba. ¿La electricidad para todo el piso? Arriba. Utilice gastos generales para asignar estos costos. Es la relación entre los gastos generales y la producción total durante un período de tiempo.
Asignación de los costos invisibles
Puede calcular tasas de gastos generales independientes para cada departamento de fabricación. Si tus departamentos tienen operaciones variadas, puedes dividirlos en centros de costos más homogéneos, cada uno de los cuales tiene sus propios precios. A veces es incluso más profundo. Si los costes operativos de cada máquina difieren significativamente en términos de consumo de energía, mantenimiento y depreciación, tiene sentido aplicar tarifas separadas.
La producción de estos centros no es uniforme, por lo que no se pueden contar simplemente las unidades. La producción se puede medir en horas máquina o en horas de mano de obra directa. Una vez que haya determinado este precio, puede agregar gastos generales a cada trabajo.
Ejemplo: Si los gastos generales son de $3 por hora de máquina y el trabajo número 7128 utiliza 600 horas de máquina, asigne $1,800 de gastos generales a este trabajo únicamente.
Pero espera. También hay un departamento de soporte. Mantenimiento. Control de calidad. limpio. Producción de energía. Estos no se utilizan para crear productos. Apoyan a quienes lo hacen. Estimar y asignar costos a los departamentos de producción en función de la proporción de servicios recibidos por cada departamento. Estos costos asignados se tienen en cuenta en las tarifas de gastos generales del departamento.
Además de la cantidad: costeo basado en actividades
¿Qué pasa si los costos no aumentan a medida que aumenta la cantidad del producto? Ingrese Costeo basado en actividades. Este enfoque reconoce que muchos costos son causados por factores distintos al volumen de producción. El primer paso es identificar las actividades que generan costos. Luego se estima el costo de cada actividad y se expresa como un valor promedio por unidad de actividad.
Los gerentes pueden utilizar estos promedios para reducir el desperdicio. Si desea conocer el precio de un producto específico, puede estimar la cantidad de unidades de actividad en uso para ese producto y multiplicarlo por el costo promedio.
Considere un producto ensamblado a partir de seis partes. Cuesta $100 por año por componente mantenerlo en la línea de productos. Eso es $600 al año sin importar la cantidad. Incluso si no produce nada, igual tendrá que pagar $600.
Agregue costos de lote ahora. Si sus costos están impulsados por lotes de producción en promedio $100 por lote, usar un lote de 1000 unidades cuesta $0,10 por unidad.
Añade tiempo de máquina. Si los costos por horas promedian $12 por hora máquina y un lote requiere 15 horas, eso es $180 por lote. Divida entre 1000 unidades y obtendrá $0,18 por unidad.
Si la producción es de 10 000 unidades, el costo de mantenimiento del producto es de $0,06 por unidad. El costo del lote es de $0,10. La máquina cuesta 0,18 dólares. ¿Todo? $0,34 por unidad. Añade los materiales. También incluye otras actividades ocultas que aún no has seguido.
¿Su modelo de precios actual tiene en cuenta el costo de mantener su línea de productos o simplemente está haciendo suposiciones basadas en la mano de obra y los materiales? La diferencia entre ganancias y pérdidas suele estar en los detalles que otros no notan.
La realidad de las estimaciones de preproducción
Conocer el costo real de un producto antes de fabricarlo rara vez requiere una simple suma. Esto es principalmente una suposición fundamentada. Ya sea que utilice costos basados en actividades, costos por procesos o costos por órdenes de trabajo, es posible que esté utilizando estimaciones en lugar de recibos reales.
El costeo por procesos asigna los costos a medida que avanza la producción. El costeo por orden de trabajo registra la cantidad gastada en un trabajo específico. Sin embargo, el problema aquí es que los gastos generales utilizados en ambos métodos suelen estar predeterminados. Estos reflejan un gasto general planificado promedio.
¿Por qué? Esto se debe a que los costos generales reales dependen de la eficiencia operativa general y del volumen máximo. Estas son variaciones externas. No se limitan a un solo trabajo. Si estas variaciones cambian los gastos generales asignados a un trabajo en particular, la información de costos se vuelve irrelevante. Terminas con ruido en lugar de señal.
Muchas empresas van más allá. No se limitan a estimar. Crean estimaciones de rutina para todo tipo de materiales, cada operación y todos los productos. Estos son costos estándar. Podrás acceder fácilmente a tu número cuando lo necesites. Estos también sirven como punto de referencia para informes de desempeño posteriores.
Los servicios también tienen costos
Esto no sólo se aplica a las fábricas. Los proveedores de servicios utilizan métodos similares para conocer y estimar los costos.
Piense en una agencia de publicidad. O una empresa de consultoría. Mantienen registros de costos de trabajo. Esto se hace para garantizar una facturación precisa de los clientes. Esto también se hace para evaluar la rentabilidad de cuentas individuales. El mecanismo es el mismo. Realice un seguimiento de sus aportaciones. Tú asignas tarifas. Ya verás si el margen se mantiene.
Costo total versus costo variable
El método anterior se denomina costeo total o costeo por absorción. Los gastos generales incluyen provisiones para “todos” los costos de fabricación.
Estos mismos métodos se pueden adaptar al costeo variable. En este modelo, sólo los costos variables de fabricación se incluyen en los costos del producto.
Las diferencias de comportamiento son las siguientes:
– Los costos variables aumentan o disminuyen según la producción.
– Los costos fijos totales permanecen constantes (en el rango normal) en diferentes niveles de volumen.
En el costeo variable, el costo unitario es simplemente el costo variable promedio de producir el producto. A menudo es más útil que el costo total promedio para decisiones comerciales a corto plazo.
Considere la opción de fabricar productos en lotes grandes. La gerencia debe estimar el costo de los productos terminados más grandes en el inventario. El aumento del inventario provoca más costos variables. Los costos fijos de fabricación generalmente no se ven afectados.
Cuando una decisión provoca un cambio en los costos fijos de una empresa, el cambio rara vez es proporcional al volumen. Los costos fijos promedio no son una base suficiente para evaluar los efectos de tales decisiones en los costos. El costeo variable elimina la tentación de utilizar costes fijos promedio en lugar de costes variables.
La trampa GAAP
Incluso si utiliza costos variables para la toma de decisiones internas, aún necesita realizar un seguimiento de los gastos generales fijos. Proporcionar tarifas suplementarias para gastos generales fijos. Esto es necesario para medir los costos asignados al inventario de fin de año.
¿Por qué es necesario este paso adicional? Los principios de contabilidad generalmente aceptados (GAAP) en los Estados Unidos y en la mayoría de los demás países exigen que, en los informes financieros externos, el inventario se valore al costo total del producto.
No se puede evitar la atención de las autoridades fiscales y los accionistas. Pero ¿qué pasa si el gerente se enfrenta a un dilema de fijación de precios? Los costos variables aportan claridad. Elimina el ruido. Deja solo las partes que se mueven según el volumen.
La alternativa es clara. Obtenga informes externos precisos y una contabilidad de costos completa. Los costos variables te ayudan a tomar mejores decisiones en tu negocio. Tienes que vivir con ambos.