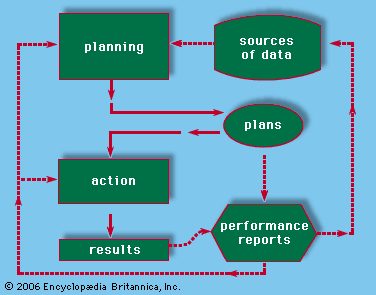
Účetnictví je systematický vývoj a analýza ekonomických procesů organizace. Není to jen skřípání čísel. Jde o proces vytváření obrazu o současné pozici společnosti a jejích perspektivách. Manažeři používají tato data ke sledování operací. Majitelé je používají k hodnocení výkonu. Věřitelé a dodavatelé na ně spoléhají při rozhodování o poskytnutí úvěru. Vládní úřady je používají ke stanovení daňových povinností. Dokonce i klienti mohou zkoumat účetní výkazy, pokud smlouvy stanoví cenu založenou na nákladech.
Výsledky tohoto procesu spadají do dvou kategorií. Většina z nich má historický charakter. Účetní zaznamená, co se již stalo. Sleduje aktivity, zaznamenává jejich důsledky a shrnuje je do zpráv. Zbytek má prediktivní charakter. Jedná se o předpovědi a plány pro současné a budoucí období.
Účetnictví se vztahuje na jakoukoli účetní jednotku. Sleduje ekonomické transakce celých zemí. Tento článek pojednává o podnikovém účetnictví.
Cíle a charakteristiky účetní závěrky
Hlavním účelem účetní závěrky je poskytnout užitečné informace investorům, věřitelům a dalším zainteresovaným stranám. Ideální účetní systém pomáhá zúčastněným stranám předvídat objem, načasování a stupeň nejistoty budoucích peněžních toků. Odhaluje také podrobnosti o ekonomických zdrojích a právech k těmto zdrojům.
Zainteresované strany nyní požadují více než jen čísla. Roste tlak na poskytování informací o sociálním dopadu. Společnosti stále častěji informují o rizicích pro životní prostředí, pracovních podmínkách zaměstnanců, účasti komunity a bezpečnosti spotřebitelů. Velká část těchto zpráv zůstává dobrovolná, zejména ve Spojených státech.
Kvantitativní data nyní doplňují přesné slovní popisy obchodních cílů. Ve Spojených státech jsou veřejné společnosti povinny zahrnout do svých výročních zpráv sekci Management Diskuse a analýza (MD&A). Tento dokument shrnuje historické výsledky výkonnosti. Zahrnuje také informace orientované na budoucnost.
Pro účetní určují užitečnost informací dvě charakteristiky.
- Významnost
- Důvěryhodnost
Významnost znamená, že informace má potenciál ovlivnit rozhodnutí. Pomáhá zlepšit předpovědi budoucích událostí. Potvrzuje výsledky předchozích prognóz. Musí být k dispozici až do rozhodnutí.
Důvěryhodnost znamená, že informace jsou ověřitelné, reprezentativně přesné a neutrální. Neutralita je klíčová. Účetní informace by neměly být vybírány tak, aby přinášely prospěch jedné skupině uživatelů na úkor ostatních.
Existuje kompromis mezi významností a důvěryhodností. Informace postrádající alespoň jednu z těchto vlastností jsou však považovány za nedostatečné pro rozhodování.
Účetní informace musí být rovněž srovnatelné a konzistentní. Srovnatelnost umožňuje porovnat dvě společnosti ve stejném odvětví v určitém časovém okamžiku. Konzistence umožňuje porovnávat stejnou společnost za určité časové období.
Účetní závěrka musí zpravidla splňovat zásadu úplného zveřejnění informací. Veškeré informace, které by mohly ovlivnit rozhodnutí informované osoby, musí být v účetní závěrce jasně uvedeny.
Účetní závěrka společnosti
Hlavním výstupem finančního účetnictví je roční účetní závěrka. Obsahuje tři hlavní složky.
- Rovnováha
- Výkaz zisků a ztrát
- Výkaz peněžních toků
V některých jurisdikcích se konsolidovaná účetní závěrka poskytuje nebo vyžaduje čtvrtletně. Tyto zprávy jsou zasílány investorům a dalším mimo management.
Některé společnosti tyto zprávy zveřejňují online. Ve Spojených státech lze veřejné společnosti nalézt na webu Komise pro cenné papíry a burzy (SEC). Příprava těchto zpráv spadá do oblasti finančního účetnictví.
Ekonomové a účetní vykládají pojem důchod odlišně. Pro ekonomy je příjem jednoduchý. Jedná se o změnu hodnoty aktiv za určité časové období. Nezahrnuje finanční prostředky přidané nebo vybrané vlastníkem. Měří, kolik může společnost dnes utratit, zatímco skutečná hodnota svých aktiv zůstává na konci roku nezměněna.
Podívejme se na jednoduchý příklad. Pokud se vlastní kapitál zvýší z 1 000 USD na 1 200 USD a společnost vyplácí dividendy ve výši 100 USD, pak je ekonomický příjem 300 USD. Vezměte konečnou hodnotu (1 200 $), odečtěte počáteční hodnotu (1 000 $) a přičtěte zpět vybranou částku (100 $). Je to moc krásné. To je založeno na odhadech trhu.
Účetní tento přístup zpochybňují. Považují „hodnotící standardy“ za příliš matoucí. Příliš se spoléháme na budoucí spekulace. Budoucí hodnotu je obtížné, ne-li nemožné, nezávisle ověřit. To je důvod, proč používají „transakční přístup“.
Transakční přístup k příjmu
V tomto systému jsou výnosy uznány pouze tehdy, když dojde ke skutečné transakci s externí stranou. Výnosy jsou zaúčtovány, když je práce dokončena, zboží je dodáno a zákazníkům jsou fakturovány. Nejde o to, „kolik“ něco stojí. Jde o to, co se skutečně stalo.
Tato metoda vyžaduje použití dvou typů odhadů.
- Odhady příjmů: Kolik peněz vyděláte?
- Odhady nákladů: Jaké zdroje byly použity k vytvoření tohoto příjmu?
Odhad příjmů je polovina úspěchu. Ale stále to vyžaduje soud. Největším rizikem jsou nedobytné pohledávky. Je třeba odhadnout, jaká část celkových tržeb nebude zaplacena. Klienti nemohou platit. Je také možné vrátit vadné zboží. S těmito ztrátami musíte počítat.
Odhad nákladů je složitější. Obvykle jsou založeny na historických nákladech. Čistý zisk je v podstatě rozdíl mezi přijatým příjmem a náklady na spotřebované zdroje. Ošemetnou částí je určení, kolik z hodnoty aktiva bylo během tohoto období spotřebováno.
Odpisy a hodnoty majetku
Ne všechna aktiva zmizí najednou. Některé se časem opotřebovávají. Zde přichází na řadu odpisy.
Odpisy jsou náklady na část aktiva, která se používá k generování příjmu za určité období. Aktiva jsou v rozvaze vykázána v historických cenách snížených o odpisy. Tyto oprávky jsou procentem z celkové doby použitelnosti aktiva.
Pro odhad nákladů na odpisy je nutné počítat se dvěma body:
* Časové období, během kterého aktivum poskytuje užitečnou službu.
* Objem užitečného zatížení za období.
Účetní k řešení tohoto problému zřídka používají složitou fyziku. Používají jednoduchý vzorec. Dva nejběžnější jsou:
- Přímá metoda odpisování: Zaznamenávejte každý rok stejnou částku nákladů. Je to předvídatelné a nudné.
- Metoda zrychleného odpisování: Zaznamenejte více nákladů v prvních letech než v letech pozdějších. Zde se předpokládá, že hodnota nebo výkonnost aktiva bude časem klesat.
Tyto odhady jsou ověřeny nezávislými auditory. Jejich úkolem je ujistit se, že vzorec je stabilní a aplikuje se důsledně rok co rok. Pokud společnost bezdůvodně změní svůj přístup, tato čísla ztratí smysl.
Náklady na prodané zboží a zásoby
Odpisy nejsou jediným typem účetnictví, které má více principů měření. Náklady na prodané zboží (COGS) se řídí podobnou logikou.
Náklady na prodané zboží se vypočítají odečtením celkových nákladů na zboží dostupné k prodeji. Toto je částka:
1. Náklady na počáteční inventuru.
2. Náklady na nákup produktů během období.
Dále je třeba tuto částku rozdělit. Lze ji rozdělit na náklady na prodané zboží a konečné zásoby. V závislosti na tom, jak oceňujete svůj konečný inventář, se mohou částky nákladů na prodané zboží (COGS) změnit. Tím se změní spodní řádek. Podle toho se mění i výše zaplacených daní.
Důležitá je volba způsobu ocenění zásob (FIFO, LIFO nebo vážený průměr nákladů). Každý z nich účtuje pohyb zboží jinak. Každý ovlivňuje výsledek.
„Příjmy se měří, když je dokončena práce pro externího zákazníka, je dodáno zboží nebo je zákazníkovi fakturována.“
Toto prohlášení odráží přesvědčení účetního. Nejde o potenciál. Jde o transakci. Ale i tento obchod je založen na oceněních. nedobytné pohledávky. Životnost aktiv. Tok zásob.
Čísla ve výročních zprávách vypadají solidně. Jsou přesné na cent. Vycházejí ale ze spekulací o budoucnosti. Tyto předpoklady je třeba pochopit. Jinak to, co čtete, je fikce převlečená za skutečnost.
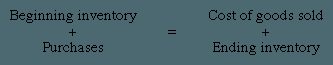
Účetní používají k odhadu hodnoty zásob tři hlavní metody: metodu FIFO (first in lot first out), metodu LIFO (poslední položka) a metodu průměrných nákladů.
LIFO je široce používán ve Spojených státech. IRS jej akceptuje také pro účely daně z příjmu. Jak to chodí ve většině ostatních zemí? Řídí se FIFO nebo metodou průměrných nákladů.
To je ten problém. Průměrné náklady a FIFO poskytují velmi podobné výsledky. Proto, když se snažíte pochopit, jak se ceny na knihách mění, jednoduše porovnejte FIFO a LIFO.
Jak vlastně funguje metoda FIFO (první v řadě, první ven).
Při každém nákupu položky vytvořte novou dávku. Každá šarže má svou speciální cenu.
FIFO náklady na prodané zboží nejsou odhadem. Toto je výpočet. Začnete se svou nejstarší zásobou. Poté přidejte další nejstarší dávku. Pokračujte, dokud nedosáhnete objemu prodeje.
Co když produkt není skladem? Tím získáte cenu poslední zakoupené šarže. Toto je úplně poslední várka.
Představte si obchod s potravinami. Mléko na spodní polici je starší než mléko na horní polici. Nejprve prodejte staré mléko. Přesně tak funguje FIFO.
Konkrétní příklady
Podívejme se na čísla. Reálná čísla.
Řekněme, že váš počáteční stav zásob a nákupu vypadá takto:
- Šarže A: 100 kusů, každý 10 USD
- Položka B: 100 kusů, každý za 12 USD
- Položka C: 100 kusů, každý za 14 USD
Pokud jste prodali 150 jednotek pomocí metody FIFO, kterou jste prodali:
– šarže A: 100 kusů (v hodnotě 1 000 $)
– šarže B: 50 kusů (v hodnotě 600 $)
Cena prodaného zboží je 1 600 USD.
Jaký je váš stav akcií? Zahrnuje zbývajících 50 jednotek položky B a všech 100 jednotek položky C. Toto jsou nejnovější náklady.
To je důležité. Proč? Protože v inflačním prostředí FIFO snižuje náklady na prodané zboží. Používají se starší, levnější ceny. To znamená, že vykázané zisky porostou. Znamená to ale také vyšší daně.
Pravidlo LIFO funguje obráceně. U prodávaných položek se používá nejnovější a nejvyšší cena. Zisk bude menší. Daně budou nižší.
Váš čistý zisk se bude lišit v závislosti na zvolené metodě. Tím se mění výše vybraných daní. Mění také pohled investorů na výkonnost společnosti.
Neexistuje žádná „správná“ odpověď. Možnosti jsou prostě různé.
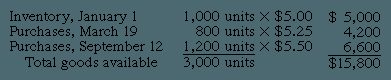
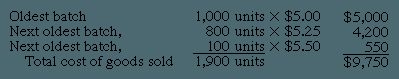
Stav vašeho konečného zůstatku zásob závisí na účetní metodě, kterou používáte. FIFO (first in, first out) znamená, že nejstarší položky opouštějí sklad jako první. Na pultech tak zůstávají ty nejnovější.
V tomto případě společnost expedovala 1900 kusů. Na skladě zbývá také 1100 kusů.
Metoda FIFO předpokládá, že nejdříve se prodají nejdříve nakoupené položky, takže zbývajících 1 100 jednotek se ocení podle nejnovější nákupní ceny. Tato cena je 5,50 $ za jednotku.
Hodnota konečného zůstatku zásob je tedy:
1 100 jednotek x 5,50 $ = 6 050 $
Je to velmi jednoduché. U této metody zůstává „poslední“ nákup v zůstatku zásob a „první“ nákup se stává nákladem na prodané zboží.
Proč LIFO mění hru?
Dále zvažte metodu LIFO (poslední dovnitř, první ven – „poslední dovnitř, první ven“). Tato metoda předpokládá opak: předpokládá, že nejnovější položky se prodávají jako první.
To je velký rozdíl. Velmi velký.
S LIFO se vaše současné náklady vztahují k vašim aktuálním příjmům. V metodě LIFO jsou náklady na prodané zboží tvořeny nejprve nejnovějšími nákupy a poté dalšími v čase. Pokračujte ve sčítání, dokud nedosáhnete celkového počtu prodaných jednotek.
V tomto případě je celkový počet prodaných jednotek 1 900.
Pro výpočet nákladů na zboží prodané pomocí metody LIFO tedy není nutné odkazovat na staré zůstatky. Musíte se podívat na nejnovější nákupy. Začněte s nejnovějším datem nákupu a postupujte zpětně, sečtením množství, dokud nedosáhnete 1 900 jednotek.
Jaký je hlavní rozdíl? U FIFO zůstává nejnovější a zpravidla nejdražší zboží skladem. V rámci LIFO jsou tyto nové náklady účtovány do nákladů okamžitě.
S rostoucími cenami vykazuje LIFO vyšší výdaje a snižuje daňový základ. S FIFO se náklady zdají nižší a vykazované zisky vyšší.
Mechanismus je jednoduchý. Vše záleží na tom, které jednotky prohlásíte jako „prodané“.
V příkladu FIFO známe hodnotu konečného zůstatku zásob (6 050 USD). V případě potřeby můžete vypočítat náklady na prodané zboží v opačném pořadí.
Při použití LIFO začněte s počtem prodaných jednotek (1 900 jednotek) a použijte na ně nejnovější cenu. Výpočet se provádí v opačném pořadí podle harmonogramu nákupu.
V důsledku toho údaje o nákladech na prodané zboží odrážejí nedávné tržní ceny spíše než historické náklady na začátku roku.
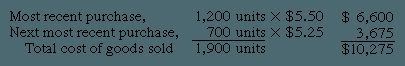
Ocenění zůstatků zásob metodou LIFO
Metoda poslední dovnitř první ven (LIFO) mění pořadí výpočtu. Produkty, které prodáváme, jsou nejnovější. Položky zbývající na policích jsou nejstarší. To vytváří zvláštní hodnotu v rozvaze.
Hodnota zůstatků zásob odráží cenu nejstarší dostupné jednotky. Nezahrnuje průběžné náklady na výměnu. To vše platí pro začátek letošního roku. Nebo i do dřívějších období.
Podívejme se na jednoduchý příklad. Společnost zahájila rok s 1 000 jednotkami produktu za cenu 5 USD za jednotku. Celkem 5 000 $.
V průběhu roku probíhaly další nákupy. Jedna ze šarží obsahovala 100 jednotek za cenu 5,25 $. To k celkovému počtu přidalo dalších 525 $.
Pokud vaše společnost používá metodu LIFO od prvního dne, zbývající zásoby sestávají z prvních 1 000 jednotek plus 100 jednotek z prvního nákupu. Celkem 5 525 $.
Proč je to důležité? Protože inflace zvyšuje ceny. Metoda LIFO ponechává v zásobách starší, levnější náklady. Nové a vyšší náklady se převádějí do nákladů na prodané zboží. Tím se snižuje zdanitelný příjem. To ale také znamená, že zásoby vypadají na papíře menší. Neznáte jejich skutečnou aktuální hodnotu.
Tato metoda může zkreslit srovnání. Společnosti používající LIFO vypadají jinak než společnosti používající FIFO (first in, first out). Cena se liší v závislosti na době nákupu a době prodeje.
Proč nadnárodní společnosti potřebují společný finanční jazyk
Kapitál nezná hranice. Jsou za tím ale určitá pravidla.
Společné účetní standardy jsou nezbytné pro hladké fungování globální ekonomiky. Nejde jen o to, aby účetní závěrka vypadala reprezentativně. Cílem je snížit enormní náklady na podnikání přes hranice a učinit mezinárodní trhy skutečně efektivními. Peníze plynou rychleji, když investoři mohou porovnávat srovnatelné.
Snaha o uniformitu neprobíhá izolovaně. Je poháněn vzestupem nadnárodních společností a prudkým růstem mezinárodních kapitálových trhů. Vezměme si například rozpad Sovětského svazu a vytvoření Evropské měnové unie neboli NAFTA. Tyto změny nutí rozvojové země (LDC), aby otevřely své dveře a hovořily stejným ekonomickým jazykem jako jiné země, aby přilákaly zahraniční investice.
Čísla se stále nesčítají
I dnes jsou technické rozdíly zřejmé. Z novinových titulků byste to nepoznali, ale to, jak země oceňují aktiva, může významně změnit celkový finanční obraz společnosti.
Ve Spojeném království se ceny nemovitostí obvykle určují podle aktuálních tržních cen. A v USA? To bylo považováno za příliš nespolehlivé. Dodržujeme historické náklady. Pokud jste koupili budovu v roce 1950, její účetní hodnota je její hodnota z roku 1950, nikoli její současná hodnota.
Pak je tu Japonsko. Jejich výpočet penzijních závazků se zaměřuje na cash flow. co my? Jsme posedlí budoucími dluhy.
Nejsou to jen drobné funkce. Mohou ovlivnit hodnotu cenných papírů, zásob a dokonce i goodwillu (goodwill). Některé jurisdikce dávají společnostem širokou volnost při účtování. V jiných jsou pravidla přísná. Rozdíly v odložených daňových závazcích, leasingových platbách a nákladech na výzkum jsou dostatečně velké, aby práci auditorů ztěžovaly.
Odhalení a kontrola: Skryté bariéry
Hlavní překážkou není jen matematika. To je kultura.
Účetní závěrka je zrcadlem, které odráží právní systém země, jazyk a ekonomickou historii. Německo a Japonsko historicky vyžadovaly podstatně méně informací než Spojené státy a Spojené království. Proč? Protože jejich ekonomiky závisí na kapitálu několika velkých bank. Pokud banky vědí, co se děje, veřejnost to vědět nemusí.
Ale situace se změnila. Regulace se zpřísňuje, protože evropské a japonské společnosti začínají získávat kapitál od širšího okruhu investorů. Vlády v obou regionech uznávají, že otevřenost je nezbytná pro fungování moderního kapitalismu. Požadavky na podávání zpráv se zpřísnily.
Úsilí o dodržování předpisů je však roztříštěné. Některé země aktivně kontrolují účetní knihy. V jiných zemích mohou společnosti fungovat s velkou svobodou. Díky tomu je téměř nemožné porovnávat „kvalitu“ přeshraničních zisků bez podrobného forenzního účetního šetření.
Boj za nadnárodní standardy
Vnitrostátní standardy se tak zakořenily, že skutečně „mezinárodní“ účetnictví samo o sobě nevzniklo. Vytvořila ho skupina specialistů, kteří se snažili tyto nesourodé systémy sjednotit.
Klíčoví hráči se podílejí na dokončení složitých úkolů:
* Mezinárodní federace účetních (IFAC) se sídlem v New Yorku zastupuje 114 odborných společností.
* Výbor pro mezinárodní účetní standardy (IASC) byl založen v Londýně v roce 1973.
* Organizace pro hospodářskou spolupráci a rozvoj (OECD).
* Evropské hospodářské společenství.
IASC byl průkopníkem. V roce 2001 se transformovala na Radu pro mezinárodní účetní standardy (IASB) a převzala odpovědnost za další fázi koordinace.
Jak IASC a IASB mění pravidla hry
Pokrok je pomalý, ale jistý. Do roku 1999 IASC sestavil seznam „základních standardů“. Nejsou to jen doporučení. Stávají se de facto souborem pravidel pro globální finance.
První uživatelé byli nuceni tyto standardy dodržovat. Burzy cenných papírů v Londýně a Hongkongu vyžadují, aby zahraniční společnosti, které kotují své akcie, splňovaly standardy IASC. To je obrovské vítězství pro standardizaci.
Reálný je i politický tlak. Ministři financí zemí G7 (Kanada, Francie, Německo, Itálie, Japonsko, Spojené království a USA) tyto standardy schválili. Chtějí jednotná pravidla.
Tento tlak má skutečné důsledky pro Spojené státy. Rada pro finanční účetní standardy (FASB) zrušila kontroverzní metodu „sdružování zájmů“ při fúzích a akvizicích. Tento přístup umožnil společnostem kombinovat bez uznání určitých nákladů, což investorům ztěžovalo pochopení skutečných nákladů na akvizici. Jeho konvergence přiblížila US GAAP standardům IASC. Americký institut certifikovaných veřejných účetních (AICPA) veřejně podporuje úsilí IASC o nalezení závazných globálních pravidel.
Past dobrovolnosti
Ale buďme upřímní: tento problém ještě není vyřešen.
Navzdory pozornosti, kterou standardy IASB získaly na počátku tohoto století, si Spojené státy udržely svou pozici. Zahraniční společnosti kotované ve Spojených státech musí své účetní výkazy stále řídit americkými GAAP spíše než směrnicemi Rady pro mezinárodní účetní standardy.
Dodržování standardů IASB navíc zůstává dobrovolné.
Dobrovolné normy nelze prosazovat. Pokud se Brazilci nebo brazilské společnosti rozhodnou ignorovat základní normy, neexistují žádné donucovací mechanismy, které by je dodržovaly. Vzniká tak dvouvrstvý systém. Jsme skupina společností, které dodržují transparentní a kvalitní pravidla. Hrajeme si s ostatními.
Dokud se standardy nestanou povinnými a široce implementovanými, globální účetnictví zůstane roztříštěné. Jediné, co mohou investoři udělat, je překládat z jednoho „dialektu“ do druhého, spíše než číst jeden jazyk.
Mechanismy změny jsou již připraveny. Normy byly napsány. Bez právního vymáhání však zůstávají pouze doporučeními. Ve finančním světě jsou doporučení často vnímána jako nepovinné poradenství.
Rada pro mezinárodní účetní standardy (IASB) čelí strukturálnímu slepému úhlu. Samotná pravidla jsou často kritizována za příliš široká. Interpretační směrnice zaostávají za skutečnými standardy. To ponechává velký prostor pro nejednoznačnost. Společnosti a auditoři mohou podrobnosti pouze hádat.
IASB postrádá infrastrukturu k prosazování standardů.
To není jen teoretická otázka. To je praktická překážka. Bez jasných vysvětlení trpí uniformita. Dvě společnosti v různých zemích mohou uplatňovat stejné standardy zcela odlišným způsobem. Záměrem je zajistit jednotnost. Realita je roztříštěná.
Suverenita a odpor
Tento problém má politický rozměr. Nejedná se pouze o technický účetní problém. Jurisdikce prosazují svou autoritu. Mnoho vlád není připraveno vzdát se kontroly. Stanovení účetních pravidel považují za záležitost národní suverenity.
Mezinárodní orgán nemůže snadno přepsat místní zákony. Tím vznikají třecí body. Některé regiony mohou tyto normy přijmout, ale s významnými místními úpravami. Někteří mohou být zcela proti. Cíl jednotného globálního standardu naráží na překážky národní identity a regulační nezávislosti.
Infrastruktura je prázdná
Nedostatečná infrastruktura shody je klíčovým omezením. Pravidla určuje IASB. Nekontroluje jejich dodržování. Neexistuje žádná globální „účetní policie“. To znamená, že dodržování předpisů závisí na místních regulačních orgánech. Tito regulátoři se liší ve své ochotě a schopnosti prosazovat.
Vznikne tak patchworkový systém. Na některých místech jsou pravidla IASB brána vážně. V ostatních případech jsou ignorovány nebo zkresleny. V důsledku toho jsou „globální“ standardy jen zřídka skutečně globální. Je to soubor místních výkladů, které drží pohromadě pouze naděje.
Proč je to důležité pro investory
Pro investory je tato nejednoznačnost nebezpečná. To ztěžuje srovnání. Pokud společnost A v Evropě a společnost B v Asii vykazují zisky pomocí podobných pravidel IASB, jejich údaje nemusí být srovnatelné. Výklady se různí. Vynucovací mechanismy se liší.
Nedostatek komplexních pokynů znamená, že uživatelé účetní závěrky musí číst mezi řádky. Nelze se spoléhat pouze na normy. Potřebují se ponořit do poznámek. Potřebují pochopit místní situaci. To přidává vrstvu náležité péče, která je často přehlížena.
Cílem IASB je sblížit standardy. Ale bez realizace a jasných vysvětlení zůstává sblížení pouze aspirací, nikoli realitou. Propast mezi pravidly a realitou je stále široká.
Skryté kalkulace za cenou produktu
Nemůžete stanovit cenu za něco, čemu nerozumíte. Stanovení nákladů je nudná strojovna obchodního plánování. Takto firmy odhadují náklady na výrobu produktu, servis nebo dokonce údržbu určitého oddělení. Některá čísla nám připomínají, co se již stalo. Jiní předpovídají, co se „stane“. Všichni se ale řídí stejnými pravidly. To znamená, že náklady alokované na objekt (práce, produkt, proces) musí odpovídat všem skutečným nákladům vynaloženým na tento objekt.
Pokud jsou produkty identické: Metoda postupného (procesního) účtování
Ať už vyrábíte cement nebo melete mouku, výsledek bude jednotný. Nemusíte sledovat každý pytel mouky. Vše, co potřebujete, jsou vaše celkové náklady za měsíc a vydělte je celkovým počtem vyrobených tašek. Jedná se o náklady na proces. Jedná se o nejjednodušší metodu nákladového účetnictví, protože předpokládá homogenitu produktů. Můžete shromažďovat náklady pro každou produkční činnost za určité časové období. Tato částka se zprůměruje vydělením celkových nákladů celkovou produkcí.
Tato metoda funguje pouze tehdy, pokud jednotlivé procesy produkují dosti homogenní produkt. Jedná se o kontinuální výrobu. Vychází z množství. Je to velmi jednoduché. Ale co když děláte zakázkovou práci? Tato metoda není vhodná.
Sledování individuální práce: Operativní účetní metoda
Pokud vaše oddělení zpracovává více produktů namísto jednoho proudu, možná budete chtít přejít na metodu účtování podle jednotlivých transakcí (objednávek). Zde jsou výrobní náklady rozděleny do dvou kategorií: základní náklady a režijní náklady.
Hlavní náklady jsou přímé náklady. Mohou být přiřazeny ke konkrétní dávce nebo objednávce. Přímá práce. přímé materiály. Zadávají se přímo do tabulky nákladů zakázky.
Nad hlavou je špinavá práce. Nelze je vázat na jednu konkrétní zakázku. Plat vedoucího oddělení? Režijní náklady. Elektřina pro celou dílnu? Režijní náklady. K alokaci těchto nákladů použijte režii. Je to poměr režijních sazeb k celkové produkci za dané časové období.
Rozdělení neviditelných nákladů
Pro každé výrobní oddělení můžete vypočítat samostatné režijní sazby. Pokud vaše oddělení vykonávají různé činnosti, můžete je rozdělit do homogennějších nákladových středisek, z nichž každé má své vlastní sazby. Někdy to jde ještě hlouběji. Pokud se provozní náklady jednotlivých strojů výrazně liší z hlediska spotřeby energie, údržby a odpisů, je vhodné uplatnit samostatné sazby.
Výroba těchto center není homogenní, takže nelze jednoduše počítat jednotky produkce. Výkon lze měřit ve strojohodinách nebo přímou pracovní dobu. Jakmile určíte tuto sazbu, můžete ke každé objednávce připočítat režijní náklady.
Příklad: Pokud je režijní sazba 3 $ za strojovou hodinu a objednávka č. 7128 využívá 600 strojových hodin, přidělte režijní náklady ve výši 1 800 $ pouze této objednávce.
Ale počkej. Existují také podpůrná oddělení. Údržba. Kontrola kvality. Čištění. Výroba elektřiny. Nepoužívají se k vytváření produktů. Podporují ty, kteří tvoří. Odhadněte a přidělte náklady výrobním oddělením v poměru ke službám, které každé oddělení obdrží. Tyto alokované náklady jsou započítány do režijních sazeb oddělení.
Mimo množství: Metoda kalkulace nákladů podle činností
Co když se náklady nezvýší úměrně se zvýšením výkonu? Activity-Based Costing vstupuje v platnost. Tento přístup uznává, že mnoho nákladů je řízeno jinými faktory, než je objem výroby. Prvním krokem je identifikace činností, které generují náklady. Náklady na každou činnost jsou poté odhadnuty a vyjádřeny jako průměr na jednotku činnosti.
Manažeři mohou tyto průměry použít ke snížení plýtvání. Pokud chcete cenu konkrétního produktu, můžete odhadnout počet jednotek aktivity použitých pro tento produkt a vynásobit je průměrnými náklady.
Představte si produkt sestavený ze šesti částí. Údržba jako součást produktové řady stojí 100 USD za díl ročně. To je 600 dolarů ročně bez ohledu na objem výroby. I když nic nevyrobíte, stejně budete muset zaplatit 600 dolarů.
Připočtěme náklady stran. Pokud vaše výrobní dávka stojí v průměru 100 USD na dávku, použití šarže 1 000 jednotek stojí 0,10 USD za jednotku.
Přidejme provozní dobu stroje. Pokud strojová hodina stojí v průměru 12 USD za strojovou hodinu a řada vyžaduje 15 hodin, je to 180 USD za šarži. Děleno 1 000 jednotkami, dostaneme 0,18 $ za jednotku.
Pokud je objem výroby 10 000 jednotek, náklady na servis produktu jsou 0,06 USD za jednotku. Cena za dávku je 0,10 $. Cena za stroj je 0,18 USD. Celkový? 0,34 USD za jednotku. Přidejte materiály. Patří sem i další skryté aktivity, které jste dosud nesledovali.
Bere váš současný cenový model v úvahu náklady na údržbu produktové řady, nebo pouze vytváříte předpoklady založené na práci a materiálech? Rozdíl mezi ziskem a ztrátou často spočívá v detailech, kterých si ostatní nevšimnou.
Realita předprodukčních odhadů
Znalost skutečných nákladů na produkt před jeho výrobou se zřídkakdy sníží na jednoduché přidání. Nejčastěji se jedná o kvalifikovaný odhad. Ať už používáte kalkulaci založenou na aktivitě, procesu nebo objednávce, můžete místo skutečných dat používat odhady.
Procesní kalkulace přiděluje náklady podle postupu výroby. Kalkulace objednávky zaznamenává částku vynaloženou na konkrétní objednávku. Problém je však v tom, že režie obou metod je obvykle předem určena. Odrážejí průměrné plánované režijní náklady.
Proč? Protože skutečné režijní náklady závisí na celkové provozní efektivitě a špičkových objemech. Jedná se o vnější vibrace. Nejsou omezeny na jednu objednávku. Pokud tyto výkyvy změní výši režijních nákladů účtovaných konkrétní zakázce, informace o nákladech se stanou irelevantními. Výsledkem je, že místo užitečného signálu získáte „šum“.
Mnoho společností jde dále. Nejen odhadují, ale vytvářejí rutinní odhady pro každý typ materiálu, každou operaci a každý produkt. Jedná se o standardní náklady. Vaše čísla jsou snadno dostupná, když je potřebujete. Slouží také jako měřítko pro následné reportování výkonnosti.
Služby také něco stojí
To se netýká jen továren. Poskytovatelé služeb používají podobné metody pro stanovení a odhad nákladů.
Vezměte si například reklamní agenturu nebo poradenskou firmu. Sledují náklady na objednávky. To se provádí pro zajištění přesné fakturace klientů a také pro posouzení ziskovosti jednotlivých klientů. Mechanika je stejná: sledujte své náklady, stanovujte sazby a ujistěte se, že jsou zachovány vaše marže.
Kompletní kalkulace versus variabilní kalkulace
Výše uvedená metoda se nazývá úplná kalkulace nebo absorpční kalkulace. Režijní náklady zahrnují rezervy na „veškeré“ výrobní náklady.
Stejné metody lze upravit pro variabilní kalkulaci. V tomto modelu jsou do výrobních nákladů zahrnuty pouze variabilní výrobní náklady.
Rozdíly v chování jsou následující:
– Variabilní náklady rostou nebo klesají podle objemu výroby.
– Celkové fixní náklady zůstávají konstantní (v normálním rozmezí) na různých úrovních objemu.
Ve variabilních nákladech jsou jednotkové náklady jednoduše průměrné variabilní náklady na výrobu produktu. Často je užitečnější pro krátkodobá manažerská rozhodnutí než průměrné celkové náklady.
Zvažme volbu ve prospěch výroby velkého množství zboží. Management potřebuje odhadnout náklady na větší šarži hotových výrobků ve skladu. Růst zásob vede ke zvýšení variabilních nákladů. Fixní výrobní náklady nejsou obecně ovlivněny.
Když rozhodnutí způsobí změnu fixních nákladů společnosti, je tato změna zřídka úměrná objemu. Průměrná hodnota fixních nákladů není dostatečným základem pro posouzení dopadu takových rozhodnutí na náklady. Variabilní kalkulace eliminuje pokušení používat průměrné fixní náklady místo variabilních nákladů.
Past IFRS/US GAAP
I když používáte variabilní náklady pro interní rozhodnutí správy, stále musíte sledovat fixní režijní náklady a poskytovat dodatečné sazby pro fixní režijní náklady. To je nezbytné pro měření nákladů alokovaných na zásoby na konci roku.
Proč je tento krok navíc nutný? Podle obecně uznávaných účetních zásad (GAAP) ve Spojených státech a ve většině ostatních zemí externí finanční výkaznictví měří zásoby v plné ceně produktu.
Nemůžete uniknout pozornosti finančních úřadů a akcionářů. Co by ale měl dělat manažer, který stojí před cenovým dilematem? Variabilní náklady přinášejí přehlednost. Eliminujte „šum“. Zachovány jsou pouze ty části nákladů, které se liší v závislosti na objemu.
Alternativa je zřejmá. Získejte přesné externí zprávy a kompletní kalkulaci. Variabilní náklady vám pomohou činit chytřejší obchodní rozhodnutí. Budete se muset vypořádat s oběma přístupy.