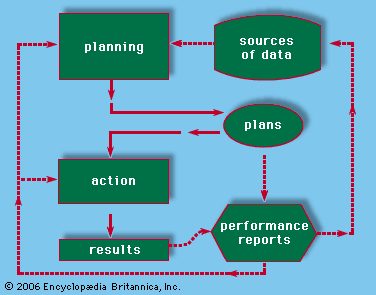
Contabilidade é o desenvolvimento e análise sistemáticos dos assuntos econômicos de uma organização. Não se trata apenas de uma análise de números. É o processo de criar uma imagem de onde uma empresa está e para onde está indo. Os gerentes usam esses dados para controlar as operações. Os proprietários o utilizam para avaliar o desempenho. Credores e fornecedores utilizam-no para decidir quanto crédito conceder. Os governos o utilizam para determinar obrigações fiscais. Até mesmo os clientes podem consultar os livros quando os contratos exigem preços baseados em custos.
A saída deste processo cai em dois baldes. A maior parte é histórica. O contador registra o que já aconteceu. Eles observam as atividades, registram seus efeitos e os resumem em relatórios. O resto é preditivo. Estas são previsões e planos para períodos atuais e futuros.
A contabilidade se aplica a qualquer entidade. Ele rastreia as operações econômicas de países inteiros. Este artigo se concentra na contabilidade empresarial.
Os objetivos e características dos relatórios financeiros
O principal objetivo dos relatórios financeiros é fornecer informações úteis aos investidores, credores e outras partes interessadas. O sistema contábil ideal ajuda as partes interessadas a prever os valores, o prazo e a incerteza dos fluxos de caixa futuros. Também divulga detalhes sobre os recursos económicos e as reivindicações desses recursos.
As partes interessadas exigem agora mais do que apenas números. Há uma pressão crescente por informações sobre os impactos sociais. As empresas relatam cada vez mais sobre riscos ambientais, condições dos funcionários, envolvimento da comunidade e segurança do consumidor. Grande parte destes relatórios continua a ser voluntária, especialmente nos Estados Unidos.
Os dados quantitativos são agora complementados por descrições verbais precisas dos objetivos de negócios. Nos EUA, as empresas cotadas na bolsa devem incluir uma “discussão e análise da gestão” (MD&A) nos seus relatórios anuais. Este documento resume o desempenho histórico. Também inclui informações prospectivas.
Para os contadores, duas características definem informações úteis.
- Relevância
- Confiabilidade
Relevância significa que a informação pode potencialmente alterar uma decisão. Ajuda a melhorar as previsões de eventos futuros. Isso confirma o resultado das previsões anteriores. Deve estar disponível antes que uma decisão seja tomada.
Confiabilidade significa que a informação é verificável, representativamente fiel e neutra. Neutralidade é a chave. As informações contábeis não devem ser selecionadas para beneficiar uma classe de usuários e negligenciar outras.
Existe uma compensação entre relevância e confiabilidade. Mas a falta de informação é considerada insuficiente para a tomada de decisões.
As informações contábeis também devem ser comparáveis e consistentes. A comparabilidade permite comparar duas empresas do mesmo setor em um único momento. A consistência permite comparar a mesma empresa durante um período de tempo.
Os relatórios financeiros devem geralmente satisfazer o princípio da divulgação completa. Qualquer informação que possa influenciar um decisor informado deve ser divulgada claramente nas demonstrações financeiras.
Demonstrações Financeiras da Empresa
O principal resultado da contabilidade financeira é o demonstrativo financeiro anual. Ele contém três componentes principais.
- O balanço
- A demonstração de resultados
- A demonstração dos fluxos de caixa
Em algumas jurisdições, demonstrações financeiras resumidas estão disponíveis ou são exigidas trimestralmente. Esses relatórios são enviados a investidores e outras pessoas fora do grupo de gestão.
Algumas empresas publicam essas declarações online. Nos Estados Unidos, as empresas públicas podem ser acessadas através do site da Securities and Exchange Commission (SEC). A preparação destes relatórios enquadra-se na contabilidade financeira.
Os economistas veem a renda de maneira diferente dos contadores. Para os economistas, a renda é simples. A mudança em um ativo durante um período de tempo. Não inclui fundos adicionados ou retirados pelo proprietário. Mede quanto uma empresa pode gastar hoje, mantendo inalterados os seus ativos reais no final do ano.
Vejamos um exemplo básico. Se o patrimônio líquido aumentar de US$ 1.000 para US$ 1.200 e a empresa pagar um dividendo de US$ 100, a receita econômica será de US$ 300. Obtenha o valor final ($ 1.200), subtraia o valor inicial ($ 1.000) e some o que foi retirado ($ 100). É muito bonito. É baseado em valores.
Os contadores contestam isso. Eles acharam os “padrões de valor” muito confusos. Confiamos demasiado na especulação futura. O valor futuro é difícil, senão impossível, de ser verificado de forma independente. É por isso que eles usam uma “abordagem transacional”.
A abordagem de transação para a receita
Neste sistema, as receitas só são reconhecidas quando ocorre uma transação genuína com uma parte externa. A receita é reconhecida quando o trabalho é concluído, as mercadorias entregues e os clientes são faturados. Não se trata de “quanto” algo vale. Isto é sobre o que realmente aconteceu.
Este método requer dois tipos de estimativas.
- Estimativas de receita: Quanto dinheiro você recebe?
- Estimativas de despesas: Quais recursos foram utilizados para gerar essa receita?
Estimar a renda é meio fácil. Mas ainda carrega julgamento. O maior risco são as dívidas incobráveis. Você precisa estimar quanto do total de vendas não será pago. Os clientes não podem pagar. Também podemos devolver produtos com defeito. Você deve antecipar essa perda.
Estimar custos é mais complicado. Geralmente são baseados em custos históricos. O lucro líquido é essencialmente a diferença entre os rendimentos recebidos e o custo dos recursos consumidos. A parte mais difícil é determinar quanto do custo do ativo foi gasto nesse período.
Depreciação e valor da propriedade
Nem todos os ativos desaparecem de uma só vez. Alguns se desgastam com o tempo. É aqui que a depreciação entra em jogo.
A depreciação é o custo da parte de um ativo que é usada para gerar receita durante um período de tempo. No balanço patrimonial, os ativos são apresentados ao custo de aquisição original menos depreciação. Esta provisão representa uma percentagem da vida económica total do bem utilizado.
Para estimar os custos de depreciação, você precisa antecipar duas coisas:
* O tempo durante o qual o ativo fornece um serviço útil.
* Capacidade de atendimento utilizada para cada período.
Os contadores raramente usam física complexa para resolver esse problema. Eles usam uma fórmula simples. Os dois mais comuns são:
- Depreciação linear: Registre o mesmo valor de despesas a cada ano. É previsível e chato.
- Depreciação com taxas decrescentes: Registre mais despesas nos primeiros anos do que nos anos posteriores. Aqui, a suposição é que o valor ou a eficiência do ativo diminuirá com o tempo.
Essas estimativas são verificadas por auditores independentes. O trabalho deles é garantir que a fórmula seja estável e aplicada de forma consistente ano após ano. Se a empresa mudar sua abordagem de forma injustificada, esses números perderão o significado.
Custo dos produtos vendidos e estoque
A depreciação não é a única contabilidade que possui múltiplos princípios de mensuração. O Custo dos Produtos Vendidos (CPV) segue uma lógica semelhante.
Calcule o custo dos produtos vendidos começando com o custo total dos produtos disponíveis para venda. Esta é a soma:
1. O custo do estoque inicial.
2. Custos de aquisição de produtos no período.
Em seguida, precisamos dividir esse valor. Isso pode ser dividido em custo dos produtos vendidos e custo do estoque final. Dependendo de como você avalia seu estoque final, os valores do custo dos produtos vendidos (CPV) podem mudar. Isso altera o lucro líquido. O valor do imposto que você paga muda de acordo.
A escolha do método de avaliação do estoque (FIFO, LIFO ou média ponderada) é importante. Cada um trata a transferência de bens de forma diferente. Cada um impacta o resultado.
“A receita é medida quando o trabalho do cliente externo é concluído, as mercadorias são entregues ou o cliente é faturado.”
Esta afirmação representa a crença do contador. Não se trata de potencial. É sobre transação. Mas mesmo este acordo é baseado em estimativas. dívidas incobráveis. Vida patrimonial. Fluxo de estoque.
Os números nos relatórios anuais parecem fortes. Eles são precisos ao centavo. Mas baseiam-se em especulações sobre o futuro. Essas suposições devem ser compreendidas. Caso contrário, o que você está lendo é ficção disfarçada de fato.
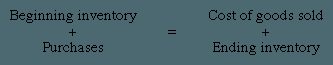
Os contadores usam três métodos principais para reduzir os custos de estoque. Primeiro a entrar, primeiro a sair (FIFO). É o último a entrar, primeiro a sair (LIFO). e custos médios.
LIFO é amplamente utilizado nos Estados Unidos. O Internal Revenue Service (IRS) também o aceita para fins de imposto de renda. E quanto à maioria dos outros países? Eles seguem o FIFO ou variação de custo médio.
Aqui está o problema. O custo médio e o FIFO produzem resultados muito semelhantes. Então, ao tentar entender como os preços mudam entre os livros, basta olhar para FIFO e LIFO.
Como o First In, First Out (FIFO) realmente funciona
Crie um novo lote sempre que comprar um produto. Cada lote tem um preço especial.
O custo dos produtos vendidos (CPV) primeiro que entra, primeiro que sai não é uma suposição. Este é um cálculo. Você pode começar com seu inventário mais antigo. Em seguida, adicione o antigo. Continue até que o volume de vendas seja alcançado.
Fora de estoque? Isso lhe dará o preço do último lote comprado. Este é o último.
Pense em uma mercearia. O leite da prateleira de baixo é mais antigo que o leite da prateleira de cima. Venda primeiro o leite velho. Isto é o que o FIFO faz.
Exemplos específicos
Vejamos os números. Número real.
Digamos que seu estoque original e sua situação de compra sejam os seguintes:
- Lote A: 100 peças, US$ 10 cada
- Lote B: 100 peças, US$ 12 cada
- Lote C: 100 peças, US$ 14 cada
Se você vendeu 150 unidades, FIFO significa que você vendeu:
– Lote A de 100 peças (US$ 1.000)
– Lote B, 50 peças (US$ 600)
O custo dos produtos vendidos é de $ 1.600.
Qual é o seu estoque final? Isto inclui as restantes 50 unidades do Lote B e todas as 100 unidades do Lote C. Estes são os custos mais recentes.
Isto é importante. Por que? Isso ocorre porque em um ambiente inflacionário, o FIFO reduz o custo dos produtos vendidos. Números mais antigos e mais baratos são usados. Isso significa que os lucros reportados aumentarão. Mas também significa aumentar os impostos.
O oposto da regra LIFO. Use o valor de preço mais recente e mais caro para os produtos vendidos. Os lucros serão menores. impostos mais baixos.
Seu lucro líquido irá variar dependendo do método que você escolher. Isso altera o valor do imposto a ser recolhido. Muda a percepção dos investidores sobre a eficiência da empresa.
Não existe uma resposta “certa”. As opções são apenas diferentes.
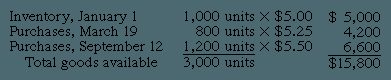
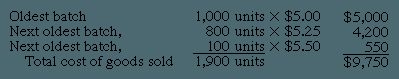
O status do seu estoque final varia dependendo do método de contabilidade usado. FIFO (primeiro a entrar, primeiro a sair) significa que o mais velho sai primeiro do prédio. Assim o mais novo fica na prateleira.
Neste caso, a empresa transferiu 1.900 unidades. Existem também 1.100 unidades em estoque.
O FIFO assume que o primeiro item comprado é o primeiro item vendido, portanto os 1.100 itens restantes são avaliados pelo preço de compra mais recente. Esse preço é $5,50 por unidade.
Portanto, o valor final do estoque é:
1.100 unidades x US$ 5,50 = US$ 6.050
É muito simples. A “última” compra permanece na contabilidade. A “primeira” compra passa a ser o custo dos produtos vendidos.
Por que o LIFO inverte o script?
A seguir, vamos dar uma olhada em LIFO (último a entrar, primeiro a sair). Este método assume o oposto. A suposição é que os produtos mais novos sejam vendidos primeiro.
Isso é importante. Bastante.
Com o LIFO, seus custos atuais são comparados às receitas atuais. No método LIFO, custo dos produtos vendidos consiste primeiro nas compras recentes. Depois o próximo mais recente. Continue empilhando até atingir o número total de vendas.
Aqui o total é de 1.900 unidades.
Portanto, não há necessidade de consultar o estoque antigo para encontrar o custo LIFO das mercadorias vendidas. Você olha as últimas compras. Comece com a data de compra mais recente e some o valor regressivamente até contar 1.900 itens.
Qual é a principal diferença? A FIFO deixa em estoque os produtos mais novos e caros. O UEPS empurra imediatamente esses novos custos para a coluna de despesas.
À medida que os preços sobem, o UEPS apresenta despesas mais elevadas e reduz o rendimento tributável. Com o FIFO, as despesas serão menores e os lucros reportados serão maiores.
O mecanismo é simples. Trata-se apenas de quais unidades você declara como “vendidas” primeiro.
No exemplo FIFO, sabemos o valor final do estoque (US$ 6.050). Se necessário, você pode calcular o custo das mercadorias vendidas de volta.
Use LIFO para começar com a quantidade de vendas (1.900 unidades) e aplicar o preço mais recente a ela. O cálculo segue o cronograma de compra na ordem inversa.
O resultado são dados de CPV que refletem os preços de mercado recentes, em vez dos custos históricos no início do ano.
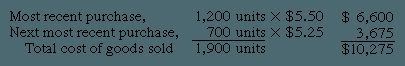
Estimativa do estoque final usando o método LIFO
O método último a entrar, primeiro a sair (LIFO) inverte o cálculo. Os produtos que vendemos são os produtos mais recentes. Os itens deixados nas prateleiras são os mais antigos. Isso cria um valor especial de balanço.
O custo final do estoque reflete o preço da unidade mais antiga disponível. Não reflete os custos atuais de substituição. Tudo remonta ao início deste ano. Ou mais.
Vamos considerar um cenário simples. A empresa começou com 1000 unidades. Preço $ 5 cada. São US$ 5.000.
Eles compram mais o ano todo. Uma compra inclui 100 peças ao preço de US$ 5,25. Isso adiciona $ 525 ao total.
Se sua empresa usa LIFO desde o primeiro dia, o estoque final consiste nos primeiros 1.000 itens. Mais as 100 unidades da primeira compra. O total é de $ 5.525.
Por que isso é importante? Porque a inflação aumenta os preços. LIFO mantém custos mais antigos e mais baratos em estoque. Custos novos e mais elevados são transferidos para o custo dos produtos vendidos. Isso reduz o lucro tributável. Mas também significa que o estoque parece menor no papel. Você não sabe o verdadeiro valor presente daquilo que está deixando para trás.
Este método pode distorcer as comparações. As empresas que usam LIFO parecem diferentes das empresas que usam FIFO (primeiro a entrar, primeiro a sair). O valor muda dependendo do momento da compra. ao vender.
Por que as empresas multinacionais precisam de uma linguagem financeira comum
O capital não se preocupa com fronteiras. Mas existem regras por trás disso.
Padrões contabilísticos uniformes são essenciais para o bom funcionamento da economia global. Não se trata apenas da boa aparência da planilha. Isto visa reduzir os enormes custos de fazer negócios além-fronteiras e tornar os mercados internacionais realmente eficientes. O dinheiro se move mais rápido quando os investidores podem comparar iguais.
Essa busca pela consistência não acontece isoladamente. É impulsionado pela ascensão de empresas multinacionais e pelo crescimento explosivo dos mercados de capitais internacionais. Consideremos o colapso da União Soviética e a criação da União Monetária Europeia ou NAFTA. Estas mudanças forçam os PMA a abrir as suas portas e a falar a mesma linguagem económica que outros países, a fim de atrair investimento estrangeiro.
Os números ainda não batem
Ainda hoje, as diferenças técnicas são óbvias. Você não saberia disso pelas manchetes, mas a forma como os países avaliam os ativos pode mudar o quadro geral da saúde de uma empresa.
Na Grã-Bretanha, os preços dos imóveis são geralmente determinados pelos preços correntes de mercado. Nos Estados Unidos? Isso foi considerado muito pouco confiável. Nós nos limitamos aos custos históricos. Se você comprou um prédio em 1950, seu valor contábil será o valor de 1950, não o valor atual.
Depois, há o Japão. O cálculo das pensões concentra-se no fluxo de caixa. Nós? Estamos obcecados com dívidas futuras.
Estas não são peculiaridades menores. Eles podem afetar o valor dos títulos, dos estoques e até do ágio. Algumas jurisdições dão às empresas ampla margem de manobra na escolha das suas regras. Outros são difíceis. As diferenças nos impostos diferidos, nos pagamentos de leasing e nos custos de investigação são suficientes para dificultar a tarefa dos auditores.
Divulgação e aplicação: barreiras ocultas
O maior obstáculo não é apenas a matemática. Isto é cultura.
Os relatórios financeiros são um espelho que reflecte o sistema jurídico, a língua e a história económica de um país. A Alemanha e o Japão têm historicamente exigido muito menos divulgação do que os Estados Unidos e a Grã-Bretanha. Por que? Porque as suas economias dependem do capital de alguns grandes bancos. Se os bancos sabem o que está acontecendo, o público não precisa saber.
Mas as coisas mudaram. As regulamentações estão a tornar-se mais rigorosas à medida que as empresas europeias e japonesas começam a angariar capital junto de um conjunto mais vasto de investidores. Os governos de ambas as regiões reconhecem que a abertura é essencial para o funcionamento do capitalismo moderno. Os requisitos de relatórios tornaram-se mais rigorosos.
Mas os esforços de fiscalização são irregulares. Alguns países regulamentam ativamente os livros. Algumas pessoas deixam as empresas deslizarem. Isto torna quase impossível comparar a “qualidade” dos rendimentos transfronteiriços sem uma contabilidade forense detalhada.
A luta por padrões transnacionais
Os padrões nacionais estão tão arraigados que a contabilidade verdadeiramente “internacional” não apareceu simplesmente. Foi construído por um grupo que tentava conectar esses sistemas díspares.
Jogadores-chave são contratados para lidar com tarefas pesadas.
* Federação Internacional de Contadores, com sede em Nova York, representando 114 sociedades profissionais.
O International Accounting Standards Committee (IASC) foi fundado em Londres em 1973.
* Organização para a Cooperação e Desenvolvimento Económico (OCDE).
Comunidade Económica Europeia.
O IASC é pioneiro. Em 2001, evoluiu para o International Accounting Standards Board (IASB) e assumiu a responsabilidade pela próxima fase de coordenação.
Como o IASC e o IASB estão mudando o jogo
O progresso é lento, mas constante. Em 1999, o IASC elaborou uma lista de “normas fundamentais”. Estas não são apenas sugestões. Estas estão a tornar-se o conjunto de regras de facto das finanças globais.
Os primeiros adotantes foram forçados a seguir. As bolsas de valores de Londres e Hong Kong exigem que as empresas estrangeiras cotadas cumpram as normas IASC. Esta é uma grande vitória para a padronização.
A pressão política também é real. Os ministros das finanças dos países do G7 (Canadá, França, Alemanha, Itália, Japão, Grã-Bretanha e Estados Unidos) aprovaram estas normas. Eles querem regras uniformes.
Esta pressão tem consequências reais para os Estados Unidos. O Financial Accounting Standards Board (FASB) eliminou a controversa “união de interesses” para combinações de negócios. Esta abordagem permite que as empresas se fundam sem reconhecer certos custos, dificultando a compreensão dos verdadeiros custos da aquisição pelos investidores. Eliminá-lo aproximaria os US GAAP dos padrões do IASC. O Instituto Americano de Contadores Públicos Certificados apoia publicamente os esforços do IASC para buscar regras globais aplicáveis.
A armadilha voluntária
Mas sejamos claros: este problema ainda não está resolvido.
Apesar da atenção que as normas do IASB receberam no início deste século, os Estados Unidos mantiveram a sua posição. As empresas estrangeiras cotadas nos EUA devem ainda ajustar a sua contabilidade aos US GAAP e não às recomendações do International Accounting Standards Board.
Além disso, o cumprimento das normas do IASB ainda é voluntário.
Padrões voluntários não podem ser aplicados. Se os brasileiros ou as empresas brasileiras decidirem ignorar os padrões básicos, não haverá força para fazê-los cumprir. Isso cria um sistema de duas camadas. Somos um grupo empresarial que segue regras transparentes e de alta qualidade. Brinque com outras pessoas.
Até que seja obrigatória e amplamente implementada, a contabilidade global permanecerá fragmentada. Tudo o que os investidores podem fazer é traduzir entre dialetos em vez de ler um único idioma.
Os mecanismos de mudança já estão prontos. Os padrões estão escritos. Mas sem aplicação legal, são apenas diretrizes. No mundo financeiro, as diretrizes são frequentemente vistas como recomendações.
O International Accounting Standards Board (IASB) enfrenta um ponto cego estrutural. As próprias regras são frequentemente criticadas por serem demasiado amplas. As diretrizes interpretativas ficam aquém dos padrões reais. Isso deixa muito espaço para ambiguidade. As empresas e os auditores só podem adivinhar os detalhes.
O IASB não possui a infra-estrutura para garantir a aplicação.
Esta não é apenas uma questão teórica. É um obstáculo prático. Sem explicações claras, a consistência é prejudicada. Duas empresas em países diferentes podem aplicar os mesmos padrões de maneiras completamente diferentes. A intenção é uniformidade. A realidade está fragmentada.
Soberania e resistência
A questão tem uma dimensão política. Esta não é apenas uma questão técnica de contabilidade. As jurisdições afirmam sua autoridade. Muitos governos não estão dispostos a abrir mão do controle. Consideram que a fixação de regras contabilísticas é uma questão de soberania nacional.
Um organismo internacional não pode facilmente ignorar as leis locais. Isso cria pontos de atrito. Algumas regiões podem adotar estas normas, mas com modificações locais significativas. Alguns podem ser totalmente contra. O objectivo de uma norma global comum esbarra em obstáculos de orgulho nacional e independência regulamentar.
A infraestrutura está vazia
A falta de infraestrutura de fiscalização é uma limitação importante. O IASB define as regras. Não os policia. Não existe uma polícia contábil global. Isto significa que a conformidade depende das autoridades reguladoras locais. Esses reguladores variam em sua disposição e capacidade de fazer cumprir.
Isso cria um sistema de retalhos. Em alguns lugares, as regras do IASB são levadas a sério. Em outros casos, são ignorados ou distorcidos. Como resultado, os padrões “globais” raramente são padrões verdadeiramente globais. É uma coleção de interpretações locais unidas pela esperança.
Por que isso é importante para os investidores
Para os investidores, esta ambiguidade é perigosa. Isso torna as comparações difíceis. Se a Empresa A na Europa e a Empresa B na Ásia reportarem os seus lucros utilizando regras IASB semelhantes, os seus números poderão não ser comparáveis. As interpretações diferem. A aplicação difere.
A falta de abrangência das orientações significa que os utilizadores das demonstrações financeiras devem ler nas entrelinhas. Você não pode confiar apenas em padrões. Eles têm que cavar nas notas. Eles precisam entender a situação local. Isso adiciona um nível de devida diligência que muitas vezes é esquecido.
O objetivo do IASB é a convergência. Mas sem implementação e explicações claras, a convergência é uma aspiração. Não é verdade. A distância entre as regras e a realidade ainda é grande.
Os cálculos ocultos por trás dos preços dos produtos
Você não pode colocar um preço em algo que você não entende. Descobrir os custos é a enfadonha sala de máquinas do planejamento de negócios. É assim que as empresas estimam os custos de fabricação de um produto, atendimento ou mesmo manutenção de determinado departamento. Alguns números nos lembram o que aconteceu. Alguns prevêem o que “acontecerá”. Mas todos seguem as mesmas regras. Isto significa que os custos atribuídos a um objeto (obra, produto, processo) devem corresponder a todos os custos efetivamente incorridos para esse objeto.
Se os produtos forem idênticos: Custeio do processo
Se você estiver fazendo cimento ou moendo farinha, o resultado será uniforme. Você não precisa rastrear cada saco de farinha. Basta saber a fatura total do mês e dividir pelo total de sacolas produzidas. Este é o custo do processo. Este é o método de custeio mais simples porque pressupõe uniformidade. Você pode coletar custos para cada atividade de produção em um período específico. Este valor é calculado novamente dividindo os custos totais pela produção total.
Isto só funciona se os processos individuais produzirem produtos razoavelmente consistentes. Esta é uma produção contínua. É baseado na quantidade. É muito simples. Mas e se você fizer um trabalho personalizado? Este método falhou.
Acompanhamento de trabalho personalizado: custo de ordem de serviço
Se o seu departamento processar vários produtos em vez de um único Stream, você poderá mudar para o custo por ordem de serviço. Aqui, os custos de fábrica são divididos em duas categorias: custos principais e despesas gerais.
Os custos principais são custos diretos. Pode ser rastreado até um lote específico ou lote de trabalho. Mão de obra direta. matéria direta. Eles são inseridos diretamente na tabela de custos da ordem de serviço.
Overhead é a coisa confusa. Não pode estar vinculado a um trabalho. O salário do supervisor do departamento? Sobrecarga. A eletricidade para todo o andar? Sobrecarga. Use despesas gerais para alocar esses custos. É a relação entre as taxas de custos indiretos e a produção total durante um período de tempo.
Alocando os custos invisíveis
Você pode calcular taxas de custos indiretos separadas para cada departamento de fabricação. Se seus departamentos possuem operações variadas, você pode dividi-los em centros de custos mais homogêneos, cada um com seus preços. Às vezes é ainda mais profundo. Se os custos operacionais de máquinas individuais diferirem significativamente em termos de consumo de energia, manutenção e depreciação, faz sentido aplicar taxas separadas.
A produção desses centros não é uniforme, então não dá para contar apenas as unidades. A produção pode ser medida em horas-máquina ou horas de mão de obra direta. Depois de determinar esse preço, você pode adicionar despesas gerais a cada trabalho.
Exemplo: se os custos indiretos forem de US$ 3 por hora de máquina e o trabalho número 7128 usar 600 horas de máquina, aloque US$ 1.800 de custos indiretos somente para esse trabalho.
Mas espere. Existe também um departamento de suporte. Manutenção. Controle de qualidade. limpar. Produção de energia. Eles não são usados para criar produtos. Eles apoiam aqueles que o fazem. Estime e aloque custos aos departamentos de produção com base na proporção de serviços recebidos por cada departamento. Esses custos alocados são considerados nas taxas de despesas gerais do departamento.
Além da quantidade: custeio baseado em atividades
E se os custos não aumentarem à medida que a quantidade do produto aumenta? Insira Custo Baseado em Atividades. Esta abordagem reconhece que muitos custos são causados por outros factores que não o volume de produção. O primeiro passo é identificar as atividades que geram custos. O custo de cada atividade é então estimado e expresso como um valor médio por unidade de atividade.
Os gerentes podem usar essas médias para reduzir o desperdício. Se quiser o preço de um produto específico, você pode estimar o número de unidades de atividade em uso para esse produto e multiplicá-lo pelo custo médio.
Considere um produto montado com seis peças. Custa US$ 100 por ano por componente para mantê-lo na linha de produtos. São US$ 600 por ano, independentemente do valor. Mesmo que você não produza nada, ainda terá que pagar US$ 600.
Adicione custos de lote agora. Se seus custos gerados por lotes de produção são em média US$ 100 por lote, usar um lote de 1.000 unidades custa US$ 0,10 por unidade.
Adicione tempo de máquina. Se os custos por hora forem em média de US$ 12 por hora de máquina e um lote exigir 15 horas, isso significa US$ 180 por lote. Divida por 1.000 unidades e você receberá $ 0,18 por unidade.
Se a produção for de 10.000 unidades, o custo de manutenção do produto será de US$ 0,06 por unidade. O custo do lote é de $ 0,10. A máquina custou US$ 0,18. Todos? $ 0,34 por unidade. Adicione os materiais. Também inclui outras atividades ocultas que você ainda não seguiu.
O seu modelo de precificação atual leva em consideração o custo de manutenção da sua linha de produtos ou você está apenas fazendo suposições com base na mão de obra e nos materiais? A diferença entre lucros e perdas muitas vezes está nos detalhes que os outros não percebem.
A realidade das estimativas de pré-produção
Conhecer o verdadeiro custo de um produto antes de ser fabricado raramente requer uma simples adição. Este é principalmente um palpite fundamentado. Quer você use o custeio baseado em atividades, o custeio de processos ou o custeio de ordens de serviço, você pode estar usando estimativas em vez de recebimentos reais.
O custeio do processo aloca custos à medida que a produção avança. O custo da ordem de trabalho registra o valor gasto em um trabalho específico. Contudo, o problema aqui é que os custos indiretos usados em ambos os métodos são geralmente predeterminados. Estes refletem uma sobrecarga média planejada.
Por que? Isso ocorre porque os custos indiretos reais dependem da eficiência operacional geral e do volume de pico. Estas são variações externas. Eles não estão limitados a um trabalho. Se essas variações alterarem os custos indiretos alocados para um determinado trabalho, as informações de custo tornam-se irrelevantes. Você acaba com ruído em vez de sinal.
Muitas empresas vão além. Eles não apenas estimam. Eles criam estimativas de rotina para todos os tipos de materiais, todas as operações e todos os produtos. Esses são custos padrão. Seu número é facilmente acessível quando você precisar. Eles também servem como referência para relatórios de desempenho posteriores.
Os serviços também têm custos
Isto não se aplica apenas às fábricas. Os prestadores de serviços utilizam métodos semelhantes para descobrir e estimar custos.
Pense em uma agência de publicidade. Ou uma empresa de consultoria. Eles mantêm registros de custos de trabalho. Isso é feito para garantir o faturamento preciso dos clientes. Isso também é feito para avaliar a rentabilidade das contas individuais. O mecanismo é o mesmo. Acompanhe sua entrada. Você atribui taxas. Você vê se a margem se mantém.
Custeio Total versus Custeio Variável
O método acima é chamado de custeio total ou custeio por absorção. As despesas gerais incluem provisões para “todos” os custos de fabricação.
Esses mesmos métodos podem ser adaptados ao custeio variável. Neste modelo, apenas os custos variáveis de fabricação são incluídos nos custos do produto.
As diferenças comportamentais são as seguintes:
– Os custos variáveis aumentam ou diminuem de acordo com a produção.
– Os custos fixos totais permanecem constantes (na faixa normal) em diferentes níveis de volume.
No custeio variável, o custo unitário é simplesmente o custo variável médio de produção do produto. Muitas vezes é mais útil do que o custo total médio para decisões de negócios de curto prazo.
Considere a opção de fabricar produtos em grandes lotes. A administração deve estimar o custo de produtos acabados maiores em estoque. Aumentar o estoque causa mais custos variáveis. Os custos fixos de fabricação geralmente não são afetados.
Quando uma decisão provoca uma alteração nos custos fixos de uma empresa, a alteração raramente é proporcional ao volume. Os custos fixos médios não são uma base suficiente para avaliar os efeitos de tais decisões nos custos. O custo variável elimina a tentação de usar custos fixos médios em vez de custos variáveis.
A armadilha GAAP
Mesmo se você usar custos variáveis para a tomada de decisões internas, ainda precisará rastrear despesas fixas. fornecer taxas suplementares para despesas gerais fixas. Isso é necessário para medir os custos alocados ao estoque de final de ano.
Por que esta etapa adicional é necessária? Os princípios contábeis geralmente aceitos (GAAP) nos Estados Unidos e na maioria dos outros países exigem que, nos relatórios financeiros externos, o estoque seja avaliado pelo custo total do produto.
Não se pode evitar a atenção do fisco e dos acionistas. Mas e se o gestor estiver diante de um dilema de preços? Os custos variáveis trazem clareza. Remova o ruído. Deixe apenas as partes que se movem de acordo com o volume.
A alternativa é clara. Obtenha relatórios externos precisos e contabilidade de custos completa. Os custos variáveis ajudam você a tomar melhores decisões em seu negócio. Você tem que conviver com os dois.