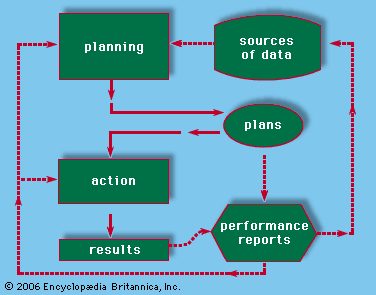
La comptabilité est le développement et l’analyse systématiques des affaires économiques d’une organisation. Il ne s’agit pas simplement de faire des calculs. Il s’agit du processus consistant à créer une image de la situation d’une entreprise et de sa direction. Les gestionnaires utilisent ces données pour contrôler les opérations. Les propriétaires l’utilisent pour évaluer les performances. Les prêteurs et les fournisseurs l’utilisent pour décider du montant du crédit à accorder. Les gouvernements l’utilisent pour déterminer les obligations fiscales. Même les clients peuvent consulter les livres lorsque les contrats exigent une tarification basée sur les coûts.
Le résultat de ce processus se divise en deux catégories. La plupart sont historiques. Le comptable enregistre ce qui s’est déjà passé. Ils observent les activités, enregistrent leurs effets et les résument dans des rapports. Le reste est prédictif. Il s’agit de prévisions et de plans pour les périodes actuelles et futures.
La comptabilité s’applique à toute entité. Il suit les opérations économiques de pays entiers. Cet article se concentre sur la comptabilité d’entreprise.
Les objectifs et les caractéristiques de l’information financière
L’objectif principal de l’information financière est de fournir des informations utiles aux investisseurs, aux créanciers et aux autres parties intéressées. Le système comptable idéal aide les parties prenantes à prédire les montants, le calendrier et l’incertitude des flux de trésorerie futurs. Il divulgue également des détails sur les ressources économiques et les revendications sur ces ressources.
Les parties prenantes exigent désormais plus que de simples chiffres. Il existe une pression croissante pour obtenir des informations sur les impacts sociaux. Les entreprises rendent de plus en plus compte des risques environnementaux, des conditions de travail, de l’implication communautaire et de la sécurité des consommateurs. Une grande partie de ces rapports restent volontaires, en particulier aux États-Unis.
Les données quantitatives sont désormais complétées par des descriptions verbales précises des objectifs commerciaux. Aux États-Unis, les sociétés cotées en bourse doivent inclure un « rapport de gestion » (MD&A) dans leurs rapports annuels. Ce document résume les performances historiques. Il comprend également des informations prospectives.
Pour les comptables, deux caractéristiques définissent les informations utiles.
- Pertinence
- Fiabilité
La pertinence signifie que les informations peuvent potentiellement modifier une décision. Cela contribue à améliorer les prédictions des événements futurs. Cela confirme le résultat des prédictions précédentes. Il doit être disponible avant qu’une décision soit prise.
La fiabilité signifie que les informations sont vérifiables, fidèles à la représentation et neutres. La neutralité est la clé. Les informations comptables ne doivent pas être sélectionnées au profit d’une catégorie d’utilisateurs et en négliger les autres.
Il existe un compromis entre pertinence et fiabilité. Mais l’information manquante est considérée comme insuffisante pour la prise de décision.
Les informations comptables doivent également être comparables et cohérentes. La comparabilité vous permet de comparer deux entreprises du même secteur à un moment donné. La cohérence vous permet de comparer la même entreprise sur une période donnée.
L’information financière doit généralement satisfaire au principe de divulgation complète. Toute information susceptible d’influencer un décideur informé doit être clairement divulguée dans les états financiers.
États financiers de l’entreprise
Le principal résultat de la comptabilité financière est l’état financier annuel. Il contient trois composants principaux.
- Le bilan
- Le compte de résultat
- Le tableau des flux de trésorerie
Dans certaines juridictions, des états financiers résumés sont disponibles ou requis chaque trimestre. Ces rapports sont envoyés aux investisseurs et à d’autres personnes extérieures au groupe de direction.
Certaines entreprises publient ces déclarations en ligne. Aux États-Unis, les sociétés publiques sont accessibles via le site Web de la Securities and Exchange Commission (SEC). L’établissement de ces rapports relève de la comptabilité financière.
Les économistes voient les revenus différemment des comptables. Pour les économistes, le revenu est simple. La variation d’un actif sur une période de temps. N’inclut pas les fonds ajoutés ou retirés par le propriétaire. Il mesure combien une entreprise peut dépenser aujourd’hui tout en gardant ses actifs réels inchangés à la fin de l’année.
Regardons un exemple de base. Si la valeur nette passe de 1 000 $ à 1 200 $ et que l’entreprise verse un dividende de 100 $, le revenu économique est de 300 $. Obtenez la valeur finale (1 200 $), soustrayez la valeur de départ (1 000 $) et ajoutez ce qui a été retiré (100 $). C’est très beau. Elle est basée sur des valeurs.
Les comptables le contestent. Ils ont trouvé les « normes de valeurs » trop confuses. Nous comptons trop sur des spéculations futures. La valeur future est difficile, voire impossible, à vérifier de manière indépendante. C’est pourquoi ils utilisent une « approche transactionnelle ».
L’approche transactionnelle du revenu
Dans ce système, les revenus ne sont reconnus que lorsqu’une véritable transaction avec une partie externe a lieu. Les revenus sont reconnus lorsque les travaux sont terminés, les marchandises livrées et les clients facturés. Il ne s’agit pas de « combien » quelque chose vaut. Il s’agit de ce qui s’est réellement passé.
Cette méthode nécessite deux types d’estimations.
- Estimations des revenus : Combien d’argent recevez-vous ?
- Estimations des dépenses : Quelles ressources ont été utilisées pour générer ce revenu ?
L’estimation du revenu est à moitié facile. Mais cela porte toujours un jugement. Le plus grand risque concerne les créances irrécouvrables. Vous devez estimer quelle part du total des ventes restera impayée. Les clients ne peuvent pas payer. Nous pouvons également retourner les produits défectueux. Il faut anticiper cette perte.
L’estimation des coûts est plus compliquée. Ceux-ci sont généralement basés sur les coûts historiques. Le revenu net est essentiellement la différence entre les revenus perçus et le coût des ressources consommées. La partie la plus difficile est de déterminer quelle part du coût de l’actif a été dépensée au cours de cette période.
Dépréciation et valeur de la propriété
Tous les actifs ne disparaissent pas en même temps. Certains s’usent avec le temps. C’est là que la dépréciation entre en jeu.
L’amortissement est le coût de la partie d’un actif qui est utilisée pour générer des revenus sur une période donnée. Au bilan, les actifs sont présentés au coût d’acquisition d’origine diminué des amortissements. Cette allocation représente un pourcentage de la durée de vie économique totale de l’actif utilisé.
Pour estimer les coûts d’amortissement, il faut anticiper deux choses :
* Le temps pendant lequel l’actif fournit un service utile.
* Capacité de service utilisée pour chaque période.
Les comptables utilisent rarement la physique complexe pour résoudre ce problème. Ils utilisent une formule simple. Les deux plus courants sont :
- Amortissement linéaire : Enregistrez le même montant de dépenses chaque année. C’est prévisible et ennuyeux.
- Amortissement dégressif : Enregistrez plus de dépenses les premières années que les années suivantes. Ici, l’hypothèse est que la valeur ou l’efficacité de l’actif diminuera avec le temps.
Ces estimations sont vérifiées par des auditeurs indépendants. Leur travail consiste à s’assurer que la formule est stable et appliquée de manière cohérente année après année. Si l’entreprise modifie son approche de manière déraisonnable, ces chiffres perdent leur sens.
Coût des marchandises vendues et des stocks
L’amortissement n’est pas la seule comptabilité qui comporte plusieurs principes de mesure. Le Coût des marchandises vendues (COGS) suit une logique similaire.
Calculez le coût des marchandises vendues en commençant par le coût total des marchandises disponibles à la vente. Voici la somme :
1. Le coût de l’inventaire initial.
2. Frais d’achat du produit au cours de la période.
Ensuite, nous devons diviser ce montant. Celui-ci peut être divisé en coût des marchandises vendues et coût du stock final. En fonction de la façon dont vous évaluez votre stock final, les montants de votre coût des marchandises vendues (COGS) peuvent changer. Cela modifie le revenu net. Le montant de l’impôt que vous payez change en conséquence.
Le choix de la méthode de valorisation des stocks (FIFO, LIFO ou moyenne pondérée) est important. Chacun traite le transfert de marchandises différemment. Chacun impacte le résultat.
“Le chiffre d’affaires est mesuré lorsque le travail du client externe est terminé, que les marchandises sont livrées ou que le client a été facturé.”
Cette déclaration représente la conviction du comptable. Ce n’est pas une question de potentiel. Il s’agit d’une transaction. Mais même cet accord est basé sur des estimations. créances irrécouvrables. Durée de vie des actifs. Flux d’inventaire.
Les chiffres des rapports annuels semblent solides. Ils sont précis au centime près. Mais ils reposent sur des spéculations sur l’avenir. Ces hypothèses doivent être comprises. Sinon, ce que vous lisez est une fiction déguisée en réalité.
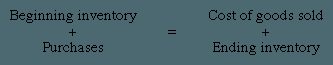
Les comptables utilisent trois méthodes principales pour réduire les coûts d’inventaire. Premier entré, premier sorti (FIFO). C’est le dernier entré, premier sorti (LIFO). et les coûts moyens.
LIFO est largement utilisé aux États-Unis. L’Internal Revenue Service (IRS) l’accepte également à des fins d’impôt sur le revenu. Qu’en est-il de la plupart des autres pays ? Ils s’en tiennent au FIFO ou à la variation du coût moyen.
Voici le problème. Le coût moyen et le FIFO produisent des résultats très similaires. Ainsi, lorsque vous essayez de comprendre comment les prix changent entre les livres, il suffit de regarder FIFO et LIFO.
Comment fonctionne réellement le premier entré, premier sorti (FIFO)
Créez un nouveau lot à chaque fois que vous achetez un produit. Chaque lot a un prix spécial.
Le coût du premier entré, premier sorti des marchandises vendues (COGS) n’est pas une supposition. Ceci est un calcul. Vous pouvez commencer avec votre inventaire le plus ancien. Ajoutez ensuite l’ancien. Continuez jusqu’à ce que le volume des ventes soit atteint.
En rupture de stock? Cela vous donnera le prix du dernier lot acheté. C’est le dernier.
Pensez à une épicerie. Le lait sur l’étagère du bas est plus vieux que celui sur l’étagère du haut. Vendez d’abord le vieux lait. C’est ce que fait le FIFO.
Exemples spécifiques
Regardons les chiffres. Numéro réel.
Supposons que votre inventaire initial et votre situation d’achat soient les suivants :
- Lot A : 100 pièces, 10$ pièce
- Lot B : 100 pièces, 12$ pièce
- Lot C : 100 pièces, 14$ pièce
Si vous avez vendu 150 unités, FIFO signifie que vous avez vendu :
– Lot A 100 pièces (1 000 US$)
– Lot B, 50 pièces (600$)
Le coût des marchandises vendues est de 1 600 $.
Quel est votre stock final ? Cela comprend les 50 unités restantes du lot B et les 100 unités du lot C. Ce sont les coûts les plus récents.
C’est important. Pourquoi? En effet, dans un environnement inflationniste, le FIFO réduit le coût des marchandises vendues. Des numéros plus anciens et moins chers sont utilisés. Cela signifie que les bénéfices déclarés augmenteront. Mais cela signifie aussi augmenter les impôts.
Le contraire de la règle LIFO. Utilisez le prix le plus récent et le plus cher des produits vendus. Les bénéfices seront moindres. baisse des impôts.
Votre bénéfice net variera en fonction de la méthode que vous choisissez. Cela modifie le montant de la taxe à percevoir. Cela change la perception des investisseurs quant à l’efficacité de l’entreprise.
Il n’y a pas de « bonne » réponse. Les options sont simplement différentes.
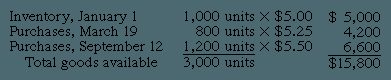
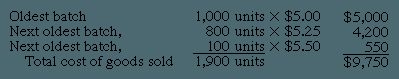
Le statut de votre stock final varie en fonction de la méthode comptable que vous utilisez. FIFO (premier entré, premier sorti) signifie que le plus âgé quitte le bâtiment en premier. Le plus récent reste donc en rayon.
Dans ce cas, l’entreprise a cédé 1 900 unités. Il y a également 1 100 unités en stock.
FIFO suppose que le premier article acheté est le premier article vendu, donc les 1 100 articles restants sont évalués au prix d’achat le plus récent. Ce prix est de 5,50 $ par unité.
La valeur du stock final est donc :
1 100 unités x 5,50 $ = 6 050 $
C’est très simple. Le « dernier » achat reste en comptabilité. Le « premier » achat devient le coût des marchandises vendues.
Pourquoi LIFO inverse-t-il le script ?
Examinons ensuite LIFO (dernier entré, premier sorti). Cette méthode suppose le contraire. L’hypothèse est que les produits les plus récents sont vendus en premier.
C’est important. Beaucoup.
Avec LIFO, vos coûts actuels par rapport aux revenus actuels. Dans la méthode LIFO, le coût des marchandises vendues comprend d’abord les achats récents. Puis le prochain plus récent. Continuez à empiler jusqu’à ce que vous atteigniez le nombre total de ventes.
Ici, le total est de 1 900 unités.
Par conséquent, il n’est pas nécessaire de consulter l’ancien inventaire pour connaître le coût LIFO des marchandises vendues. Vous regardez les derniers achats. Commencez par la date d’achat la plus récente et additionnez le montant à rebours jusqu’à ce que vous ayez compté 1 900 articles.
Quelle est la principale différence ? FIFO laisse en stock les produits les plus récents et les plus chers. LIFO place immédiatement ces nouveaux coûts dans la colonne des dépenses.
À mesure que les prix augmentent, LIFO affiche des dépenses plus élevées et réduit le revenu imposable. Avec FIFO, les dépenses seront inférieures et les bénéfices déclarés seront plus élevés.
Le mécanisme est simple. Il s’agit simplement des unités que vous déclarez comme « vendues » en premier.
Dans l’exemple FIFO, nous connaissons la valeur finale de l’inventaire (6 050 $). Si nécessaire, vous pouvez calculer le coût des marchandises revendues.
Utilisez LIFO pour commencer par la quantité vendue (1 900 unités) et appliquez-lui le prix le plus récent. Le calcul suit le calendrier d’achat dans l’ordre inverse.
Le résultat est des données COGS qui reflètent les prix récents du marché plutôt que les coûts historiques du début de l’année.
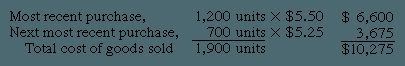
Estimation du stock final à l’aide de la méthode LIFO
La méthode du dernier entré, premier sorti (LIFO) inverse le calcul. Les produits que nous vendons sont les derniers produits. Les objets laissés sur les étagères sont les plus anciens. Cela crée une valeur de bilan particulière.
Le coût du stock final reflète le prix de la plus ancienne unité disponible. Il ne reflète pas les coûts de remplacement actuels. Tout remonte au début de cette année. Ou plus loin.
Considérons un scénario simple. L’entreprise a démarré avec 1 000 unités. Prix 5$ chacun. Cela fait 5 000 $.
Ils achètent davantage toute l’année. Un achat comprend 100 pièces au prix de 5,25 $. Cela ajoute 525 $ au total.
Si votre entreprise utilise LIFO depuis le premier jour, l’inventaire final comprend les 1 000 premiers articles. Plus les 100 unités dès le premier achat. Le total est de 5 525 $.
Pourquoi est-ce important ? Parce que l’inflation fait monter les prix. LIFO conserve les coûts plus anciens et moins chers en inventaire. Les coûts nouveaux et plus élevés sont transférés au coût des marchandises vendues. Cela réduit le revenu imposable. Mais cela signifie également que les stocks semblent plus petits sur le papier. Vous ne connaissez pas la véritable valeur actuelle de ce que vous laissez derrière vous.
Cette méthode peut fausser les comparaisons. Les entreprises qui utilisent LIFO sont différentes des entreprises qui utilisent FIFO (premier entré, premier sorti). La valeur change en fonction du moment de l’achat. lors de la vente.
Pourquoi les entreprises multinationales ont besoin d’un langage financier commun
Le capital ne se soucie pas des frontières. Mais il y a des règles derrière tout ça.
Des normes comptables uniformes sont essentielles au bon fonctionnement de l’économie mondiale. Il ne s’agit pas seulement d’une feuille de calcul qui soit belle. Cela vise à réduire les coûts énormes liés aux activités commerciales transfrontalières et à rendre les marchés internationaux réellement efficaces. L’argent circule plus rapidement lorsque les investisseurs peuvent comparer des choses comparables.
Cette recherche de cohérence ne se produit pas de manière isolée. Elle est motivée par la montée en puissance des sociétés multinationales et la croissance explosive des marchés de capitaux internationaux. Pensez à l’effondrement de l’Union soviétique et à la création de l’Union monétaire européenne ou ALENA. Ces changements obligent les PMA à ouvrir leurs portes et à parler le même langage économique que les autres pays afin d’attirer les investissements étrangers.
Les chiffres ne correspondent toujours pas
Aujourd’hui encore, les différences techniques sont évidentes. Vous ne le sauriez pas en lisant les gros titres, mais la façon dont les pays évaluent les actifs peut changer l’image globale de la santé d’une entreprise.
En Grande-Bretagne, les prix de l’immobilier sont généralement déterminés par les prix actuels du marché. Aux États-Unis ? Cela a été jugé trop peu fiable. Nous nous en tenons aux coûts historiques. Si vous avez acheté un immeuble en 1950, sa valeur comptable est la valeur de 1950 et non la valeur actuelle.
Et puis il y a le Japon. Le calcul de leur pension se concentre sur les flux de trésorerie. Nous? Nous sommes obsédés par la dette future.
Ce ne sont pas des bizarreries mineures. Ils peuvent affecter la valeur des titres, des stocks et même du goodwill. Certaines juridictions accordent aux entreprises une grande latitude dans le choix de leurs règles. D’autres sont difficiles. Les différences dans les impôts différés, les loyers et les frais de recherche suffisent à compliquer la tâche des auditeurs.
Divulgation et application : des obstacles cachés
Le plus gros obstacle ne concerne pas seulement les mathématiques. C’est ça la culture.
L’information financière est un miroir qui reflète le système juridique, la langue et l’histoire économique d’un pays. L’Allemagne et le Japon ont historiquement exigé beaucoup moins de divulgation que les États-Unis et la Grande-Bretagne. Pourquoi? Parce que leurs économies dépendent du capital de quelques grandes banques. Si les banques savent ce qui se passe, le public n’a pas besoin de le savoir.
Mais les choses ont changé. Les réglementations se durcissent à mesure que les entreprises européennes et japonaises commencent à lever des capitaux auprès d’un bassin d’investisseurs plus large. Les gouvernements des deux régions reconnaissent que l’ouverture est essentielle au fonctionnement du capitalisme moderne. Les exigences en matière de déclaration sont devenues plus strictes.
Mais les efforts de mise en application sont inégaux. Certains pays réglementent activement les livres. Certains laissent les entreprises glisser. Cela rend presque impossible la comparaison de la « qualité » des revenus transfrontaliers sans une juricomptabilité détaillée.
La lutte pour les normes transnationales
Les normes nationales sont tellement ancrées que la comptabilité véritablement « internationale » n’est pas apparue comme ça. Il a été construit par un groupe essayant de relier ces systèmes disparates entre eux.
Des acteurs clés sont amenés à gérer des tâches lourdes.
* Fédération internationale des comptables, dont le siège est à New York, représentant 114 sociétés professionnelles.
L’International Accounting Standards Committee (IASC) a été fondé à Londres en 1973.
* Organisation de coopération et de développement économiques (OCDE).
Communauté économique européenne.
L’IASC est un pionnier. En 2001, il est devenu l’International Accounting Standards Board (IASB) et a assumé la responsabilité de la phase suivante de coordination.
Comment l’IASC et l’IASB changent la donne
Les progrès sont lents, mais réguliers. En 1999, l’IASC avait dressé une liste de « normes fondamentales ». Ce ne sont pas seulement des suggestions. Celles-ci deviennent de facto les règles de la finance mondiale.
Les premiers utilisateurs ont été contraints de suivre. Les bourses de Londres et de Hong Kong exigent que les sociétés étrangères cotées se conforment aux normes de l’IASC. C’est une énorme victoire pour la normalisation.
La pression politique est également réelle. Les ministres des Finances des pays du G7 (Canada, France, Allemagne, Italie, Japon, Grande-Bretagne et États-Unis) ont approuvé ces normes. Ils veulent des règles uniformes.
Cette pression a de réelles conséquences pour les États-Unis. Le Financial Accounting Standards Board (FASB) a éliminé la controversée « mise en commun des intérêts » pour les regroupements d’entreprises. Cette approche permet aux entreprises de fusionner sans reconnaître certains coûts, ce qui rend difficile pour les investisseurs de comprendre les véritables coûts de l’acquisition. Son élimination rapprocherait les US GAAP des normes de l’IASC. L’American Institute of Certified Public Accountants soutient publiquement les efforts de l’IASC visant à obtenir des règles mondiales exécutoires.
Le piège volontaire
Mais soyons clairs : ce problème n’est pas encore résolu.
Malgré l’attention portée aux normes de l’IASB au début de ce siècle, les États-Unis ont maintenu leur position. Les sociétés étrangères cotées aux États-Unis doivent toujours ajuster leur comptabilité aux US GAAP et non aux recommandations de l’International Accounting Standards Board.
De plus, le respect des normes de l’IASB reste volontaire.
Les normes volontaires ne peuvent pas être appliquées. Si les Brésiliens ou les entreprises brésiliennes décident d’ignorer les normes de base, ils n’auront aucun pouvoir pour les obliger à s’y conformer. Cela crée un système à deux niveaux. Nous sommes un groupe d’entreprises qui suit des règles transparentes et de qualité. Jouez avec les autres.
Jusqu’à ce qu’elle soit obligatoire et largement mise en œuvre, la comptabilité mondiale restera fragmentée. Tout ce que les investisseurs peuvent faire, c’est traduire entre dialectes au lieu de lire une seule langue.
Les mécanismes de changement sont déjà prêts. Les normes sont écrites. Mais sans application légale, ce ne sont que des lignes directrices. Dans le monde financier, les lignes directrices sont souvent considérées comme des recommandations.
L’International Accounting Standards Board (IASB) est confronté à un angle mort structurel. Les règles elles-mêmes sont souvent critiquées pour leur caractère trop large. Les lignes directrices interprétatives sont en retard par rapport aux normes réelles. Cela laisse beaucoup de place à l’ambiguïté. Les entreprises et les auditeurs ne peuvent que deviner les détails.
L’IASB ne dispose pas de l’infrastructure nécessaire pour assurer la mise en application.
Ce n’est pas seulement une question théorique. C’est un obstacle pratique. Sans explications claires, la cohérence en souffre. Deux entreprises situées dans des pays différents peuvent appliquer les mêmes normes de manières complètement différentes. L’intention est l’uniformité. La réalité est fragmentée.
Souveraineté et résistance
La question a une dimension politique. Il ne s’agit pas seulement d’un problème technique de comptabilité. Les juridictions affirment leur autorité. De nombreux gouvernements ne sont pas disposés à abandonner leur contrôle. Ils considèrent que la définition des règles comptables relève de la souveraineté nationale.
Un organisme international ne peut pas facilement outrepasser les lois locales. Cela crée des points de friction. Certaines régions peuvent adopter ces normes, mais avec des modifications locales importantes. Certains pourraient être totalement contre. L’objectif d’une norme mondiale commune se heurte à des obstacles liés à la fierté nationale et à l’indépendance réglementaire.
L’infrastructure est vide
Le manque d’infrastructures d’application de la loi constitue une limitation majeure. L’IASB fixe les règles. Cela ne les surveille pas. Il n’existe pas de police comptable mondiale. Cela signifie que la conformité dépend des autorités réglementaires locales. Ces régulateurs varient dans leur volonté et leur capacité à faire respecter les règles.
Cela crée un système patchwork. Dans certains endroits, les règles de l’IASB sont prises au sérieux. Dans d’autres cas, ils sont ignorés ou déformés. En conséquence, les normes « mondiales » sont rarement des normes véritablement mondiales. Il s’agit d’un ensemble d’interprétations locales liées par l’espoir.
Pourquoi c’est important pour les investisseurs
Pour les investisseurs, cette ambiguïté est dangereuse. Cela rend les comparaisons difficiles. Si la société A en Europe et la société B en Asie déclarent leurs bénéfices selon des règles similaires de l’IASB, leurs chiffres pourraient ne pas être comparables. Les interprétations diffèrent. L’application diffère.
Le manque d’exhaustivité des directives signifie que les utilisateurs des états financiers doivent lire entre les lignes. On ne peut pas se fier uniquement aux normes. Ils doivent fouiller dans les notes. Ils doivent comprendre la situation locale. Cela ajoute un niveau de diligence raisonnable qui est souvent négligé.
L’objectif de l’IASB est la convergence. Mais sans mise en œuvre et explications claires, la convergence reste un objectif ambitieux. Pas vrai. L’écart entre les règles et la réalité est encore grand.
Les calculs cachés derrière la tarification des produits
Vous ne pouvez pas mettre un prix sur quelque chose que vous ne comprenez pas. Déterminer les coûts est la salle des machines ennuyeuse de la planification d’entreprise. C’est ainsi que les entreprises estiment les coûts de fabrication d’un produit, d’entretien ou même de maintenance d’un certain département. Certains chiffres rappellent ce qui s’est passé. Certains prédisent ce qui va « arriver ». Mais ils suivent tous les mêmes règles. Cela signifie que les coûts affectés à un objet (travail, produit, processus) doivent correspondre à tous les coûts réellement encourus pour cet objet.
Si les produits sont identiques : Chiffrage des processus
Si vous fabriquez du ciment ou moudre de la farine, le résultat sera uniforme. Vous n’avez pas besoin de suivre chaque sac de farine. Il vous suffit de connaître votre facture totale du mois et de la diviser par le nombre total de sacs produits. Il s’agit du coût du processus. Il s’agit de la méthode d’établissement des coûts la plus simple car elle suppose l’uniformité. Vous pouvez collecter les coûts pour chaque activité de production sur une période spécifique. Ce montant est recalculé en divisant les coûts totaux par la production totale.
Cela ne fonctionne que si les processus individuels produisent des produits assez cohérents. C’est une production continue. C’est basé sur la quantité. C’est très simple. Mais que se passe-t-il si vous effectuez un travail sur mesure ? Cette méthode a échoué.
Suivi des travaux personnalisé : chiffrage des ordres de travail
Si votre service traite plusieurs produits au lieu d’un seul flux, vous pouvez passer au calcul des coûts par commande. Ici, les coûts d’usine sont divisés en deux catégories : les coûts de revient et les frais généraux.
Les coûts principaux sont des coûts directs. Peut être attribué à un lot ou à un lot de travaux spécifique. Travail direct. matériel direct. Ceux-ci sont saisis directement dans le tableau des coûts du bon de travail.
Les frais généraux sont des choses compliquées. Cela ne peut pas être lié à un seul emploi. Le salaire du chef de service ? Aérien. L’électricité pour tout l’étage ? Aérien. Utilisez les frais généraux pour répartir ces coûts. Il s’agit du rapport entre les frais généraux et la production totale sur une période donnée.
Répartir les coûts invisibles
Vous pouvez calculer des taux de frais généraux distincts pour chaque service de fabrication. Si vos services ont des opérations variées, vous pouvez les diviser en centres de coûts plus homogènes, chacun ayant ses propres tarifs. Parfois, cela va encore plus loin. Si les coûts d’exploitation des différentes machines diffèrent considérablement en termes de consommation d’énergie, de maintenance et d’amortissement, il est judicieux d’appliquer des tarifs distincts.
La production de ces centres n’est pas uniforme, on ne peut donc pas se contenter de compter les unités. La production peut être mesurée en heures machine ou en heures de travail direct. Une fois que vous avez déterminé ce prix, vous pouvez ajouter des frais généraux à chaque tâche.
Exemple : Si les frais généraux sont de 3 $ par heure machine et que le numéro de travail 7128 utilise 600 heures machine, allouez 1 800 $ de frais généraux à ce travail uniquement.
Mais attendez. Il existe également un service d’assistance. Entretien. Contrôle de qualité. faire le ménage. Production d’énergie. Ceux-ci ne sont pas utilisés pour créer des produits. Ils soutiennent ceux qui le font. Estimer et répartir les coûts entre les départements de production en fonction de la proportion de services reçus par chaque département. Ces frais imputés sont pris en compte dans les tarifs généraux du département.
En plus de la quantité : calcul des coûts par activité
Que se passe-t-il si les coûts n’augmentent pas à mesure que la quantité du produit augmente ? Saisissez Coût basé sur l’activité. Cette approche reconnaît que de nombreux coûts sont causés par des facteurs autres que le volume de production. La première étape consiste à identifier les activités qui génèrent des coûts. Le coût de chaque activité est ensuite estimé et exprimé en valeur moyenne par unité d’activité.
Les gestionnaires peuvent utiliser ces moyennes pour réduire le gaspillage. Si vous souhaitez connaître le prix d’un produit spécifique, vous pouvez estimer le nombre d’unités d’activité utilisées pour ce produit et le multiplier par le coût moyen.
Considérons un produit assemblé à partir de six pièces. Il en coûte 100 $ par an et par composant pour le maintenir dans la gamme de produits. Cela représente 600 $ par année, quel que soit le montant. Même si vous ne produisez rien, vous devez quand même payer 600 $.
Ajoutez les coûts de lot maintenant. Si vos coûts liés aux lots de production s’élèvent en moyenne à 100 $ par lot, l’utilisation d’un lot de 1 000 unités coûte 0,10 $ par unité.
Ajoutez du temps machine. Si les coûts horaires sont en moyenne de 12 $ par heure machine et qu’un lot nécessite 15 heures, cela représente 180 $ par lot. Divisez par 1 000 unités et vous obtenez 0,18 $ par unité.
Si la production est de 10 000 unités, le coût de maintenance du produit est de 0,06 $ par unité. Le coût du lot est de 0,10 $. La machine coûte 0,18 $. Tous? 0,34 $ par unité. Ajoutez les matériaux. Cela inclut également d’autres activités cachées que vous n’avez pas encore suivies.
Votre modèle de tarification actuel prend-il en compte le coût de maintenance de votre gamme de produits, ou faites-vous simplement des hypothèses basées sur la main-d’œuvre et les matériaux ? La différence entre profit et perte réside souvent dans des détails que les autres ne remarquent pas.
La réalité des estimations de pré-production
Connaître le coût réel d’un produit avant sa fabrication nécessite rarement un simple ajout. Il s’agit surtout d’une supposition éclairée. Que vous utilisiez la valorisation basée sur les activités, la valorisation des processus ou la valorisation des ordres de travail, vous utiliserez peut-être des estimations au lieu de reçus réels.
L’évaluation des coûts de processus répartit les coûts au fur et à mesure que la production évolue. Le calcul des coûts des commandes de travaux enregistre le montant dépensé pour un travail spécifique. Cependant, le problème ici est que les frais généraux utilisés dans les deux méthodes sont généralement prédéterminés. Ceux-ci reflètent les frais généraux moyens prévus.
Pourquoi? En effet, les frais généraux réels dépendent de l’efficacité opérationnelle globale et du volume de pointe. Ce sont des variations externes. Ils ne sont pas limités à un seul emploi. Si ces variations modifient les frais généraux alloués à un travail particulier, les informations sur les coûts deviennent inutiles. Vous vous retrouvez avec du bruit au lieu du signal.
De nombreuses entreprises vont plus loin. Ils ne se contentent pas d’estimer. Ils créent des estimations de routine pour tous les types de matériaux, chaque opération et tous les produits. Ce sont des coûts standards. Votre numéro est facilement accessible lorsque vous en avez besoin. Ceux-ci servent également de référence pour les rapports de performance ultérieurs.
Les services ont aussi des coûts
Cela ne s’applique pas uniquement aux usines. Les prestataires de services utilisent des méthodes similaires pour connaître et estimer les coûts.
Pensez à une agence de publicité. Ou un cabinet de conseil. Ils tiennent des registres des coûts de travail. Ceci est fait pour garantir une facturation précise des clients. Ceci est également fait pour évaluer la rentabilité des comptes individuels. Le mécanisme est le même. Suivez votre contribution. Vous attribuez des tarifs. Vous voyez si la marge tient.
Coût complet versus coût variable
La méthode ci-dessus est appelée évaluation des coûts complets ou évaluation des coûts d’absorption. Les frais généraux comprennent des provisions pour « tous » les coûts de fabrication.
Ces mêmes méthodes peuvent être adaptées au coût variable. Dans ce modèle, seuls les coûts de fabrication variables sont inclus dans les coûts des produits.
Les différences comportementales sont les suivantes :
– Les coûts variables augmentent ou diminuent selon la production.
– Le total des coûts fixes reste constant (dans la fourchette normale) à différents niveaux de volume.
En calcul des coûts variables, le coût unitaire est simplement le coût variable moyen de production du produit. Il est souvent plus utile que le coût total moyen pour les décisions commerciales à court terme.
Envisagez la possibilité de fabriquer des produits en grandes quantités. La direction doit estimer le coût des produits finis plus volumineux en stock. L’augmentation des stocks entraîne des coûts plus variables. Les coûts fixes de fabrication ne sont généralement pas affectés.
Lorsqu’une décision entraîne une modification des coûts fixes d’une entreprise, cette modification est rarement proportionnelle au volume. Les coûts fixes moyens ne constituent pas une base suffisante pour évaluer les effets financiers de telles décisions. Le calcul des coûts variables élimine la tentation d’utiliser des coûts fixes moyens au lieu de coûts variables.
Le piège des PCGR
Même si vous utilisez des coûts variables pour la prise de décision interne, vous devez toujours suivre les frais généraux fixes. proposer des tarifs supplémentaires pour les frais généraux fixes. Ceci est nécessaire pour mesurer les coûts alloués aux stocks de fin d’année.
Pourquoi cette étape supplémentaire est-elle nécessaire ? Les principes comptables généralement reconnus (PCGR) aux États-Unis et dans la plupart des autres pays exigent que, dans les rapports financiers externes, les stocks soient évalués au coût total du produit.
Vous ne pouvez pas éviter l’attention des autorités fiscales et des actionnaires. Mais que se passe-t-il si le gestionnaire est confronté à un dilemme en matière de prix ? Les coûts variables apportent de la clarté. Supprimez le bruit. Ne laissez que les pièces qui bougent en fonction du volume.
L’alternative est claire. Obtenez des rapports externes précis et une comptabilité analytique complète. Les coûts variables vous aident à prendre de meilleures décisions dans votre entreprise. Il faut vivre avec les deux.