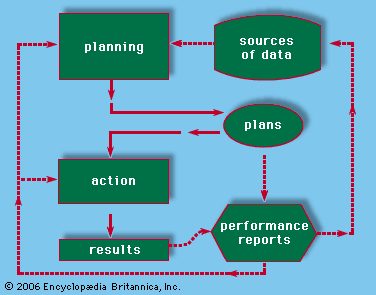
Buchhaltung ist die systematische Entwicklung und Analyse der wirtschaftlichen Angelegenheiten einer Organisation. Es geht nicht nur darum, Zahlen zu berechnen. Dabei geht es darum, sich ein Bild davon zu machen, wo ein Unternehmen steht und wohin es geht. Manager nutzen diese Daten, um den Betrieb zu steuern. Eigentümer nutzen es zur Leistungsbeurteilung. Kreditgeber und Lieferanten entscheiden damit über die Höhe des Kredits. Regierungen nutzen es, um Steuerverbindlichkeiten zu bestimmen. Sogar Kunden schauen möglicherweise in die Bücher, wenn Verträge eine kostenbasierte Preisgestaltung erfordern.
Die Ausgabe dieses Prozesses fällt in zwei Bereiche. Das meiste davon ist historisch. Der Buchhalter erfasst, was bereits geschehen ist. Sie beobachten Aktivitäten, erfassen deren Auswirkungen und fassen sie in Berichten zusammen. Der Rest ist prädiktiv. Dabei handelt es sich um Prognosen und Pläne für aktuelle und zukünftige Zeiträume.
Die Buchhaltung gilt für jedes Unternehmen. Es verfolgt die Wirtschaftstätigkeit ganzer Länder. Dieser Artikel konzentriert sich auf die Unternehmensbuchhaltung.
Die Ziele und Merkmale der Finanzberichterstattung
Das Hauptziel der Finanzberichterstattung besteht darin, Investoren, Gläubigern und anderen interessierten Parteien nützliche Informationen bereitzustellen. Das ideale Buchhaltungssystem hilft Stakeholdern, die Beträge, den Zeitpunkt und die Unsicherheit zukünftiger Cashflows vorherzusagen. Darüber hinaus werden Einzelheiten zu wirtschaftlichen Ressourcen und den Ansprüchen auf diese Ressourcen offengelegt.
Stakeholder fordern mittlerweile mehr als nur Zahlen. Der Informationsdruck über gesellschaftliche Auswirkungen wächst. Unternehmen berichten zunehmend über Umweltrisiken, Arbeitsbedingungen, gesellschaftliches Engagement und Verbrauchersicherheit. Ein Großteil dieser Berichterstattung bleibt freiwillig, insbesondere in den Vereinigten Staaten.
Quantitative Daten werden heute durch präzise verbale Beschreibungen der Geschäftsziele ergänzt. In den USA müssen börsennotierte Unternehmen eine „Management’s Discussion and Analysis“ (MD&A) in ihre Jahresberichte aufnehmen. Dieses Dokument fasst die historische Leistung zusammen. Es enthält auch zukunftsgerichtete Informationen.
Für Buchhalter definieren zwei Merkmale nützliche Informationen.
- Relevanz
- Zuverlässigkeit
Relevanz bedeutet, dass die Informationen möglicherweise eine Entscheidung beeinflussen können. Es trägt dazu bei, die Vorhersage zukünftiger Ereignisse zu verbessern. Es bestätigt das Ergebnis früherer Vorhersagen. Es muss vorliegen, bevor eine Entscheidung getroffen wird.
Zuverlässigkeit bedeutet, dass die Informationen überprüfbar, darstellungsgetreu und neutral sind. Neutralität ist der Schlüssel. Buchhaltungsinformationen sollten nicht so ausgewählt werden, dass sie einer Benutzerklasse zugute kommen und andere vernachlässigen.
Es gibt einen Kompromiss zwischen Relevanz und Zuverlässigkeit. Fehlende Informationen gelten jedoch als unzureichend für die Entscheidungsfindung.
Auch die Buchhaltungsinformationen müssen vergleichbar und konsistent sein. Mit der Vergleichbarkeit können Sie zwei Unternehmen derselben Branche zu einem bestimmten Zeitpunkt vergleichen. Konsistenz ermöglicht es Ihnen, dasselbe Unternehmen über einen bestimmten Zeitraum hinweg zu vergleichen.
Die Finanzberichterstattung sollte grundsätzlich dem Grundsatz der vollständigen Offenlegung genügen. Alle Informationen, die einen informierten Entscheidungsträger beeinflussen könnten, sollten im Jahresabschluss klar offengelegt werden.
Jahresabschluss des Unternehmens
Das primäre Ergebnis der Finanzbuchhaltung ist der Jahresabschluss. Es enthält drei Hauptkomponenten.
- Die Bilanz
- Die Gewinn- und Verlustrechnung
- Die Kapitalflussrechnung
In einigen Rechtsordnungen sind zusammenfassende Finanzberichte vierteljährlich verfügbar oder erforderlich. Diese Berichte werden an Investoren und andere Personen außerhalb der Managementgruppe gesendet.
Einige Unternehmen veröffentlichen diese Aussagen online. In den Vereinigten Staaten können öffentliche Unternehmen über die Website der Securities and Exchange Commission (SEC) erreicht werden. Die Erstellung dieser Berichte fällt in die Finanzbuchhaltung.
Ökonomen sehen Einkommen anders als Buchhalter. Für Ökonomen ist Einkommen einfach. Die Veränderung eines Vermögenswerts über einen bestimmten Zeitraum. Beinhaltet keine vom Eigentümer hinzugefügten oder abgehobenen Beträge. Es misst, wie viel ein Unternehmen heute ausgeben kann, während sein tatsächliches Vermögen am Jahresende unverändert bleibt.
Schauen wir uns ein einfaches Beispiel an. Wenn das Nettovermögen von 1.000 $ auf 1.200 $ steigt und das Unternehmen eine Dividende von 100 $ zahlt, beträgt das wirtschaftliche Einkommen 300 $. Ermitteln Sie den Endwert (1.200 $), subtrahieren Sie den Startwert (1.000 $) und addieren Sie den herausgenommenen Betrag (100 $) zurück. Es ist sehr schön. Es basiert auf Werten.
Buchhalter bestreiten dies. Sie fanden „Wertmaßstäbe“ zu verwirrend. Wir verlassen uns zu sehr auf zukünftige Spekulationen. Der zukünftige Wert lässt sich schwer, wenn nicht gar unmöglich, unabhängig überprüfen. Deshalb verwenden sie einen „transaktionalen Ansatz“.
Der Transaktionsansatz zum Einkommen
In diesem System werden Umsätze nur erfasst, wenn eine echte Transaktion mit einer externen Partei stattfindet. Umsatzerlöse werden erfasst, wenn die Arbeiten abgeschlossen, die Waren geliefert und den Kunden in Rechnung gestellt wurden. Es geht nicht darum, „wie viel“ etwas wert ist. Hier geht es um das, was wirklich passiert ist.
Diese Methode erfordert zwei Arten von Schätzungen.
- Umsatzschätzungen: Wie viel Geld erhalten Sie?
- Kostenschätzungen: Welche Ressourcen wurden verwendet, um diese Einnahmen zu generieren?
Die Schätzung des Einkommens ist halb einfach. Aber es trägt immer noch zum Urteil bei. Das größte Risiko sind uneinbringliche Schulden. Sie müssen abschätzen, wie viel vom Gesamtumsatz unbezahlt bleibt. Kunden können nicht bezahlen. Wir können auch defekte Produkte zurücksenden. Mit diesem Verlust müssen Sie rechnen.
Die Kostenschätzung ist komplizierter. Diese basieren in der Regel auf historischen Kosten. Das Nettoeinkommen ist im Wesentlichen die Differenz zwischen dem erhaltenen Einkommen und den Kosten der verbrauchten Ressourcen. Der schwierigste Teil besteht darin, zu bestimmen, wie viel der Kosten des Vermögenswerts in diesem Zeitraum ausgegeben wurde.
Abschreibung und Immobilienwert
Nicht alle Vermögenswerte verschwinden auf einmal. Manche nutzen sich mit der Zeit ab. Hier kommt die Abschreibung ins Spiel.
Bei der Abschreibung handelt es sich um die Kosten des Teils eines Vermögenswerts, der über einen bestimmten Zeitraum zur Erzielung von Erträgen verwendet wird. In der Bilanz werden die Vermögenswerte zu den ursprünglichen Anschaffungskosten abzüglich Abschreibungen ausgewiesen. Dieser Zuschuss stellt einen Prozentsatz der gesamten wirtschaftlichen Lebensdauer des genutzten Vermögenswerts dar.
Um die Abschreibungskosten abzuschätzen, müssen Sie zwei Dinge voraussehen:
* Die Zeit, in der der Vermögenswert einen nützlichen Dienst erbringt.
* Für jeden Zeitraum genutzte Servicekapazität.
Buchhalter nutzen selten komplexe Physik, um dieses Problem zu lösen. Sie verwenden eine einfache Formel. Die beiden häufigsten sind:
- Lineare Abschreibung: Erfassen Sie jedes Jahr den gleichen Betrag an Ausgaben. Es ist vorhersehbar und langweilig.
- Degressive Abschreibung: Erfassen Sie in den ersten Jahren mehr Ausgaben als in späteren Jahren. Hierbei wird davon ausgegangen, dass der Wert oder die Effizienz des Vermögenswerts im Laufe der Zeit sinkt.
Diese Schätzungen werden von unabhängigen Wirtschaftsprüfern überprüft. Ihre Aufgabe besteht darin, dafür zu sorgen, dass die Formel stabil ist und Jahr für Jahr konsequent angewendet wird. Wenn das Unternehmen seinen Ansatz unangemessen ändert, verlieren diese Zahlen ihre Bedeutung.
Kosten der verkauften Waren und Lagerbestände
Die Abschreibung ist nicht die einzige Buchhaltung, die über mehrere Bewertungsprinzipien verfügt. Cost of Goods Sold (COGS) folgt einer ähnlichen Logik.
Berechnen Sie die Kosten der verkauften Waren, indem Sie mit den Gesamtkosten der zum Verkauf stehenden Waren beginnen. Das ist die Summe:
1. Die Kosten für die anfängliche Inventur.
2. Produktkaufkosten während des Zeitraums.
Als nächstes müssen wir diesen Betrag teilen. Dies kann in die Kosten der verkauften Waren und die Kosten des Endbestands unterteilt werden. Je nachdem, wie Sie Ihren Endbestand bewerten, können sich die Beträge Ihrer Herstellungskosten (COGS) ändern. Dadurch verändert sich das Nettoeinkommen. Die Höhe der von Ihnen gezahlten Steuern ändert sich entsprechend.
Die Wahl der Methode zur Bestandsbewertung (FIFO, LIFO oder gewichteter Durchschnitt) ist wichtig. Jeder behandelt die Warenübertragung unterschiedlich. Jedes wirkt sich auf das Ergebnis aus.
„Der Umsatz wird gemessen, wenn die externen Kundenarbeiten abgeschlossen sind, die Ware geliefert oder dem Kunden eine Rechnung gestellt wurde.“
Diese Aussage spiegelt die Überzeugung des Buchhalters wider. Es geht nicht um Potenzial. Es geht um Transaktionen. Aber auch dieser Deal basiert auf Schätzungen. uneinbringliche Schulden. Lebensdauer des Vermögens. Bestandsfluss.
Die Zahlen in den Geschäftsberichten sehen stark aus. Sie sind auf den Cent genau. Sie basieren jedoch auf Spekulationen über die Zukunft. Diese Annahmen müssen verstanden werden. Ansonsten handelt es sich bei dem, was Sie lesen, um als Tatsache getarnte Fiktion.
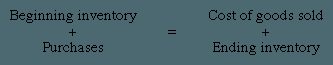
Buchhalter verwenden drei Hauptmethoden, um die Lagerkosten zu senken. First in, first out (FIFO). Es gilt das Last-In-First-Out-Prinzip (LIFO). und Durchschnittskosten.
LIFO ist in den Vereinigten Staaten weit verbreitet. Der Internal Revenue Service (IRS) akzeptiert es auch für Einkommensteuerzwecke. Was ist mit den meisten anderen Ländern? Sie halten sich an FIFO oder die durchschnittliche Kostenschwankung.
Hier ist das Problem. Durchschnittskosten und FIFO führen zu sehr ähnlichen Ergebnissen. Wenn Sie also verstehen möchten, wie sich die Preise zwischen Büchern ändern, schauen Sie sich einfach FIFO und LIFO an.
Wie First In, First Out (FIFO) tatsächlich funktioniert
Erstellen Sie jedes Mal, wenn Sie ein Produkt kaufen, eine neue Charge. Jedes Los hat einen Sonderpreis.
Die First-In-First-Out-Kosten der verkauften Waren (COGS) sind keine Schätzung. Das ist eine Berechnung. Sie können mit Ihrem ältesten Inventar beginnen. Dann fügen Sie das alte hinzu. Fahren Sie fort, bis das Verkaufsvolumen erreicht ist.
Ausverkauft? Dadurch erhalten Sie den Preis der zuletzt gekauften Charge. Dies ist der letzte.
Denken Sie an ein Lebensmittelgeschäft. Die Milch im unteren Regal ist älter als die Milch im oberen Regal. Verkaufen Sie zuerst die alte Milch. Das ist es, was FIFO macht.
Konkrete Beispiele
Schauen wir uns die Zahlen an. Reelle Zahl.
Nehmen wir an, Ihr ursprünglicher Lagerbestand und Ihre Einkaufssituation sehen wie folgt aus:
- Los A: 100 Stück, jeweils 10 $
- Los B: 100 Stück, jeweils 12 $
- Los C: 100 Stück, jeweils 14 $
Wenn Sie 150 Einheiten verkauft haben, bedeutet FIFO, dass Sie Folgendes verkauft haben:
– Los A 100 Stück (1.000 US-Dollar)
– Los B, 50 Stück (600 $)
Die Kosten der verkauften Waren betragen 1.600 US-Dollar.
Wie hoch ist Ihr Endbestand? Darin enthalten sind die restlichen 50 Einheiten von Los B und alle 100 Einheiten von Los C. Dies sind die aktuellsten Kosten.
Das ist wichtig. Warum? Dies liegt daran, dass FIFO in einem inflationären Umfeld die Kosten der verkauften Waren senkt. Es werden ältere, günstigere Rufnummern verwendet. Dies bedeutet, dass die ausgewiesenen Gewinne steigen werden. Es bedeutet aber auch, die Steuern zu erhöhen.
Das Gegenteil der LIFO-Regel. Verwenden Sie die aktuellsten und teuersten Preisangaben für die verkauften Produkte. Die Gewinne werden geringer sein. niedrigere Steuern.
Ihr Nettogewinn variiert je nach der von Ihnen gewählten Methode. Dadurch ändert sich der zu erhebende Steuerbetrag. Es verändert die Wahrnehmung der Anleger hinsichtlich der Effizienz des Unternehmens.
Es gibt keine „richtige“ Antwort. Die Optionen sind einfach unterschiedlich.
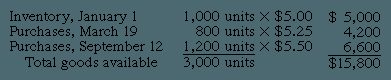
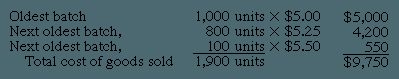
Der Status Ihres Endbestands variiert je nach der von Ihnen verwendeten Abrechnungsmethode. FIFO (First In, First Out) bedeutet, dass der Älteste als Erster das Gebäude verlässt. Das Neueste bleibt also im Regal.
In diesem Fall übertrug das Unternehmen 1.900 Einheiten. Außerdem sind 1.100 Einheiten auf Lager.
FIFO geht davon aus, dass der erste gekaufte Artikel auch der erste verkaufte Artikel ist, sodass die verbleibenden 1.100 Artikel zum letzten Kaufpreis bewertet werden. Der Preis beträgt 5,50 $ pro Einheit.
Daher beträgt der Endbestandswert:
1.100 Einheiten x 5,50 $ = 6.050 $
Es ist ganz einfach. Der „letzte“ Einkauf verbleibt in der Buchhaltung. Der „erste“ Kauf wird zu den Kosten der verkauften Waren.
Warum dreht LIFO das Drehbuch um?
Schauen wir uns als Nächstes LIFO (last in, first out) an. Diese Methode geht vom Gegenteil aus. Es wird davon ausgegangen, dass die neuesten Produkte zuerst verkauft werden.
Das ist wichtig. Eine Menge.
Mit LIFO vergleichen Sie Ihre aktuellen Kosten mit den aktuellen Einnahmen. Bei der LIFO-Methode bestehen die Kosten der verkauften Waren zunächst aus den letzten Käufen. Dann das nächstneueste. Stapeln Sie weiter, bis Sie die Gesamtzahl der Verkäufe erreicht haben.
Hier liegt die Gesamtsumme bei 1.900 Einheiten.
Daher ist es nicht erforderlich, sich alte Bestände anzusehen, um die LIFO-Kosten der verkauften Waren zu ermitteln. Sie schauen sich die neuesten Einkäufe an. Beginnen Sie mit dem aktuellsten Kaufdatum und addieren Sie den Betrag rückwärts, bis Sie 1.900 Artikel gezählt haben.
Was ist der Hauptunterschied? FIFO lässt die neuesten und teuersten Produkte auf Lager. LIFO verschiebt diese neuen Kosten sofort in die Ausgabenspalte.
Wenn die Preise steigen, weist LIFO höhere Ausgaben aus und verringert das steuerpflichtige Einkommen. Mit FIFO werden die Ausgaben niedriger und die ausgewiesenen Gewinne höher ausfallen.
Der Mechanismus ist einfach. Es kommt nur darauf an, welche Einheiten Sie zuerst als „verkauft“ deklarieren.
Im FIFO-Beispiel kennen wir den Endwert des Lagerbestands (6.050 $). Bei Bedarf können Sie die Kosten der zurückverkauften Waren berechnen.
Beginnen Sie mit LIFO mit der Verkaufsmenge (1.900 Einheiten) und wenden Sie darauf den aktuellsten Preis an. Die Berechnung folgt dem Einkaufsplan in umgekehrter Reihenfolge.
Das Ergebnis sind COGS-Daten, die die aktuellen Marktpreise und nicht die historischen Kosten zu Beginn des Jahres widerspiegeln.
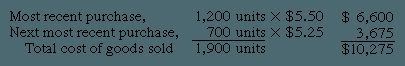
Schätzung des Endbestands mithilfe der LIFO-Methode
Bei der Last-In-First-Out-Methode (LIFO) wird die Berechnung umgekehrt. Die von uns verkauften Produkte sind die neuesten Produkte. Die in den Regalen verbliebenen Artikel sind die ältesten. Dadurch entsteht ein besonderer Bilanzwert.
Die Endbestandskosten spiegeln den Preis der ältesten verfügbaren Einheit wider. Es spiegelt nicht die aktuellen Wiederbeschaffungskosten wider. Alles geht auf den Anfang dieses Jahres zurück. Oder weiter.
Betrachten wir ein einfaches Szenario. Das Unternehmen startete mit 1000 Einheiten. Preis jeweils 5 $. Das sind 5.000 $.
Sie kaufen das ganze Jahr über mehr. Ein Kauf umfasst 100 Stück zum Preis von 5,25 $. Das erhöht die Gesamtsumme um 525 US-Dollar.
Wenn Ihr Unternehmen LIFO seit dem ersten Tag verwendet, besteht der Endbestand aus den ersten 1.000 Artikeln. Plus die 100 Einheiten vom ersten Kauf. Der Gesamtbetrag beträgt 5.525 US-Dollar.
Warum ist das wichtig? Weil die Inflation die Preise erhöht. LIFO behält ältere, günstigere Kosten im Lager. Neue und höhere Kosten werden auf die Herstellungskosten der verkauften Waren übertragen. Dadurch verringert sich das zu versteuernde Einkommen. Es bedeutet aber auch, dass der Lagerbestand auf dem Papier kleiner aussieht. Sie kennen den tatsächlichen Wert dessen, was Sie zurücklassen, nicht.
Diese Methode kann Vergleiche verfälschen. Unternehmen, die LIFO verwenden, sehen anders aus als Unternehmen, die FIFO (First In, First Out) verwenden. Der Wert ändert sich je nach Kaufzeitpunkt. beim Verkauf.
Warum multinationale Unternehmen eine gemeinsame Finanzsprache brauchen
Das Kapital kümmert sich nicht um Grenzen. Aber es gibt Regeln dahinter.
Einheitliche Rechnungslegungsstandards sind für das reibungslose Funktionieren der Weltwirtschaft unerlässlich. Es geht nicht nur darum, dass die Tabelle gut aussieht. Ziel ist es, die enormen Kosten grenzüberschreitender Geschäfte zu reduzieren und die internationalen Märkte wirklich effizient zu gestalten. Geld bewegt sich schneller, wenn Anleger Gleiches mit Gleichem vergleichen können.
Dieses Streben nach Konsistenz geschieht nicht isoliert. Sie wird durch den Aufstieg multinationaler Unternehmen und das explosionsartige Wachstum der internationalen Kapitalmärkte vorangetrieben. Denken Sie an den Zusammenbruch der Sowjetunion und die Gründung der Europäischen Währungsunion oder NAFTA. Diese Veränderungen zwingen die am wenigsten entwickelten Länder dazu, ihre Türen zu öffnen und die gleiche Wirtschaftssprache wie andere Länder zu sprechen, um ausländische Investitionen anzuziehen.
### Die Zahlen stimmen immer noch nicht
Auch heute noch sind die technischen Unterschiede offensichtlich. Den Schlagzeilen ist es nicht zu entnehmen, aber die Art und Weise, wie Länder Vermögenswerte bewerten, kann das Gesamtbild der Gesundheit eines Unternehmens verändern.
In Großbritannien werden Immobilienpreise in der Regel durch aktuelle Marktpreise bestimmt. Staaten? Dies wurde als zu unzuverlässig angesehen. Wir bleiben bei den historischen Kosten. Wenn Sie ein Gebäude im Jahr 1950 gekauft haben, entspricht der Buchwert dem Wert von 1950 und nicht dem aktuellen Wert.
Dann ist da noch Japan. Ihre Rentenberechnung konzentriert sich auf den Cashflow. Uns? Wir sind besessen von zukünftigen Schulden.
Das sind keine kleinen Macken. Sie können sich auf den Wert von Wertpapieren, Vorräten und sogar auf den Firmenwert auswirken. Einige Gerichtsbarkeiten lassen Unternehmen einen weiten Ermessensspielraum bei der Wahl ihrer Regeln. Andere sind schwierig. Die Unterschiede bei latenten Steuern, Leasingzahlungen und Forschungskosten machen es den Wirtschaftsprüfern schwer.
Offenlegung und Durchsetzung: versteckte Hindernisse
Die größte Hürde ist nicht nur Mathematik. Das ist Kultur.
Die Finanzberichterstattung ist ein Spiegel, der das Rechtssystem, die Sprache und die Wirtschaftsgeschichte eines Landes widerspiegelt. Deutschland und Japan verlangten in der Vergangenheit weitaus weniger Offenlegungspflichten als die Vereinigten Staaten und Großbritannien. Warum? Weil ihre Volkswirtschaften vom Kapital einiger weniger Großbanken abhängig sind. Wenn die Banken wissen, was vor sich geht, muss die Öffentlichkeit es nicht wissen.
Aber die Dinge haben sich geändert. Die Vorschriften verschärfen sich, da europäische und japanische Unternehmen beginnen, Kapital von einem breiteren Investorenkreis zu beschaffen. Die Regierungen beider Regionen erkennen an, dass Offenheit für das Funktionieren des modernen Kapitalismus von wesentlicher Bedeutung ist. Die Meldepflichten sind strenger geworden.
Die Durchsetzungsbemühungen sind jedoch lückenhaft. Einige Länder regulieren Bücher aktiv. Manche Leute lassen Unternehmen rutschen. Dies macht es nahezu unmöglich, die „Qualität“ grenzüberschreitender Einkünfte ohne detaillierte forensische Buchführung zu vergleichen.
Der Kampf für transnationale Standards
Nationale Standards sind so tief verwurzelt, dass eine wirklich „internationale“ Rechnungslegung nicht einfach so entstanden ist. Es wurde von einer Gruppe gebaut, die versuchte, diese unterschiedlichen Systeme miteinander zu verbinden.
Für die Bewältigung schwerer Aufgaben werden Schlüsselpersonen herangezogen.
* International Federation of Accountants mit Hauptsitz in New York, der 114 Berufsverbände vertritt.
Das International Accounting Standards Committee (IASC) wurde 1973 in London gegründet.
* Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD).
Europäische Wirtschaftsgemeinschaft.
IASC ist ein Pionier. Im Jahr 2001 entwickelte es sich zum International Accounting Standards Board (IASB) und übernahm die Verantwortung für die nächste Phase der Koordinierung.
Wie IASC und IASB die Spielregeln verändern
Der Fortschritt ist langsam, aber stetig. Bis 1999 hatte das IASC eine Liste von „Kernstandards“ erstellt. Dabei handelt es sich nicht nur um Vorschläge. Diese werden de facto zum Regelwerk des globalen Finanzwesens.
Early Adopters waren gezwungen, zu folgen. Die Börsen in London und Hongkong verlangen von ausländischen börsennotierten Unternehmen die Einhaltung der IASC-Standards. Dies ist ein großer Gewinn für die Standardisierung.
Auch der politische Druck ist real. Die Finanzminister der G7-Staaten (Kanada, Frankreich, Deutschland, Italien, Japan, Großbritannien und die Vereinigten Staaten) haben diesen Standards zugestimmt. Sie wollen einheitliche Regeln.
Dieser Druck hat reale Konsequenzen für die Vereinigten Staaten. Das Financial Accounting Standards Board (FASB) hat die umstrittene „Interessenbündelung“ bei Unternehmenszusammenschlüssen abgeschafft. Dieser Ansatz ermöglicht es Unternehmen, zu fusionieren, ohne bestimmte Kosten zu berücksichtigen, was es für Investoren schwierig macht, die tatsächlichen Kosten der Übernahme zu verstehen. Eine Abschaffung würde US-GAAP näher an die IASC-Standards bringen. Das American Institute of Certified Public Accountants unterstützt öffentlich die Bemühungen des IASC, durchsetzbare globale Regeln zu schaffen.
Die freiwillige Falle
Aber um es klarzustellen: Dieses Problem ist noch nicht gelöst.
Trotz der Aufmerksamkeit, die den IASB-Standards zu Beginn dieses Jahrhunderts zuteil wurde, behielten die Vereinigten Staaten ihre Position bei. Ausländische Unternehmen, die in den USA notiert sind, müssen ihre Rechnungslegung weiterhin an die US-GAAP anpassen und nicht an die Empfehlungen des International Accounting Standards Board.
Darüber hinaus ist die Einhaltung der IASB-Standards weiterhin freiwillig.
Freiwillige Standards können nicht durchgesetzt werden. Wenn sich Brasilianer oder brasilianische Unternehmen dazu entschließen, die grundlegenden Standards zu ignorieren, sind sie nicht in der Lage, sie einzuhalten. Dadurch entsteht ein zweistufiges System. Wir sind eine Unternehmensgruppe, die transparente und qualitativ hochwertige Regeln befolgt. Spielen Sie mit anderen.
Bis es gesetzlich vorgeschrieben und umfassend umgesetzt wird, wird die globale Rechnungslegung fragmentiert bleiben. Alles, was Anleger tun können, ist, zwischen Dialekten zu übersetzen, anstatt eine einzelne Sprache zu lesen.
Die Änderungsmechanismen sind bereits bereit. Die Standards sind geschrieben. Aber ohne gesetzliche Durchsetzung sind sie nur Richtlinien. In der Finanzwelt werden Leitlinien oft als Empfehlungen verstanden.
Das International Accounting Standards Board (IASB) steht vor einem strukturellen blinden Fleck. Die Regeln selbst werden oft als zu weit gefasst kritisiert. Auslegungsrichtlinien bleiben hinter den tatsächlichen Standards zurück. Das lässt viel Raum für Unklarheiten. Über die Details können Unternehmen und Wirtschaftsprüfer nur Vermutungen anstellen.
Das IASB verfügt nicht über die Infrastruktur, um die Durchsetzung sicherzustellen.
Dies ist nicht nur eine theoretische Frage. Es ist eine praktische Hürde. Ohne klare Erklärungen leidet die Konsistenz. Zwei Unternehmen in verschiedenen Ländern können dieselben Standards auf völlig unterschiedliche Weise anwenden. Die Absicht ist Einheitlichkeit. Die Realität ist fragmentiert.
Souveränität und Widerstand
Das Thema hat eine politische Dimension. Dabei handelt es sich nicht nur um ein technisches Buchhaltungsproblem. Gerichtsbarkeiten behaupten ihre Autorität. Viele Regierungen sind nicht bereit, die Kontrolle abzugeben. Sie betrachten die Festlegung von Rechnungslegungsvorschriften als eine Angelegenheit der nationalen Souveränität.
Eine internationale Organisation kann lokale Gesetze nicht einfach außer Kraft setzen. Dadurch entstehen Reibungspunkte. Einige Regionen übernehmen diese Standards möglicherweise, jedoch mit erheblichen lokalen Änderungen. Manche mögen ganz und gar dagegen sein. Das Ziel eines gemeinsamen globalen Standards stößt auf Hindernisse aus Nationalstolz und regulatorischer Unabhängigkeit.
Die Infrastruktur ist leer
Der Mangel an Durchsetzungsinfrastruktur ist eine wesentliche Einschränkung. Das IASB legt die Regeln fest. Es überwacht sie nicht. Es gibt keine globale Rechnungslegungspolizei. Dies bedeutet, dass die Einhaltung der Vorschriften von den lokalen Regulierungsbehörden abhängt. Diese Regulierungsbehörden unterscheiden sich in ihrer Bereitschaft und Fähigkeit zur Durchsetzung.
Dadurch entsteht ein Patchwork-System. An einigen Stellen werden die Regeln des IASB ernst genommen. In anderen Fällen werden sie ignoriert oder verzerrt. Daher sind „globale“ Standards selten wirklich globale Standards. Es ist eine Sammlung lokaler Interpretationen, die durch Hoffnung zusammengehalten werden.
Warum das für Anleger wichtig ist
Für Anleger ist diese Unklarheit gefährlich. Dies erschwert Vergleiche. Wenn Unternehmen A in Europa und Unternehmen B in Asien ihre Gewinne nach ähnlichen IASB-Regeln melden, sind ihre Zahlen möglicherweise nicht vergleichbar. Die Interpretationen gehen auseinander. Die Durchsetzung ist unterschiedlich.
Der Mangel an Vollständigkeit in den Leitlinien bedeutet, dass die Abschlussadressaten zwischen den Zeilen lesen müssen. Man kann sich nicht nur auf Standards verlassen. Sie müssen sich in die Notizen vertiefen. Sie müssen die Situation vor Ort verstehen. Dies bringt ein Maß an Sorgfaltspflicht mit sich, das oft übersehen wird.
Das Ziel des IASB ist Konvergenz. Aber ohne Umsetzung und klare Erklärungen ist Konvergenz erstrebenswert. Nicht wahr. Die Kluft zwischen den Regeln und der Realität ist immer noch groß.
Die verborgenen Berechnungen hinter der Produktpreisgestaltung
Für etwas, das man nicht versteht, kann man keinen Preis festlegen. Die Ermittlung der Kosten ist der langweilige Maschinenraum der Geschäftsplanung. Auf diese Weise schätzen Unternehmen die Kosten für die Herstellung eines Produkts, die Wartung oder sogar die Wartung einer bestimmten Abteilung ein. Einige Zahlen erinnern uns daran, was passiert ist. Manche sagen voraus, was „passieren“ wird. Aber sie folgen alle den gleichen Regeln. Das bedeutet, dass die einem Objekt (Werk, Produkt, Prozess) zugeordneten Kosten allen für dieses Objekt tatsächlich angefallenen Kosten entsprechen müssen.
Bei identischen Produkten: Prozesskalkulation
Wenn Sie Zement herstellen oder Mehl mahlen, ist das Ergebnis gleichmäßig. Sie müssen nicht jede Tüte Mehl im Auge behalten. Sie müssen lediglich Ihre Gesamtrechnung für den Monat kennen und diese durch die Gesamtzahl der produzierten Beutel dividieren. Dies sind die Prozesskosten. Dies ist die einfachste Kalkulationsmethode, da sie Einheitlichkeit voraussetzt. Sie können Kosten für jede Produktionsaktivität in einem bestimmten Zeitraum erfassen. Dieser Betrag wird neu gemittelt, indem die Gesamtkosten durch die Gesamtproduktion dividiert werden.
Dies funktioniert nur, wenn die einzelnen Prozesse einigermaßen konsistente Produkte hervorbringen. Das ist eine kontinuierliche Produktion. Es basiert auf der Menge. Es ist ganz einfach. Aber was ist, wenn Sie maßgeschneiderte Arbeiten ausführen? Diese Methode ist fehlgeschlagen.
Kundenspezifische Arbeitsverfolgung: Kostenkalkulation für Arbeitsaufträge
Wenn Ihre Abteilung mehrere Produkte anstelle eines einzelnen Streams verarbeitet, können Sie zur Auftragskalkulation wechseln. Hier werden die Fabrikkosten in zwei Kategorien unterteilt: Selbstkosten und Gemeinkosten.
Hauptkosten sind direkte Kosten. Kann auf ein bestimmtes Los oder Auftragslos zurückgeführt werden. Direkte Arbeit. direktes Material. Diese werden direkt in die Kostentabelle des Arbeitsauftrags eingetragen.
Overhead ist das chaotische Zeug. Es kann nicht an einen Job gebunden werden. Das Gehalt des Abteilungsleiters? Overhead. Der Strom für die ganze Etage? Overhead. Verwenden Sie Gemeinkosten, um diese Kosten zuzuordnen. Dabei handelt es sich um das Verhältnis der Gemeinkostensätze zur Gesamtproduktion über einen bestimmten Zeitraum.
Zuordnung der unsichtbaren Kosten
Sie können für jede Fertigungsabteilung separate Gemeinkostensätze berechnen. Wenn Ihre Abteilungen über unterschiedliche Abläufe verfügen, können Sie diese in homogenere Kostenstellen aufteilen, die jeweils ihre eigenen Preise haben. Manchmal geht es sogar noch tiefer. Unterscheiden sich die Betriebskosten einzelner Maschinen hinsichtlich Stromverbrauch, Wartung und Abschreibung deutlich, ist es sinnvoll, separate Tarife anzuwenden.
Die Produktion dieser Zentren ist nicht einheitlich, daher kann man nicht einfach die Einheiten zählen. Der Output kann in Maschinenstunden oder direkten Arbeitsstunden gemessen werden. Sobald Sie diesen Preis ermittelt haben, können Sie zu jedem Auftrag Gemeinkosten hinzufügen.
Beispiel: Wenn der Gemeinkostenaufwand 3 US-Dollar pro Maschinenstunde beträgt und der Auftrag Nr. 7128 600 Maschinenstunden beansprucht, weisen Sie nur diesem Auftrag einen Gemeinkostenaufwand von 1.800 US-Dollar zu.
Aber warte. Es gibt auch eine Support-Abteilung. Wartung. Qualitätskontrolle. sauber. Stromerzeugung. Diese werden nicht zur Herstellung von Produkten verwendet. Sie unterstützen diejenigen, die es tun. Schätzen Sie die Kosten und ordnen Sie sie den Produktionsabteilungen zu, basierend auf dem Anteil der von jeder Abteilung erhaltenen Dienstleistungen. Diese umgelegten Kosten werden in den Gemeinkostensätzen der Abteilung berücksichtigt.
Zusätzlich zur Menge: Prozesskostenrechnung
Was ist, wenn die Kosten mit zunehmender Produktmenge nicht steigen? Geben Sie Aktivitätsbasierte Kostenrechnung ein. Bei diesem Ansatz wird berücksichtigt, dass viele Kosten durch andere Faktoren als das Produktionsvolumen verursacht werden. Der erste Schritt besteht darin, die Aktivitäten zu identifizieren, die Kosten verursachen. Anschließend werden die Kosten jeder Aktivität geschätzt und als Durchschnittswert pro Aktivitätseinheit ausgedrückt.
Manager können diese Durchschnittswerte nutzen, um Verschwendung zu reduzieren. Wenn Sie den Preis eines bestimmten Produkts ermitteln möchten, können Sie die Anzahl der für dieses Produkt verwendeten Aktivitätseinheiten schätzen und diese mit den Durchschnittskosten multiplizieren.
Stellen Sie sich ein aus sechs Teilen zusammengesetztes Produkt vor. Es kostet 100 US-Dollar pro Jahr und Komponente, sie in der Produktlinie zu behalten. Das sind 600 $ pro Jahr, unabhängig von der Höhe. Selbst wenn Sie nichts produzieren, müssen Sie dennoch 600 $ bezahlen.
Fügen Sie jetzt Chargenkosten hinzu. Wenn Ihre durch Produktionschargen bedingten Kosten durchschnittlich 100 US-Dollar pro Charge betragen, kostet die Verwendung einer Charge von 1.000 Einheiten 0,10 US-Dollar pro Einheit.
Fügen Sie Maschinenzeit hinzu. Wenn die stundenbezogenen Kosten durchschnittlich 12 US-Dollar pro Maschinenstunde betragen und eine Charge 15 Stunden benötigt, sind das 180 US-Dollar pro Charge. Teilen Sie durch 1.000 Einheiten und Sie erhalten 0,18 $ pro Einheit.
Bei einer Produktion von 10.000 Einheiten betragen die Wartungskosten des Produkts 0,06 USD pro Einheit. Die Chargenkosten betragen 0,10 $. Die Maschine kostete 0,18 $. Alle? 0,34 $ pro Einheit. Fügen Sie die Materialien hinzu. Es enthält auch andere versteckte Aktivitäten, denen Sie noch nicht gefolgt sind.
Berücksichtigt Ihr aktuelles Preismodell die Kosten für die Wartung Ihrer Produktlinie oder treffen Sie nur Annahmen, die auf Arbeits- und Materialaufwand basieren? Der Unterschied zwischen Gewinn und Verlust liegt oft in den Details, die andere nicht bemerken.
Die Realität der Vorproduktionsschätzungen
Um die tatsächlichen Kosten eines Produkts vor der Herstellung zu kennen, ist selten eine einfache Ergänzung erforderlich. Dies ist größtenteils eine fundierte Vermutung. Unabhängig davon, ob Sie die Prozesskostenrechnung, die Prozesskostenrechnung oder die Auftragskalkulation verwenden, verwenden Sie möglicherweise Schätzungen anstelle tatsächlicher Belege.
Bei der Prozesskostenrechnung werden die Kosten entsprechend der Produktionsbewegung verteilt. Bei der Auftragskalkulation wird der für einen bestimmten Auftrag aufgewendete Betrag erfasst. Das Problem hierbei ist jedoch, dass die verwendeten Overheads bei beiden Methoden meist vorbestimmt sind. Diese spiegeln einen durchschnittlichen geplanten Gemeinaufwand wider.
Warum? Dies liegt daran, dass die tatsächlichen Gemeinkosten von der Gesamtbetriebseffizienz und dem Spitzenvolumen abhängen. Dies sind äußere Variationen. Sie sind nicht auf einen Job beschränkt. Wenn sich durch diese Variationen die einem bestimmten Auftrag zugewiesenen Gemeinkosten ändern, werden die Kosteninformationen irrelevant. Am Ende erhalten Sie Rauschen statt Signal.
Viele Unternehmen gehen noch weiter. Sie schätzen nicht nur. Sie erstellen Routineschätzungen für alle Arten von Materialien, jeden Vorgang und alle Produkte. Es handelt sich hierbei um Standardkosten. Ihre Nummer ist leicht zugänglich, wenn Sie sie brauchen. Diese dienen auch als Maßstab für die spätere Leistungsberichterstattung.
Auch Dienstleistungen kosten Kosten
Dies gilt nicht nur für Fabriken. Dienstleister nutzen ähnliche Methoden, um Kosten zu ermitteln und abzuschätzen.
Denken Sie an eine Werbeagentur. Oder ein Beratungsunternehmen. Sie führen Aufzeichnungen über die Arbeitskosten. Dies geschieht, um eine korrekte Rechnungsstellung an die Kunden sicherzustellen. Dies geschieht auch, um die Rentabilität einzelner Konten zu beurteilen. Der Mechanismus ist der gleiche. Verfolgen Sie Ihre Eingaben. Sie weisen Tarife zu. Sie sehen, ob die Marge hält.
Vollkostenrechnung versus variable Kostenrechnung
Die obige Methode wird Vollkostenrechnung oder Vollkostenrechnung genannt. Gemeinkosten umfassen Rückstellungen für „alle“ Herstellungskosten.
Dieselben Methoden können an die variable Kostenrechnung angepasst werden. In diesem Modell werden nur die variablen Herstellungskosten in die Produktkosten einbezogen.
Die Verhaltensunterschiede sind wie folgt:
– Die variablen Kosten steigen oder fallen je nach Produktion.
– Die gesamten Fixkosten bleiben bei verschiedenen Volumenniveaus konstant (im normalen Bereich).
Bei der variablen Kostenrechnung sind die Stückkosten einfach die durchschnittlichen variablen Kosten für die Herstellung des Produkts. Bei kurzfristigen Geschäftsentscheidungen sind sie oft nützlicher als die durchschnittlichen Gesamtkosten.
Erwägen Sie die Entscheidung, Waren in großen Mengen herzustellen. Das Management muss die Kosten für größere Fertigwaren im Lager schätzen. Steigende Lagerbestände verursachen mehr variable Kosten. Fixe Herstellungskosten bleiben davon grundsätzlich unberührt.
Wenn eine Entscheidung zu einer Änderung der Fixkosten eines Unternehmens führt, ist diese Änderung selten proportional zum Volumen. Durchschnittliche Fixkosten sind keine ausreichende Grundlage für die Beurteilung der Kostenauswirkungen solcher Entscheidungen. Die variable Kostenrechnung beseitigt die Versuchung, durchschnittliche Fixkosten anstelle variabler Kosten zu verwenden.
Die GAAP-Falle
Selbst wenn Sie variable Kosten für die interne Entscheidungsfindung verwenden, müssen Sie dennoch die festen Gemeinkosten im Auge behalten. Bereitstellung zusätzlicher Tarife für feste Gemeinkosten. Dies ist erforderlich, um die dem Jahresendbestand zugeordneten Kosten zu messen.
Warum ist dieser zusätzliche Schritt notwendig? Die allgemein anerkannten Rechnungslegungsgrundsätze (GAAP) in den Vereinigten Staaten und den meisten anderen Ländern verlangen, dass in der externen Finanzberichterstattung der Lagerbestand zu den vollen Kosten des Produkts bewertet wird.
Sie können sich der Aufmerksamkeit der Steuerbehörden und Aktionäre nicht entziehen. Was aber, wenn der Manager vor einem Preisdilemma steht? Variable Kosten bringen Klarheit. Entfernen Sie den Lärm. Lassen Sie nur die Teile übrig, die sich entsprechend der Lautstärke bewegen.
Die Alternative ist klar. Erhalten Sie genaue externe Berichte und eine vollständige Kostenrechnung. Variable Kosten helfen Ihnen, bessere Entscheidungen in Ihrem Unternehmen zu treffen. Mit beidem muss man leben.