




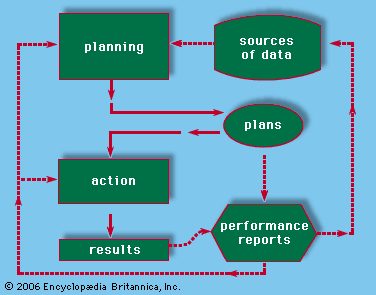
Бухгалтерський облік – це систематичний розвиток та аналіз економічних процесів організації. Це не просто обробка цифр. Це процес створення картини поточного становища компанії та її перспектив. Менеджери використовують ці дані контролю операцій. Власники застосовують їх з метою оцінки ефективності. Кредитори та постачальники спираються на них під час вирішення питання про надання кредиту. Державні органи використовують їх визначення податкових зобов’язань. Навіть клієнти можуть вивчати бухгалтерську звітність, якщо контракти передбачають ціноутворення з урахуванням витрат.
Результати цього процесу поділяються на дві категорії. Більша його частина має історичний характер. Бухгалтер фіксує те, що сталося. Він спостерігає за діяльністю, записує її наслідки та узагальнює їх у звітах. Решта носить прогнозний характер. Це прогнози та плани на поточний та майбутні періоди.
Бухгалтерський облік застосовується до будь-якої сутності. Він відстежує економічні операції цілих країн. У цій статті розглядається бізнес-облік.
Цілі та характеристики фінансової звітності
Головна мета фінансової звітності – надання корисної інформації інвесторам, кредиторам та іншим заінтересованим сторонам. Ідеальна система обліку допомагає зацікавленим особам прогнозувати обсяги, терміни та ступінь невизначеності майбутніх грошових потоків. Вона також розкриває деталі про економічні ресурси та права на ці ресурси.
Зацікавлені сторони тепер потребують не лише числових даних. Зростає тиск у бік надання інформації про соціальний вплив. Компанії все частіше повідомляють про екологічні ризики, умови праці співробітників, участь у житті спільноти та безпеку споживачів. Значна частина цієї звітності залишається добровільною, особливо у Сполучених Штатах.
Кількісні дані тепер доповнюються точними словесними описами бізнес-цілей. У громадські компанії зобов’язані включати розділ «Обговорення та аналіз із боку керівництва» (MD&A) у свої річні звіти. Цей документ узагальнює історичні результати діяльності. Він також включає інформацію, спрямовану на майбутнє.
Для бухгалтерів дві характеристики визначають корисність інформації.
- Істотність
- Достовірність
Істотність означає, що інформація потенційно може вплинути прийняття рішення. Вона допомагає покращити прогнози майбутніх подій. Вона підтверджує результати попередніх прогнозів. Вона має бути доступна до моменту ухвалення рішення.
Достовірність означає, що інформація є перевіреною, репрезентативно точною та нейтральною. Ключовим аспектом є нейтральність. Бухгалтерська інформація не повинна відбиратися таким чином, щоб приносити користь одному класу користувачів на шкоду іншим.
Існує компроміс між суттєвістю та достовірністю. Однак інформація, позбавлена хоча б однієї з цих якостей, вважається недостатньою для прийняття рішень.
Бухгалтерська інформація також має бути порівнянною та послідовною. Порівнянність дозволяє порівнювати дві компанії в одній галузі у певний момент часу. Послідовність дозволяє порівнювати ту саму компанію за період часу.
Фінансова звітність, як правило, має задовольняти принцип повного розкриття інформації. Будь-яка інформація, яка може вплинути на рішення поінформованої особи, має бути чітко розкрита у фінансовій звітності.
Фінансова звітність компанії
Основним результатом фінансового обліку є річна фінансова звітність. Вона містить три основні компоненти.
- Баланс
- Звіт про прибутки та збитки
- Звіт про рух коштів
У деяких юрисдикціях зведена фінансова звітність надається або потрібна щокварталу. Ці звіти надсилаються інвесторам та іншим особам, які не входять до складу керівництва.
Деякі компанії публікують ці звіти в Інтернеті. У Сполучених Штатах публічні компанії можна знайти на сайті Комісії з цінних паперів та бірж (SEC). Підготовка цих звітів належить до сфери фінансового обліку.
Економісти та бухгалтери по-різному трактують поняття доходу. Для економістів дохід простий. Це зміна вартості активів за певний період. Він не включає засоби, додані чи виведені власником. Він вимірює, що компанія може витратити сьогодні, зберігаючи фактичну вартість активів незмінною на кінець року.
Розглянемо найпростіший приклад. Якщо власний капітал збільшується з 1000 до 1200 доларів, а компанія виплачує дивіденди у розмірі 100 доларів, економічний дохід становить 300 доларів. Візьміть кінцеву вартість (1200 доларів), відніміть початкову вартість (1000 доларів) і додайте виведену суму (100 доларів). Це дуже гарно. Це ґрунтується на ринкових оцінках.
Бухгалтери заперечують цей підхід. Вони вважають «оціночні стандарти» надто заплутаними. Ми надто покладаємося на майбутні спекуляції. Майбутню вартість важко, якщо неможливо, незалежно перевірити. Саме тому вони використовують «транзакційний підхід».
Транзакційний підхід до доходу
У цій системі виручка визнається лише тоді, коли відбувається реальна транзакція із зовнішньою стороною. Виручка визнається після завершення роботи, доставки товарів та виставлення рахунків клієнтам. Йдеться не про те, скільки скільки коштує. Йдеться про те, що справді сталося.
Цей метод потребує використання двох типів оцінок.
- Оцінки виручки: Скільки грошей ви отримаєте?
- Оцінки витрат: Які ресурси були використані для генерації цього доходу?
Оцінка доходу – половина справи. Але вона все ще вимагає суджень. Найбільший ризик – це безнадійні борги. Необхідно оцінити, яка частина загального продажу не буде оплачена. Клієнти не можуть сплатити. Також можливе повернення бракованих товарів. Ви повинні передбачити ці втрати.
Оцінка витрат складніша. Зазвичай вони ґрунтуються на історичних витратах. Чистий прибуток насправді є різницею між отриманим доходом і вартістю спожитих ресурсів. Найскладніша частина полягає у визначенні того, яка частина вартості активу була витрачена за цей період.
Амортизація та вартість майна
Не всі активи зникають одразу. Деякі зношуються з часом. Тут набирає чинності “амортизація”.
Амортизація – це вартість частини активу, яка використовується для генерації доходу протягом певного періоду. У балансі активи відображаються за первісною вартістю придбання за вирахуванням амортизації. Ця накопичена амортизація є відсотком загального терміну корисного використання активу.
Для оцінки витрат на амортизацію необхідно передбачити два моменти:
* Період часу, протягом якого актив забезпечує корисну послугу.
* Обсяг корисного навантаження, що припадає на кожен період.
Бухгалтери рідко використовують складну фізику на вирішення цієї проблеми. Вони використовують просту формулу. Найбільш поширеними є дві:
- Лінійний метод амортизації: Записувати однакову суму витрат щороку. Це передбачувано та нудно.
- Метод прискореної амортизації: Записувати більше витрат у перші роки, ніж у наступні. Тут передбачається, що вартість чи ефективність активу знижуватиметься з часом.
Ці оцінки перевіряються незалежними аудиторами. Їхнє завдання — переконатися, що формула стабільна і застосовується послідовно рік у рік. Якщо компанія безпідставно змінює свій підхід, ці числа втрачають своє значення.
Собівартість реалізованої продукції та запаси
Амортизація – не єдиний вид обліку, що має кілька принципів виміру. Собовартість реалізованої продукції (COGS) слідує за аналогічною логікою.
Собівартість реалізованої продукції розраховується шляхом віднімання із загальної вартості товарів, доступних для продажу. Це сума:
1. Вартість початкових запасів.
2. Витрат на покупку продукції протягом періоду.
Далі цю суму потрібно поділити. Її можна поділити на собівартість реалізованої продукції та вартість кінцевих запасів. Залежно від того, як оцінюєте свої кінцеві запаси, суми собівартості реалізованої продукції (COGS) можуть змінитися. Це змінює чистий прибуток. Відповідно, змінюється і сума сплачуваних податків.
Вибір методу оцінки запасів (FIFO, LIFO чи середньозважена вартість) має важливе значення. Кожен із них по-різному враховує переміщення товарів. Кожен впливає результат.
«Виручка вимірюється, коли роботу для зовнішнього клієнта завершено, товари доставлені чи клієнту виставлено рахунок.»
Це твердження відбиває переконання бухгалтера. Йдеться не про потенціал. Йдеться про транзакцію. Але навіть ця угода ґрунтується на оцінках. безнадійні борги. Термін служби активів. Потік запасів.
Числа у річних звітах виглядають солідно. Вони точні до центу. Але вони ґрунтуються на спекуляціях про майбутнє. Ці припущення необхідно розуміти. В іншому випадку те, що ви читаєте, є вигадкою, замаскованою під факти.
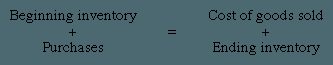
Бухгалтери використовують три основних методи для оцінки вартості запасів: метод першої партії – першої реалізації (FIFO), метод останньої партії – першої реалізації (LIFO) та метод середньої вартості.
LIFO широко використовується у Сполучених Штатах. Податкове управління США (IRS) також приймає його для оподаткування доходів. А як справи в більшості інших країн? Там дотримуються FIFO або метод середньої вартості.
Ось у чому проблема. Середня вартість та FIFO дають дуже схожі результати. Тому, намагаючись зрозуміти, як ціни змінюються у звітності, просто порівнюйте FIFO та LIFO.
Як насправді працює метод FIFO (першої партії — першої реалізації)
Створюйте нову партію щоразу, коли купуєте товар. Кожна партія має свою особливу ціну.
Собівартість проданих товарів за методом FIFO – це не здогад. Це розрахунок. Ви починаєте зі своїх найстаріших запасів. Потім додаєте наступну за старшинством партію. Продовжуйте доти, доки не буде досягнуто обсягу продажу.
Якщо товар скінчився? Це дасть вам ціну останньої закупленої партії. Це остання партія.
Уявіть собі продуктовий магазин. Молоко на нижній полиці старше, ніж молоко на верхній полиці. Спершу продавайте старе молоко. Саме так працює FIFO.
Конкретні приклади
Погляньмо на цифри. Реальні цифри.
Припустимо, ваша початкова ситуація із запасами та покупками виглядає наступним чином:
- Партія A: 100 штук, по $10 за кожну
- Партія B: 100 штук, по $12 за кожну
- Партія C: 100 штук, по $14 за кожну
Якщо ви продали 150 одиниць, за методом FIFO ви продали:
– Партію A: 100 штук (на суму 1000 доларів США)
– Партію B: 50 штук (на суму 600 доларів)
Собівартість проданих товарів становить 1600 доларів.
Яким є ваш залишок на складі? Він включає решту 50 одиниць партії B і всі 100 одиниць партії C. Це останні витрати.
Це важливо. Чому? Тому що за умов інфляції FIFO знижує собівартість проданих товарів. Використовуються старіші, дешевші ціни. Це означає, що звітний прибуток збільшиться. Але це також означає збільшення податків.
Правило LIFO діє навпаки. Для проданих товарів використовується найостанніша і найвища ціна. Прибуток буде меншим. Податки будуть нижчими.
Ваш чистий прибуток буде змінюватись в залежності від обраного методу. Це змінює суму податків, що збираються. Це також змінює сприйняття інвесторами ефективності компанії.
Немає «правильної» відповіді. Варіанти просто різні.
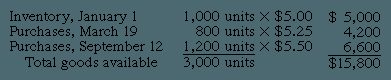
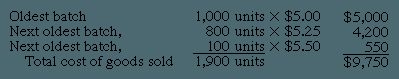
Стан вашої кінцевої інвентарної залишку залежить від використовуваного методу обліку. FIFO (first in, first out — «першим прийшов, першим пішов») означає, що першими залишають склад найстаріші товари. Таким чином, найновіші залишаються на полицях.
У разі компанія відвантажила 1 900 одиниць. На складі також залишилося 1100 одиниць.
При методі FIFO передбачається, що першими продаються товари, куплені раніше всього, тому 1 100 одиниць, що залишилися, оцінюються за останньою ціною покупки. Ця ціна складає 5,50 дол. за одиницю.
Таким чином, вартість кінцевого інвентарного залишку становить:
1 100 одиниць × 5,50 дол. = 6 050 дол.
Все дуже просто. У цьому методі «остання» покупка залишається у інвентарному залишку, а «перша» покупка стає собівартістю реалізованої продукції.
Чому LIFO змінює правила гри?
Далі розглянемо метод LIFO (last in, first out — останнім прийшов, першим пішов). Цей метод передбачає зворотне: передбачається, що першими продаються нові товари.
Це має велике значення. Дуже велика.
У разі використання LIFO ваші поточні витрати співвідносяться з поточною виручкою. У методі LIFO собівартість реалізованої продукції формується за рахунок останніх закупівель в першу чергу, потім — наступних за часом. Продовжуйте підсумовувати, доки не набереться загальна кількість проданих одиниць.
У цьому випадку загальна кількість проданих одиниць складає 1900.
Таким чином, немає потреби звертатися до старих залишків для розрахунку собівартості реалізованої продукції за методом LIFO. Потрібно дивитися на останні закупівлі. Почніть з останньої дати покупки і рухайтеся назад, підсумовуючи кількість, поки не наберете 1900 одиниць.
У чому головна відмінність? При FIFO в залишках залишаються найновіші і, як правило, найдорожчі товари. При LIFO ці нові витрати відразу ж списуються у витрати.
При зростанні цін LIFO показує вищі витрати і знижує базу оподаткування. При FIFO витрати виглядають меншими, а звітний прибуток — вищим.
Механізм простий. Все зводиться до того, які саме одиниці ви оголошуєте проданими в першу чергу.
У прикладі з FIFO нам відома вартість кінцевого інвентарного залишку (6050 дол.). За потреби можна розрахувати собівартість реалізованої продукції зворотним порядком.
При використанні LIFO почніть із кількості проданих одиниць (1 900 одиниць) та застосуйте до них останню ціну. Розрахунок проводиться у зворотному порядку за графіком закупівель.
В результаті, дані про собівартість реалізованої продукції відображають нещодавні ринкові ціни, а не історичні витрати на початку року.
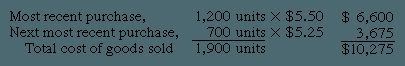
Оцінка залишків запасів за методом LIFO
Метод «останнім увійшов – першим вийшов» (LIFO) змінює порядок розрахунку. Продукція, яку ми продаємо, є найновішою. Товари, що залишилися на полицях, — найстаріші. Це створює особливу вартість у балансі.
Вартість залишків запасів відображає ціну найстарішої доступної одиниці. Вона не відображає поточних витрат на заміну. Все це стосується початку поточного року. Або навіть до більш ранніх періодів.
Розглянемо найпростіший приклад. Компанія почала рік із 1000 одиниць товару за ціною $5 за штуку. Разом $5 000.
Протягом року здійснювали додаткові закупівлі. Одна з партій включала 100 одиниць за ціною 5,25 дол. Це додало до загальної суми ще $525.
Якщо ваша компанія з першого дня застосовувала метод LIFO, залишок запасів складається з перших 1000 одиниць плюс 100 одиниць з першої закупівлі. Разом $5 525.
Чому це важливо? Тому що інфляція підвищує ціни. Метод LIFO залишає у запасах старіші, дешевші витрати. Нові та вищі витрати переносяться на собівартість проданої продукції. Це знижує оподатковуваний прибуток. Але це також означає, що запаси на папері виглядають меншими. Ви не знаєте їхньої справжньої поточної вартості.
Цей спосіб може спотворювати порівняння. Компанії, що використовують LIFO, виглядають інакше, ніж компанії, які використовують FIFO (першим увійшов – першим вийшов). Вартість змінюється в залежності від часу покупки та часу продажу.
Чому транснаціональним компаніям потрібна спільна фінансова мова
Капітал не знає кордонів. Але за ним стоять певні правила.
Єдині стандарти бухгалтерського обліку необхідні нормального функціонування глобальної економіки. Йдеться не лише про те, щоб фінансові звіти були презентабельними. Ціль полягає в тому, щоб знизити величезні витрати ведення бізнесу через кордони і зробити міжнародні ринки по-справжньому ефективними. Рух грошей пришвидшується, коли інвестори можуть порівнювати порівняні показники.
Прагнення одноманітності немає у ізоляції. Їм рухає зростання кількості транснаціональних компаній та вибухове зростання міжнародних ринків капіталу. Візьмемо для прикладу розпад Радянського Союзу, створення Європейського валютного союзу чи НАФТА. Ці зміни змушують країни, що розвиваються (LDC), відкривати свої двері і говорити однією економічною мовою з іншими країнами, щоб залучати іноземні інвестиції.
Цифри все ще не сходяться
Навіть сьогодні технічні відмінності є очевидними. Судячи із заголовків новин, цього не скажеш, але те, як країни оцінюють активи, може суттєво змінювати загальну картину фінансового стану компанії.
У Великій Британії ціни на нерухомість зазвичай визначаються поточними ринковими цінами. А у США? Це вважалося надто ненадійним. Ми дотримуємось історичної вартості. Якщо ви купили будинок у 1950 році, його балансова вартість дорівнює вартості 1950 року, а не поточній вартості.
Потім є Японія. Їхній розрахунок пенсійних зобов’язань фокусується на грошовому потоці. А ми? Ми одержимі майбутніми боргами.
Це не просто маленькі особливості. Вони можуть проводити вартість цінних паперів, запасів і навіть гудвілу (ділової репутації). У деяких юрисдикціях надається широка свобода вибору правил обліку. В інших правила жорсткі. Відмінності у відстрочених податкових зобов’язаннях, платежах з оренди та витратах на дослідження досить великі, щоб утруднити роботу аудиторам.
Розкриття інформації та контроль: приховані бар’єри
Головна перешкода – це не лише математика. Це культура.
Фінансова звітність – це дзеркало, що відображає правову систему, мову та економічну історію країни. Німеччина та Японія історично вимагали значно менше розкриття інформації, ніж Сполучені Штати та Великобританія. Чому? Тому що їхні економіки залежать від капіталу кількох великих банків. Якщо банки знають, що відбувається, громадськості не потрібно знати про це.
Але ситуація змінилася. Регулювання посилюється в міру того, як європейські та японські компанії починають залучати капітал від ширшого кола інвесторів. Уряди обох регіонів визнають, що відкритість необхідна функціонування сучасного капіталізму. Вимоги до звітності стали суворішими.
Проте зусилля щодо забезпечення дотримання нормативних вимог мають фрагментарний характер. У деяких країнах активно контролюються бухгалтерські книжки. В інших компаніях дають змогу діяти з великою свободою. Це унеможливлює порівняння «якості» транскордонного прибутку без детального судово-бухгалтерського розслідування.
Боротьба за транснаціональні стандарти
Національні стандарти настільки укоренилися, що по-справжньому «міжнародний» облік не з’явився сам собою. Його створювала група фахівців, які намагаються поєднати ці розрізнені системи.
Ключові гравці підключаються до виконання складних завдань:
* Міжнародна федерація бухгалтерів (IFAC), штаб-квартира якої знаходиться в Нью-Йорку, представляє 114 професійних товариств.
* Міжнародний комітет зі стандартів бухгалтерського обліку (IASC) був заснований у Лондоні у 1973 році.
* Організація економічного співробітництва та розвитку (OECD).
* Європейське економічне співтовариство.
IASC був піонером. У 2001 році він трансформувався в Міжнародну раду зі стандартів бухгалтерського обліку (IASB) та взяв на себе відповідальність за наступний етап координації.
Як IASC та IASB змінюють правила гри
Прогрес іде повільно, але впевнено. До 1999 IASC склав список «базових стандартів». Це не просто поради. Вони стають де-факто зведенням правил світових фінансів.
Ранні послідовники були змушені дотримуватися цих стандартів. Лондонська та Гонконзька фондові біржі вимагають, щоб іноземні компанії, котируючі свої акції, відповідали стандартам IASC. Це величезна перемога у сфері стандартизації.
Політичний тиск також є реальним. Міністри фінансів країн «Великої сімки» (Канада, Франція, Німеччина, Італія, Японія, Великобританія та США) схвалили ці стандарти. Вони хочуть однакові правила.
Цей тиск має реальні наслідки для Сполучених Штатів. Комітет із стандартів фінансового обліку (FASB) скасував спірний метод «об’єднання інтересів» при злиттях та поглинаннях. Цей підхід дозволяв компаніям об’єднуватись без визнання певних витрат, що ускладнювало інвесторам розуміння справжньої вартості придбання. Його відближення зблизило US GAAP із стандартами IASC. Американський інститут сертифікованих громадських бухгалтерів (AICPA) публічно підтримує зусилля IASC з пошуку глобальних правил, що мають обов’язкову силу.
Пастка добровільності
Але будьмо чесні: ця проблема ще не вирішена.
Незважаючи на увагу, яку стандарти IASB отримали на початку цього століття, США зберегли свою позицію. Іноземні компанії, що котируються в США, як і раніше, повинні приводити свою бухгалтерську звітність у відповідність до US GAAP, а не з рекомендаціями Міжнародної ради зі стандартів бухгалтерського обліку.
Крім того, дотримання стандартів IASB, як і раніше, є добровільним.
Добровільні стандарти неможливо знайти примусово виконані. Якщо бразильці або бразильські компанії вирішать ігнорувати базові стандарти, немає примусових механізмів до їх дотримання. Це створює дворівневу систему. Ми — група компаній, які дотримуються прозорих та якісних правил. Граємо з іншими.
Поки стандарти не стануть обов’язковими і не будуть широко запроваджені, глобальний облік залишиться фрагментованим. Все, що можуть зробити інвестори, — це перекладати з одного «діалекту» на інший, замість читати єдиною мовою.
Механізми змін уже готові. Стандарти написано. Але без юридичного примусу залишаються лише рекомендаціями. У фінансовому світі рекомендації часто сприймаються як необов’язкові поради.
Міжнародна рада зі стандартів бухгалтерського обліку (IASB) стикається зі структурною сліпою плямою. Самі правила часто критикуються за надмірну широкість. Інтерпретаційні посібники відстають від фактичних стандартів. Це залишає багато місця для неоднозначності. Компанії та аудитори можуть лише здогадуватися про деталі.
У IASB відсутня інфраструктура для забезпечення дотримання стандартів.
Це не просто теоретичне питання. Це практична перешкода. Без чітких пояснень страждає одноманітність. Дві компанії в різних країнах можуть застосовувати одні й самі стандарти зовсім по-різному. Намір полягає у забезпеченні однаковості. Реальність фрагментована.
Суверенітет та опір
Ця проблема має політичний вимір. Це не просто технічне питання бухгалтерського обліку. Юрисдикції обстоюють свій авторитет. Багато урядів не готові відмовлятися від контролю. Вони вважають за встановлення правил бухгалтерського обліку питанням національного суверенітету.
Міжнародний орган неспроможна легко перевизначити місцеві закони. Це створює точки тертя. Деякі регіони можуть прийняти ці стандарти, але із суттєвими місцевими модифікаціями. Деякі можуть бути категорично проти. Мета єдиного глобального стандарту стикається з перешкодами національної самосвідомості та нормативної незалежності.
Інфраструктура порожня
Відсутність інфраструктури для забезпечення дотримання є ключовим обмеженням. IASB встановлює правила. Він не контролює їх дотримання. Немає глобальної «бухгалтерської поліції». Це означає, що дотримання залежить від місцевих органів. Ці регулятори розрізняються за своєю готовністю та здатністю забезпечувати дотримання.
Це створює клаптеву систему. У деяких місцях правила IASB сприймаються серйозно. В інших випадках вони ігноруються чи спотворюються. Внаслідок цього «глобальні» стандарти рідко бувають по-справжньому глобальними. Це набір місцевих інтерпретацій, скріплених лише надією.
Чому це важливо для інвесторів
Для інвесторів ця неоднозначність є небезпечною. Це ускладнює порівняння. Якщо Компанія А в Європі та Компанія Б в Азії звітують про прибуток, використовуючи схожі правила IASB, їх цифри можуть бути непорівнянні. Інтерпретації різняться. Механізми забезпечення дотримання різняться.
Відсутність вичерпних керівних принципів означає, що користувачам фінансової звітності доводиться читати між рядками. Не можна покладатися лише на стандарти. Їм необхідно вникати у примітки. Їм слід розуміти місцеву ситуацію. Це додає рівень належної обачності, який часто не береться до уваги.
Мета IASB – зближення стандартів. Але без застосування і чітких роз’яснень зближення залишається лише прагненням, а чи не реальністю. Розрив між правилами і реальністю, як і раніше, великий.
Приховані розрахунки, що стоять за ціноутворенням продукції
Не можна призначити ціну те що, що ви розумієте. Визначення витрат – це нудна “машинна кімната” бізнес-планування. Саме так компанії оцінюють витрати на виробництво продукту, обслуговування чи навіть утримання певного відділу. Деякі цифри нагадують нам про те, що сталося. Інші пророкують те, що «відбудеться». Але всі вони підкоряються тим самим правилам. Це означає, що витрати, віднесені на об’єкт (роботу, продукт, процес) повинні відповідати всім фактичним витратам, понесеним на цей об’єкт.
Якщо продукти ідентичні: Поступовий (процесний) метод обліку
Якщо ви робите цемент або перемелюєте борошно, результат буде однорідним. Вам не потрібно відстежувати кожну сумку борошна. Все, що вам потрібно знати, це ваша загальна сума витрат за місяць і розділити її на загальну кількість вироблених мішків. Це процесна собівартість. Це найпростіший метод обліку витрат, оскільки він передбачає однорідність продукції. Ви можете збирати витрати на кожну виробничу дію за певний період. Ця сума усереднюється шляхом розподілу загальних витрат за загальний обсяги виробництва.
Цей метод працює тільки у тому випадку, якщо окремі процеси виробляють досить однорідну продукцію. Це безперервне виробництво. Воно ґрунтується на кількості. Це дуже просто. Але що якщо ви виконуєте індивідуальну роботу? Цей метод не підходить.
Відстеження індивідуальної роботи: Поопераційний метод обліку
Якщо ваш відділ обробляє декілька продуктів замість одного потоку, ви можете перейти до поопераційного (замовного) методу обліку. Тут заводські витрати поділяються на дві категорії: основні витрати та накладні витрати.
Основні витрати – це прямі витрати. Їх можна віднести до конкретної партії чи замовлення. Пряма праця. Прямі матеріали. Вони безпосередньо вносяться до таблиці витрат замовлення.
Накладні витрати – це «брудна» робота. Їх не можна прив’язати до одного конкретного замовлення. Зарплатня керівника відділу? Накладні витрати. Електрика для всього цеху? Накладні витрати. Використовуйте накладні витрати на розподіл цих витрат. Це співвідношення ставок накладних витрат до загального обсягу провадження за певний період часу.
Розподіл невидимих витрат
Ви можете розрахувати окремі ставки накладних витрат кожного виробничого відділу. Якщо ваші відділи виконують різні операції, ви можете розділити їх на однорідніші центри витрат, кожен з яких має свої ставки. Іноді це заходить ще глибше. Якщо експлуатаційні витрати окремих машин значно різняться з погляду споживання енергії, технічного обслуговування та амортизації, доцільно застосовувати окремі ставки.
Виробництво цих центрів не є однорідним, тому ви не можете просто рахувати одиниці продукції. Обсяг випуску можна вимірювати в машино-годиннику або людино-годиннику прямої праці. Визначивши цю ставку, можна додати накладні витрати до кожного замовлення.
Приклад: Якщо ставка накладних витрат складає 3 долари за машино-годину, а замовлення № 7128 використовує 600 машино-годин, розподіліть 1 800 доларів накладних витрат лише на це замовлення.
Але зачекайте. Є також допоміжні відділи. Технічне обслуговування. Контроль якості. Прибирання. Виробництво електроенергії. Вони не використовуються для створення продуктів. Вони підтримують тих, хто творить. Оцініть та розподіліть витрати на виробничі відділи пропорційно до послуг, отриманих кожним відділом. Ці розподілені витрати враховуються у ставках накладних витрат відділу.
Крім кількості: метод обліку витрат за видами діяльності
Що, якщо витрати не зростають пропорційно до збільшення кількості продукції? Набуває чинності облік витрат за видами діяльності (Activity-Based Costing). Цей підхід визнає, що багато витрат обумовлені факторами, відмінними від обсягу виробництва. Перший крок – виявити види діяльності, які генерують витрати. Потім оцінюється вартість кожного виду діяльності та виражається як середнє значення на одиницю діяльності.
Менеджери можуть використовувати ці значення для скорочення відходів. Якщо вам потрібна ціна конкретного продукту, ви можете оцінити кількість одиниць діяльності, що використовуються для цього продукту, та помножити їх на середню вартість.
Розглянемо продукт, що збирається із шести деталей. Його обслуговування у складі лінійки продуктів коштує 100 доларів на рік за кожну деталь. Це 600 доларів на рік, незалежно від обсягу виробництва. Навіть якщо ви нічого не робите, вам все одно доведеться заплатити 600 доларів.
Додамо витрати на партії. Якщо ваші витрати, зумовлені виробничими партіями, в середньому становлять 100 доларів за партію, використання партії з 1000 одиниць коштує 0,10 долара за одиницю.
Додамо час роботи верстатів. Якщо витрати, зумовлені машино-годинником, у середньому становлять 12 доларів за машино-годину, а для партії потрібно 15 годин, це 180 доларів за партію. Розділивши на 1000 одиниць, отримуємо 0,18 долара за одиницю.
Якщо обсяги виробництва складає 10 000 одиниць, витрати на обслуговування продукту становлять 0,06 долара за одиницю. Витрати на партію – 0,10 долара. Витрати на верстат – 0,18 долара. Разом? 0,34 долари за одиницю. Додайте матеріали. Сюди також входять інші приховані види діяльності, які ви ще не стежили.
Чи враховує ваша поточна модель ціноутворення витрати на підтримку лінійки продуктів, чи ви просто робите припущення, ґрунтуючись на праці та матеріалах? Різниця між прибутком та збитком часто криється в деталях, які інші не помічають.
Реальність оцінок до початку виробництва
Знання істинної вартості товару до виробництва рідко зводиться до простого складання. Найчастіше це обґрунтоване припущення. Незалежно від того, чи використовуєте ви метод калькуляції витрат за видами діяльності, за процесами або замовленнями, ви, можливо, застосовуєте оцінки замість фактичних даних.
Калькуляція за процесами розподіляє витрати у міру просування виробництва. Калькуляція на замовлення фіксує суму, витрачену на конкретне замовлення. Однак проблема полягає в тому, що накладні витрати, що використовуються в обох методах, зазвичай є встановленими заздалегідь. Вони відбивають середні планові накладні витрати.
Чому? Тому що фактичні накладні витрати залежать від загальної операційної ефективності та пікових обсягів. Це зовнішні коливання. Вони не обмежуються одним замовленням. Якщо ці коливання змінять суму накладних витрат, віднесених на конкретне замовлення, інформація про собівартість стає нерелевантною. В результаті замість корисного сигналу ви отримуєте “шум”.
Багато компаній йдуть далі. Вони не просто оцінюють, а створюють рутинні оцінки для всіх видів матеріалів, кожної операції та всіх продуктів. Це стандартні витрати. Ваші цифри легко доступні, коли вони потрібні. Вони також є еталоном для подальшого звіту про продуктивність.
Послуги теж мають собівартість
Це стосується не тільки фабрик. Постачальники послуг використовують аналогічні методи визначення та оцінки витрат.
Візьмемо, наприклад, рекламне агентство чи консалтингову фірму. Вони ведуть облік витрат на замовлення. Це робиться задля забезпечення точного виставлення рахунків клієнтам, і навіть для оцінки рентабельності окремих клієнтів. Механізм той самий: відстежуйте свої витрати, встановлюйте ставки та перевіряйте, чи зберігається маржа.
Повна калькуляція проти змінної калькуляції
Вищеописаний метод називається повною калькуляцією чи абсорбційною калькуляцією. Накладні витрати включають положення для всіх виробничих витрат.
Ті самі методи можуть бути адаптовані для змінної калькуляції. У цій моделі у собівартість продукції включаються лише змінні виробничі витрати.
Поведінкові відмінності полягають у наступному:
– Змінні витрати зростають чи падають відповідно до обсягу виробництва.
– Загальні постійні витрати залишаються постійними (у нормальному діапазоні) різних рівнях обсягів.
За змінної калькуляції питома вартість — це просто середні змінні витрати на виробництво продукту. Вона часто корисніша для короткострокових управлінських рішень, ніж середня повна вартість.
Розглянемо вибір на користь виробництва великих партій товарів. Керівництву необхідно оцінити вартість більшої партії готової продукції складі. Збільшення запасів призводить до зростання змінних витрат. Постійні виробничі витрати, як правило, не торкаються.
Коли рішення призводить до зміни постійних витрат компанії, ця зміна рідко буває пропорційно до обсягу. Середня величина постійних витрат не є достатньою основою оцінки впливу таких рішень на витрати. Змінна калькуляція усуває спокусу використовувати постійні середні витрати замість змінних.
Пастка МСФЗ/US GAAP
Навіть якщо ви використовуєте змінні витрати для внутрішніх управлінських рішень, вам все одно необхідно відслідковувати постійні витрати і надавати додаткові ставки для постійних витрат. Це необхідно для вимірювання витрат, які віднесені на запаси на кінець року.
Чому цей додатковий крок потрібний? Відповідно до загальноприйнятих принципів бухгалтерського обліку (GAAP) у Сполучених Штатах та більшості інших країн, за зовнішньої фінансової звітності запаси оцінюються за повною вартістю продукту.
Ви не можете уникнути уваги з боку податкових органів та акціонерів. Але що робити керівникові, який стикається з ціновою дилемою? Змінні витрати приносять ясність. Усувають “шум”. Залишають ті частини витрат, які змінюються залежно від обсягу.
Альтернатива очевидна. Отримуйте точні зовнішні звіти та повну калькуляцію витрат. Змінні витрати допомагають вам приймати більш виважені рішення у бізнесі. Вам доведеться мати справу з обома підходами.