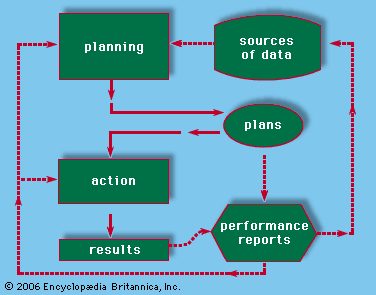
La contabilità è lo sviluppo sistematico e l’analisi degli affari economici di un’organizzazione. Non si tratta semplicemente di elaborare numeri. È il processo di creazione di un’immagine della posizione di un’azienda e della direzione in cui si sta dirigendo. I manager utilizzano questi dati per controllare le operazioni. I proprietari lo usano per valutare le prestazioni. Istituti di credito e fornitori lo utilizzano per decidere quanto credito concedere. I governi lo utilizzano per determinare le passività fiscali. Anche i clienti possono consultare i libri contabili quando i contratti richiedono prezzi basati sui costi.
L’output di questo processo rientra in due bucket. La maggior parte è storica. Il contabile registra ciò che è già accaduto. Osservano le attività, registrano i loro effetti e li riassumono in rapporti. Il resto è predittivo. Queste sono previsioni e piani per i periodi attuali e futuri.
La contabilità si applica a qualsiasi entità. Tiene traccia delle operazioni economiche di interi paesi. Questo articolo si concentra sulla contabilità aziendale.
Gli obiettivi e le caratteristiche del reporting finanziario
L’obiettivo principale del reporting finanziario è fornire informazioni utili a investitori, creditori e altre parti interessate. Il sistema contabile ideale aiuta le parti interessate a prevedere gli importi, i tempi e l’incertezza dei futuri flussi di cassa. Rivela inoltre dettagli sulle risorse economiche e sulle rivendicazioni su tali risorse.
Le parti interessate ora chiedono più che semplici numeri. Vi è una crescente pressione per ottenere informazioni sugli impatti sociali. Le aziende riferiscono sempre più spesso sui rischi ambientali, sulle condizioni dei dipendenti, sul coinvolgimento della comunità e sulla sicurezza dei consumatori. Gran parte di queste segnalazioni rimangono volontarie, in particolare negli Stati Uniti.
I dati quantitativi sono ora integrati da precise descrizioni verbali degli obiettivi aziendali. Negli Stati Uniti, le società quotate in borsa devono includere una “discussione e analisi del management” (MD&A) nei loro rapporti annuali. Questo documento riassume la performance storica. Include anche informazioni previsionali.
Per i contabili, due caratteristiche definiscono informazioni utili.
- Rilevanza
- Affidabilità
Pertinenza significa che le informazioni possono potenzialmente alterare una decisione. Aiuta a migliorare le previsioni degli eventi futuri. Conferma il risultato delle previsioni precedenti. Deve essere disponibile prima che venga presa una decisione.
Affidabilità significa che le informazioni sono verificabili, rappresentativamente fedeli e neutre. La neutralità è la chiave. Le informazioni contabili non dovrebbero essere selezionate per avvantaggiare una classe di utenti trascurandone altre.
Esiste un compromesso tra pertinenza e affidabilità. Ma la mancanza di informazioni è considerata insufficiente per il processo decisionale.
Anche le informazioni contabili devono essere comparabili e coerenti. La comparabilità ti consente di confrontare due aziende dello stesso settore in un unico momento. La coerenza consente di confrontare la stessa azienda per un periodo di tempo.
L’informativa finanziaria dovrebbe generalmente soddisfare il principio della completa informativa. Qualsiasi informazione che possa influenzare un decisore informato dovrebbe essere divulgata chiaramente nel bilancio.
Bilanci societari
Il risultato principale della contabilità finanziaria è il rendiconto finanziario annuale. Contiene tre componenti principali.
- Il bilancio
- Il conto economico
- Il rendiconto finanziario
In alcune giurisdizioni, i rendiconti finanziari sintetici sono disponibili o richiesti trimestralmente. Questi rapporti vengono inviati agli investitori e ad altri soggetti esterni al gruppo di gestione.
Alcune aziende pubblicano queste dichiarazioni online. Negli Stati Uniti, è possibile accedere alle società pubbliche tramite il sito web della Securities and Exchange Commission (SEC). La preparazione di tali relazioni rientra nella contabilità finanziaria.
Gli economisti vedono il reddito in modo diverso rispetto ai contabili. Per gli economisti, il reddito è semplice. La variazione di un bene in un periodo di tempo. Non include i fondi aggiunti o prelevati dal proprietario. Misura quanto un’azienda può spendere oggi mantenendo invariati i suoi asset effettivi alla fine dell’anno.
Diamo un’occhiata a un esempio di base. Se il patrimonio netto aumenta da 1.000 a 1.200 dollari e la società paga un dividendo di 100 dollari, il reddito economico sarà di 300 dollari. Ottieni il valore finale ($ 1.200), sottrai il valore iniziale ($ 1.000) e aggiungi nuovamente ciò che è stato prelevato ($ 100). È molto bello Si basa sui valori.
I contabili lo contestano. Trovavano gli “standard di valore” troppo confusi. Facciamo troppo affidamento sulle speculazioni future. Il valore futuro è difficile, se non impossibile, da verificare in modo indipendente. Ecco perché utilizzano un “approccio transazionale”.
L’approccio transazionale al reddito
In questo sistema i ricavi vengono riconosciuti solo quando avviene una vera e propria transazione con un soggetto esterno. I ricavi sono riconosciuti quando il lavoro è completato, i beni consegnati e la fattura ai clienti. La questione non è “quanto” vale qualcosa. Si tratta di ciò che è realmente accaduto.
Questo metodo richiede due tipi di stime.
- Stime delle entrate: quanti soldi ricevi?
- Stime di spesa: quali risorse sono state utilizzate per generare queste entrate?
Stimare il reddito è quasi facile. Ma porta ancora giudizio. Il rischio più grande sono i crediti inesigibili. È necessario stimare la percentuale delle vendite totali che non verrà pagata. I clienti non possono pagare. Possiamo anche restituire prodotti difettosi. Devi anticipare questa perdita.
La stima dei costi è più complicata. Questi sono solitamente basati sui costi storici. Il reddito netto è essenzialmente la differenza tra il reddito ricevuto e il costo delle risorse consumate. La parte più difficile è determinare quanto del costo del bene è stato speso durante questo periodo.
Ammortamento e valore della proprietà
Non tutte le risorse scompaiono contemporaneamente. Alcuni si consumano nel tempo. È qui che entra in gioco il ammortamento.
L’ammortamento è il costo della parte di un bene utilizzata per generare reddito in un periodo di tempo. Nello stato patrimoniale i beni sono esposti al costo originario di acquisto al netto degli ammortamenti. Tale indennità rappresenta una percentuale della vita economica totale del bene utilizzato.
Per stimare i costi di ammortamento è necessario anticipare due cose:
* Il tempo durante il quale il bene fornisce un servizio utile.
* Capacità di servizio utilizzata per ciascun periodo.
I contabili raramente utilizzano la fisica complessa per risolvere questo problema. Usano una formula semplice. I due più comuni sono:
- Ammortamento lineare: registra lo stesso importo di spese ogni anno. È prevedibile e noioso.
- Ammortamento con addebito decrescente: Registra più spese nei primi anni che negli anni successivi. In questo caso, il presupposto è che il valore o l’efficienza dell’asset diminuiranno nel tempo.
Tali stime sono verificate da revisori indipendenti. Il loro compito è assicurarsi che la formula sia stabile e applicata in modo coerente anno dopo anno. Se l’azienda cambia il suo approccio in modo irragionevole, questi numeri perdono il loro significato.
Costo delle merci vendute e delle scorte
L’ammortamento non è l’unica contabilità che ha più principi di misurazione. Costo delle merci vendute (COGS) segue una logica simile.
Calcola il costo dei beni venduti partendo dal costo totale dei beni disponibili per la vendita. Questa è la somma:
1. Il costo di inizio inventario.
2. Costi di acquisto dei prodotti nel periodo.
Successivamente, dobbiamo dividere questo importo. Questo può essere suddiviso nel costo delle merci vendute e nel costo dell’inventario finale. A seconda del modo in cui valuti l’inventario finale, gli importi del costo delle merci vendute (COGS) potrebbero cambiare. Ciò modifica il reddito netto. L’importo delle tasse da pagare cambia di conseguenza.
Importante è la scelta del metodo di valorizzazione delle scorte (FIFO, LIFO o media ponderata). Ciascuno tratta il trasferimento di beni in modo diverso. Ciascuno influisce sul risultato.
“I ricavi vengono misurati quando il lavoro del cliente esterno è terminato, la merce è stata consegnata o al cliente è stata fatturata.”
Questa affermazione rappresenta la convinzione del contabile. Non si tratta di potenziale. Riguarda la transazione. Ma anche questo accordo si basa su stime. debiti inesigibili. Vita delle risorse. Flusso di inventario.
I numeri nelle relazioni annuali sembrano forti. Sono precisi al centesimo. Ma si basano su speculazioni sul futuro. Questi presupposti devono essere compresi. Altrimenti quello che stai leggendo è finzione travestita da realtà.
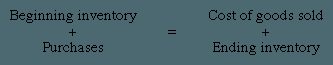
I contabili utilizzano tre metodi principali per ridurre i costi di inventario. Primo entrato, primo uscito (FIFO). È l’ultimo ad entrare, il primo ad uscire (LIFO). e costi medi.
LIFO è ampiamente utilizzato negli Stati Uniti. L’Internal Revenue Service (IRS) lo accetta anche ai fini dell’imposta sul reddito. E la maggior parte degli altri paesi? Si attengono al FIFO o alla variazione del costo medio.
Ecco il problema. Il costo medio e il FIFO producono risultati molto simili. Quindi, quando cerchi di capire come cambiano i prezzi tra i libri, basta guardare FIFO e LIFO.
Come funziona effettivamente First In, First Out (FIFO).
Crea un nuovo lotto ogni volta che acquisti un prodotto. Ogni lotto ha un prezzo speciale.
Il costo dei beni venduti first-in, first-out (COGS) non è una supposizione. Questo è un calcolo. Puoi iniziare con il tuo inventario più vecchio. Quindi aggiungi quello vecchio. Continua fino al raggiungimento del volume delle vendite.
Esaurito? Questo ti darà il prezzo dell’ultimo lotto acquistato. Questo è l’ultimo.
Pensa a un negozio di alimentari. Il latte sul ripiano più basso è più vecchio del latte sul ripiano più alto. Vendi prima il vecchio latte. Questo è ciò che fa la FIFO.
Esempi specifici
Diamo un’occhiata ai numeri. Numero reale.
Supponiamo che il tuo inventario originale e la situazione di acquisto siano i seguenti:
- Lotto A: 100 pezzi, $ 10 ciascuno
- Lotto B: 100 pezzi, $ 12 ciascuno
- Lotto C: 100 pezzi, $ 14 ciascuno
Se hai venduto 150 unità, FIFO significa che hai venduto:
– Lotto A 100 pezzi (US$1.000)
– Lotto B, 50 pezzi ($600)
Il costo della merce venduta è di $ 1.600.
Qual è il tuo stock finale? Ciò include le restanti 50 unità del lotto B e tutte le 100 unità del lotto C. Questi sono i costi più recenti.
Questo è importante. Perché? Questo perché in un ambiente inflazionistico, il FIFO riduce il costo dei beni venduti. Vengono utilizzati numeri più vecchi e più economici. Ciò significa che i profitti dichiarati aumenteranno. Ma significa anche aumentare le tasse.
L’opposto della regola LIFO. Utilizza il prezzo più recente e più costoso per i prodotti venduti. I profitti saranno inferiori. tasse più basse.
Il tuo profitto netto varierà a seconda del metodo scelto. Ciò modifica l’importo dell’imposta da riscuotere. Cambia la percezione degli investitori sull’efficienza dell’azienda.
Non esiste una risposta “giusta”. Le opzioni sono semplicemente diverse.
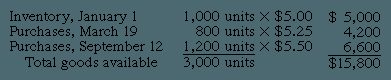
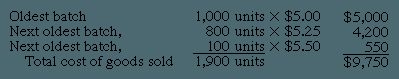
Lo stato del tuo inventario finale varia a seconda del metodo contabile utilizzato. FIFO (first in, first out) significa che il più anziano lascia l’edificio per primo. Quindi il più recente rimane sullo scaffale.
In questo caso la società ha trasferito 1.900 unità. Ci sono anche 1.100 unità in stock.
FIFO presuppone che il primo articolo acquistato sia il primo articolo venduto, quindi i restanti 1.100 articoli vengono valutati al prezzo di acquisto più recente. Il prezzo è $ 5,50 per unità.
Pertanto, il valore dell’inventario finale è:
1.100 unità x $ 5,50 = $ 6.050
E’ molto semplice. L'”ultimo” acquisto resta in contabilità. Il “primo” acquisto diventa il costo della merce venduta.
Perché LIFO capovolge la sceneggiatura?
Successivamente, diamo un’occhiata a LIFO (ultimo entrato, primo uscito). Questo metodo presuppone il contrario. Il presupposto è che i prodotti più nuovi vengano venduti per primi.
Questo è importante. Molto.
Con LIFO, i tuoi costi attuali rispetto alle entrate attuali. Nel metodo LIFO, il costo dei beni venduti è costituito innanzitutto dagli acquisti recenti. Poi il successivo più recente. Continua ad impilare finché non raggiungi il numero totale di vendite.
Qui il totale è di 1.900 unità.
Pertanto, non è necessario esaminare il vecchio inventario per trovare il costo LIFO delle merci vendute. Guardi gli ultimi acquisti. Inizia con la data di acquisto più recente e aggiungi l’importo all’indietro finché non avrai contato 1.900 articoli.
Qual è la differenza principale? FIFO lascia in stock i prodotti più nuovi e più costosi. LIFO inserisce immediatamente questi nuovi costi nella colonna delle spese.
All’aumentare dei prezzi, il LIFO mostra spese più elevate e riduce il reddito imponibile. Con FIFO, le spese saranno inferiori e i profitti dichiarati saranno più alti.
Il meccanismo è semplice. Dipende solo da quali unità dichiarare “vendute” per prime.
Nell’esempio FIFO, conosciamo il valore finale dell’inventario ($ 6.050). Se necessario, è possibile calcolare il costo della merce rivenduta.
Utilizza LIFO per iniziare con la quantità di vendita (1.900 unità) e applicarvi il prezzo più recente. Il calcolo segue il programma acquisti in ordine inverso.
Il risultato sono dati COGS che riflettono i recenti prezzi di mercato piuttosto che i costi storici all’inizio dell’anno.
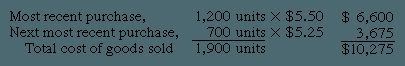
Stima delle scorte finali utilizzando il metodo LIFO
Il metodo last-in, first-out (LIFO) inverte il calcolo. I prodotti che vendiamo sono gli ultimi prodotti. Gli oggetti rimasti sugli scaffali sono i più antichi. Ciò crea un valore di bilancio speciale.
Il costo dell’inventario finale riflette il prezzo dell’unità disponibile più vecchia. Non riflette i costi di sostituzione attuali. Tutto risale all’inizio di quest’anno. O oltre.
Consideriamo uno scenario semplice. L’azienda ha iniziato con 1000 unità. Prezzo $ 5 ciascuno. Sono $ 5.000.
Comprano di più tutto l’anno. Un acquisto include 100 pezzi al prezzo di $ 5,25. Ciò aggiunge $ 525 al totale.
Se la tua azienda ha utilizzato LIFO sin dal primo giorno, l’inventario finale è composto dai primi 1.000 articoli. Più le 100 unità dal primo acquisto. Il totale è $ 5.525.
Perché è importante? Perché l’inflazione fa salire i prezzi. LIFO mantiene i costi più vecchi e più economici nell’inventario. I costi nuovi e più elevati vengono trasferiti al costo delle merci vendute. Ciò riduce il reddito imponibile. Ma significa anche che le scorte sembrano più piccole sulla carta. Non conosci il vero valore attuale di ciò che ti lasci alle spalle.
Questo metodo può distorcere i confronti. Le aziende che utilizzano il LIFO hanno un aspetto diverso rispetto alle aziende che utilizzano il FIFO (first in, first out). Il valore cambia a seconda del momento dell’acquisto. quando si vende.
Perché le multinazionali hanno bisogno di un linguaggio finanziario comune
Al capitale non interessano i confini. Ma dietro ci sono delle regole.
Principi contabili uniformi sono essenziali per il corretto funzionamento dell’economia globale. Non è solo questione che il foglio di calcolo abbia un bell’aspetto. L’obiettivo è ridurre gli enormi costi legati alle attività commerciali transfrontaliere e rendere i mercati internazionali davvero efficienti. Il denaro si muove più velocemente quando gli investitori possono confrontare cose simili.
Questa ricerca della coerenza non avviene in modo isolato. È guidato dall’ascesa delle società multinazionali e dalla crescita esplosiva dei mercati internazionali dei capitali. Consideriamo il crollo dell’Unione Sovietica e la creazione dell’Unione monetaria europea o NAFTA. Questi cambiamenti costringono i paesi meno sviluppati ad aprire le loro porte e a parlare lo stesso linguaggio economico degli altri paesi per attrarre investimenti esteri.
I conti ancora non tornano
Ancora oggi le differenze tecniche sono evidenti. Non lo si direbbe dai titoli dei giornali, ma il modo in cui i paesi valutano gli asset può cambiare il quadro generale della salute di un’azienda.
In Gran Bretagna, i prezzi degli immobili sono generalmente determinati dai prezzi correnti di mercato. Negli Stati Uniti? Questo era considerato troppo inaffidabile. Ci atteniamo ai costi storici. Se hai acquistato un edificio nel 1950, il suo valore contabile sarà quello del 1950, non quello attuale.
Poi c’è il Giappone. Il loro calcolo delle pensioni si concentra sul flusso di cassa. Noi? Siamo ossessionati dal debito futuro.
Queste non sono stranezze minori. Possono influenzare il valore dei titoli, delle scorte e persino dell’avviamento. Alcune giurisdizioni danno alle aziende ampia discrezionalità nella scelta delle proprie regole. Altri sono difficili. Le differenze nelle imposte differite, nei pagamenti di leasing e nei costi di ricerca sono sufficienti a rendere le cose difficili per i revisori.
Divulgazione e applicazione: barriere nascoste
L’ostacolo più grande non è solo la matematica. Questa è cultura.
Il reporting finanziario è uno specchio che riflette il sistema giuridico, la lingua e la storia economica di un paese. La Germania e il Giappone hanno storicamente richiesto molta meno divulgazione rispetto agli Stati Uniti e alla Gran Bretagna. Perché? Perché le loro economie dipendono dal capitale di poche grandi banche. Se le banche sanno cosa sta succedendo, il pubblico non ha bisogno di saperlo.
Ma le cose sono cambiate. Le normative si stanno inasprendo mentre le società europee e giapponesi iniziano a raccogliere capitali da un bacino più ampio di investitori. I governi di entrambe le regioni riconoscono che l’apertura è essenziale per il funzionamento del capitalismo moderno. I requisiti di rendicontazione sono diventati più severi.
Ma gli sforzi di applicazione della normativa sono frammentari. Alcuni paesi regolamentano attivamente i libri. Alcune persone lasciano scivolare le aziende. Ciò rende quasi impossibile confrontare la “qualità” dei redditi transfrontalieri senza una contabilità forense dettagliata.
La lotta per gli standard transnazionali
Gli standard nazionali sono così radicati che una contabilità veramente “internazionale” non è semplicemente apparsa. È stato costruito da un gruppo che cercava di collegare insieme questi sistemi disparati.
Gli attori chiave vengono coinvolti per gestire compiti pesanti.
* Federazione Internazionale dei Ragionieri, con sede a New York, che rappresenta 114 associazioni professionali.
L’International Accounting Standards Committee (IASC) è stato fondato a Londra nel 1973.
* Organizzazione per la cooperazione e lo sviluppo economico (OCSE).
Comunità economica europea.
Lo IASC è un pioniere. Nel 2001 si è evoluto nell’International Accounting Standards Board (IASB) e ha assunto la responsabilità della successiva fase di coordinamento.
Come lo IASC e lo IASB stanno cambiando le regole del gioco
I progressi sono lenti, ma costanti. Nel 1999 lo IASC aveva stilato un elenco di “standard fondamentali”. Questi non sono solo suggerimenti. Queste stanno diventando di fatto le regole della finanza globale.
I primi ad adottarlo furono costretti a seguirlo. Le borse di Londra e Hong Kong richiedono alle società quotate straniere di conformarsi agli standard IASC. Questa è una grande vittoria per la standardizzazione.
Anche la pressione politica è reale. I ministri delle finanze dei paesi del G7 (Canada, Francia, Germania, Italia, Giappone, Gran Bretagna e Stati Uniti) hanno approvato questi standard. Vogliono regole uniformi.
Questa pressione ha conseguenze reali per gli Stati Uniti. Il Financial Accounting Standards Board (FASB) ha eliminato il controverso “pooling of interest” per le aggregazioni aziendali. Questo approccio consente alle aziende di fondersi senza riconoscere determinati costi, rendendo difficile per gli investitori comprendere i costi reali dell’acquisizione. La sua eliminazione avvicinerebbe i GAAP statunitensi agli standard IASC. L’American Institute of Certified Public Accountants sostiene pubblicamente gli sforzi dello IASC per cercare regole globali applicabili.
La trappola volontaria
Ma siamo chiari: questo problema non è ancora risolto.
Nonostante l’attenzione riservata agli standard IASB all’inizio di questo secolo, gli Stati Uniti hanno mantenuto la loro posizione. Le società straniere quotate negli Stati Uniti devono comunque adeguare la propria contabilità ai GAAP statunitensi e non alle raccomandazioni dell’International Accounting Standards Board.
Inoltre, il rispetto degli standard IASB è ancora volontario.
Gli standard volontari non possono essere applicati. Se i brasiliani o le aziende brasiliane decidono di ignorare gli standard di base, non ci saranno gli strumenti per farli rispettare. Questo crea un sistema a due livelli. Siamo un gruppo aziendale che segue regole trasparenti e di alta qualità. Gioca con gli altri.
Fino a quando non sarà resa obbligatoria e ampiamente implementata, la contabilità globale rimarrà frammentata. Tutto ciò che gli investitori possono fare è tradurre tra i dialetti invece di leggere un’unica lingua.
I meccanismi di cambiamento sono già pronti. Le norme sono scritte. Ma senza applicazione legale, sono solo linee guida. Nel mondo finanziario, le linee guida sono spesso viste come raccomandazioni.
L’International Accounting Standards Board (IASB) si trova ad affrontare un punto cieco strutturale. Le regole stesse vengono spesso criticate perché troppo ampie. Le linee guida interpretative sono in ritardo rispetto agli standard attuali. Ciò lascia molto spazio all’ambiguità. Le aziende e i revisori possono solo immaginare i dettagli.
Lo IASB non dispone delle infrastrutture per garantire l’applicazione delle norme.
Questa non è solo una questione teorica. È un ostacolo pratico. Senza spiegazioni chiare, la coerenza ne risente. Due aziende in paesi diversi possono applicare gli stessi standard in modi completamente diversi. L’intento è l’uniformità. La realtà è frammentata.
Sovranità e resistenza
La questione ha una dimensione politica. Non si tratta solo di una questione tecnico-contabile. Le giurisdizioni affermano la loro autorità. Molti governi non sono disposti a rinunciare al controllo. Ritengono che la fissazione delle norme contabili sia una questione di sovranità nazionale.
Un organismo internazionale non può facilmente ignorare le leggi locali. Questo crea punti di attrito. Alcune regioni potrebbero adottare questi standard, ma con significative modifiche locali. Alcuni potrebbero essere del tutto contrari. L’obiettivo di uno standard globale comune incontra ostacoli legati all’orgoglio nazionale e all’indipendenza normativa.
L’infrastruttura è vuota
La mancanza di infrastrutture per l’applicazione delle norme rappresenta un limite fondamentale. Lo IASB stabilisce le regole. Non li sorveglia. Non esiste una polizia contabile globale. Ciò significa che la conformità dipende dalle autorità di regolamentazione locali. Questi regolatori variano nella loro volontà e capacità di far rispettare.
Questo crea un sistema patchwork. In alcuni luoghi, le regole dello IASB vengono prese sul serio. In altri casi, vengono ignorati o distorti. Di conseguenza, gli standard “globali” raramente sono veramente standard globali. È una raccolta di interpretazioni locali tenute insieme dalla speranza.
Perché questo è importante per gli investitori
Per gli investitori, questa ambiguità è pericolosa. Ciò rende difficili i confronti. Se la Società A in Europa e la Società B in Asia riportano i propri utili utilizzando regole IASB simili, i loro numeri potrebbero non essere comparabili. Le interpretazioni differiscono. L’applicazione è diversa.
La mancanza di completezza nelle linee guida significa che gli utilizzatori del bilancio devono leggere tra le righe. Non puoi fare affidamento solo sugli standard. Devono scavare nelle note. Hanno bisogno di capire la situazione locale. Ciò aggiunge un livello di due diligence che spesso viene trascurato.
L’obiettivo dello IASB è la convergenza. Ma senza attuazione e spiegazioni chiare, la convergenza è un’ambizione. Non è vero. Il divario tra regole e realtà è ancora ampio.
I calcoli nascosti dietro i prezzi dei prodotti
Non puoi dare un prezzo a qualcosa che non capisci. Capire i costi è la noiosa sala macchine della pianificazione aziendale. Questo è il modo in cui le aziende stimano i costi di produzione di un prodotto, di assistenza o addirittura di manutenzione di un determinato reparto. Alcuni numeri ci ricordano quello che è successo. Alcuni prevedono cosa “accadrà”. Ma seguono tutti le stesse regole. Ciò significa che i costi assegnati ad un oggetto (lavoro, prodotto, processo) devono corrispondere a tutti i costi effettivamente sostenuti per quell’oggetto.
Se i prodotti sono identici: determinazione dei costi di processo
Se stai producendo cemento o macinando farina, il risultato sarà uniforme. Non è necessario tenere traccia di ogni sacco di farina. Tutto quello che devi fare è conoscere la bolletta totale del mese e dividerla per il numero totale di sacchi prodotti. Questo è il costo del processo. Questo è il metodo di determinazione dei costi più semplice perché presuppone l’uniformità. È possibile raccogliere i costi per ciascuna attività di produzione in un periodo di tempo specifico. Questo importo viene rivalutato dividendo i costi totali per la produzione totale.
Ciò funziona solo se i singoli processi producono prodotti abbastanza coerenti. Questa è la produzione continua. Si basa sulla quantità. E’ molto semplice. Ma cosa succede se fai un lavoro personalizzato? Questo metodo ha fallito.
Monitoraggio del lavoro personalizzato: determinazione dei costi degli ordini di lavoro
Se il tuo dipartimento elabora più prodotti invece di un singolo flusso, puoi passare alla determinazione dei costi per commessa. Qui, i costi di fabbrica sono divisi in due categorie: costi primari e costi generali.
I costi primi sono costi diretti. Può essere ricondotto a un lotto specifico o a un lotto di lavoro. Lavoro diretto. materiale diretto. Questi vengono inseriti direttamente nella tabella dei costi dell’ordine di lavoro.
In testa ci sono le cose disordinate. Non può essere legato a un lavoro. Lo stipendio del supervisore del dipartimento? In testa. L’elettricità per l’intero piano? In alto. Utilizzare le spese generali per allocare questi costi. È il rapporto tra le spese generali e la produzione totale in un periodo di tempo.
Ripartizione dei costi invisibili
È possibile calcolare tariffe generali separate per ciascun reparto di produzione. Se i tuoi reparti hanno operazioni diverse, puoi suddividerli in centri di costo più omogenei, ognuno dei quali ha i propri prezzi. A volte va ancora più in profondità. Se i costi operativi delle singole macchine differiscono notevolmente in termini di consumo energetico, manutenzione e ammortamento, è opportuno applicare tariffe separate.
La produzione di questi centri non è uniforme, quindi non si possono contare solo le unità. La produzione può essere misurata in ore macchina o in ore di manodopera diretta. Una volta determinato questo prezzo, puoi aggiungere spese generali a ciascun lavoro.
Esempio: se il sovraccarico è pari a $ 3 per ora macchina e il lavoro numero 7128 utilizza 600 ore macchina, allocare $ 1.800 di sovraccarico solo a questo lavoro.
Ma aspetta. C’è anche un dipartimento di supporto. Manutenzione. Controllo di qualità. pulito. Produzione di energia. Questi non vengono utilizzati per creare prodotti. Supportano coloro che lo fanno. Stimare e allocare i costi ai reparti di produzione in base alla percentuale di servizi ricevuti da ciascun reparto. Questi costi ripartiti vengono presi in considerazione nelle tariffe generali del dipartimento.
Oltre alla quantità: costi basati sulle attività
Cosa succede se i costi non aumentano all’aumentare della quantità del prodotto? Inserisci Costo basato sulle attività. Questo approccio riconosce che molti costi sono causati da fattori diversi dal volume di produzione. Il primo passo è identificare le attività che generano costi. Il costo di ciascuna attività viene quindi stimato ed espresso come valore medio per unità di attività.
I manager possono utilizzare queste medie per ridurre gli sprechi. Se desideri il prezzo di un prodotto specifico, puoi stimare il numero di unità di attività in uso per quel prodotto e moltiplicarlo per il costo medio.
Considera un prodotto assemblato da sei parti. Mantenerlo nella linea di prodotti costa $ 100 all’anno per componente. Sono $ 600 all’anno, indipendentemente dall’importo. Anche se non produci nulla, devi comunque pagare $ 600.
Aggiungi subito i costi batch. Se i costi determinati dai lotti di produzione sono in media di $ 100 per lotto, l’utilizzo di un lotto di 1.000 unità costa $ 0,10 per unità.
Aggiungi tempo macchina. Se i costi orari sono in media di 12 dollari per ora macchina e un lotto richiede 15 ore, si tratta di 180 dollari per lotto. Dividi per 1.000 unità e ottieni $ 0,18 per unità.
Se la produzione è di 10.000 unità, il costo di manutenzione del prodotto sarà pari a 0,06 USD per unità. Il costo del lotto è $ 0,10. La macchina costa $ 0,18. Tutto? $ 0,34 per unità. Aggiungi i materiali. Include anche altre attività nascoste che non hai ancora seguito.
Il tuo attuale modello di prezzo tiene conto del costo di mantenimento della tua linea di prodotti o stai solo facendo ipotesi basate sulla manodopera e sui materiali? La differenza tra profitto e perdita spesso sta nei dettagli che gli altri non notano.
La realtà dei Preventivi di Pre-produzione
Conoscere il costo reale di un prodotto prima che venga fabbricato raramente richiede una semplice aggiunta. Questa è per lo più un’ipotesi plausibile. Sia che si utilizzi il costo basato sulle attività, il costo del processo o il costo della commessa, è possibile che si utilizzino stime anziché entrate effettive.
La determinazione dei costi di processo alloca i costi man mano che la produzione si sposta. Il costo di commessa registra l’importo speso per un lavoro specifico. Tuttavia, il problema qui è che i costi generali utilizzati in entrambi i metodi sono generalmente predeterminati. Questi riflettono un costo medio pianificato.
Perché? Questo perché i costi generali effettivi dipendono dall’efficienza operativa complessiva e dal volume di punta. Queste sono variazioni esterne. Non si limitano a un lavoro. Se queste variazioni modificano le spese generali assegnate a un particolare lavoro, le informazioni sui costi diventano irrilevanti. Alla fine ti ritroverai con rumore invece che segnale.
Molte aziende vanno oltre. Non si limitano a stimare. Creano preventivi di routine per tutti i tipi di materiali, ogni operazione e tutti i prodotti. Questi sono i costi standard. Il tuo numero è facilmente accessibile quando ne hai bisogno. Questi servono anche come punto di riferimento per la successiva rendicontazione delle prestazioni.
Anche i servizi hanno dei costi
Questo non vale solo per le fabbriche. I fornitori di servizi utilizzano metodi simili per scoprire e stimare i costi.
Pensa ad un’agenzia pubblicitaria. Oppure una società di consulenza. Mantengono i registri dei costi del lavoro. Questo viene fatto per garantire una fatturazione accurata dei clienti. Questo viene fatto anche per valutare la redditività dei singoli conti. Il meccanismo è lo stesso. Tieni traccia dei tuoi input. Assegna le tariffe. Vedi se il margine regge.
Costo completo e costo variabile
Il metodo di cui sopra è chiamato costo completo o costo di assorbimento. Le spese generali includono accantonamenti per “tutti” i costi di produzione.
Questi stessi metodi possono essere adattati ai costi variabili. In questo modello, solo i costi di produzione variabili sono inclusi nei costi del prodotto.
Le differenze comportamentali sono le seguenti:
– I costi variabili aumentano o diminuiscono a seconda della produzione.
– I costi fissi totali rimangono costanti (nell’intervallo normale) a diversi livelli di volume.
Nel costo variabile, il costo unitario è semplicemente il costo medio variabile di produzione del prodotto. Spesso è più utile del costo totale medio per le decisioni aziendali a breve termine.
Considera la possibilità di produrre beni in grandi lotti. La direzione deve stimare il costo dei prodotti finiti più grandi presenti in magazzino. L’aumento delle scorte comporta costi più variabili. I costi fissi di produzione generalmente non vengono influenzati.
Quando una decisione provoca una variazione nei costi fissi di un’impresa, la variazione è raramente proporzionale al volume. I costi fissi medi non costituiscono una base sufficiente per valutare gli effetti sui costi di tali decisioni. I costi variabili eliminano la tentazione di utilizzare costi fissi medi anziché costi variabili.
La trappola GAAP
Anche se utilizzi i costi variabili per il processo decisionale interno, devi comunque tenere traccia delle spese generali fisse. fornire tariffe supplementari per le spese generali fisse. Ciò è necessario per misurare i costi imputati all’inventario di fine anno.
Perché è necessario questo ulteriore passaggio? I principi contabili generalmente accettati (GAAP) negli Stati Uniti e nella maggior parte degli altri paesi richiedono che, nel reporting finanziario esterno, le scorte siano valutate al costo totale del prodotto.
Non è possibile sottrarsi all’attenzione del fisco e degli azionisti. Ma cosa succederebbe se il manager si trovasse di fronte a un dilemma sui prezzi? I costi variabili portano chiarezza. Rimuovi il rumore. Lasciare solo le parti che si muovono in base al volume.
L’alternativa è chiara. Ottieni report esterni accurati e una contabilità dei costi completa. I costi variabili ti aiutano a prendere decisioni migliori nella tua attività. Devi convivere con entrambi.